Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Долгосрочная
задолженность
Краткосрочная
задолженность
Рисунок 2.6. Темпы прироста долгосрочной и краткосрочной
дебиторской задолж енности «Спецстроймонтаж № 23»
При этом следует отметить, что в состав долгосрочной дебиторской за
долженности входит только расчеты с покупателя и заказчиками.
Оборачиваемость дебиторской задолженности снижается с 84 раз в
2014 г. до 61 увеличение,4 раз в 2016 г. (рис. 2.7). При этом следует отметить,
что в 2015 г. наблюдалось оборачиваемости до 94,8 раз, однако после этого
насупил резкий спад до 61,4 в 2016 г. Резкое снижение коэффициента оборачи
ваемости говорит о том, что у покупателей и заказчиков ухудшилась платеже
способность.
100,0
80,0
60,0
л
ГО
40,0
20,0
0,0
94,8
7.0
5,96,0
5.0
4.0
3.0
2.0
1,0
0,0
2014 2015 2016
<
Оборачиваемост
ь дебиторской
задолженности
Период оборота
дебиторской
задолженности
Рисунок. 2.7. О борачиваем ость дебиторской задолж енности
«С пецстройм онтаж № 23»
Снижение коэффициента оборачиваемости также свидетельствует о росте
периоде оборота дебиторской задолженности. Данный показатель вырос с 4,3
дн. в 2014 г. до 5,9 дн. в 2016 г. Увеличение периода оборота дебиторской за
43
долженности отрицательно оценивается, так как свободных средств у «Спец-
строймонтаж №23» становится меньше.
При анализе дебиторской задолженности сравним ее долю в выручке и их
темпы прироста.
Доля дебиторской задолженности в составе выручке выросла с 1,19% в
2014 г. до 1,63% в 2016 г. (рис. 2.8), что говорит о том, что при продаже това
ров, доля продукции, которая продается в рассрочку, увеличилась.
Рисунок 2.8. Доля деби торской задолж енности в вы ручке
«С пецстройм онтаж № 23»
Сравнивая темпы прироста выручки и дебиторской задолженности, сле
дует отметить, что до 2015 г. выручка наращивалась более быстрыми темпами
чем дебиторская задолженность (рис. 2.9).
Темпы прироста
выручки
Темпы прироста
дебиторской
задолженности
Рисунок 2.9. Темпы прироста дебиторской задолж енности и
вы ручки « С пецстройм он таж № 23»
44
При анализе изменения дебиторской задолженности, сравнивая темпы
роста ее общей суммы с темпами роста выручки, было выявлено, что в 2016 г.
темпы прироста дебиторской задолженности стали выше темпов прироста вы
ручки, что говорит о том, что потребность в источниках финансирования у
«Спецстроймонтаж №23» увеличивается
Просроченная задолженность на предприятии отсутствует.
Таким образом, можно после проведения анализа дебиторской задолжен
ности можно отметить, что эффективность управления дебиторской задолжен
ности снижается.
Анализ кредиторской задолженности начинают с изучения изменения ее
величины и темпов прироста (рис. 2.5).
136000
134000
132000
130000
128000
126000
о .
124000
122000
120000
118000
116000
10,00
8,00
6,00
4,00
2,00
0,00
-2,00
2014 2015 2016
^■ Кредиторская задолженность
И Темпы прироста
Рисунок 2.10. Д инамика кредиторской задолж енности
«С пецстройм онтаж № 23»
Кредиторская задолженность выросла с 123 080 руб. в 2014 г. до
131 710 руб. в 2016 г. или на 7%. При этом внутри анализируемого периода
темпы прироста существенно отличаются. С 2014 г. по 2015 г. уровень креди
торской задолженности вырос на 8,43%. Однако в 2016 г. объем кредиторской
задолженности снизился на 1,3% и составил 131 710 руб. Снижение кредитор
45
ской задолженности должно оцениваться негативно, так как этот источник
средств является бесплатным для предприятия.
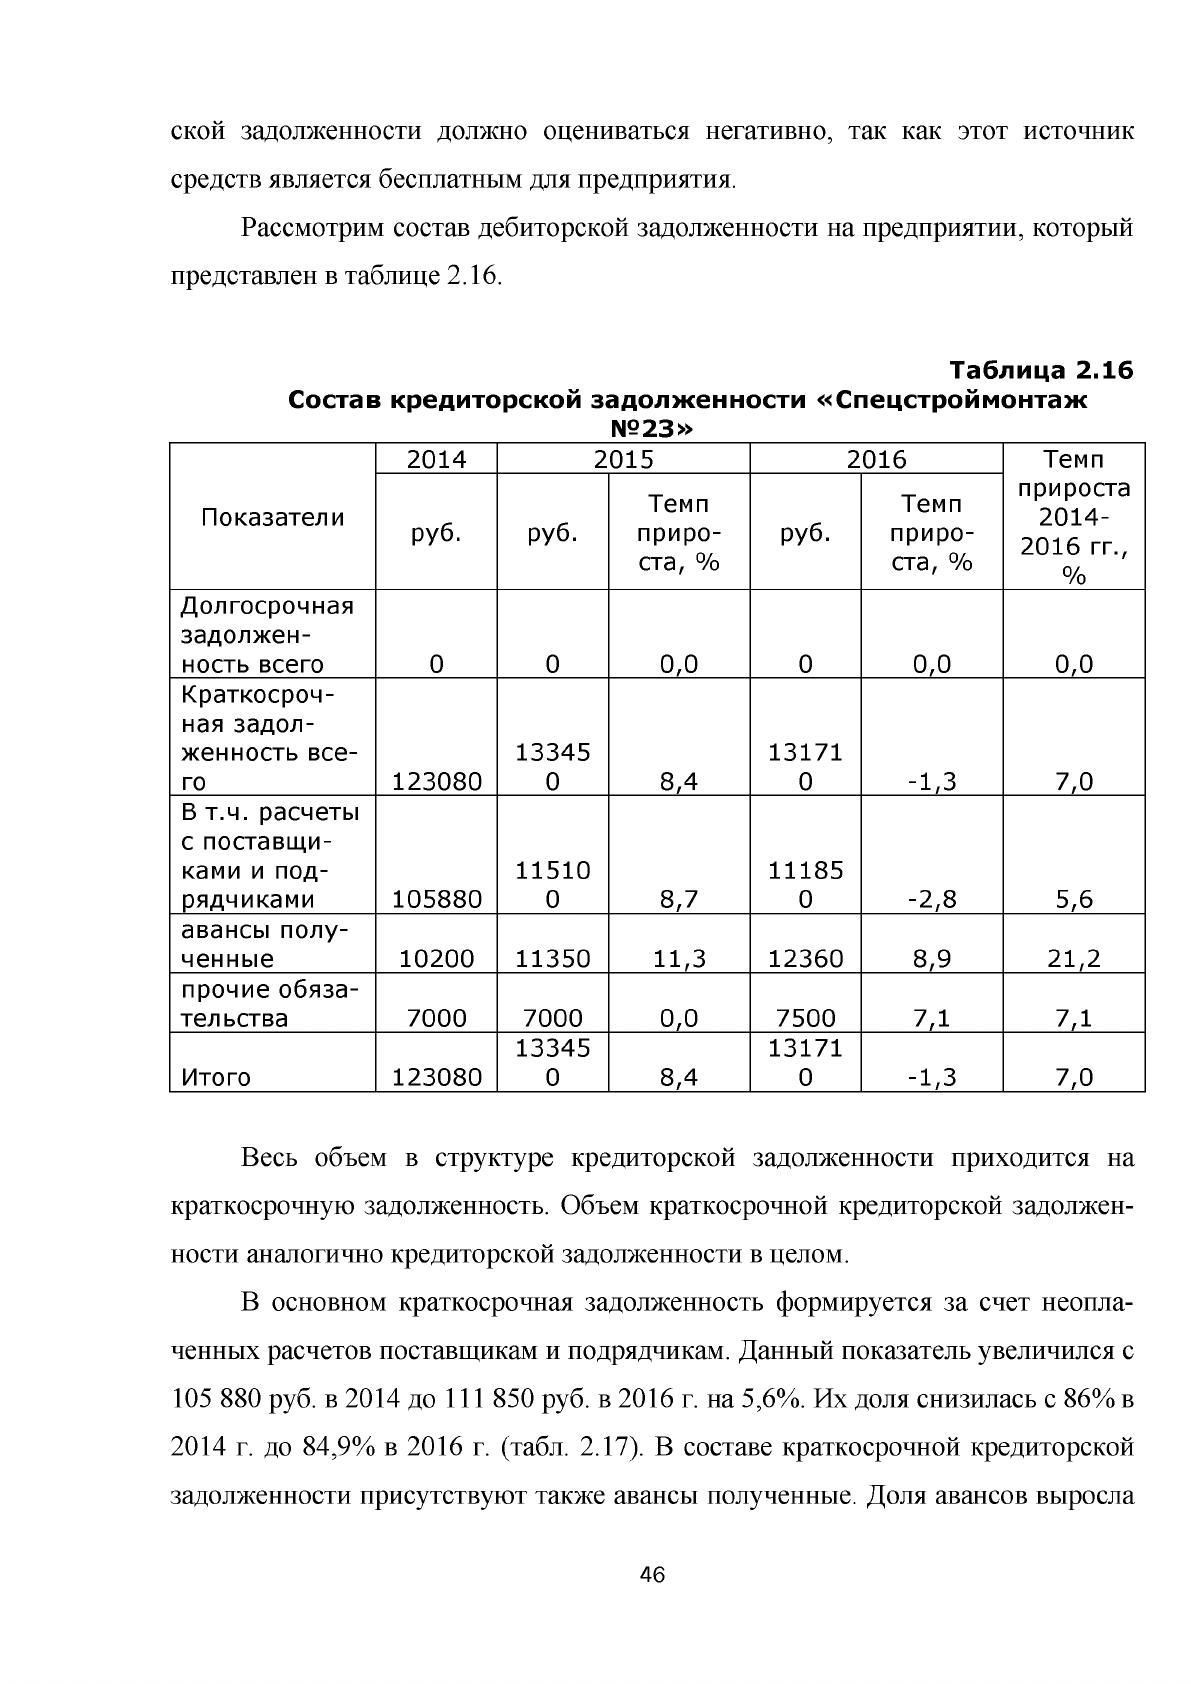
Рассмотрим состав дебиторской задолженности на предприятии, который
представлен в таблице 2.16.
Таблица 2.16
Состав кредиторской задолж енности «Спец стройм онтаж
№ 23»
Показатели
2014
2015 2016
Темп
прироста
2 0 1 4
2016 гг.,
%
руб. руб.
Темп
приро
ста, %
руб.
Темп
приро
ста, %
Долгосрочная
задолж ен
ность всего
0 0 0,0 0 0,0 0,0
Краткосроч
ная задол
женность все
го
123080
13345
0
8,4
13171
0 -1,3 7,0
В т.ч. расчеты
с поставщи
ками и под
рядчиками
105880
11510
0
8,7
11185
0 -2,8 5,6
авансы полу
ченные
10200 11350 11,3 12360
8,9
21,2
прочие обяза
тельства
7000 7000 0,0 7500
7,1 7,1
Итого 123080
13345
0
8,4
13171
0
-1,3
7,0
Весь объем в структуре кредиторской задолженности приходится на
краткосрочную задолженность. Объем краткосрочной кредиторской задолжен
ности аналогично кредиторской задолженности в целом.
В основном краткосрочная задолженность формируется за счет неопла
ченных расчетов поставщикам и подрядчикам. Данный показатель увеличился с
105 880 руб. в 2014 до 111 850 руб. в 2016 г. на 5,6%. Их доля снизилась с 86% в
2014 г. до 84,9% в 2016 г. (табл. 2.17). В составе краткосрочной кредиторской
задолженности присутствуют также авансы полученные. Доля авансов выросла
46
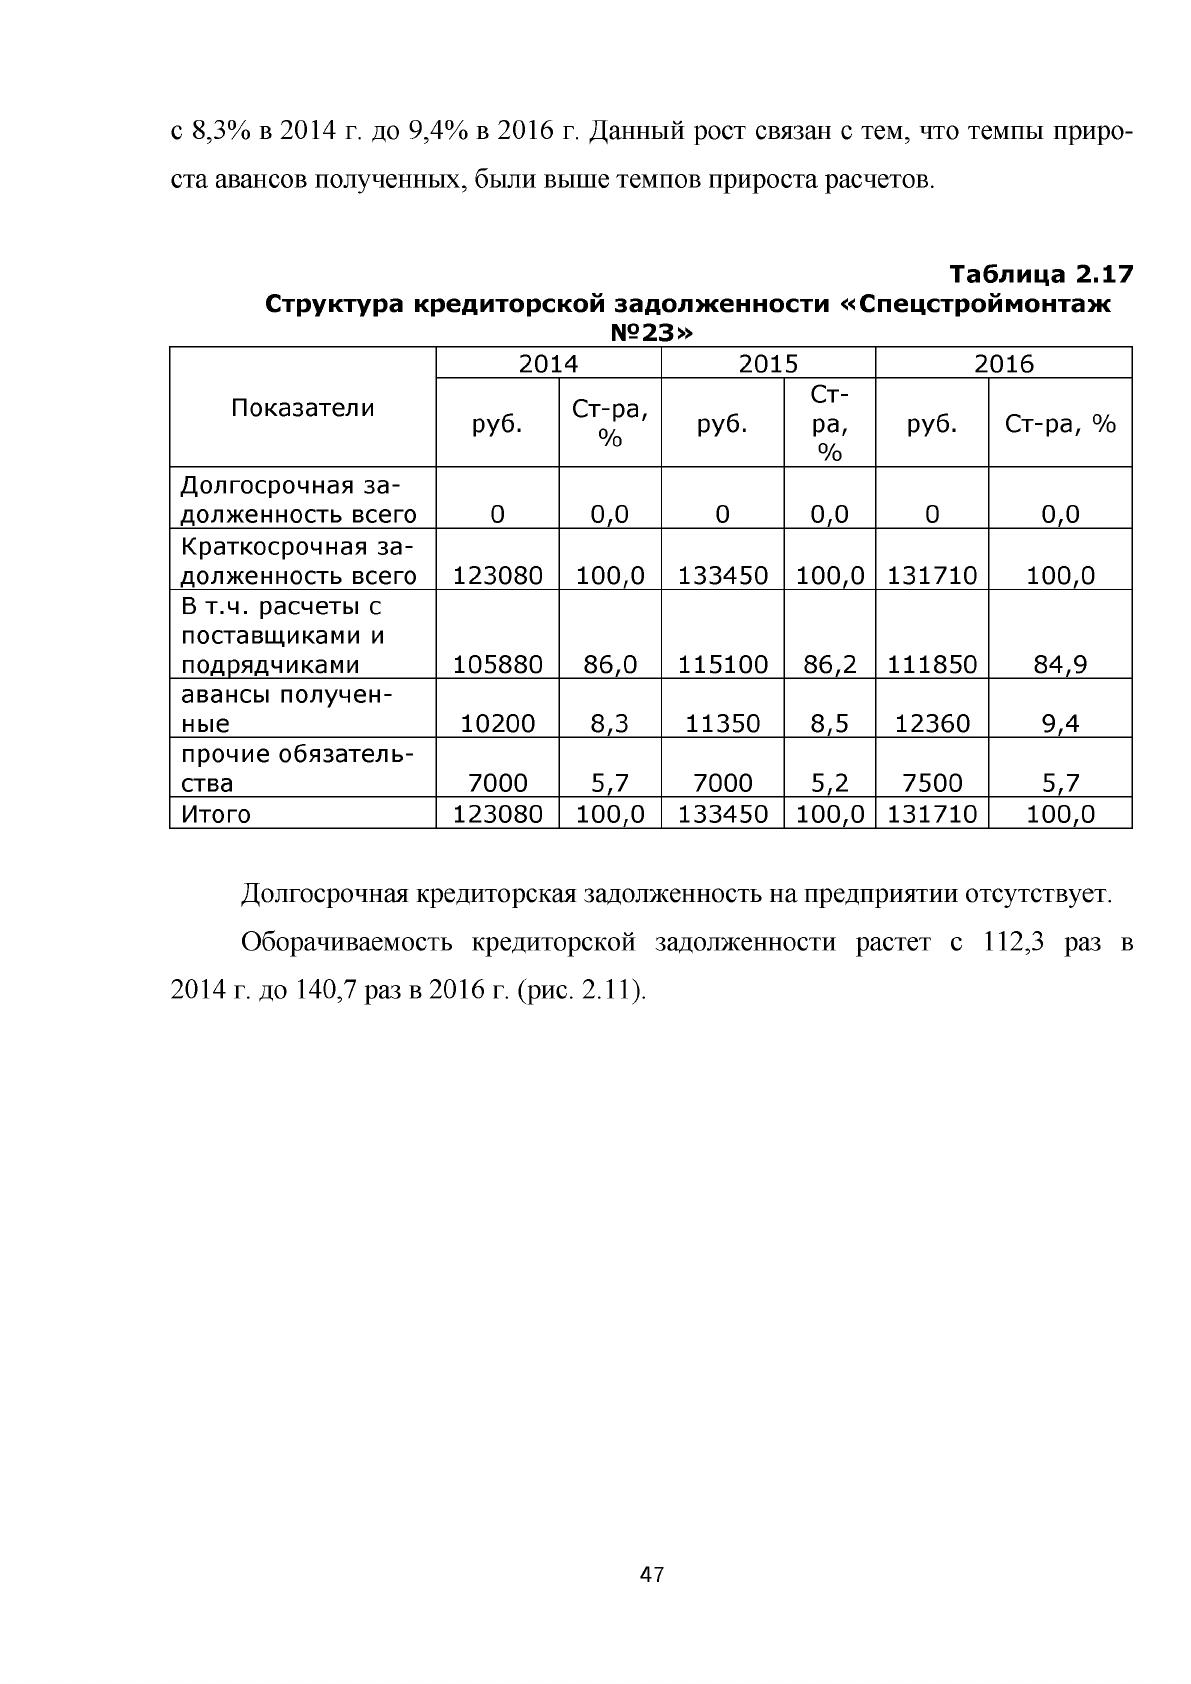
с 8,3% в 2014 г. до 9,4% в 2016 г. Данный рост связан с тем, что темпы приро
ста авансов полученных, были выше темпов прироста расчетов.
Таблица 2.17
Структура кредиторской задолж енности «Спец строймонтаж
№ 23»
Показатели
201L4
2015 2016
руб.
Ст-ра,
%
руб.
Ст-
ра,
%
руб.
Ст-ра, %
Долгосрочная за
долженность всего
0 0,0 0 0,0 0 0,0
Краткосрочная за
долженность всего
123080 100,0 133450 100,0 131710 100,0
В т.ч. расчеты с
поставщиками и
подрядчиками
105880 86,0 115100
86,2
111850
84,9
авансы получен
ные
10200 8,3 11350 8,5 12360 9,4
прочие обязатель
ства
7000
5,7
7000
5,2
7500
5,7
Итого 123080 100,0 133450 100,0 131710 100,0
Долгосрочная кредиторская задолженность на предприятии отсутствует.
Оборачиваемость кредиторской задолженности растет с 112,3 раз в
2014 г. до 140,7 раз в 2016 г. (рис. 2.11).
47
Источник: https://baza.diplomsite.ru/previewfile/2874