Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Высокий показатель коэффициента обеспеченности запасов собственны
ми средствами говорит о том что, у «Спецстроймонтаж №23» низкая зависи
мость от краткосрочных источников финансирования в части формирования
запасов.
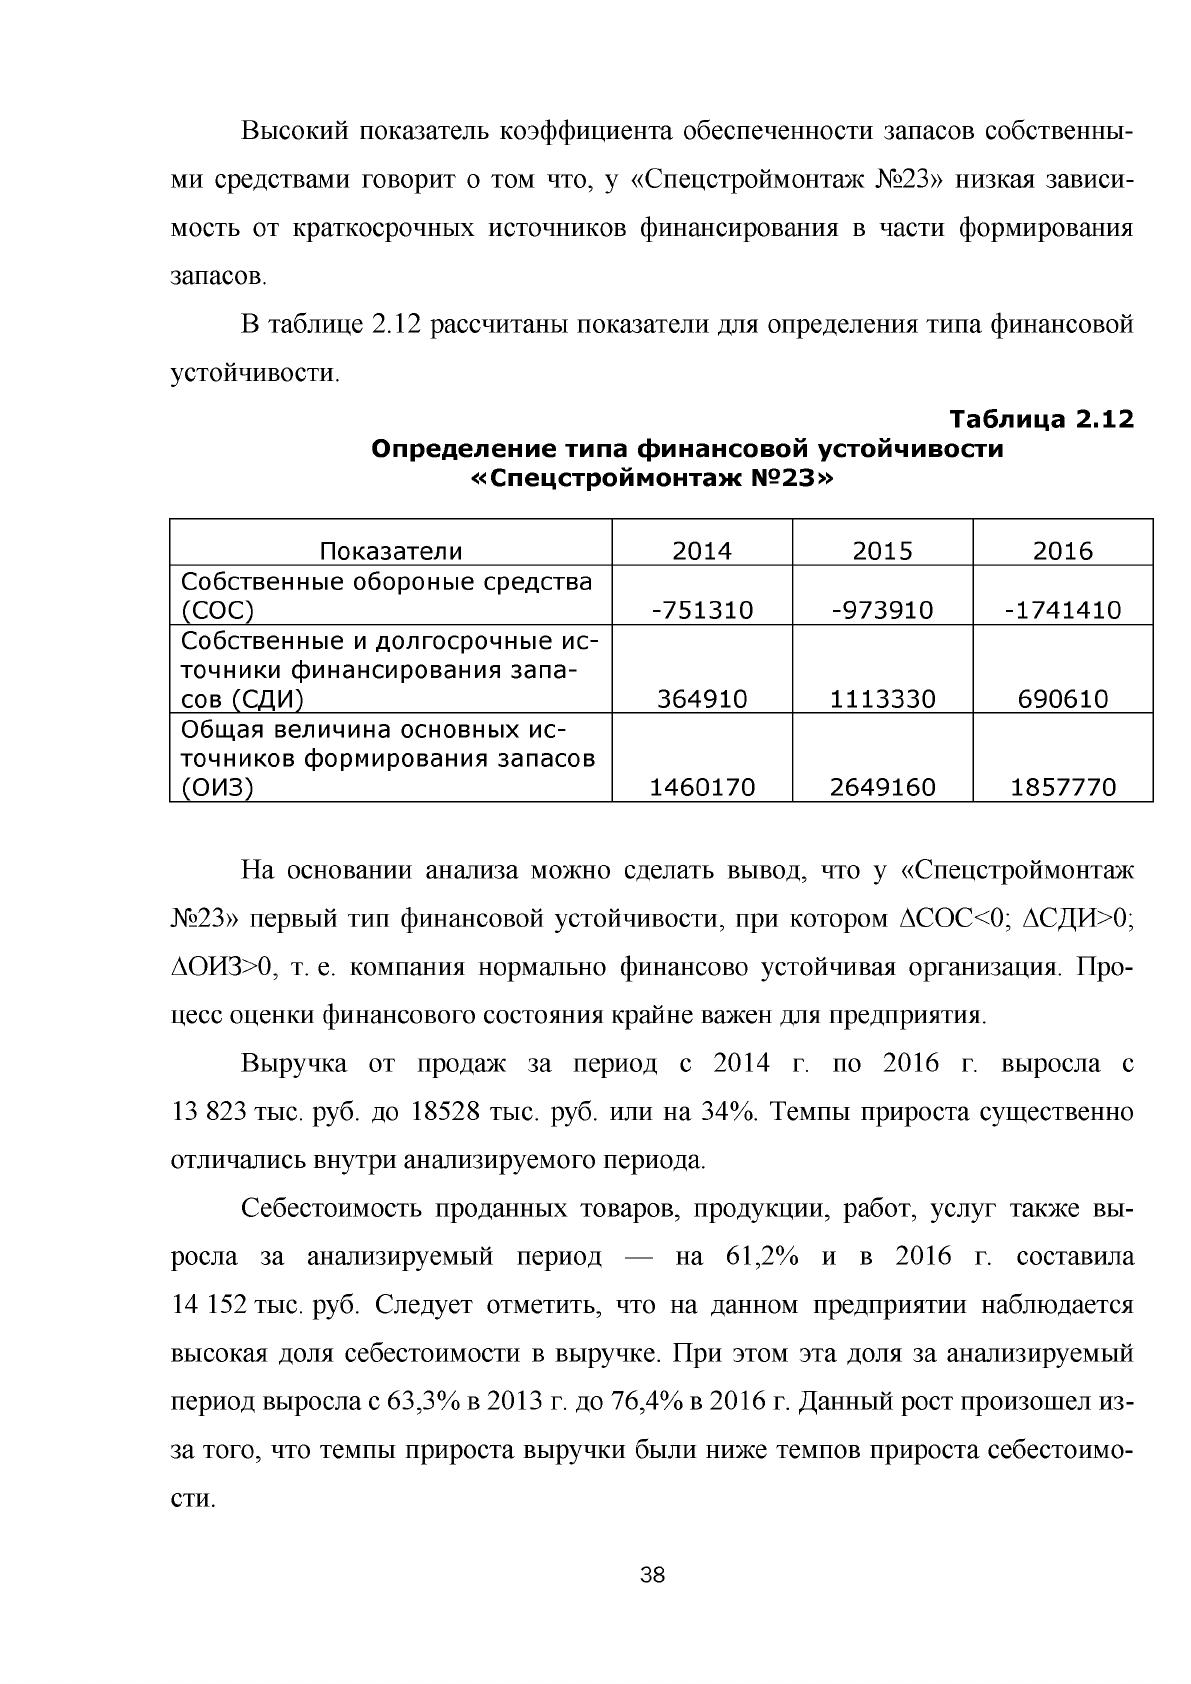
В таблице 2.12 рассчитаны показатели для определения типа финансовой
устойчивости.
Таблица 2.12
Определение типа ф инансовой устойчивости
«С пецстройм онтаж № 23»
Показатели 2014
2015 2016
Собственные обороные средства
(СОС) -751310 -973910 -17 4 1 410
Собственные и долгосрочные ис
точники финансирования зап а
сов (СДИ)
364910 1113330 690610
Общая величина основных ис
точников формирования запасов
(ОИЗ)
1460170 2649160 1857770
На основании анализа можно сделать вывод, что у «Спецстроймонтаж
№23» первый тип финансовой устойчивости, при котором ДСОС<0; ДСДИ>0;
ДОИЗ>0, т. е. компания нормально финансово устойчивая организация. Про
цесс оценки финансового состояния крайне важен для предприятия.
Выручка от продаж за период с 2014 г. по 2016 г. выросла с
13 823 тыс. руб. до 18528 тыс. руб. или на 34%. Темпы прироста существенно
отличались внутри анализируемого периода.
Себестоимость проданных товаров, продукции, работ, услуг также вы
росла за анализируемый период — на 61,2% и в 2016 г. составила
14 152 тыс. руб. Следует отметить, что на данном предприятии наблюдается
высокая доля себестоимости в выручке. При этом эта доля за анализируемый
период выросла с 63,3% в 2013 г. до 76,4% в 2016 г. Данный рост произошел из-
за того, что темпы прироста выручки были ниже темпов прироста себестоимо
сти.
38
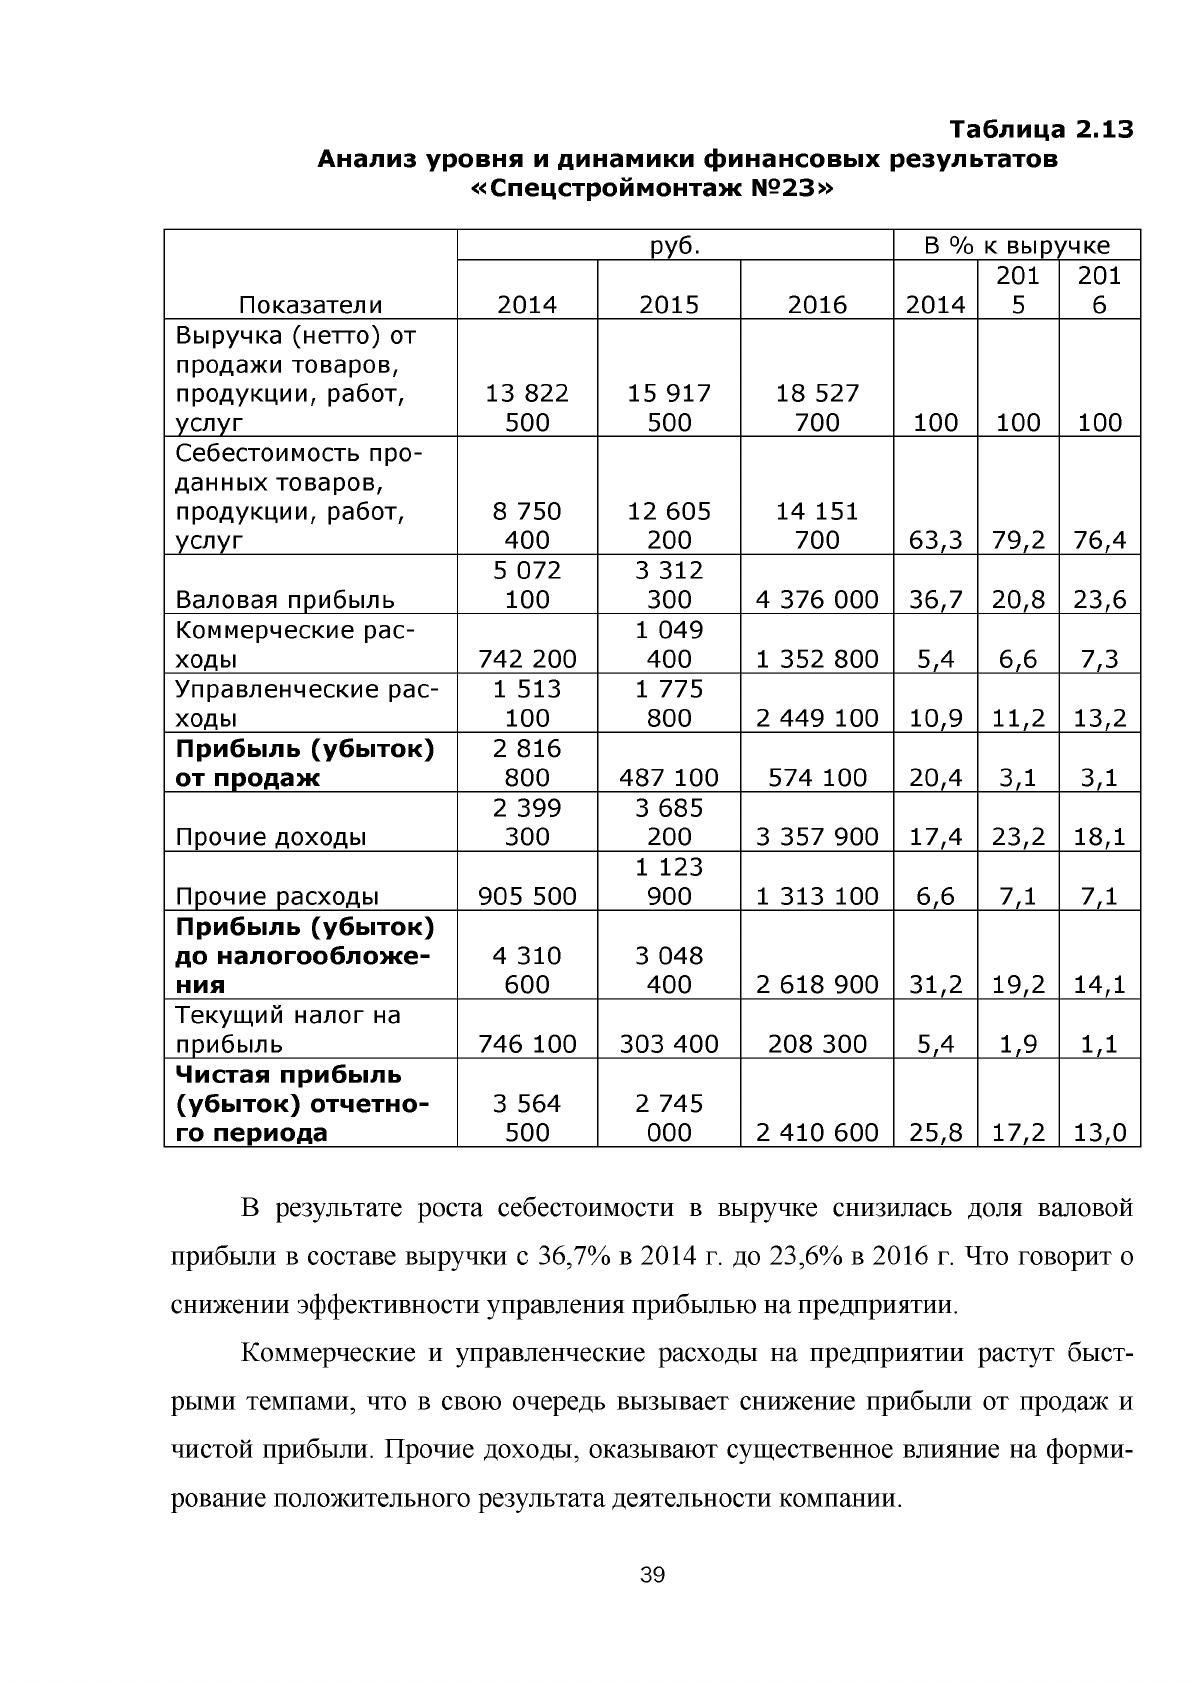
Таблица 2.13
Анализ уровня и динам ики ф инансовы х результатов
«Спец стройм онтаж № 23»
Показатели
руб.
В % к выру^ч ке
2014
2015 2016
2014
201
5
201
6
Выручка (нетто) от
продажи товаров,
продукции, работ,
услуг
13 822
500
15 917
500
18 527
700
100 100 100
Себестоимость про
данных товаров,
продукции, работ,
услуг
8 750
400
12 605
200
14 151
700
63,3
79,2 76,4
Валовая прибыль
5 072
100
3 312
300 4 376 000
36,7
20,8 23,6
Коммерческие рас
ходы
742 200
1 049
400
1 352 800 5,4 6,6 7,3
Управленческие рас
ходы
1 513
100
1 775
800
2 449 100 10,9
11,2
13,2
Прибы ль (убыток)
от продаж
2 816
800
487 100 574 100 20,4
3,1 3,1
Прочие доходы
2 399
300
3 685
200 3 357 900
17,4 23,2
18,1
Прочие расходы 905 500
1 123
900 1 313 100 6,6
7,1 7,1
Прибы ль (убыток)
до налогооблож е
ния
4 310
600
3 048
400
2 618 900
31,2 19,2
14,1
Текущий налог на
прибыль
746 100 303 400 208 300
5,4
1,9
1,1
Чистая прибыль
(убы ток) отчетно
го периода
3 564
500
2 745
000
2 410 600 25,8
17,2
13,0
В результате роста себестоимости в выручке снизилась доля валовой
прибыли в составе выручки с 36,7% в 2014 г. до 23,6% в 2016 г. Что говорит о
снижении эффективности управления прибылью на предприятии.
Коммерческие и управленческие расходы на предприятии растут быст
рыми темпами, что в свою очередь вызывает снижение прибыли от продаж и
чистой прибыли. Прочие доходы, оказывают существенное влияние на форми
рование положительного результата деятельности компании.
39
В условиях снижения чистой прибыли, предприятию необходимо искать
пути по ее увеличению.
2.3. Анализ дебиторской и кредиторской задолженности
ООО «Спецстроймонтаж №23»
Анализ дебиторской задолженности начинают с изучения изменения ее
величины и темпов прироста (рис. 2.5).
Рисунок 2.5. Д инам ика дебиторской задолж енности
«С пецстройм онтаж № 23»
Дебиторская задолженность выросла с 164 580 руб. в 2014 г. до
301 760 руб. в 2016 г. или на 83,4%. При этом внутри анализируемого периода
темпы прироста существенно отличаются. С 2014 г. по 2015 г. уровень деби
торской задолженности существенно не изменялся. Однако в 2016 г. объем де
биторской задолженности вырос на 79,7% и составил 301 760 руб. Резкое уве
личение дебиторской задолженности должно оцениваться негативно, так как
заметный ее рост приводит к дефициту свободных денежных средств и сниже
нию платежеспособности организации.
40
Рассмотрим состав дебиторской задолженности на предприятии, который
представлен в таблице 2.14.
Таблица 2.14
Состав дебиторской задолж енности «С п ецстроймонтаж № 23»
Показатели
2014 2
015 2016
Темп
приро
ста
2 0 1 4
2016 гг.,
%
руб. руб.
Темп
приро
ста, %
руб.
Темп
приро
ста, %
Долгосрочная
задолж ен
ность всего
25000 29631 18,5 36978 24,8 47,9
В т.ч. расчеты
с покупате
лями и заказ
чиками
25000 29631 18,5 36978 24,8 47,9
авансы вы
данные
0 0 0,0 0 0,0 0,0
Краткосроч
ная задол
женность все
го
139580 138319 -0,9
26478
2 91,4 89,7
В т.ч. расчеты
с покупате
лями и заказ
чиками
118214 124004
4,9
23567
1
90,1
99,4
авансы вы
данные 21366 14315 -33,0 29111
103,4 36,2
Итого 164580 167950 2,0
30176
0
79,7 83,4
Наибольший удельный вес в структуре дебиторской задолженности за
нимает краткосрочная задолженность. Объем краткосрочной дебиторской за
долженности вырос с 139 580 руб. в 2014 г. до 264 782 руб. или на 89,7%
(табл. 2.14). При этом их доля в структуре активов постоянно растет: с 84,8% в
2014 г. до 87,7% в 2016 г. (табл. 2.15).
В основном краткосрочная задолженность формируется за счет неопла
ченных расчетов покупателями и заказчиками. Данный показатель увеличился с
118 214 руб. в 2014 до 235 671 руб. в 2016 г. на 99,4%. Их доля также возросла с
71,8% в 2014 г. до 78,1% в 2016 г.
41
В составе краткосрочной дебиторской задолженности присутствуют так
же авансы выданные. Несмотря на рост абсолютных значений, доля авансов
снизилась с 13% в 2014 г. до 9,1% в 2016 г. Данное снижение связано с тем, что
темпы прироста авансов выданных, были ниже темпов прироста расчетов.
Таблица 2.15
Структура дебиторской задолженности «Спецстроймонтаж №23»
Показатели
2014
2015 201L6
руб.
Ст-ра,
%
руб.
Ст-
ра,
%
руб.
Ст-
ра, %
Долгосрочная за
долженность все
го
25000
15,2
29631 17,6 36978 12,3
В т.ч. расчеты с
покупателями и
заказчиками
25000
15,2
29631 17,6 36978 12,3
авансы выданные 0 0,0 0 0,0 0 0,0
Краткосрочная
задолженность
всего 139580 84,8 138319
82,4 264782 87,7
В т.ч. расчеты с
покупателями и
заказчиками
118214
71,8
124004
73,8
235671
78,1
авансы выданные 21366 13,0 14315 8,5 29111 9,6
Итого 164580 100,0 167950 100,0 301760 100,0
Доля долгосрочной дебиторской задолженности снизилась с 15,2% в
2014 г. до 12,3%. Данная ситуация сложилась вследствие превышения темпов
прироста краткосрочной задолженности над долгосрочной (рис. 2.6).
42
Источник: https://baza.diplomsite.ru/previewfile/2874