Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Таблица 2.7
Структура пассивов « Спецстроймонтаж № 23»
Показатели
20!.4
2015 2016
руб.
Ст-ра,
%
руб.
Ст-ра,
%
руб.
Ст-
ра,
%
III. КАПИТАЛ И
РЕЗЕРВЫ
в т.ч. Уставный
капитал (скла
дочный капитал,
уставный фонд,
вклады товари
щей)
10000
0,2
10000
0,2
10000
0,2
ИТОГО по разделу
III
2372 970
56,2
250020
0 49,9 3077490
51,4
IV. Д О Л ГО
СРОЧН Ы Е О БЯ
ЗАТЕЛ Ь С ТВ А
ИТОГО по разделу
IV
1116220 26,5
208724
0
41,7
2432020 40,6
V. КРАТК О
СРОЧН Ы Е О БЯ
ЗАТЕЛ Ь С ТВ А
Заемные средства 544170 12,9 213320
4,3
270540
4,5
Кредиторская за
долженность
123080 2,9 133450
2,7
131710
2,2
Прочие кратко
срочные обяза
тельства
61300
1,5
75710
1,5
74300
1,2
ИТОГО по разделу
V
730350 17,3 422500
8,4
476550 8,0
БАЛАНС 4219540 100,0
500994
0 100,0 5986060
100,
0
После рассмотрения активов и пассивов организации остановимся на эф
фективности использования оборотных активов (табл. 2.8).
Оборачиваемость оборотных активов в компании «Спецстроймонтаж
№23» выросла с 12,6 раз в 2014 г. до 15,9 раз в 2016 г., что вызвало снижения
периода оборота с 28,5 дней до 22,7 дней.
33
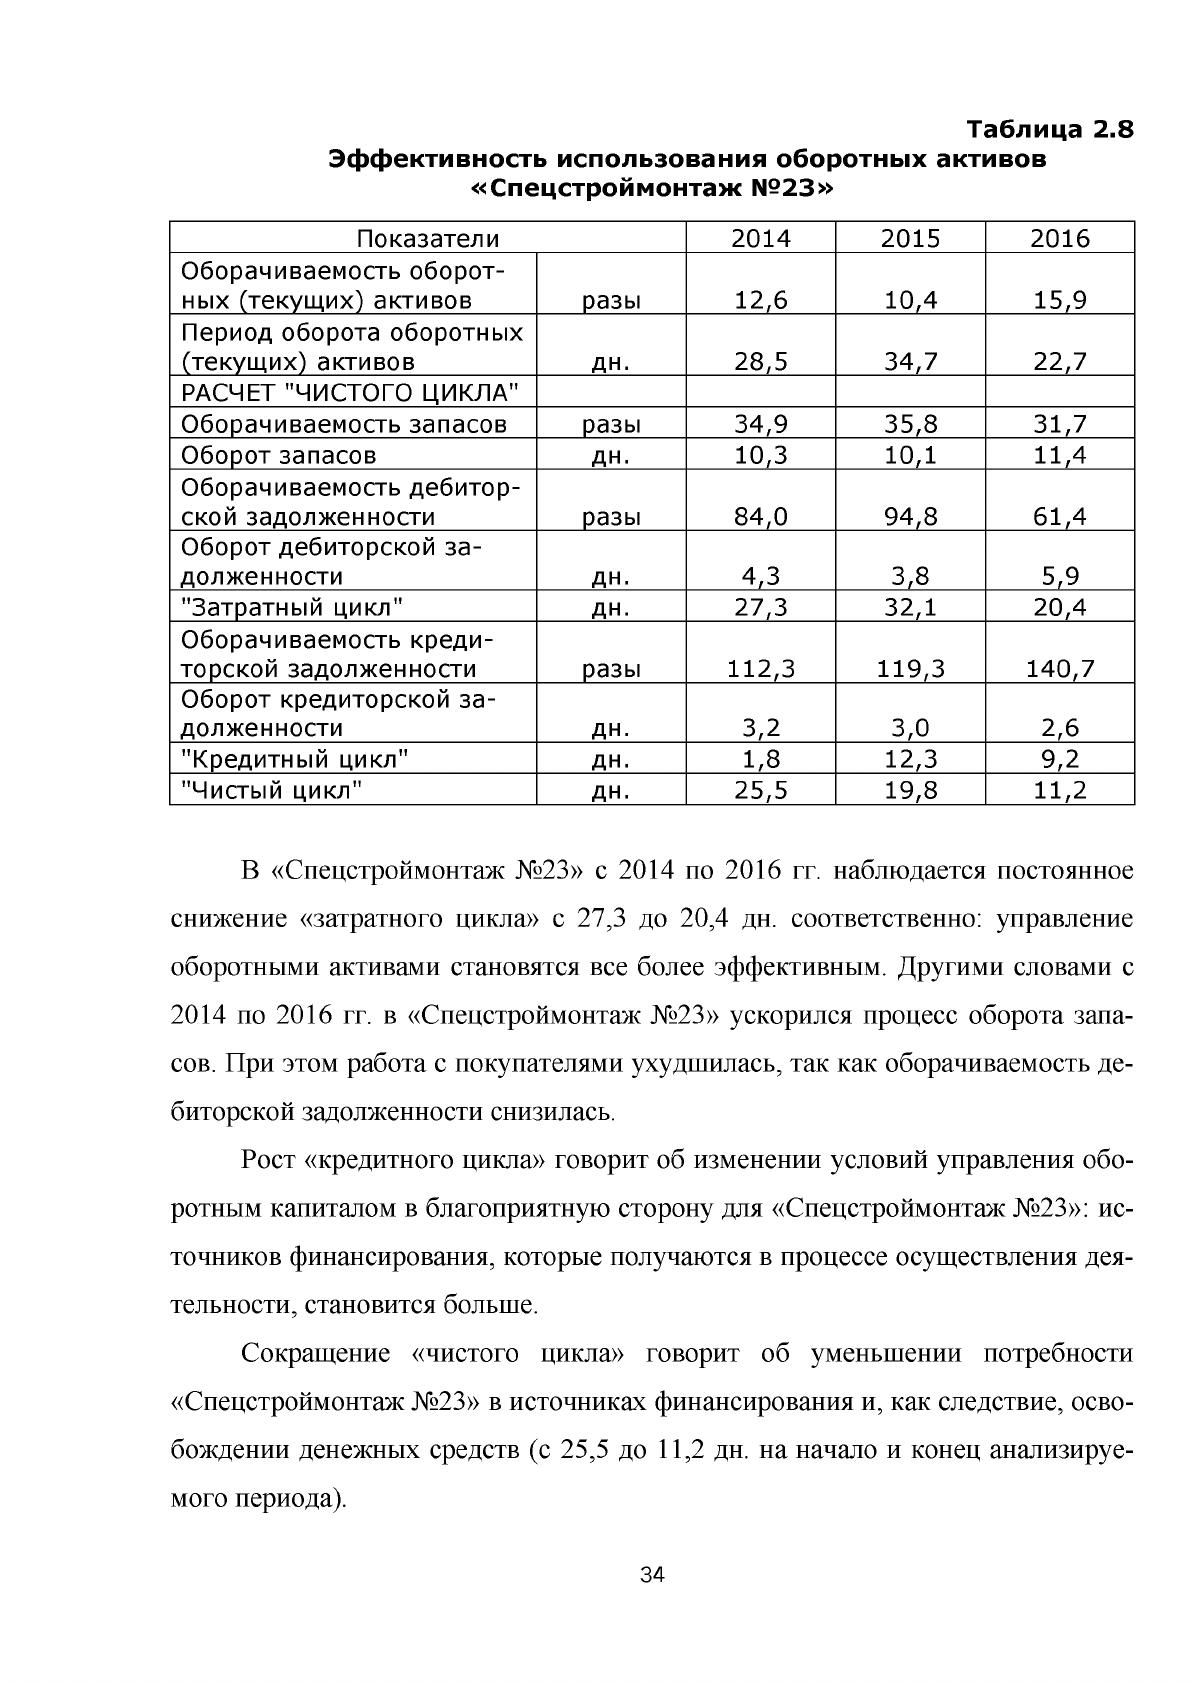
Таблица 2.8
Эф ф ективность использования оборотны х активов
«Спец стройм онтаж № 23»
Показатели 2014
2015 2016
Оборачиваемость оборот
ных (текущих) активов разы
12,6
10,4
15,9
Период оборота оборотных
(текущих) активов
дн.
28,5
34,7 22,7
РАСЧЕТ "ЧИСТОГО ЦИКЛА”
Оборачиваемость запасов разы 34,9
35,8 31,7
Оборот запасов
дн.
10,3 10,1 11,4
Оборачиваемость дебитор
ской задолженности
разы
84,0 94,8
61,4
Оборот дебиторской за
долженности
дн.
4,3 3,8 5,9
"Затратный цикл"
дн.
27,3
32,1 20,4
Оборачиваемость креди
торской задолженности
разы
112,3 119,3
140,7
Оборот кредиторской за
долженности
дн.
3,2
3,0 2,6
"Кредитный цикл"
дн.
1,8
12,3
9,2
"Чистый цикл"
дн.
25,5 19,8
11,2
В «Спецстроймонтаж №23» с 2014 по 2016 гг. наблюдается постоянное
снижение «затратного цикла» с 27,3 до 20,4 дн. соответственно: управление
оборотными активами становятся все более эффективным. Другими словами с
2014 по 2016 гг. в «Спецстроймонтаж №23» ускорился процесс оборота запа
сов. При этом работа с покупателями ухудшилась, так как оборачиваемость де
биторской задолженности снизилась.
Рост «кредитного цикла» говорит об изменении условий управления обо
ротным капиталом в благоприятную сторону для «Спецстроймонтаж №23»: ис
точников финансирования, которые получаются в процессе осуществления дея
тельности, становится больше.
Сокращение «чистого цикла» говорит об уменьшении потребности
«Спецстроймонтаж №23» в источниках финансирования и, как следствие, осво
бождении денежных средств (с 25,5 до 11,2 дн. на начало и конец анализируе
мого периода).
34
Ликвидность баланса - это степень покрытия обязательств «Спецстрой-
монтаж №23» активами, срок превращения которых в денежные средства соот
ветствует сроку погашения обязательств. От степени ликвидности баланса за
висит платежеспособность «Спецстроймонтаж №23». Основной признак лик
видности - превышение стоимости оборотных активов над краткосрочными
пассивами.
Для проведения анализа ликвидности баланса «Спецстроймонтаж №23»
статьи активов группируют по степени ликвидности - от наиболее быстро пре
вращаемых в деньги к наименее. Пассивы же группируют по срочности оплаты
обязательств. Группировка активов и пассивов «Спецстроймонтаж №23» пред
ставлена в таблице 2.9.
Таблица 2.9
Группировка активов и пассивов « Спецстроймонтаж № 23»
Наименование
Показатель
Формула
по балан
су
2013
2014
2015
Наиболее ликвид
ные активы
А1
стр. 1250
+ 1240
45 600 116 500 116 700
Быстро реализуемые
активы
А2 стр. 1230 164 580 167 950
301 760
Медленно реализуе
мые активы
А3
стр. 1210
+ 1220 +
1260 -
12605
395 930 445 040 585 390
Трудно реализуемые
активы
А4 стр. 1100
3 124
280
3 474
110
4 818
900
Итого активы
ВА
4 219
540
5 009
940
5 986
060
Наиболее срочные
обязательства
П1 стр. 1520
123 080 133 450 131 710
Краткосрочные пас
сивы
П2
стр. 1510
+ 1540 +
1550
544 170
213 320 270 540
Долгосрочные пас
сивы
П3
стр. 1400
1 116
220
2 087
240
2 432
020
Постоянные пассивы
П4
стр. 1300
+ 1530 -
12605
2 372
970
2 500
200
3 077
490
Итого пассивы ВР
4 219
540
5 009
940
5 986
060
35
Сравним полученные показатели с нормативными значениями
(табл. 2.10).
Таблица 2.10
Сравнение активов и пассивов « Спецстроймонтаж № 23»
Нормативные показатели
Соотношение активов и пассивов ба
ланса
2014
2015 2016
А1=>П1 А1<П1 А1<П1 А1<П1
А 2=>П 2 А2<П2 А2<П2 А2>П2
А 3=>П 3 А3<П3 А3<П3 А3<П3
А4<П 4 А4>П4 А4>П4 А4>П4
Таким образом, баланс «Спецстроймонтаж №23» неликвиден на момент
составления и в течении анализируемого периода.
Более детально состояние ликвидности характеризуют различные коэф
фициенты (табл. 2.11).
Таблица 2.11
Показатели ликвидности «С пецстройм он таж № 23»
Показатели 2014
2015 2016 Норма
Коэффициент текущей
ликвидности
0,91 2,10 2,50 1,0-2,0
Коэффициент быстрой
ликвидности
0,31
0,82 1,04
0,7-1,5
Коэффициент абсолютной
ликвидности 0,07 0,34
0,29
0,2
Общий показатель лик
видности баланса 0,34
0,39
0,44
более 1
Коэффициента текущей ликвидности выше нормы в 2014 и 2015 гг. (бо
лее 2) говорит о нерациональном использовании средств «Спецстроймонтаж
№23». Следовательно, у компании средств больше, чем необходимо для пога
шения краткосрочных обязательств в течение года.
Коэффициент быстрой ликвидности в 2014 г. ниже нормы и составляет
0,31. В 2015 и 2016 гг. находится в пределах нормы. Данная ситуация свиде
тельствует об улучшении структуры капитала. Аналогичное положение и у ко
эффициента абсолютной ликвидности.
36
Общий показатель ликвидности баланса «Спецстроймонтаж №23» оцени
вает изменения финансовой ситуации в компании с точки зрения платежеспо
собности. С 2014 по 2016 гг. он колеблется от 0,34 до 0,44. Данный показатель
применяется при выборе надежного партнера из множества потенциальных на
основе анализа финансовой отчетности.
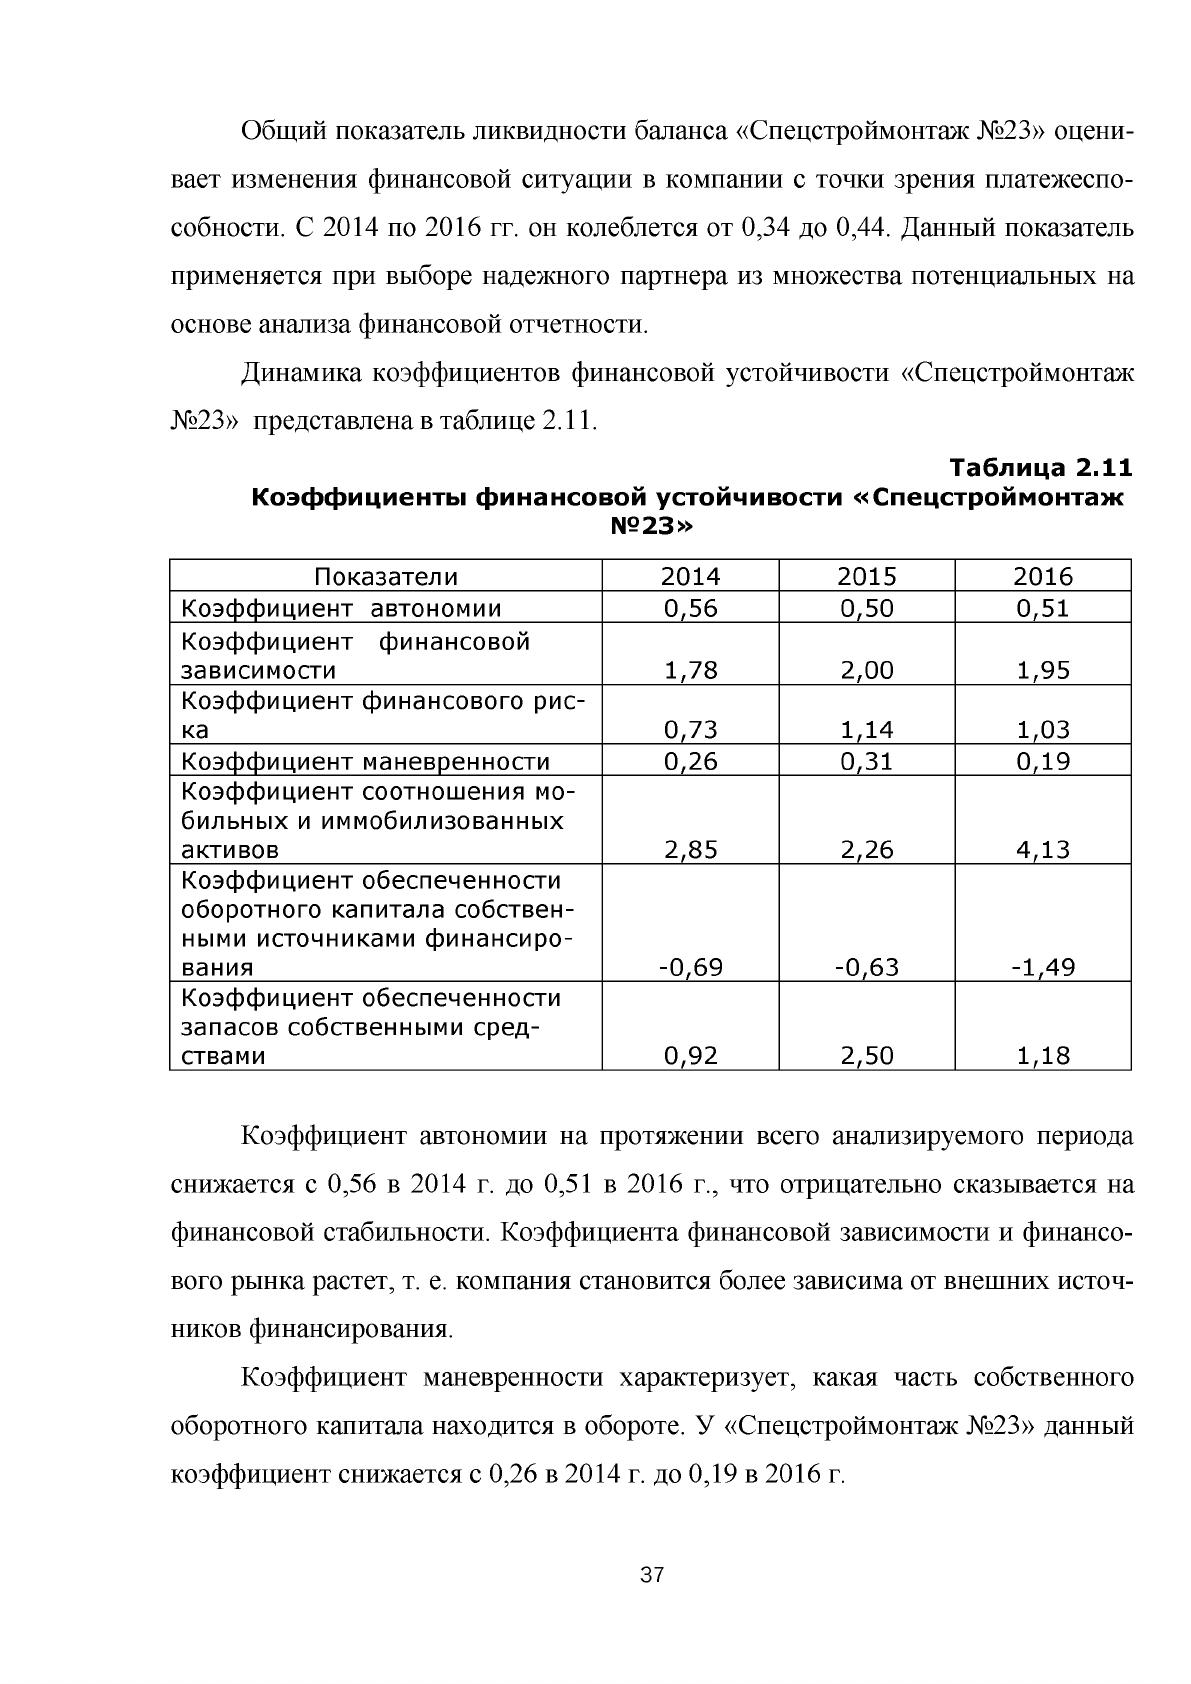
Динамика коэффициентов финансовой устойчивости «Спецстроймонтаж
№23» представлена в таблице 2.11.
Таблица 2.11
Коэф ф ициенты ф инансовой устойчивости « Спецстроймонтаж
№ 23»
Показатели 2014
2015 2016
Коэффициент автономии
0,56 0,50 0,51
Коэффициент финансовой
зависимости
1,78 2,00 1,95
Коэффициент финансового рис
ка 0,73 1,14 1,03
Коэффициент маневренности
0,26 0,31 0,19
Коэффициент соотношения мо
бильных и иммобилизованных
активов
2,85 2,26 4,13
Коэффициент обеспеченности
оборотного капитала собствен
ными источниками финансиро
вания
-0,69 -0,63 -1,49
Коэффициент обеспеченности
запасов собственными ср ед
ствами
0,92
2,50 1,18
Коэффициент автономии на протяжении всего анализируемого периода
снижается с 0,56 в 2014 г. до 0,51 в 2016 г., что отрицательно сказывается на
финансовой стабильности. Коэффициента финансовой зависимости и финансо
вого рынка растет, т. е. компания становится более зависима от внешних источ
ников финансирования.
Коэффициент маневренности характеризует, какая часть собственного
оборотного капитала находится в обороте. У «Спецстроймонтаж №23» данный
коэффициент снижается с 0,26 в 2014 г. до 0,19 в 2016 г.
37
Источник: https://baza.diplomsite.ru/previewfile/2874