Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
строймонтаж №23», по которым имеется возможность произвести взаимозаче
ты.
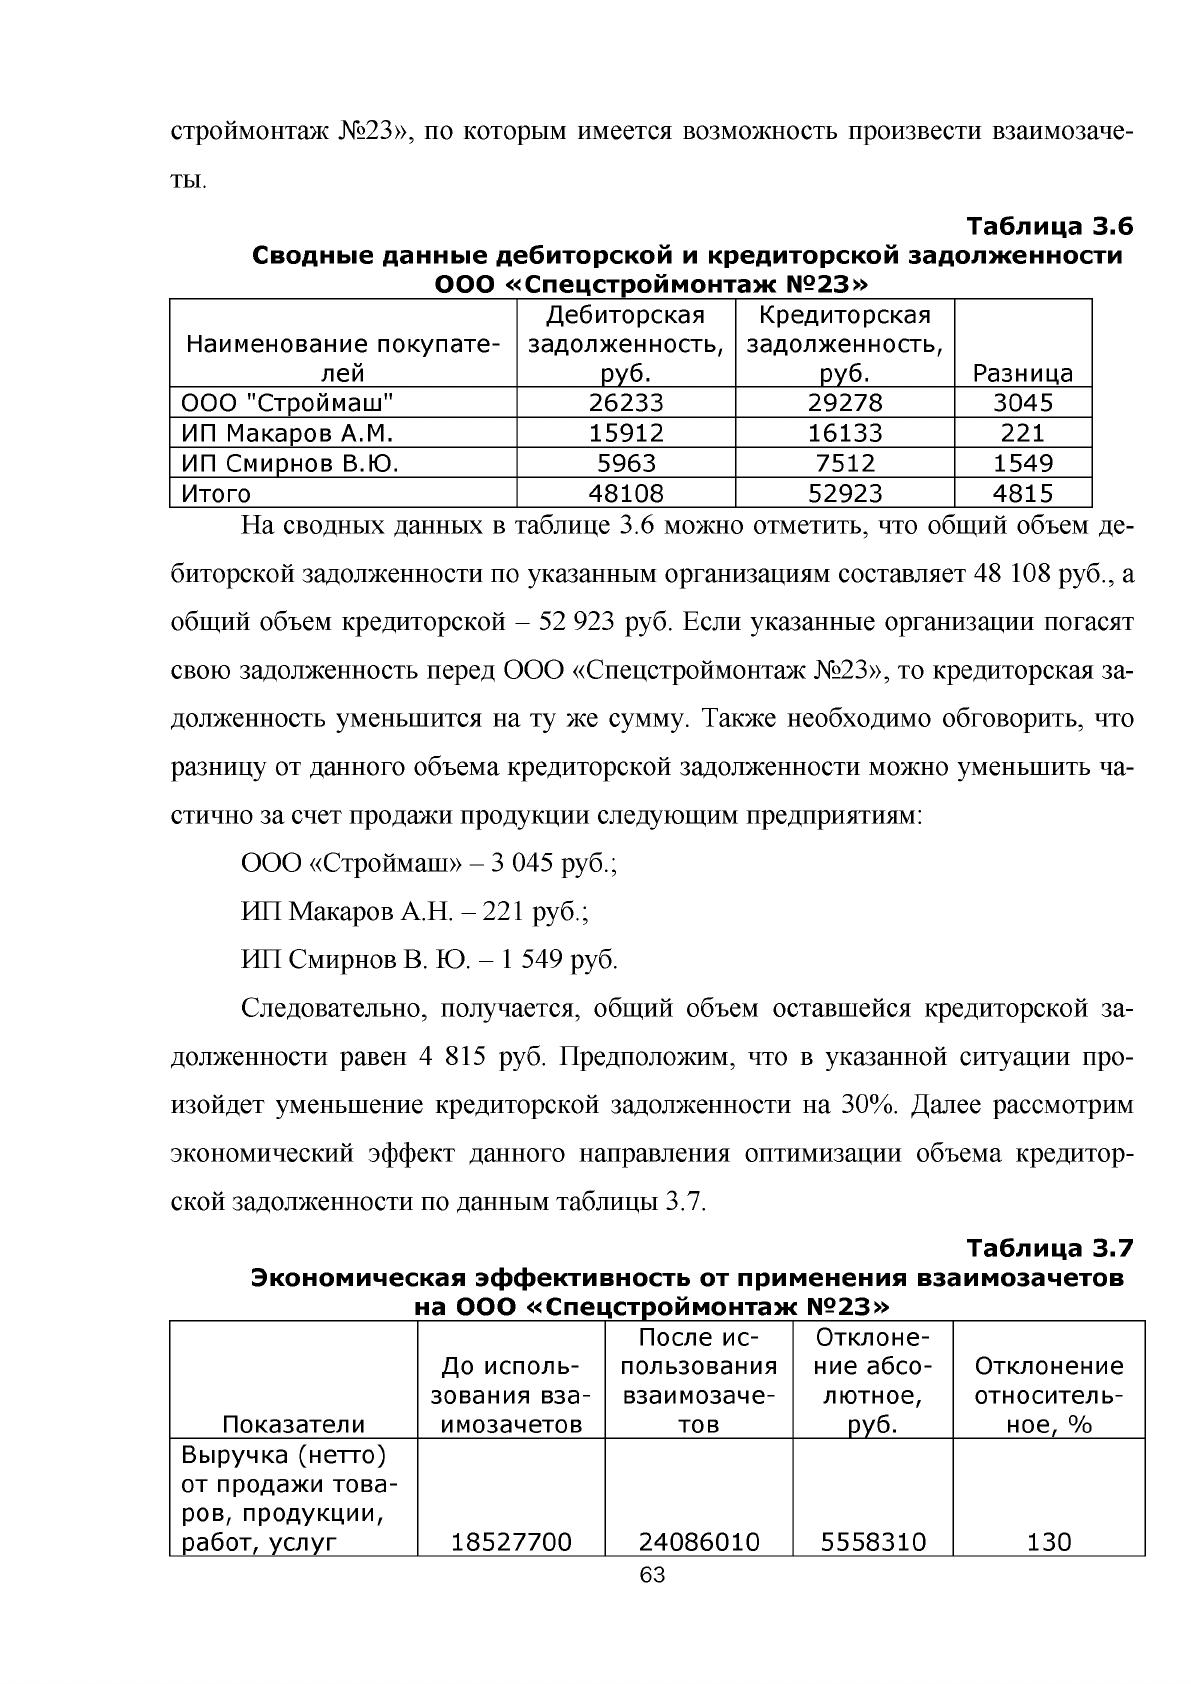
Таблица 3.6
Сводны е данны е дебиторской и кредиторской задолж енности
_____________
ООО « Спецстроймонтаж № 23»________________
Наименование покупате
лей
Дебиторская
задолженность,
руб.
Кредиторская
задолженность,
руб.
Разница
ООО "Строймаш"
26233 29278 3045
ИП Макаров А.М. 15912
16133
221
ИП Смирнов В.Ю.
5963
7512
1549
Итого 48108 52923 4815
На сводных данных в таблице 3.6 можно отметить, что общий объем де
биторской задолженности по указанным организациям составляет 48 108 руб., а
общий объем кредиторской - 52 923 руб. Если указанные организации погасят
свою задолженность перед ООО «Спецстроймонтаж №23», то кредиторская за
долженность уменьшится на ту же сумму. Также необходимо обговорить, что
разницу от данного объема кредиторской задолженности можно уменьшить ча
стично за счет продажи продукции следующим предприятиям:
ООО «Строймаш» - 3 045 руб.;
ИП Макаров А.Н. - 221 руб.;
ИП Смирнов В. Ю. - 1 549 руб.
Следовательно, получается, общий объем оставшейся кредиторской за
долженности равен 4 815 руб. Предположим, что в указанной ситуации про
изойдет уменьшение кредиторской задолженности на 30%. Далее рассмотрим
экономический эффект данного направления оптимизации объема кредитор
ской задолженности по данным таблицы 3.7.
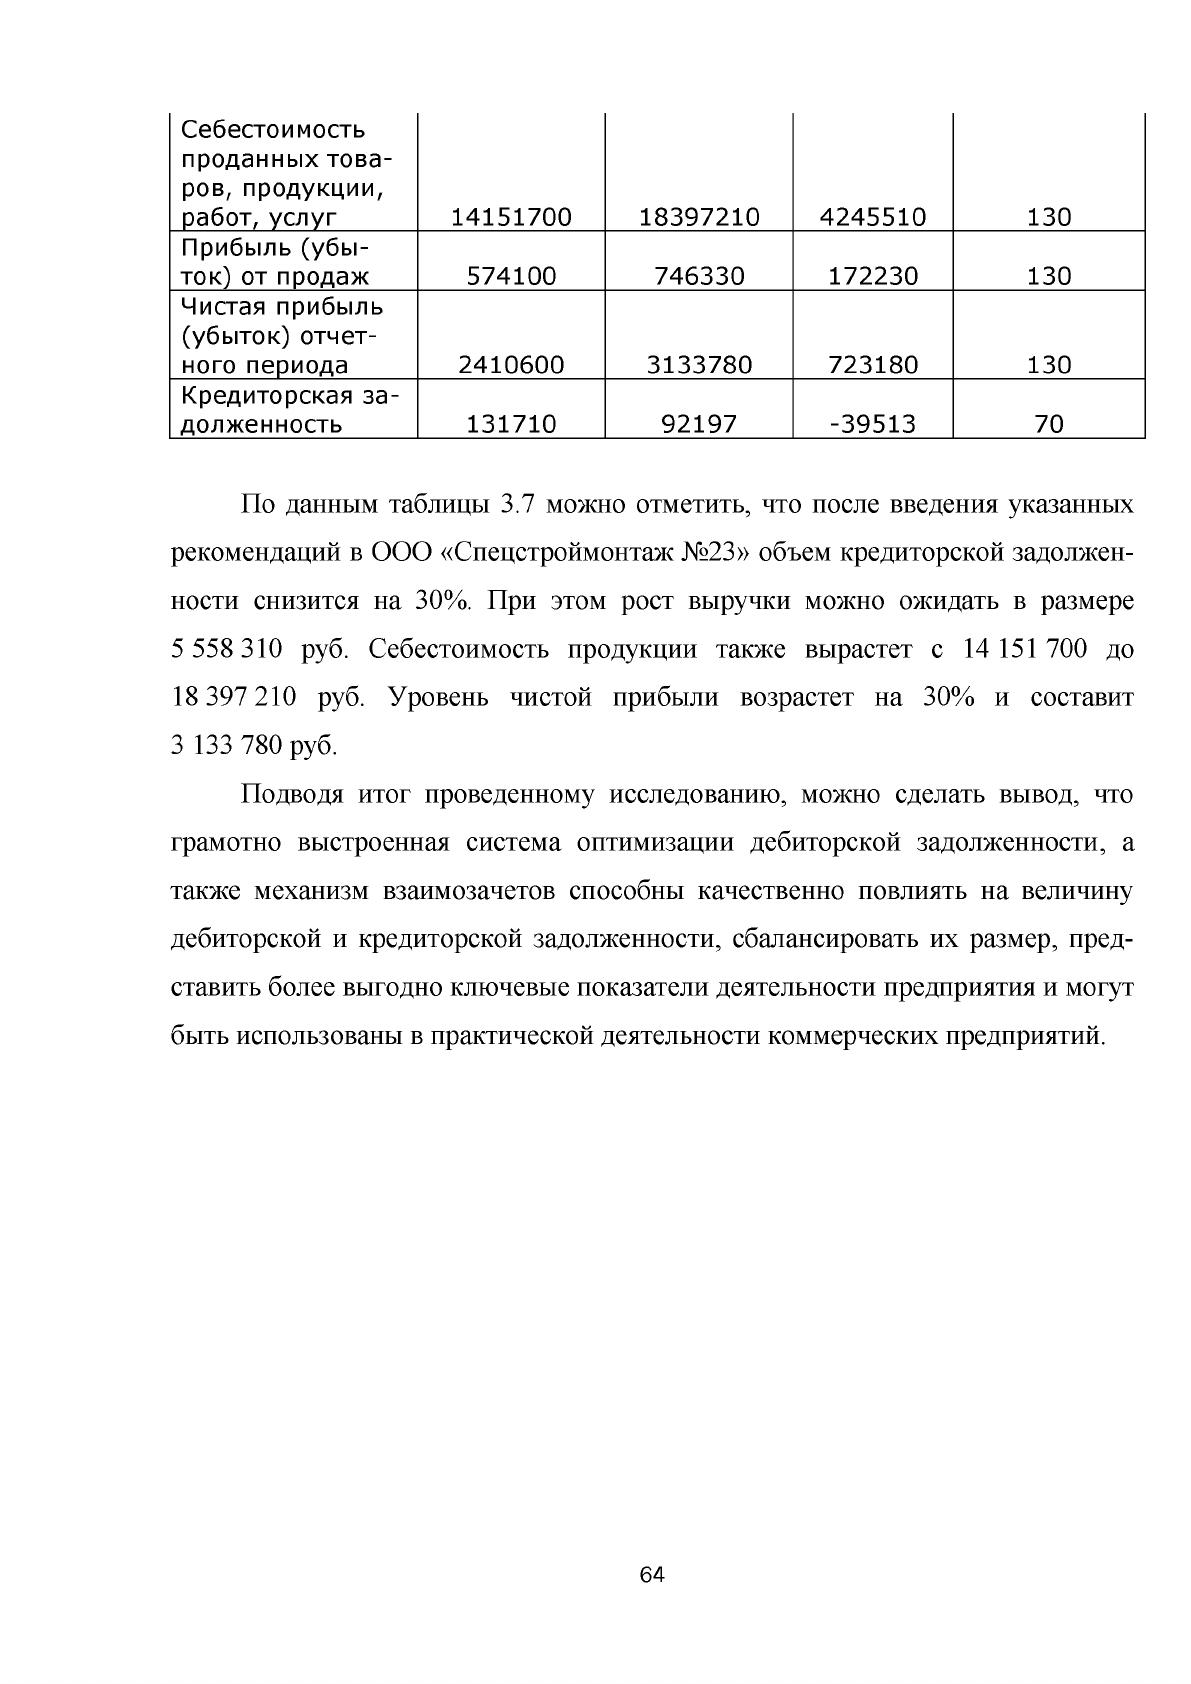
Таблица 3.7
Экономическая эф ф ективность от применения взаимозачетов
___________
на ООО « Спец строймонтаж № 23» _____________
Показатели
До исполь
зования вза
имозачетов
После ис
пользования
взаимозаче
тов
Отклоне
ние абсо
лютное,
руб.
Отклонение
относитель
ное, %
Выручка (нетто)
от продажи това
ров, продукции,
работ, услуг
18527700 24 086010 5558310 130
63
С ебестоимость
проданны х тов а
ров, продукции,
работ, услуг
1 4 1 5 1 7 0 0
1 8 3 9 7 2 1 0 4 2 4 5 5 1 0 130
Прибыль (убы
ток) от п р одаж
5 7 4 1 0 0 7 4 6 3 3 0 1 7 2 2 3 0 130
Чистая прибыль
(убы ток) отчет
ного пер и ода
2 4 1 0 6 0 0 3 1 3 3 7 8 0 7 2 3 1 8 0 130
К редиторская з а
дол ж ен ность
1 3 1 7 1 0
9 2 1 9 7
-3 9 5 1 3 70
По данным таблицы 3.7 можно отметить, что после введения указанных
рекомендаций в ООО «Спецстроймонтаж №23» объем кредиторской задолжен
ности снизится на 30%. При этом рост выручки можно ожидать в размере
5 558 310 руб. Себестоимость продукции также вырастет с 14 151 700 до
18 397 210 руб. Уровень чистой прибыли возрастет на 30% и составит
3 133 780 руб.
Подводя итог проведенному исследованию, можно сделать вывод, что
грамотно выстроенная система оптимизации дебиторской задолженности, а
также механизм взаимозачетов способны качественно повлиять на величину
дебиторской и кредиторской задолженности, сбалансировать их размер, пред
ставить более выгодно ключевые показатели деятельности предприятия и могут
быть использованы в практической деятельности коммерческих предприятий.
64
ЗАКЛЮЧЕНИЕ
В ходе решения поставленных задач были получены и сделаны следую
щие выводы:
1) Дебиторская задолженность - это экономическая категория, представ
ляющая собой определенный тип отношений, которые возникают из финансо
вых обязательств одних коммерческих организациях и приобретают форму
авансированного в оборотные средства у других предприятий.
Кредиторская задолженность - это экономическая категория, представ
ляющая обязательство предприятия перед кредиторами, которое возникает в
процессе осуществления деятельности компании и исполнение которого обес
печивает отток денежных средств.
Состояние дебиторской и кредиторской задолженности их размеры и ка
чество оказывают влияние на финансовое состояние предприятия, для улучше
ния финансового положения необходим своевременный анализ задолженности
и качественное управление.
2) Анализ дебиторской задолженности начинают с изучения изменения ее
величины, состава и структуры в целом и по отдельным ее видам на начало и
конец отчетного периода. При этом дебиторскую задолженность надо разде
лить на долгосрочную и краткосрочную. После оценки динамики общей суммы
и составляющих дебиторской задолженности надо выявить причины, вызвав
шие произошедшие изменения. При анализе изменения дебиторской задолжен
ности необходимо сравнивать темпы роста ее общей суммы с темпами роста
выручки, которые должны превышать темпы прироста дебиторской задолжен
ности. При анализе давности образования дебиторской задолженности необхо
димо выделить в ее составе срочную и просроченную задолженность.
На следующем этапе анализа дебиторской задолженности надо рассмот
реть показатели ее оборачиваемости, в качестве которых обычно рассчитыва
ются оборачиваемость средств в оборотах и оборачиваемость в днях.
Следующим этапом анализа расчетов с дебиторами является сравнитель
ный анализ дебиторской и кредиторской задолженности, что позволит оценить
65
соотношение условий предоставления кредита покупателям и заказчикам и по
лучения коммерческого кредита от поставщиков и подрядчиков. Заключитель
ным этапом анализа дебиторской задолженности является прогнозирование
предстоящих расчетов покупателей и заказчиков за отгруженную им продук
цию и товары.
Анализ кредиторской задолженности производится по аналогичным по
казателям.
3) Основными источниками информации для анализа дебиторской и кре
диторской задолженности служат бухгалтерский баланс, приложение к балансу
«Отчет о финансовых результатах» (Форма №2), приложение к бухгалтерскому
балансу «Форма №5», оборотные ведомости, карточки аналитического учета,
данные инвентаризации, первичные документы, журналы-ордера и ведомости
синтетического учета, расчетные ведомости по начислению заработной платы
работникам, действующие нормативные документы, определяющие ставки и
льготы при производстве расчетов по направлениям платежей, другие отчетные
формы.
4) Многопрофильная компания ООО «Спецстроймонтаж №23» создана в
ноябре 1999 г. Основным видом экономической деятельности является «строи
тельство инженерных коммуникаций для водоснабжения и водоотведения, га
зоснабжения». Также ООО «Спецстроймонтаж №23» работает еще по 10
направлениям.
Миссия компании ООО «Спецстроймонтаж №23» - стремиться повысить
доступность выпускаемой продукции для жителей Иркутской области и других
регионов Сибирского Федерального округа России, обеспечивая своим клиен
там высокие стандарты сервиса. Организационная структура компании «Спец-
строймонтаж №23» построена по линейно-функциональному типу.
5) Валюта баланса «Спецстроймонтаж №23» выросла с 2014 г. по 2016 г.
на 41,9%. Основной удельный вес в структуре активов в 2014 г. занимают вне
оборотные активы (74%), однако к 2015 г. их доля снижается до 69,3%, а в
2016 г. рост до 80,5% .
66
В структуре внеоборотных активов наибольший удельный вес занимают
основные средства, при этом величина их растет. Оборотные активы возросли
за анализируемый период с 2014 г. по 2016 г. на 6,6%. Основной удельный вес в
структуре оборотных активов занимают запасы (9,8% от общей величины акти
вов в 2016 г.).
Собственный капитал вырос с на 29,7%. Они занимают наибольший
удельный вес в структуре пассивов, однако его доля снижается с 56,2% в 2014
г. до 51,4% в 2016 г. Краткосрочные обязательства показали снижение
Коэффициента текущей ликвидности выше нормы в 2014 и 2015 гг. (бо
лее 2) говорит о нерациональном использовании средств «Спецстроймонтаж
№23». Следовательно, у компании средств больше, чем необходимо для пога
шения краткосрочных обязательств в течение года.
Выручка от продаж за период с 2014 г. по 2016 г. выросла с на 34%. Тем
пы прироста существенно отличались внутри анализируемого периода.
На основании анализа можно сделать вывод, что у «Спецстроймонтаж
№23» первый тип финансовой устойчивости, при котором компания нормально
финансово устойчивая организация.
6) Дебиторская задолженность выросла с 2014 г. по 2016 г. на 83,4%. С
2014 г. по 2015 г. уровень дебиторской задолженности существенно не изме
нялся. Однако в 2016 г. объем дебиторской задолженности вырос на 79,7%.
Наибольший удельный вес в структуре дебиторской задолженности занимает
краткосрочная задолженность. Объем краткосрочной дебиторской задолженно
сти вырос на 89,7%. При этом их доля в структуре активов постоянно растет: с
84,8% в 2014 г. до 87,7% в 2016 г. В основном краткосрочная задолженность
формируется за счет неоплаченных расчетов покупателями и заказчиками.
Оборачиваемость дебиторской задолженности снижается с 84 раз в 2014 г. до
61,4 раз в 2016 г. Снижение коэффициента оборачиваемости также свидетель
ствует о росте периоде оборота дебиторской задолженности. Данный показа
тель вырос с 4,3 дн. в 2014 г. до 5,9 дн. в 2016 г. Доля дебиторской задолжен
ности в составе выручке выросла с 1,19% в 2014 г. до 1,63% в 2016 г., что гово
67
Источник: https://baza.diplomsite.ru/previewfile/2874