Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
ром и клиентом, в то время как бремя кредита клиент несет практически едино
лично.
Рис. 1. Предоставление факторинговых услуг при продаже товаров*: 1 - клиент поставляет контрагенту
товар с отсрочкой платежа; 2 - клиент уступает право денежного требования по поставке фактору; 3 -
фактор выплачивает клиенту до 90% от суммы денежного требования (авансовый платеж);4 - контрагент
клиента (дебитор) по истечении периода отсрочки платежа перечисляет деньги за поставленный товар
фактору; $ - фактор перечисляет клиенту разницу между суммой денежного требования и авансовым
платежом, за вычетом факторинговой комиссии
Рисунок 3.1. Предоставление ф акторинговы х услуг
2) Поставщик экономит на расходах по оформлению кредитного догово
ра, не платит проценты за пользование чужими деньгами, от него не требуется
при наступлении срока погашения кредита производить мобилизацию денеж
ных средств, изымая их из оборота.
3) Факторинговые компании могут дополнительно предоставлять своим
клиентам услуги по страхованию рисков, связанных с неполной оплатой това
ров, просрочкой платежа или изменением валютных курсов, информировать о
платежной дисциплине покупателей, вести бухгалтерский учет, а также осу
ществлять управление дебиторской задолженностью
Факторинг - это оптимальное решение, так как у предприятия, как было
выявлено во второй главе данного исследования, существует дебиторская за
долженность.
Для оценки эффективности использования факторинга при управлении
дебиторской задолженностью в качестве примера возьмем договор поставки
ООО «Спецстроймонтаж №23» комплектующих на общую сумму
53
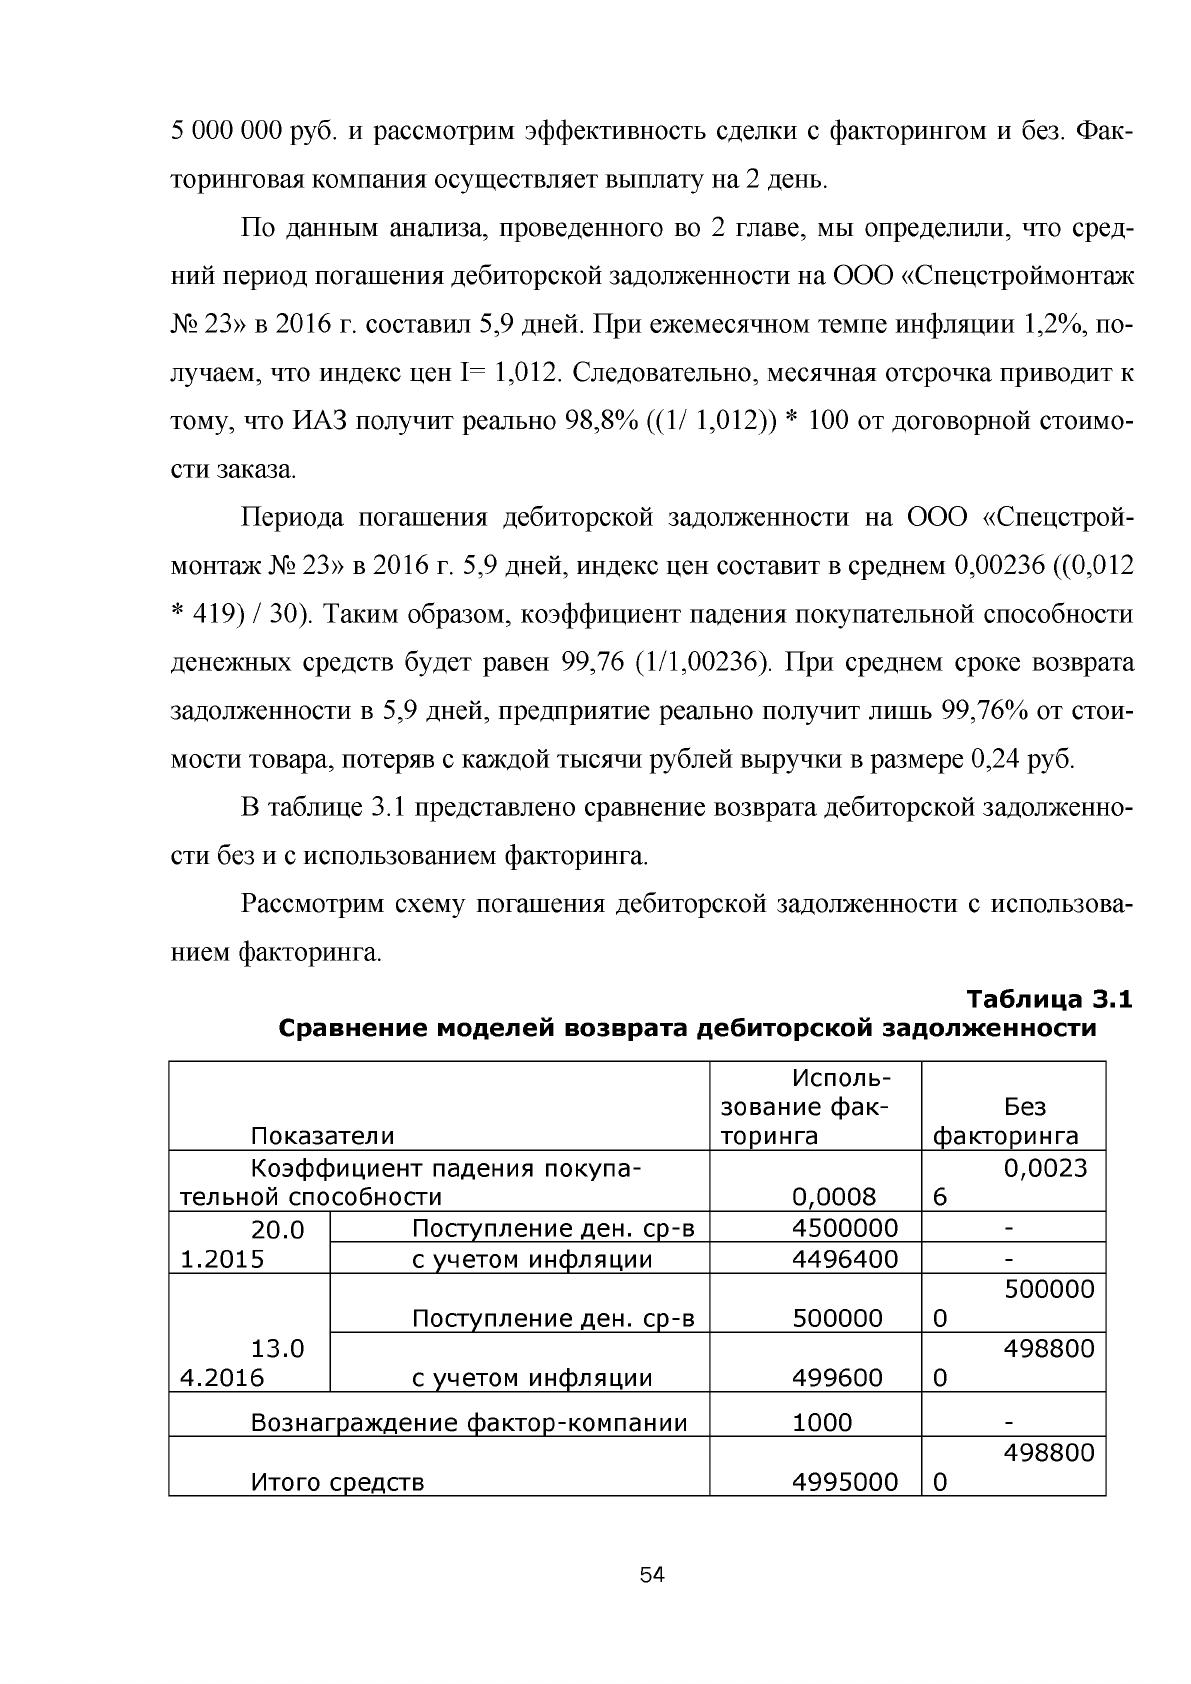
5 000 000 руб. и рассмотрим эффективность сделки с факторингом и без. Фак
торинговая компания осуществляет выплату на 2 день.
По данным анализа, проведенного во 2 главе, мы определили, что сред
ний период погашения дебиторской задолженности на ООО «Спецстроймонтаж
№ 23» в 2016 г. составил 5,9 дней. При ежемесячном темпе инфляции 1,2%, по
лучаем, что индекс цен I= 1,012. Следовательно, месячная отсрочка приводит к
тому, что ИАЗ получит реально 98,8% ((1/ 1,012)) * 100 от договорной стоимо
сти заказа.
Периода погашения дебиторской задолженности на ООО «Спецстрой-
монтаж № 23» в 2016 г. 5,9 дней, индекс цен составит в среднем 0,00236 ((0,012
* 419) / 30). Таким образом, коэффициент падения покупательной способности
денежных средств будет равен 99,76 (1/1,00236). При среднем сроке возврата
задолженности в 5,9 дней, предприятие реально получит лишь 99,76% от стои
мости товара, потеряв с каждой тысячи рублей выручки в размере 0,24 руб.
В таблице 3.1 представлено сравнение возврата дебиторской задолженно
сти без и с использованием факторинга.
Рассмотрим схему погашения дебиторской задолженности с использова
нием факторинга.
Таблица 3.1
Сравнение моделей возврата дебиторской задолж енности
Показатели
Исполь
зование фак
торинга
Без
факторинга
Коэффициент падения покупа
тельной способности
0,0008
0,0023
6
20.0
1.2015
Поступление ден. ср-в 4500000
-
с учетом инфляции
4496400
-
13.0
4.2016
Поступление ден. ср-в 500000
500000
0
с учетом инфляции
499600
4988 0 0
0
Вознаграждение фактор-компании 1000
-
Итого средств
4995000
4988 0 0
0
54
Первые денежные средства ООО «Спецстроймонтаж № 23» поступают от
фактор-компании через 2 дня после заключения договора в размере 90% от
суммы договора 4 500 000 (0,9*5 000 000=4 500 000 руб.). За эти дни денежные
средства обесцениваются и с учетом коррекции инфляции составляют
4 496 400 руб. Оставшиеся 10% от суммы договора поступают на счет через 5,9
дн. Таким образом, реальная сумма поступлений с учетом обесценивания со
ставит 499 600 руб. В итоге после прошествии 6 дн. — периода оборота деби
торской задолженности, реальная сумма денежных средств, которая поступит в
счет оплаты договора составит 4 995 000 руб., с учетом выплаты вознагражде
ния фактор-компании, вместо 5 000 000 руб. указанных в договоре.
Без использования факторинга данная сумма снижается до
4 988 000 руб., что на 7000 руб. меньше, чем при первой схеме, экономический
эффект очевиден.
2. Управление дебиторской задолженности путем проведения мероприя
тий по ее снижению.
2.1. Одной из причин возникновения дебиторской задолженности являет
ся заключение договоров с отсрочкой платежей. Для реализации мероприятий
по снижению дебиторской задолженности ООО «Спецстроймонтаж № 23»
необходимо оптимизировать условия заключения договоров. При этом на про
дажу продукции преимущественной должна стать предоплата, а по договорам
закупок — отсрочка платежа. Мероприятие направлено на преодоление тен
денции увеличения дебиторской задолженности, которая сложилась сейчас на
ООО «Спецстроймонтаж № 23». Ускорение оборачиваемости оборотных
средств неотъемлемо от снижения дебиторской задолженности.
Рассчитаем экономический эффект данного мероприятия. Исходные дан
ные предоставлены в таблице 3.2.
55
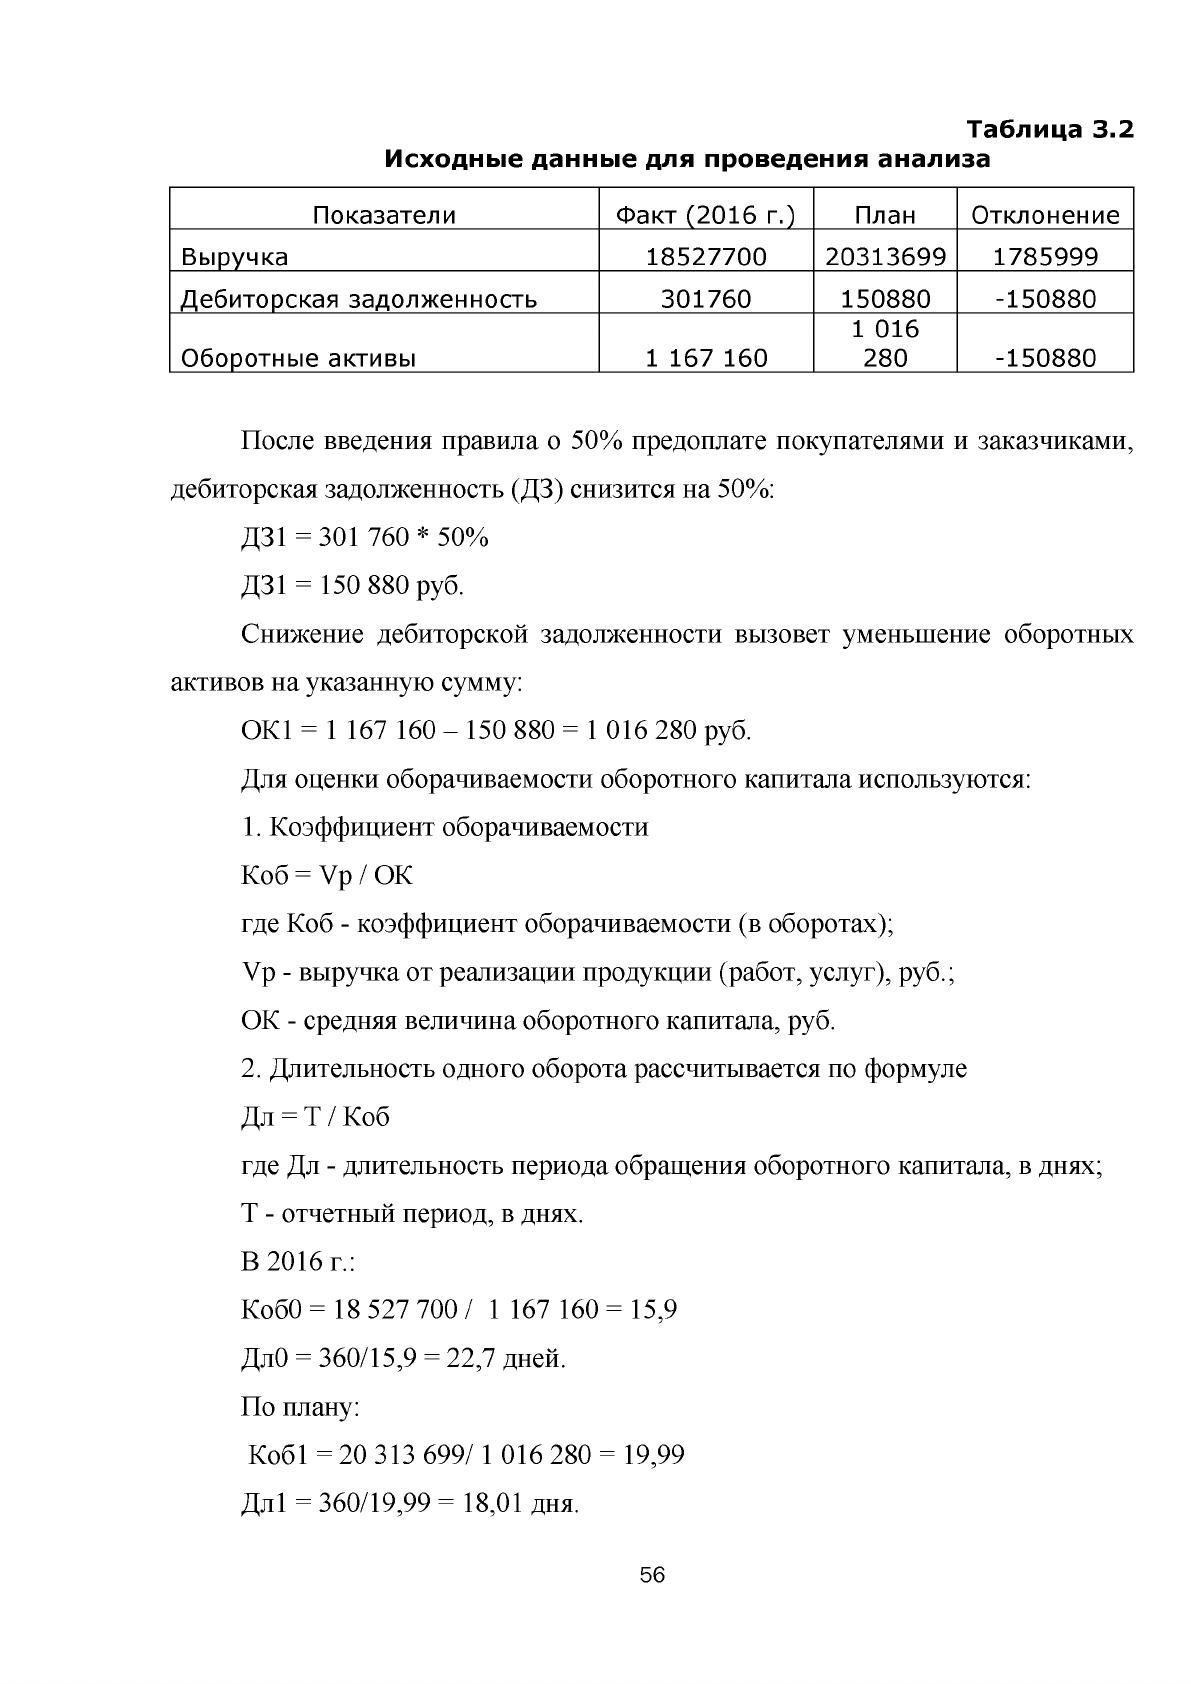
Таблица 3.2
Исходны е данны е для проведения анализа
Показатели Факт (2016 г.) План
Отклонение
Выручка
18527700
2031 3 6 9 9 1785999
Дебиторская задолженность
301760 150880 -150880
Оборотные активы
1 167 160
1 016
280 -150880
После введения правила о 50% предоплате покупателями и заказчиками,
дебиторская задолженность (ДЗ) снизится на 50%:
ДЗ1 = 301 760 * 50%
ДЗ1 = 150 880 руб.
Снижение дебиторской задолженности вызовет уменьшение оборотных
активов на указанную сумму:
ОК1 = 1 167 160 - 150 880 = 1 016 280 руб.
Для оценки оборачиваемости оборотного капитала используются:
1. Коэффициент оборачиваемости
Коб = Ур / ОК
где Коб - коэффициент оборачиваемости (в оборотах);
Ур - выручка от реализации продукции (работ, услуг), руб.;
ОК - средняя величина оборотного капитала, руб.
2. Длительность одного оборота рассчитывается по формуле
Дл = Т / Коб
где Дл - длительность периода обращения оборотного капитала, в днях;
Т - отчетный период, в днях.
В 2016 г.:
Коб0 = 18 527 700 / 1 167 160 = 15,9
Дл0 = 360/15,9 = 22,7 дней.
По плану:
Коб1 = 20 313 699/ 1 016 280 = 19,99
Дл1 = 360/19,99 = 18,01 дня.
56
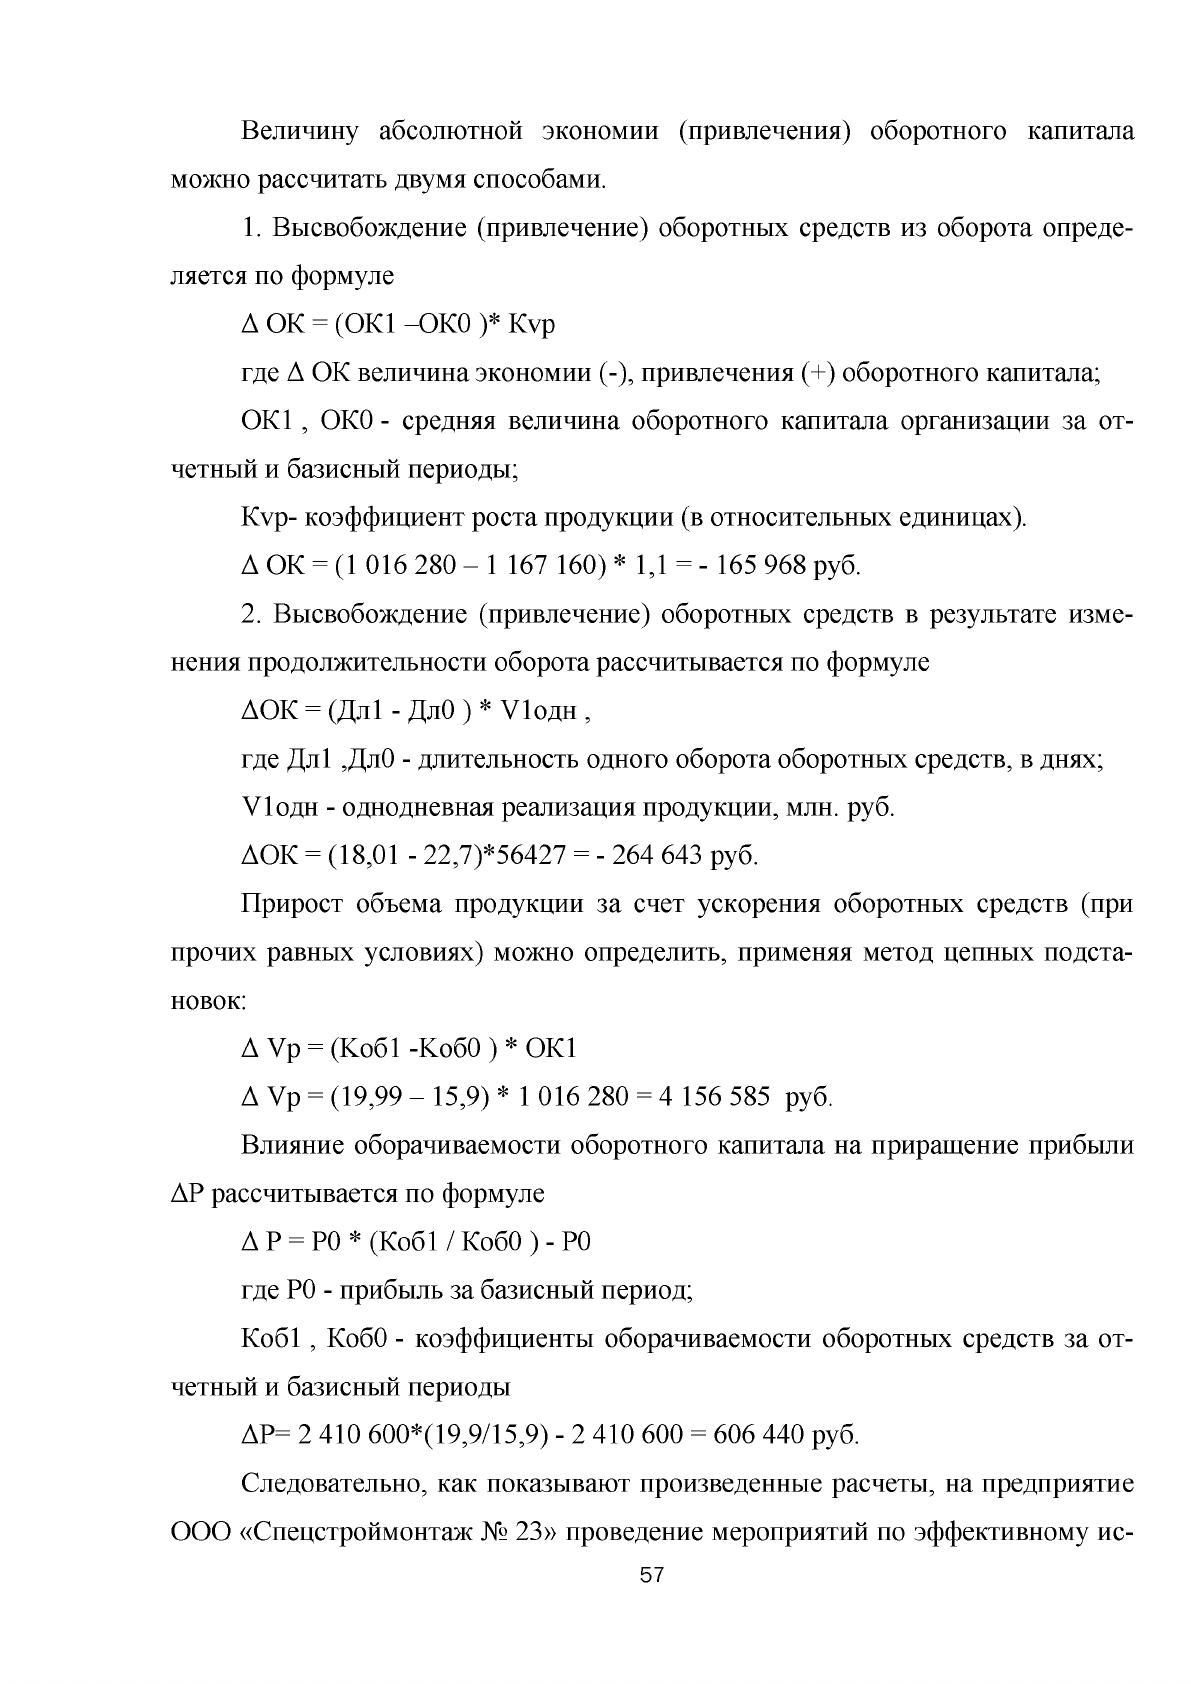
Величину абсолютной экономии (привлечения) оборотного капитала
можно рассчитать двумя способами.
1. Высвобождение (привлечение) оборотных средств из оборота опреде
ляется по формуле
А ОК = (ОК1 -ОКО )* Kvp
где А ОК величина экономии (-), привлечения (+) оборотного капитала;
ОК1 , ОКО - средняя величина оборотного капитала организации за от
четный и базисный периоды;
Кур- коэффициент роста продукции (в относительных единицах).
А ОК = (1 016 280 - 1 167 160) * 1,1 = - 165 968 руб.
2. Высвобождение (привлечение) оборотных средств в результате изме
нения продолжительности оборота рассчитывается по формуле
АОК = (Дл1 - Дл0 ) * У1одн ,
где Дл1 ,Дл0 - длительность одного оборота оборотных средств, в днях;
У1одн - однодневная реализация продукции, млн. руб.
АОК = (18,01 - 22,7)*56427 = - 264 643 руб.
Прирост объема продукции за счет ускорения оборотных средств (при
прочих равных условиях) можно определить, применяя метод цепных подста
новок:
А Ур = (Коб1 -КобО ) * ОК1
А Ур = (19,99 - 15,9) * 1 016 280 = 4 156 585 руб.
Влияние оборачиваемости оборотного капитала на приращение прибыли
АР рассчитывается по формуле
А Р = Р0 * (Коб1 / КобО ) - Р0
где Р0 - прибыль за базисный период;
Коб1 , КобО - коэффициенты оборачиваемости оборотных средств за от
четный и базисный периоды
АР= 2 410 600*(19,9/15,9) - 2 410 600 = 606 440 руб.
Следовательно, как показывают произведенные расчеты, на предприятие
ООО «Спецстроймонтаж № 23» проведение мероприятий по эффективному ис
57
Источник: https://baza.diplomsite.ru/previewfile/2874