Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
пользованию оборотных, приводит к росту прибыли предприятия, а как след
ствие повышения эффективности использования оборотных средств улучшение
финансового состояния предприятия и повышение деловой активности пред
приятия.
2.2. Одно из предложенных направлений в рамках оптимизации дебитор
ской задолженности, это внедрение системы скидок на ООО «Спецстроймон-
таж № 23». Покупателям могут быть предложены следующие скидки в зависи
мости от внесенной предоплаты:
вариант А: если покупатель сразу вносит 20% предоплаты от общей сум
мы, то получает скидку в размере 3%;
вариант Б: если покупатель вносит в счет предоплаты половину от общей
стоимости продукции, то может рассчитывать на 6% скидку.
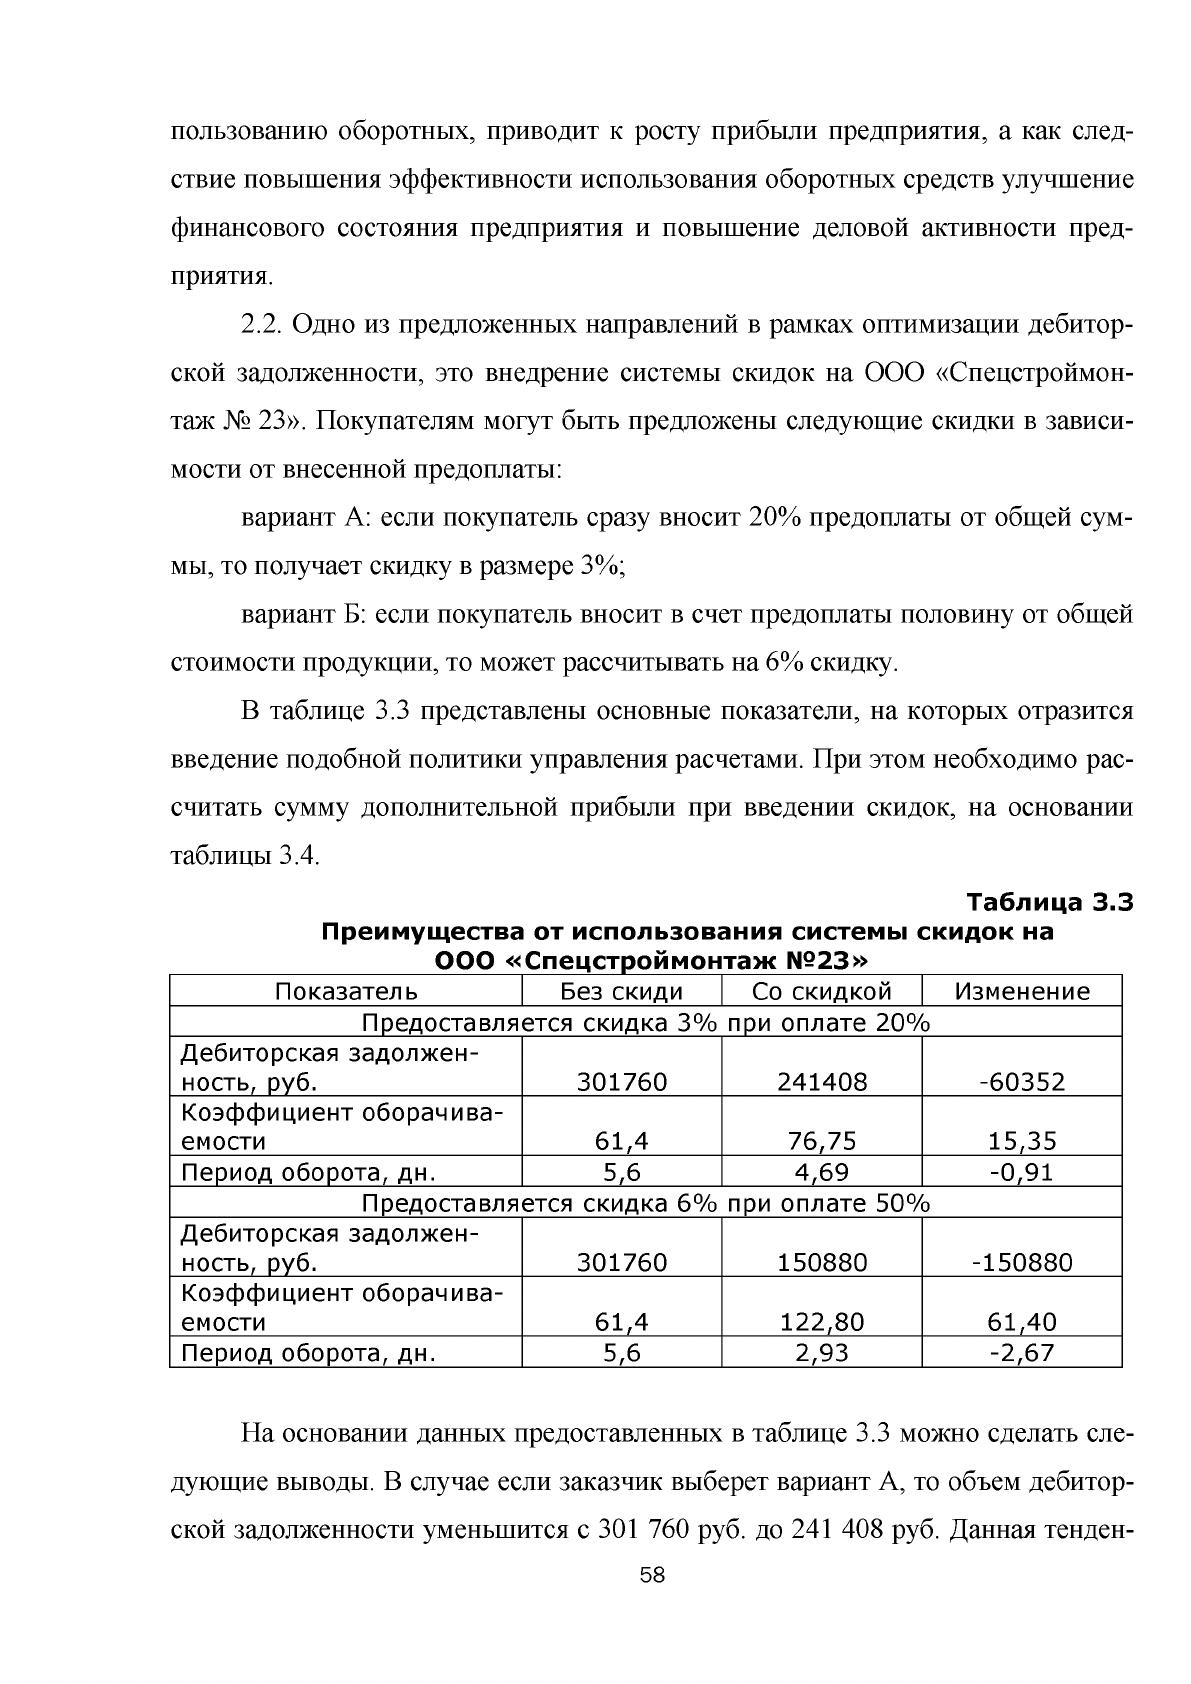
В таблице 3.3 представлены основные показатели, на которых отразится
введение подобной политики управления расчетами. При этом необходимо рас
считать сумму дополнительной прибыли при введении скидок, на основании
таблицы 3.4.
Таблица 3.3
Преимущ ества от использования системы ски док на
________
ООО « Спецстроймонтаж № 23»
______________
Показатель Без скиди Со скидкой
Изменение
Предоставляется скидка 3% при оплате 20%
Дебиторская задолж ен
ность, руб.
301760 241408
-60352
Коэффициент оборачива
емости
61,4
76,75 15,35
Период оборота, дн. 5,6 4,69 -0,91
Предоставляется скидка 6% при оплате 50%
Дебиторская задолж ен
ность, руб.
301760 150880 -150880
Коэффициент оборачива
емости 61,4
122,80 61,40
Период оборота, дн. 5,6 2,93
-2,67
На основании данных предоставленных в таблице 3.3 можно сделать сле
дующие выводы. В случае если заказчик выберет вариант А, то объем дебитор
ской задолженности уменьшится с 301 760 руб. до 241 408 руб. Данная тенден
58
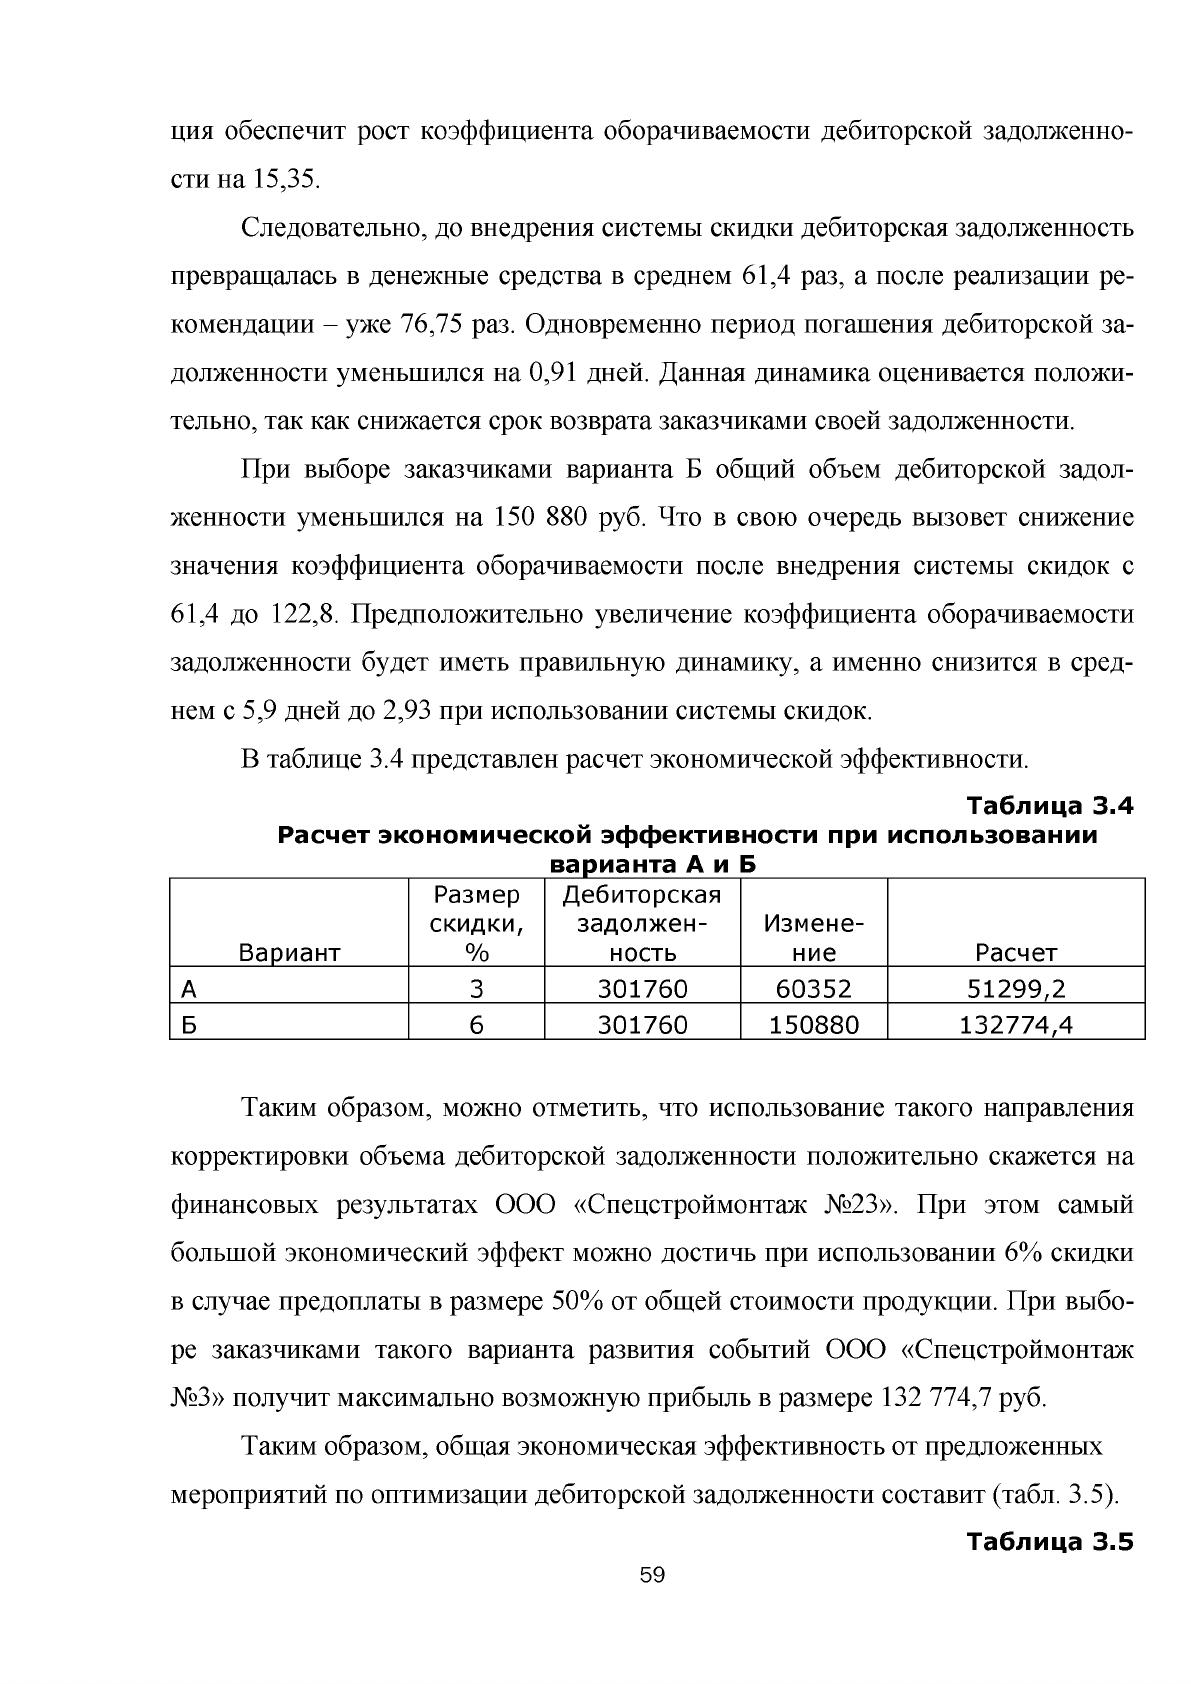
ция обеспечит рост коэффициента оборачиваемости дебиторской задолженно
сти на 15,35.
Следовательно, до внедрения системы скидки дебиторская задолженность
превращалась в денежные средства в среднем 61,4 раз, а после реализации ре
комендации - уже 76,75 раз. Одновременно период погашения дебиторской за
долженности уменьшился на 0,91 дней. Данная динамика оценивается положи
тельно, так как снижается срок возврата заказчиками своей задолженности.
При выборе заказчиками варианта Б общий объем дебиторской задол
женности уменьшился на 150 880 руб. Что в свою очередь вызовет снижение
значения коэффициента оборачиваемости после внедрения системы скидок с
61,4 до 122,8. Предположительно увеличение коэффициента оборачиваемости
задолженности будет иметь правильную динамику, а именно снизится в сред
нем с 5,9 дней до 2,93 при использовании системы скидок.
В таблице 3.4 представлен расчет экономической эффективности.
Таблица 3.4
Расчет эконом ической эф ф ективности при использовании
_________
_________
варианта А и Б
_________
_________________
Вариант
Размер
скидки,
%
Дебиторская
задолж ен
ность
Измене
ние
Расчет
А
3 301760
60352 51299,2
Б
6 301760 150880
132774,4
Таким образом, можно отметить, что использование такого направления
корректировки объема дебиторской задолженности положительно скажется на
финансовых результатах ООО «Спецстроймонтаж №23». При этом самый
большой экономический эффект можно достичь при использовании 6% скидки
в случае предоплаты в размере 50% от общей стоимости продукции. При выбо
ре заказчиками такого варианта развития событий ООО «Спецстроймонтаж
№3» получит максимально возможную прибыль в размере 132 774,7 руб.
Таким образом, общая экономическая эффективность от предложенных
мероприятий по оптимизации дебиторской задолженности составит (табл. 3.5).
Таблица 3.5
59
Общая эф ф ективность от предлож енны х мероприятий
Показатели
руб.
%
1. За счет использования факторинга 7000 0,94
2. При использовании мероприятий по
снижению дебиторской задолженности,
в т.ч. 7392 14,4
99,06
2.1. Ускорение оборачиваемости обо
ротных активов путем внедрения систе
мы предоплаты
606440
81,27
2.2. Внедрение системы скидок 132774,4
17,79
Итого
7462 14,4
100
Таким образом, общая эффективность от реализации предложенных ме
роприятий составит 746214,4 руб.
В основном прибыль предприятия увеличится за счет мероприятий по
снижению дебиторской задолженности (739 214,4 руб.), однако увеличение
прибыли за счет использование факторинга также произойдет (7000 руб.).
Рисунок 3.2. Прибы ль предприятия до и после рекомендаций
При этом прибыль предприятия после реализации рекомендаций по оп
тимизации дебиторской задолженности вырастет с 2 410 600 руб. до
3 156 814,4 руб. Таким образом, можно сделать вывод, что реализация предло
женных мероприятий экономически выгодна.
60
3.2. Рекомендации по оптимизации кредиторской задолженности
Для эффективного управления кредиторской задолженности необходимо
проведение следующих мероприятий:
1. Постоянный контроль кредиторской задолженности, поскольку при
умелом управлении кредиторская задолженность может стать дополнительным,
а главное, дешевым источником привлечения заемных средств. Необходимо
проведение следующих мероприятий, а именно:
- контроль за правильность оформления и составления договоров с
контрагентами в соответствии с действующим законодательством;
- наблюдение за сроками оплаты договоров;
- контроль за своевременным осуществлением платежей.
Ранжирование контрагентов в реестре платежей. Создание уровней
контрагентов позволит существенно сэкономить средства предприятия, а имен
но (рис. 3.3):
Рисунок 3.3. Очередность платеж ей предприятия в реж име
экономии
Управление долговым портфелем предприятия, который может включать
в себя самые разные инструменты, выполняющие стоящие перед ней задачи, а
за счет диверсификации - снижать риск финансовой неустойчивости.
61
2. Планирование объема привлеченных средств. Предприятию ООО
«Спецстроймонтаж № 23» необходимо обезопасить предприятие от риска не
платежеспособности, сохранив финансовую устойчивость путем:
- планирования объем долговых обязательств, удовлетворяя соб
ственные потребности;
- правильного расчета предельного размера заимствований, опреде
ление которого исходит из показателей кредитоспособности предприятия (ли
мит по сумме ликвидных активов, лимит собственных средств). Лимиты долж
ны подвергаться пересмотру с учетом особенности деятельности предприятия.
Осуществление постоянного мониторинга и анализа кредиторских счетов
по временным диапазонам - по месяцам и за более короткие периоды времени,
сравнивание которых позволит оперативно принять решение по улучшению по
зиций с кредиторскими долгами внутри года, квартала или месяца.
Как было сказано выше, для проведения контролирующих мероприятий,
связанных с управлением дебиторской и кредиторской задолженности, на
предприятии ООО «Спецстроймонтаж № 23» необходима служба аудита. Кон
троль должен проводиться линейными руководителями и функциональными
подразделениями предприятия: службой сбыта и закупок, финансово -
экономической службой, бухгалтерией, службой маркетинга, менеджерами и
финансовыми управляющими. На предприятии ООО «Спецстроймонтаж № 23»
организационная структура подразделений достаточно развита, деятельность
производится в больших объемах, что позволяет ввести в штатное расписание
дополнительные единицы сотрудников, в функции которых будет входить дея
тельность по проведению внутрихозяйственного контроля дебиторской и кре
диторской задолженности аудита. Система внутреннего контроля невозможна
без четкого распределения обязанностей и ответственности функциональных
подразделений при проведении операций, связанных с управлением и контро
лем дебиторской и кредиторской задолженностью.
Проанализируем возможность снижения кредиторской задолженности за
счет взаимозачетов. В таблице 3.6 представлены сводные данные ООО «Спец-
62
Источник: https://baza.diplomsite.ru/previewfile/2874