Материал: Недвижимость. финансовый анализ, ипотека. Мещерякова О.К., Мищенко В.Я
А - коэффициенты ликвидности; Б - коэффициент наличия собственных средств;
В - показатели оборачиваемости и рентабельности.
А. Коэффициенты ликвидности
Под ликвидностью понимается способность предприятия платить по своим текущим обязательствам, причем не просто теоретическая способность платить в связи с достаточностью денежных средств, а способность делать это своевременно.
Коэффициенты ликвидности позволяют проанализировать способность предприятия отвечать по своим текущим обязательствам. В результате расчета устанавливается степень обеспеченности предприятия оборотными средствами для расчетов с кредиторами по текущим операциям.
Коэффициент абсолютной ликвидности К1 является наиболее же-
стким критерием ликвидности предприятия и показывает, какая часть краткосрочных долговых обязательств может быть при необходимости погашена за счет имеющихся денежных средств, средств на депозитных счетах и высоколиквидных краткосрочных ценных бумаг.
К1 |
стр.260 стр250(частично) |
. |
(1) |
|
|||
|
Раз.5(стр.690) (стр.640 650) |
|
|
При расчете коэффициента по строке 250 учитываются только государственные ценные бумаги, ценные бумаги Сбербанка России и средства на депозитных счетах. Если информация отсутствует по строке 250, то в расчете К1 данный показатель не учитывается.
Коэффициент быстрой ликвидности (промежуточный коэффи-
циент покрытия) К2 характеризует способность предприятия оперативно выссвободить из хозяйственного оборота денежные средства и погасить долговые обязательства.
К2 |
стр.260 стр.250 стр.240 |
. |
(2) |
|
Раз.5(стр.690) (стр.640 стр.650) |
||||
|
|
|
Для расчета этого коэффициента предварительно производится оценка групп статей «краткосрочные финансовые вложения» и «дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)».
16

Коэффициент текущей ликвидности (общий коэффициент по-
крытия) К3 дает общую оценку ликвидности предприятия, в расчет которого в числители включаются все оборотные активы, в том числе материальные.
К3 |
Раз.2(стр.290) |
. |
(3) |
|
Раз.5(стр.690) (стр.640 650)
Для расчета К3 предварительно корректируются уже названные группы статей баланса, а также «дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев)», «запасы» и «прочие оборотные активы» на сумму соответственно безнадежной дебиторской задолженности, неликвидных и труднореализуемых запасов.
Б. Коэффициент наличия собственных средств К4
Показывает долю собственных средств предприятия в общем объеме средств предприятия и определяется как отношение собственных средств ко всей сумме средств предприятия (стр. 700):
К4 |
Раз.3(стр.490) стр.640 стр.650 |
. |
(4) |
|
|||
|
стр.700 |
|
|
В. Показатели оборачиваемости и рентабельности
Оборачиваемость разных элементов оборотных активов и кредиторской задолженности рассчитывается в днях исходя из объема дневных продаж (однодневной выручки от реализации).
Объем дневных продаж рассчитывается делением выручки от реализации (форма №2) на число дней в периоде (90, 180, 270 или 360).
Средние (за период) величины оборотных активов и кредиторской задолженности рассчитываются как суммы половин величин на начальную и конечную даты периода и полных величин на промежуточные даты, деленные на число слагаемых, уменьшенное на 1.
Оборачиваемость оборотных активов:
средняя стоимость оборотных активов (по стр.290 баланса) объем дневных продаж
Оборачиваемость дебиторской задолженности:
средняя стоимость дебиторской задолженности (по стр.230 + 240 баланса) объем дневных продаж
17
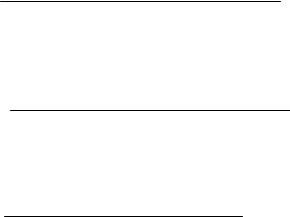
Оборачиваемость кредиторской задолженности:
средняя стоимость кредиторской задолженности (по стр.620 баланса) объем дневных продаж
Оборачиваемость запасов:
средняя стоимость запасов (по стр.210 баланса) объем дневных продаж
Аналогично могут быть рассчитаны показатели оборачиваемости других элементов оборотных активов (готовой продукции, незавершенного производства, сырья и материалов) и кредиторской задолженности.
Показатели рентабельности определяются в процентах или долях.
Рентабельность продукции (или рентабельность продаж) К5:
К5 прибыль от реализации (стр.050Ф№2) .
выручка от реализации (стр.010Ф№2)
Рентабельность деятельности предприятия К6:
К6 |
чистая прибыль (стр.190Ф№2) |
. |
|
выручка от реализации (стр.010Ф№2)
Рентабельность вложений в предприятие:
балансова прибыль (стр.140Ф№2) .
итог баланса (стр.700)
(5)
(6)
(7)
Основными оценочными показателями являются коэффициенты К1, К2, КЗ, К4, К5 и К6. Другие показатели оборачиваемости и рентабельности используются для общей характеристики и рассматриваются как дополнительные к первым шести показателям.
Оценка результатов расчетов шести коэффициентов заключается в присвоении категории по каждому из этих показателей на основе сравнения полученных значений с установленными достаточными. Далее определяется сумма баллов по этим показателям в соответствии с их весами.
18
Достаточные значения показателей:
К1 - 0,1; К2 - 0,8; КЗ - 1,5;
К4 - 0,4 - для всех предприятий, кроме предприятий торговли и лизинговых компаний и
0,25 - для предприятий торговли и лизинговых компаний;
К5 - 0,10; К6 - 0,06.
Разбивка показателей на категории в зависимости от их фактических значений представлена в табл.2.
|
|
|
|
|
|
|
|
|
Таблица 2 |
|
|
|
|
|
|
|
|
|
|
Коэффициенты |
1 категория |
2 категория |
|
3 категория |
|||||
К1 |
|
0,1 и выше |
0,05-0,1 |
|
менее 0,05 |
||||
К2 |
|
0,8 и выше |
0,5-0,8 |
|
менее 0,5 |
||||
К3 |
|
1,5 и выше |
1,0-1,5 |
|
менее 1,0 |
||||
К4 |
|
|
|
|
|
|
|
|
|
кроме торговли и ли- |
0,4 и выше |
0,25-0,4 |
|
менее 0,25 |
|||||
зинговых компаний |
|
|
|
|
|
|
|
|
|
для торговли и ли- |
0,25 и выше |
0,15-0,25 |
|
менее 0,15 |
|||||
зинговых компаний |
|
|
|
|
|
|
|
|
|
К5 |
|
0,10 и выше |
менее 0,10 |
нерентаб. |
|||||
К6 |
|
0,06 и выше |
менее 0,06 |
нерентаб. |
|||||
В табл.3 представлен расчет баллов. |
|
|
|
|
|
Таблица 3 |
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
Показатель |
Фактическое |
Категория |
|
Вес |
|
|
Расчет |
||
|
значение |
|
|
показателя |
|
суммы |
|||
|
|
|
|
|
|
|
|
|
баллов |
К1 |
|
|
|
|
0,05 |
|
|
|
|
К2 |
|
|
|
|
0,10 |
|
|
|
|
К3 |
|
|
|
|
0,40 |
|
|
|
|
К4 |
|
|
|
|
0,20 |
|
|
|
|
К5 |
|
|
|
|
0,15 |
|
|
|
|
К6 |
|
|
|
|
0,10 |
|
|
|
|
Итого |
х |
|
х |
|
1 |
|
|
|
|
19
Формула расчета суммы баллов S имеет вид:
S 0,05 категорияК1 0,10 категорияК2 0,40 категорияК3
(8)
0,20 категорияК4 0,15 категорияК5 0,10 категорияК6
Значение S наряду с другими факторами используется для определения класса кредитоспособности Заемщика.
Для остальных показателей третьей группы (оборачиваемость и рентабельность) не устанавливаются оптимальные или критические значения ввиду большой зависимости этих значений от специфики предприятия, отраслевой принадлежности и других конкретных условий.
Оценка результатов расчетов этих показателей основана, главным образом, на сравнении их значений в динамике.
Определение класса кредитоспособности.
Устанавливаются 3 класса: ,
первоклассные, кредитование которых не вызывает сомнений; второго класса, кредитование требует взвешенного подхода; третьего класса, кредитование связано с повышенным риском.
Класс кредитоспособности определяется на основе суммы баллов по шести основным показателям, оценки остальных показателей третьей группы и качественного анализа рисков. Сумма баллов S влияет на класс кредитоспособности следующим образом:
1 класс кредитоспособности: S = 1,25 и менее. Обязательным условием отнесения к данному классу является значение коэффициента К5 на уровне, установленном для 1-го класса кредитоспособности (данное положение не распространяется на предприятия, у которых снижение уровня рентабельности продукции в течение определенных отчетных периодов обусловлено спецификой их деятельности, например, сезонностью).
2 класс кредитоспособности: значение S находится в диапазоне от 1,25 (не включительно) до 2,35 (включительно). Обязательным условием отнесения к данному классу является значение коэффициента К5 на уровне, установленном не ниже чем для 2-го класса кредитоспособности (данное положение не распространяется на предприятия, у которых снижение уровня рентабельности продукции в течение определенных отчетных периодов обусловлено спецификой их деятельности, например, сезонностью).
3 класс кредитоспособности: значение S больше 2,35.
Далее определенный таким образом предварительный класс кредитоспособности корректируется с учетом других показателей третьей группы и качественной оценки. При отрицательном влиянии этих факторов класс кредитоспособности может быть снижен на один класс.
20