Дипломная работа: Анализ дебиторской и кредитной задолженности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Заключительным этапом анализа дебиторской задолженности является
прогнозирование предстоящих расчетов покупателей и заказчиков за от- гру
женную им продукцию и товары. Расчет необходимой суммы финансовых
средств, вложенных в дебиторскую задолженность покупателей (ДЗп), в эконо
мической литературе предлагается производить по следующей формуле:
ДЗп = (Пк * Кс / ц * (ППКср + ППср)) / 365, (1.4)
где Пк - планируемый объем продажи продукции и товаров в кредит;
Кс/ц - коэффициент соотношения себестоимости и цены продукции;
ППКср - средний период предоставления кредита покупателям в днях;
ППср-средний период просрочки платежей по кредиту в днях.
Анализ кредиторской задолженности производится по аналогичным по
казателям. Таким образом, для эффективного управления кредиторской задол
женностью, необходимо проводить ее оперативный анализ по следующим ос
новным этапам:
- горизонтальный анализ: оценка динамики величины кредиторской
задолженности в целом и по видам:
- вертикальный анализ: оценка структуры и структурных изменений
кредиторской задолженности;
- анализ качества кредиторской задолженности и выявление причин
его ухудшения;
- анализ оборачиваемости расчетов с кредиторами и выяснение при
чин ее замедления;
- сравнительный анализ дебиторской и кредиторской задолженности;
- прогнозирование кредиторской задолженности.
Выполнение рассмотренных основных этапов анализа кредиторской и де
биторской задолженности позволит своевременно оптимизировать их величи
ну, снизить риски, что окажет существенное влияние на формирование конеч
ных финансовых показателей
16
1.3. Источники анализа дебиторской и кредиторской задолженности орга
низации
Основными источниками информации для анализа дебиторской и креди
торской задолженности служат бухгалтерский баланс, приложение к балансу
«Отчет о финансовых результатах» (Форма №2), приложение к бухгалтерскому
балансу «Форма №5» (включающая разделы о движении заемных средств и
данные о дебиторской и кредиторской задолженности), оборотные ведомости,
карточки аналитического учета, данные инвентаризации, первичные докумен
ты, журналы-ордера и ведомости синтетического учета, в которых отражается
движение соответствующих платежей, расчетные ведомости по начислению за
работной платы работникам, действующие нормативные документы, опреде
ляющие ставки и льготы при производстве расчетов по направлениям плате
жей, другие отчетные формы.
Дебиторская и кредиторская задолженность отражается в бухгалтерском
балансе предприятия по видам.
Учет дебиторской задолженности ведется на счете 62 «Расчеты с покупа
телями и заказчиками», к которому могут быть открыты субсчета «Расчеты в
порядке инкассо», «Расчеты плановыми платежами», «Векселя полученные» и
другие. Учет кредиторской задолженности ведется на счете 60 «Расчеты с по
ставщиками и подрядчиками».
Расчеты с дебиторами и кредиторами, не являющимися покупателями, за
казчиками, поставщиками или подрядчиками, ведутся на счете 76 «Расчеты с
разными дебиторами и кредиторами».
Для обобщенной характеристики объектов используются синтетические
счета, на которых все показатели измеряются в денежном выражении.
Для более детальной характеристики объектов анализируются аналитиче
ские счета, где кроме денежного измерителя может присутствовать количе
ственный показатель (килограммы, штуки, пары и др.).
Для обобщения и систематизации данных синтетических и аналитических
счетов используются оборотные ведомости. При этом форма оборотной ведо
17
мости по счетам учета расчетов с разными дебиторами и кредиторами имеет
специфику, связанную с тем, что по одним организациям задолженность может
быть дебетовой, а по другим - кредитовой. Кроме того, по одной и той же орга
низации на начало месяца остаток может быть дебетовым, а на конец месяца -
кредитовым, и наоборот. Поэтому сальдо в данной оборотной ведомости пока
зывается развернуто: дебетовое сальдо в активе, кредитовое в пассиве. Сальдо в
свернутом виде, т.е. как простую разность между различными видами задол
женности, в такой оборотной ведомости указывать нельзя.
При ведении журнально-ордерной формы бухгалтерского учета, реко
мендованной для большинства предприятий промышленности, торговли и сбы
та, текущая информация о движении дебиторской и кредиторской задолженно
сти отслеживается по данным соответствующих журналов-ордеров. Итоги каж
дого месяца по данным журналов-ордеров заносятся в Г лавную книгу.
В организациях малого бизнеса данные по дебиторской и кредиторской
задолженности анализируются непосредственно по Книге учета хозяйственных
операций
Таким образом, рассмотрев теоретические вопросы, можно сделать вы
вод, что анализ как кредиторской, так и дебиторской задолженности важен для
организации, так как их величина оказывает существенное влияние на финан
совые результаты организации.
18
2. АНАЛИЗ ДЕБИТОРСКОЙ И КРЕДИТОРСКОЙ
ЗАДОЛЖЕННОСТИ ООО «СПЕЦСТРОЙМОНТАЖ №23»
2.1. Краткая характеристика ООО «Спецстроймонтаж №23»
Многопрофильная компания ООО «Спецстроймонтаж №23» создана в
ноябре 1999 г. ООО «Спецстроймонтаж №23» зарегистрирована по адресу:
664024, Иркутская обл, город Иркутск, улица Трактовая, 18/1. Генеральный
Директор - Соболев Владимир Александрович. Основным видом экономиче
ской деятельности является «строительство инженерных коммуникаций для во
доснабжения и водоотведения, газоснабжения». Также ООО «Спецстроймон-
таж №23» работает еще по 10 направлениям:
- добыча и первичная обработка известняка и гипсового камня;
- добыча прочих полезных ископаемых, не включенных в другие
группировки;
- строительство жилых и нежилых зданий;
- строительство жилых и нежилых зданий;
- строительство междугородних линий электропередачи и связи;
- строительство местных линий электропередачи и связи;
- деятельность автомобильного грузового транспорта и услуги по пе
ревозкам;
- деятельность автомобильного грузового транспорта и услуги по пе
ревозкам;
- деятельность автомобильного грузового транспорта и услуги по пе
ревозкам;
- деятельность по складированию и хранению;
- транспортная обработка грузов;
- деятельность вспомогательная прочая, связанная с перевозками.
Миссия компании ООО «Спецстроймонтаж №23» - стремиться повысить
доступность выпускаемой продукции для жителей Иркутской области и других
регионов Сибирского Федерального округа России, обеспечивая своим клиен
там высокие стандарты сервиса.
19
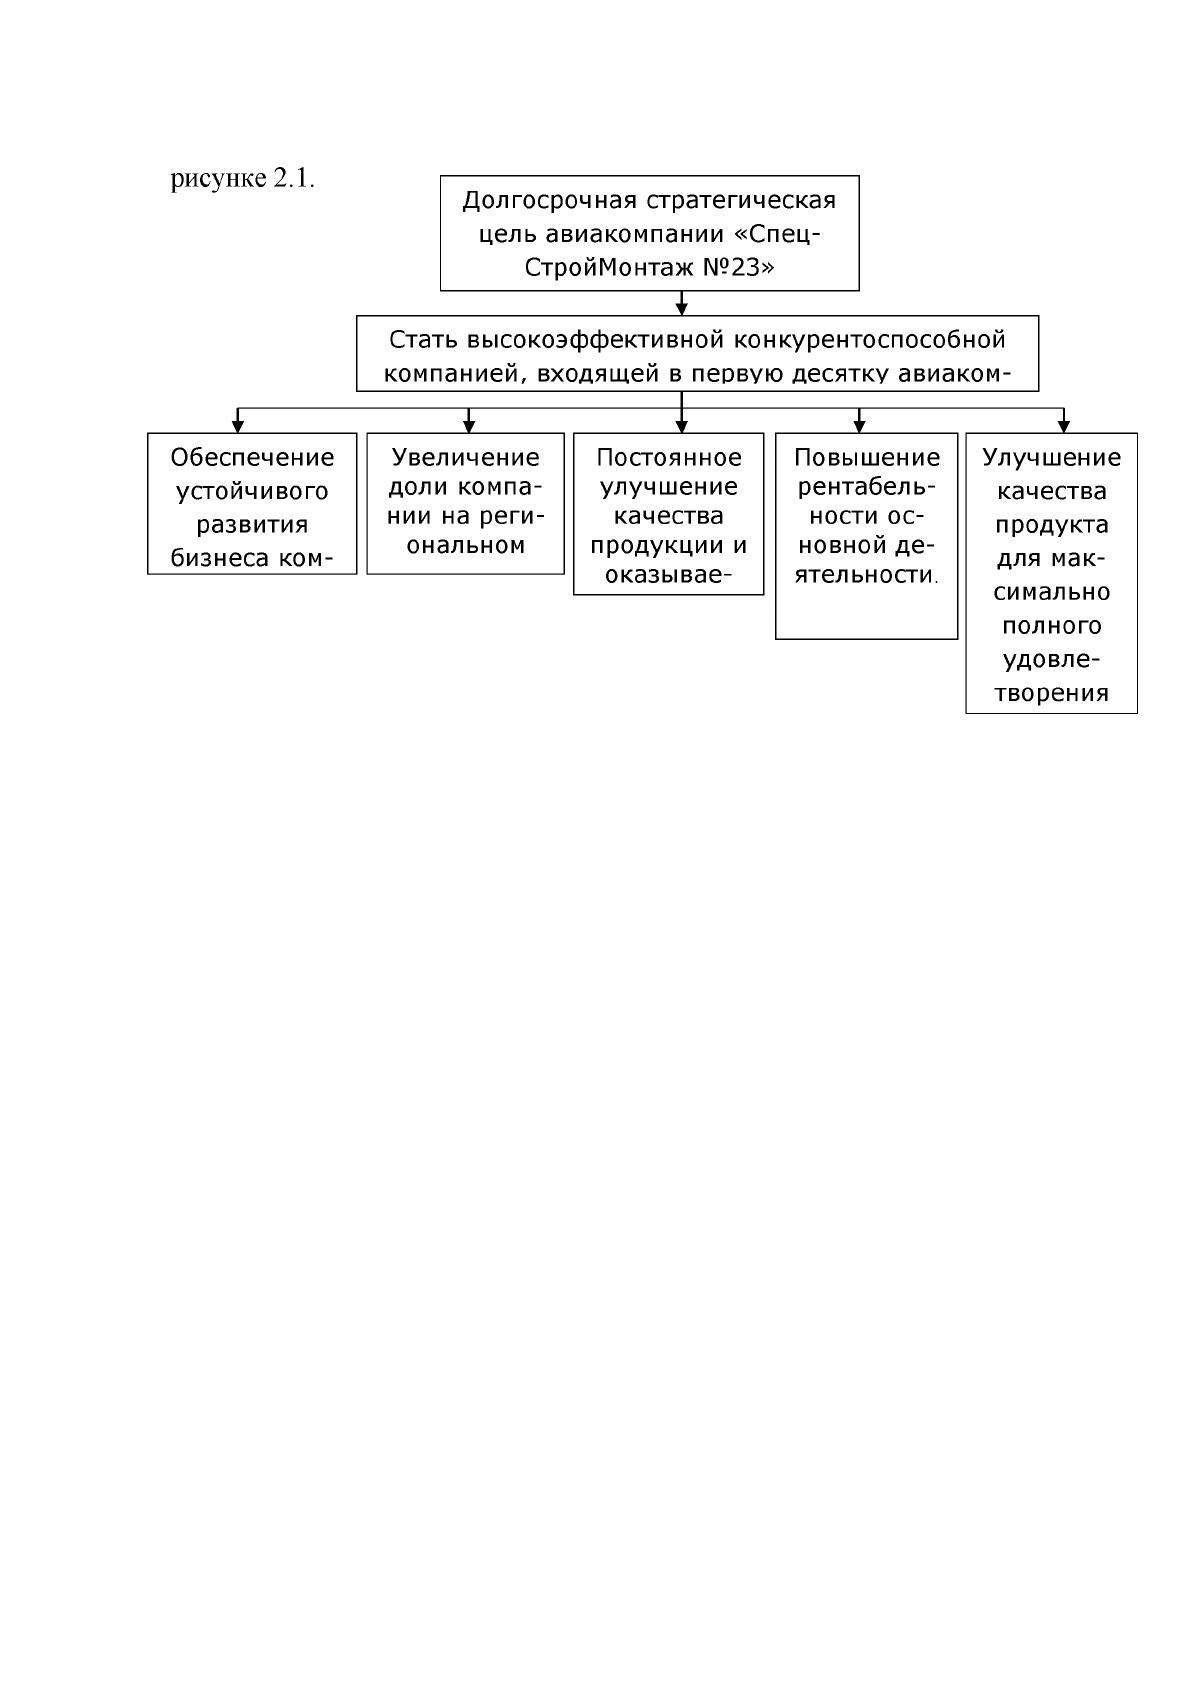
Дерево целей компании ООО «Спецстроймонтаж №23» представлено на
Рисунок 2.1. Д ерево целей компании ООО «Спецстрой монтаж
№ 23»
Дерево целей дает возможность обосновать генеральную цель и делает
подцели более достижимыми.
Организационная структура компании ООО «Спецстроймонтаж №23»
представлена на рисунке 2.2.
Рисунок 2.2. О рганизационная структура компании
ООО « Спецстроймонтаж № 23»
20
Источник: https://baza.diplomsite.ru/previewfile/2874