Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
46
подстановок. За базу сравнения при его проведении были приняты показатели
2013 г., так как за весь исследуемый период они были максимальными.
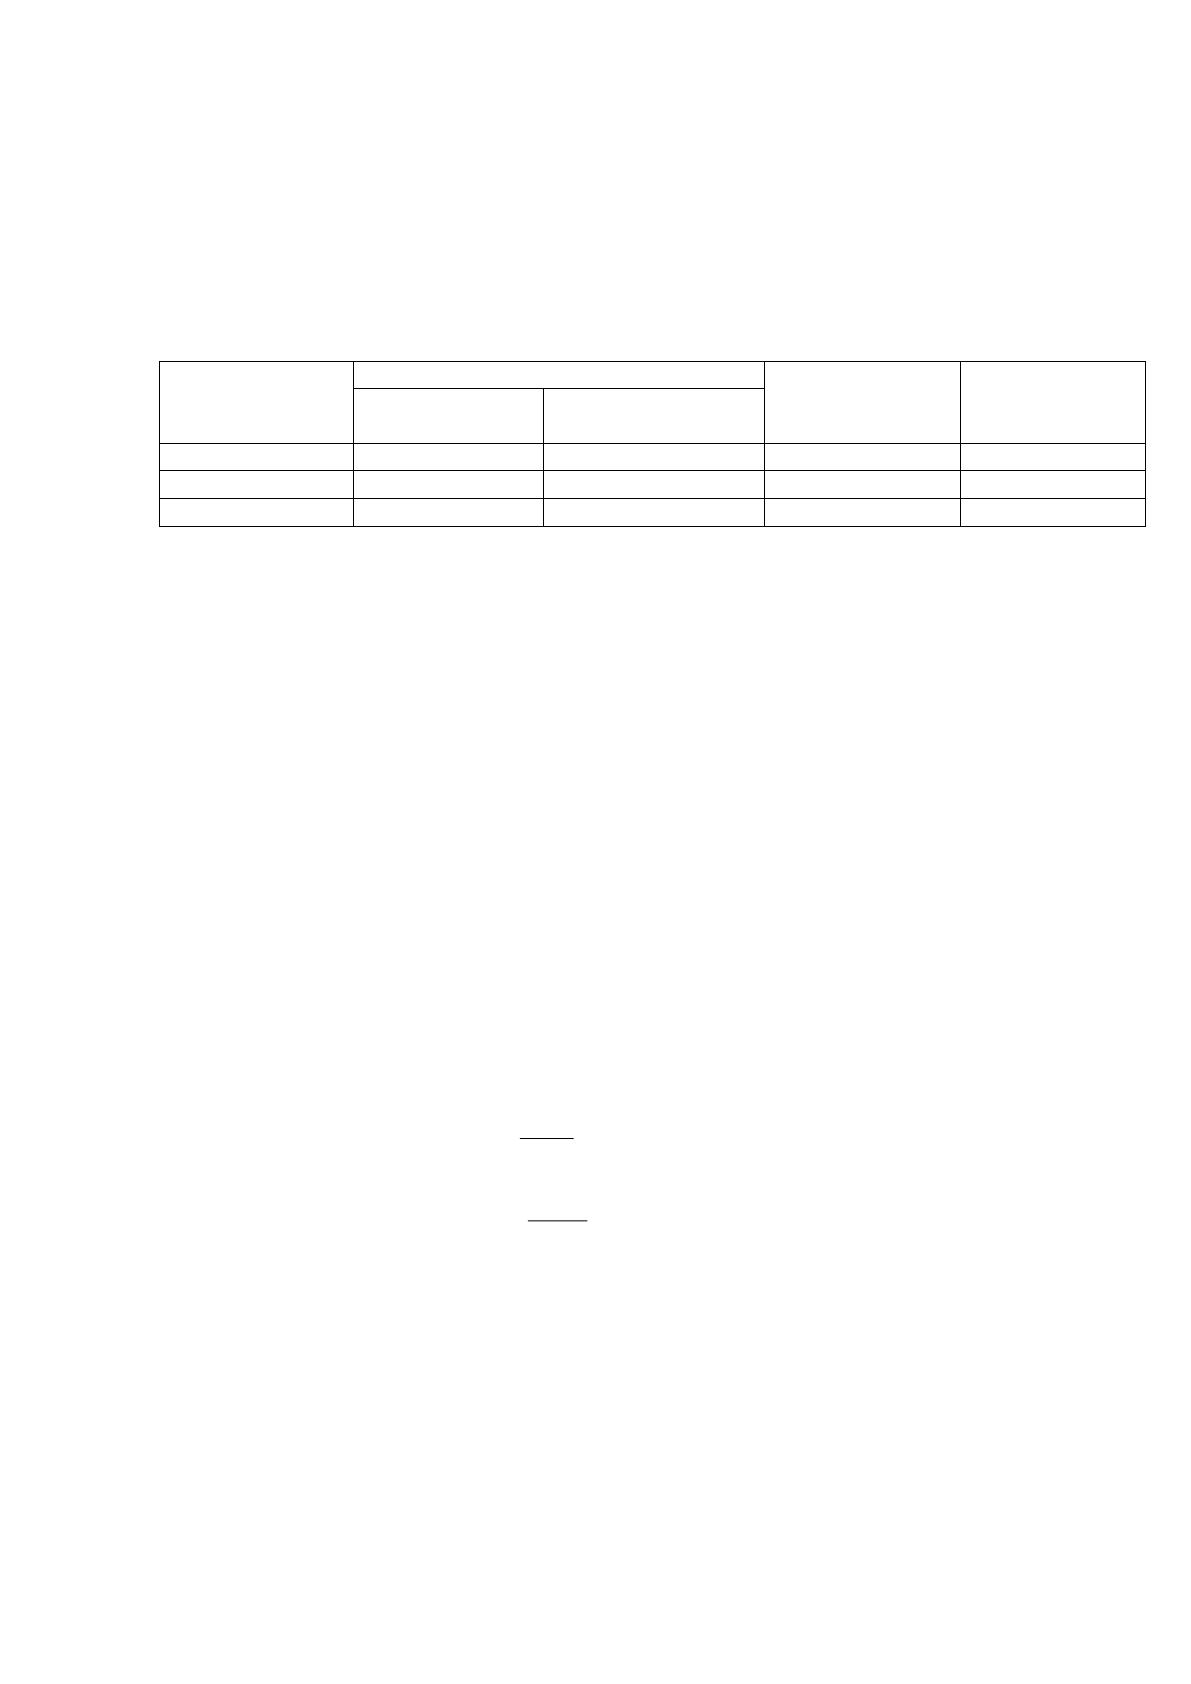
Результаты расчетов представлены в таблице 15
Таблица 15
Расчет влияния факторов 1-го уровня на изменение текущей
ликвидности
№
подстановки
Факторы, тыс. руб.
Текущая
ликвидность,
коэф.
Влияние
фактора,
коэф.
Оборотные
активы
Краткосрочные
обязательства
0
1115574
376906
2,95
-
1
1077042
376906
2,85
-0,1
2
1077042
850718
1,26
-1,59
Из таблицы видно, что вследствие снижения оборотных активов на конец 2015
г. по сравнению с концом 2013 г. уровень текущей ликвидности снизился на
0,1. Более существенное влияние оказал существенный рост краткосрочных
обязательств, который обусловил снижение результативного показателя на
1,59. Таким образом, негативная тенденция снижения текущей ликвидности,
выявленная к концу 2015 г. была вызвана значительным превышением темпа
роста краткосрочных обязательств над темпами роста оборотных активов.
Для определения влияния факторов 2-го уровня на изменение
ликвидности был использован метод долевого участия, с помощью которого
было проведено пропорциональное распределение факторов 1-го уровня на
результирующий показатель. В процессе расчетов были использованы
следующие формулы:
ОА
ОА
ТЛТЛ
i
ОАТАi
)(
(9)
КО
КО
ТЛТЛ
j
КОКОj
)((
(10)
Где
)(ТАi
ТЛ
- изменение текущей ликвидности под влиянием фактора i из
состава оборотных активов;
)(( КОj
ТЛ
- изменение текущей ликвидности под влиянием фактора j из состава
краткосрочных обязательств;
ОА
ТЛ
- изменение текущей ликвидности под влиянием оборотных активов;
i
ОА
- изменение составной части оборотных активов
47
ОА
- общее изменение оборотных активов
КО
ТЛ
- изменение текущей ликвидности под влиянием краткосрочных
обязательств;
j
КО
- изменение составной части краткосрочных обязательств;
КО
- общее изменение краткосрочных обязательств
31
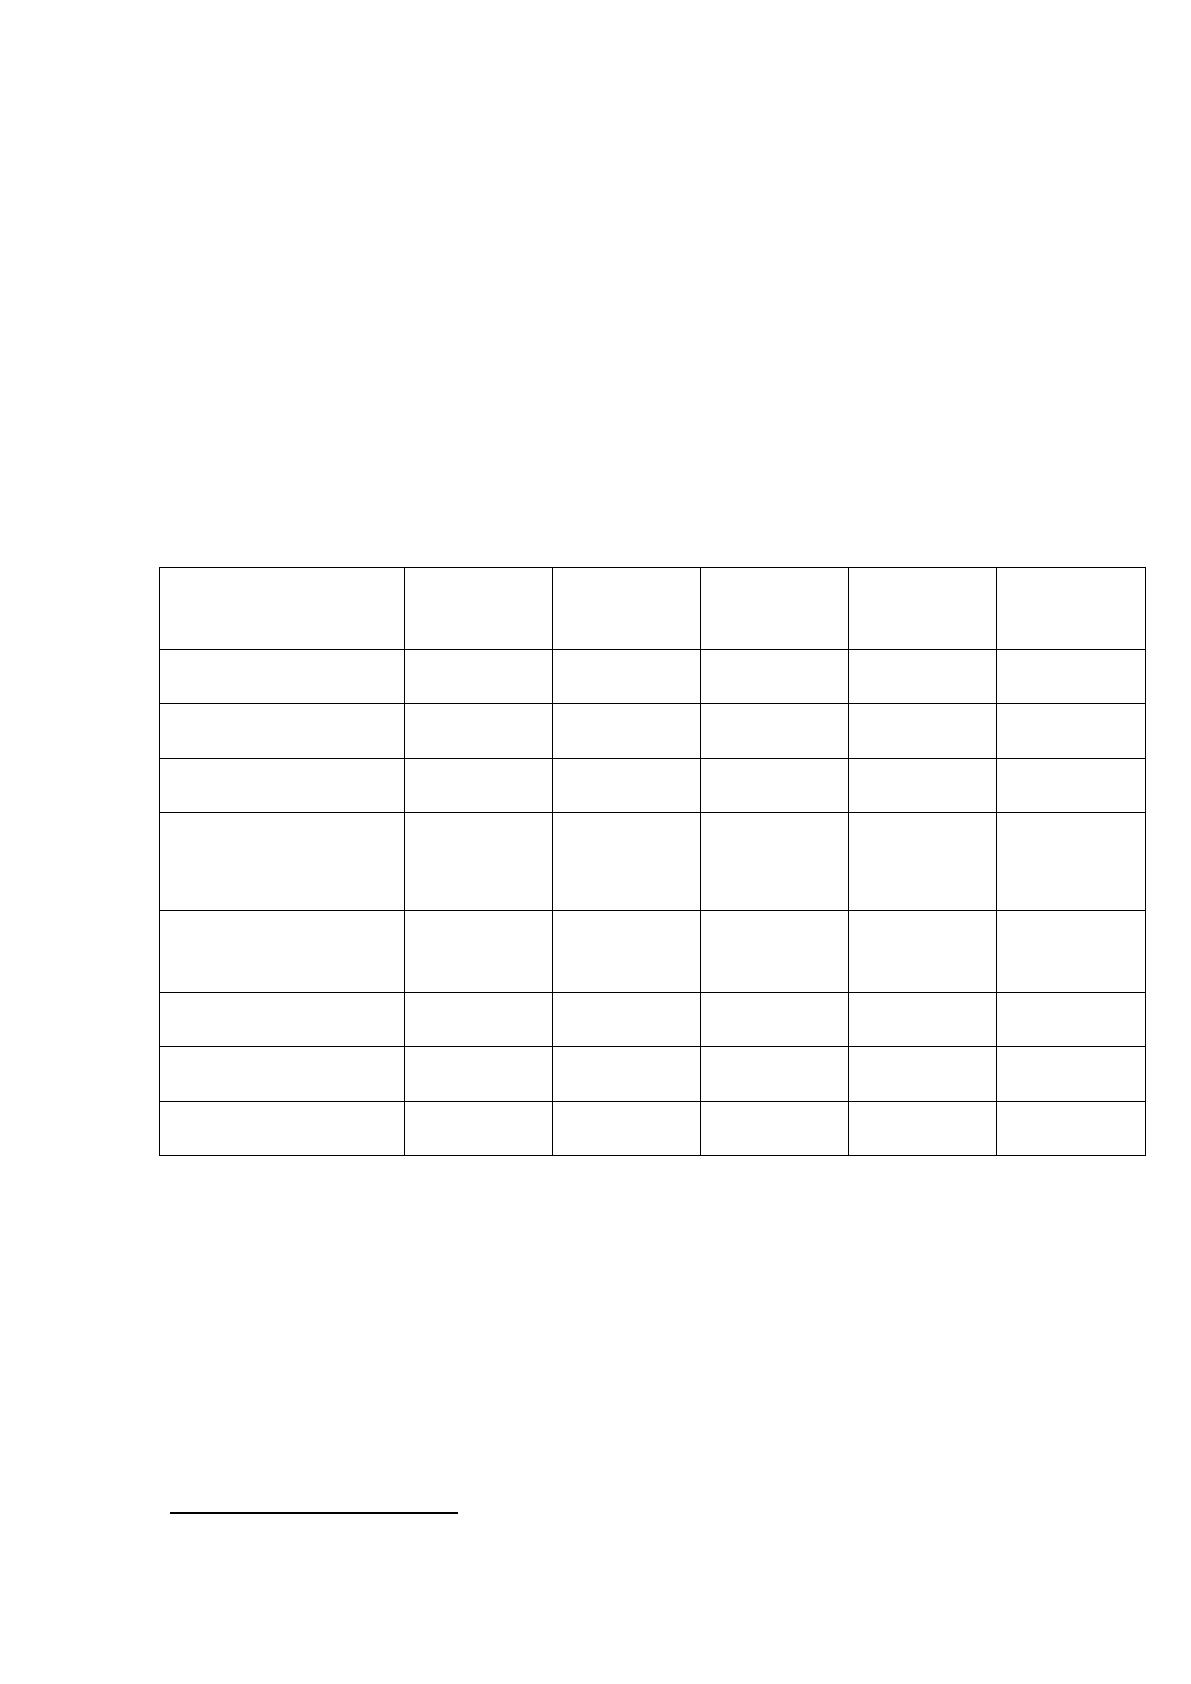
Результаты расчетов, выполненных в соответствии с данными формулами,
представлены в таблице 16
Таблица 16
Расчет влияния факторов 2-го уровня на изменение текущей
ликвидности
Наименование
показателя
На конец
2013 г.
На конец
2015 г.
отклонен
ие, тыс.
руб.
Доля
фактора,
%
Влияние
фактора,
коэф.
1. Оборотные
активы, в т.ч.
1115574
1077042
-38532
100
-0,1
1.1 Запасы и
прочие ОА
130097
233016
+102919
-266,73
+0,266
1.2 Краткосрочная
д/з
809395
623933
-185462
+481,31
-0,481
1.3 Краткосрочные
финансовые
вложения и
денежные средства
175263
219413
+44150
-114,58
+0,114
2. Краткосрочные
обязательства, в
т.ч.
376906
850718
+473812
100
-1,59
2.1Кредиторская
задолженность
362105
834526
+472421
+99,70
-1,585
2.2 Доходы
будущих периодов
5516
4276
-1240
-0,25
+0,0039
2.3 Оценочные
обязательства
9285
11916
+2631
+0,55
-0,0087
Полученные в таблице 16 результаты отражают разнонаправленное влияние
факторов 2-го уровня на коэффициент текущей ликвидности предприятия. В
частности в результате выполненных расчетов выявилось негативное влияние
на результативный показатель таких факторов, как снижение краткосрочной
дебиторской задолженности, рост кредиторской задолженности и оценочных
обязательств. Суммарное влияние данных факторов обусловило сокращение
уровня текущей ликвидности на 2,0747 пункта (0,481+1,585+0,0087).
31
Илышева, Н.Н., Крылов С.И. Анализ в управлении финансовым состояние коммерческой организации– М,
2014 с. 87
48
Негативное влияние указанных выше факторов было частично компенсировано
благодаря росту запасов и прочих оборотных активов, краткосрочных
финансовых вложений и денежных средств, доходов будущих периодов. Под
влиянием этих факторов уровень текущей ликвидности увеличился на 0,3839
пункта (0,266+0,114+0,0039). Таким образом, совокупное негативное влияние
факторов второго уровня на итоговый показатель оказалось более
существенным, что в итоге привело к сокращению коэффициента текущей
ликвидности на 1,69 по сравнению с 2013 г.
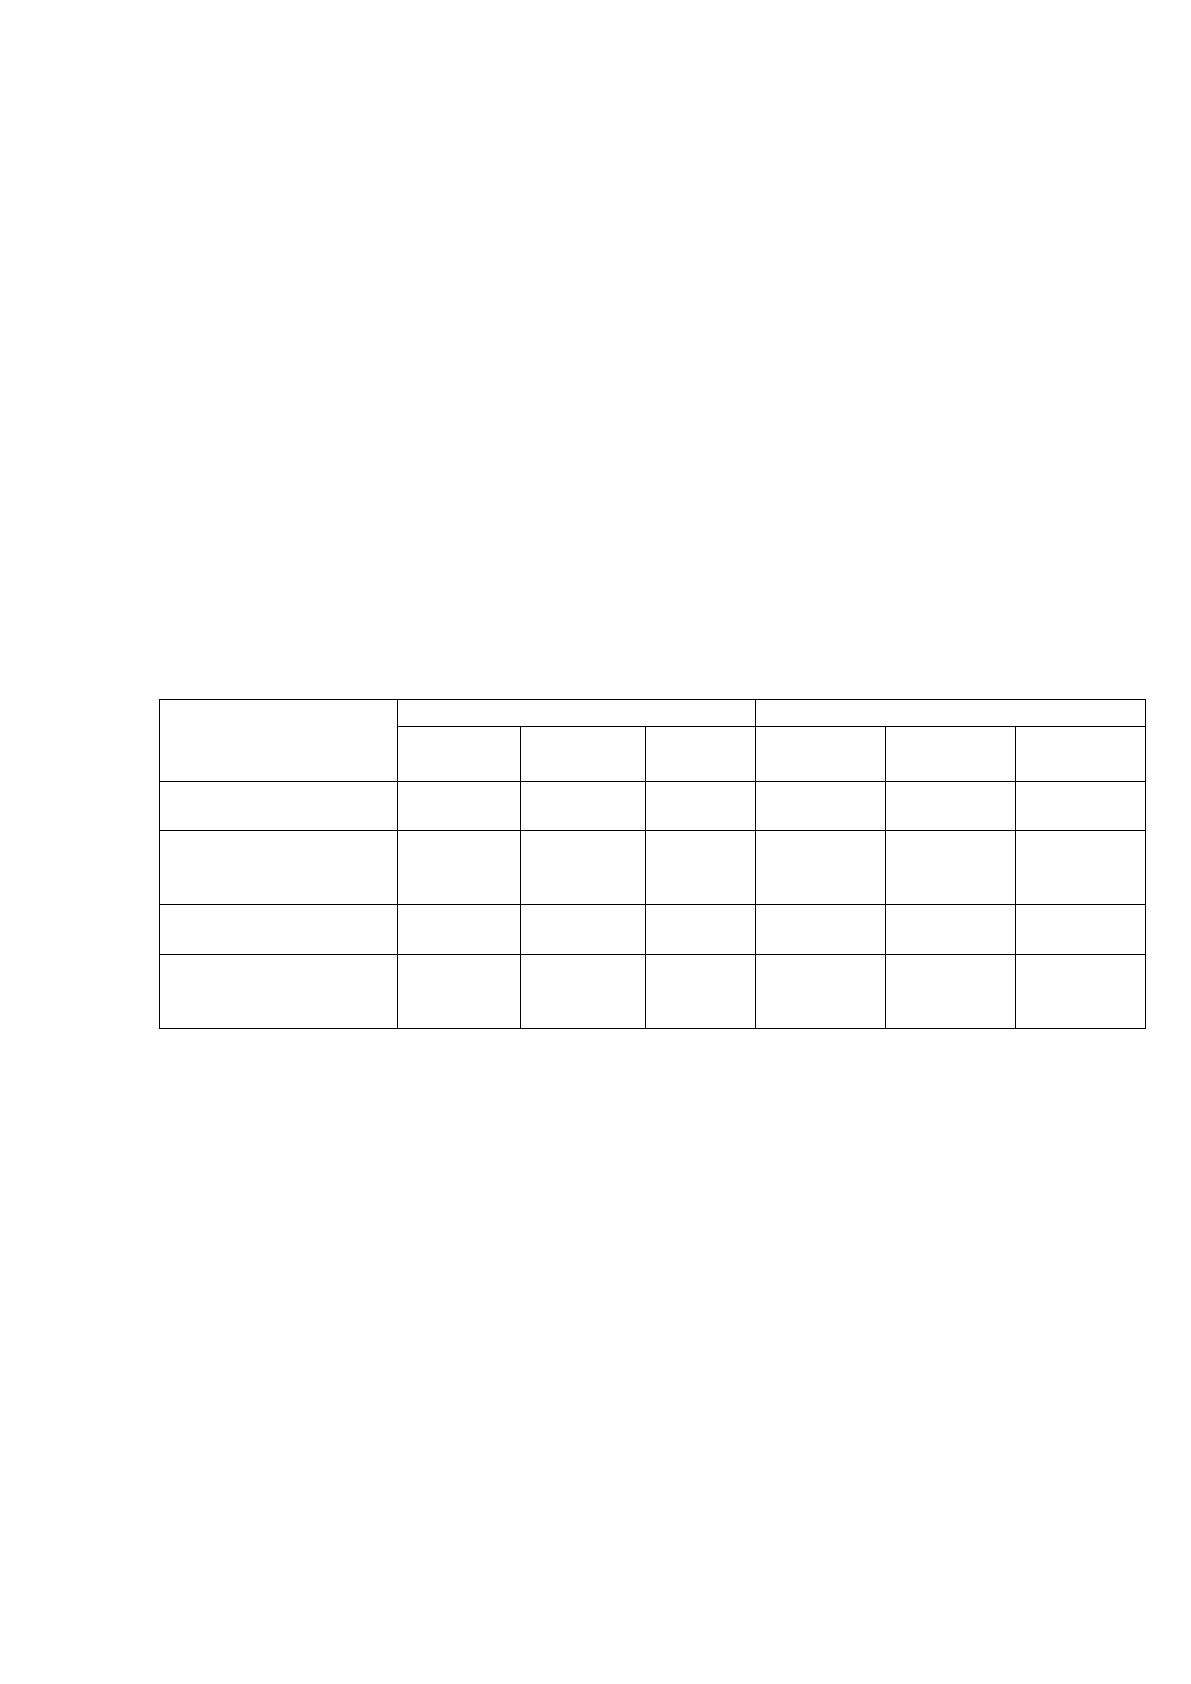
Далее произведем расчет показателей платежеспособности. Их значения
и анализ в динамике представлены в таблице 17
Таблица 17
Показатели платежеспособности ЗАО «Сормовская кондитерская
фабрика»
Наименование
показателя
На конец года
Отклонение
2013
2014
2015
2014-
2013
2015-
2014
2015-
2013
Коэффициент
«цены ликвидации»
4,93
4,97
2,89
+0,04
-2,08
-2,04
Коэффициент
перспективной
платежеспособности
0,07
0,06
0,04
-0,01
-0,02
-0,03
Коэффициент
задолженности
0,007
0,005
0,004
-0,002
-0,001
-0,003
Коэффициент
общей
платежеспособности
0,59
0,25
0,52
-0,24
+0,27
-0,07
Из таблицы видна общая тенденция снижения значений рассчитанных
показателей. Однако необходимо отметить, что для коэффициентов
перспективной и общей платежеспособности и коэффициента задолженности
снижение значений может быть оценено положительно. Кроме того, для более
точной оценки платежеспособности ЗАО «Сормовская кондитерская фабрика»
необходимо сопоставить фактические значения рассчитанных показателей с
рекомендуемыми. Нижняя граница коэффициента «цены ликвидации»
составляет 1. На протяжении 2013-2015 г. фактическое значение данного
коэффициента превышало 1, что свидетельствует о наличии в достаточном
объеме активов для покрытия внешних обязательств предприятия. В то же
49
время снижение данного показателя в динамике свидетельствует об ухудшении
финансовой ситуации на предприятии.
Значение коэффициента перспективной платежеспособности указывают
на то, что доля долгосрочных обязательств в общей сумме запасов предприятия
является невысокой, при этом наблюдается ее снижение с 7% на конец 2013 г.
до 4% на конец 2015 г. Это указывает на то, что производственные запасы
могут в полном объеме покрыть долгосрочные обязательства предприятия, что
позволяет сделать вывод о сохранении платежеспособности предприятия в
будущем.
Верхняя граница коэффициента задолженности составляет 0,38.
Фактические значения данного показателя на протяжении всего исследуемого
периода были намного ниже рекомендуемого, кроме того его уменьшение в
динамике свидетельствует о том, что для погашения своих внешних
обязательств в 2015 г. предприятию требовалось меньше средств, чем в
предыдущие отчетные периоды, что также можно оценить положительно.
Неустойчивой на протяжении трех исследуемых лет оставалась динамика
коэффициента общей платежеспособности. Положительно можно оценить
снижение данного коэффициента, так как оно свидетельствует о сокращении
доли кредитов и займов в общей сумме материальных активов. В то же время
значение данного показателя на конец 2013 и на конец 2015 г. оставалась
приемлемой, так как доля краткосрочных обязательств предприятия в общей
сумме материальных и нематериальных активов находилась в пределах 52-59%.
Таким образом, результаты выполненных расчетов свидетельствуют о
том, что в целом ЗАО «Сормовская кондитерская фабрика» может быть
признано платежеспособным. В то же время на предприятии наметились
признаки ухудшения финансовой ситуации, что проявилось в снижении
коэффициентов ликвидности и значении коэффициента текущей ликвидности
ниже рекомендуемого.
50
2.3 Оценка платежеспособности ЗАО «Сормовская кондитерская
фабрика» на основе анализа денежных потоков
Анализ ликвидности баланса и анализ платежеспособности и
ликвидности ЗАО «Сормовская кондитерская фабрика» позволяет оценить
финансовое состояние предприятия на конец отчетного периода, но при этом не
позволяет выявить изменений, происходящих в течение каждого отчетного
года. В связи с этим представляется необходимым дополнить предыдущие
этапы исследования оценкой платежеспособности предприятия на основе
анализа денежных потоков.
На основе сопоставления величины денежных поступлений и выплат по
данным Отчета о движении денежных средств ЗАО «Сормовская кондитерская
фабрика», была определена величина чистых денежных потоков предприятия.
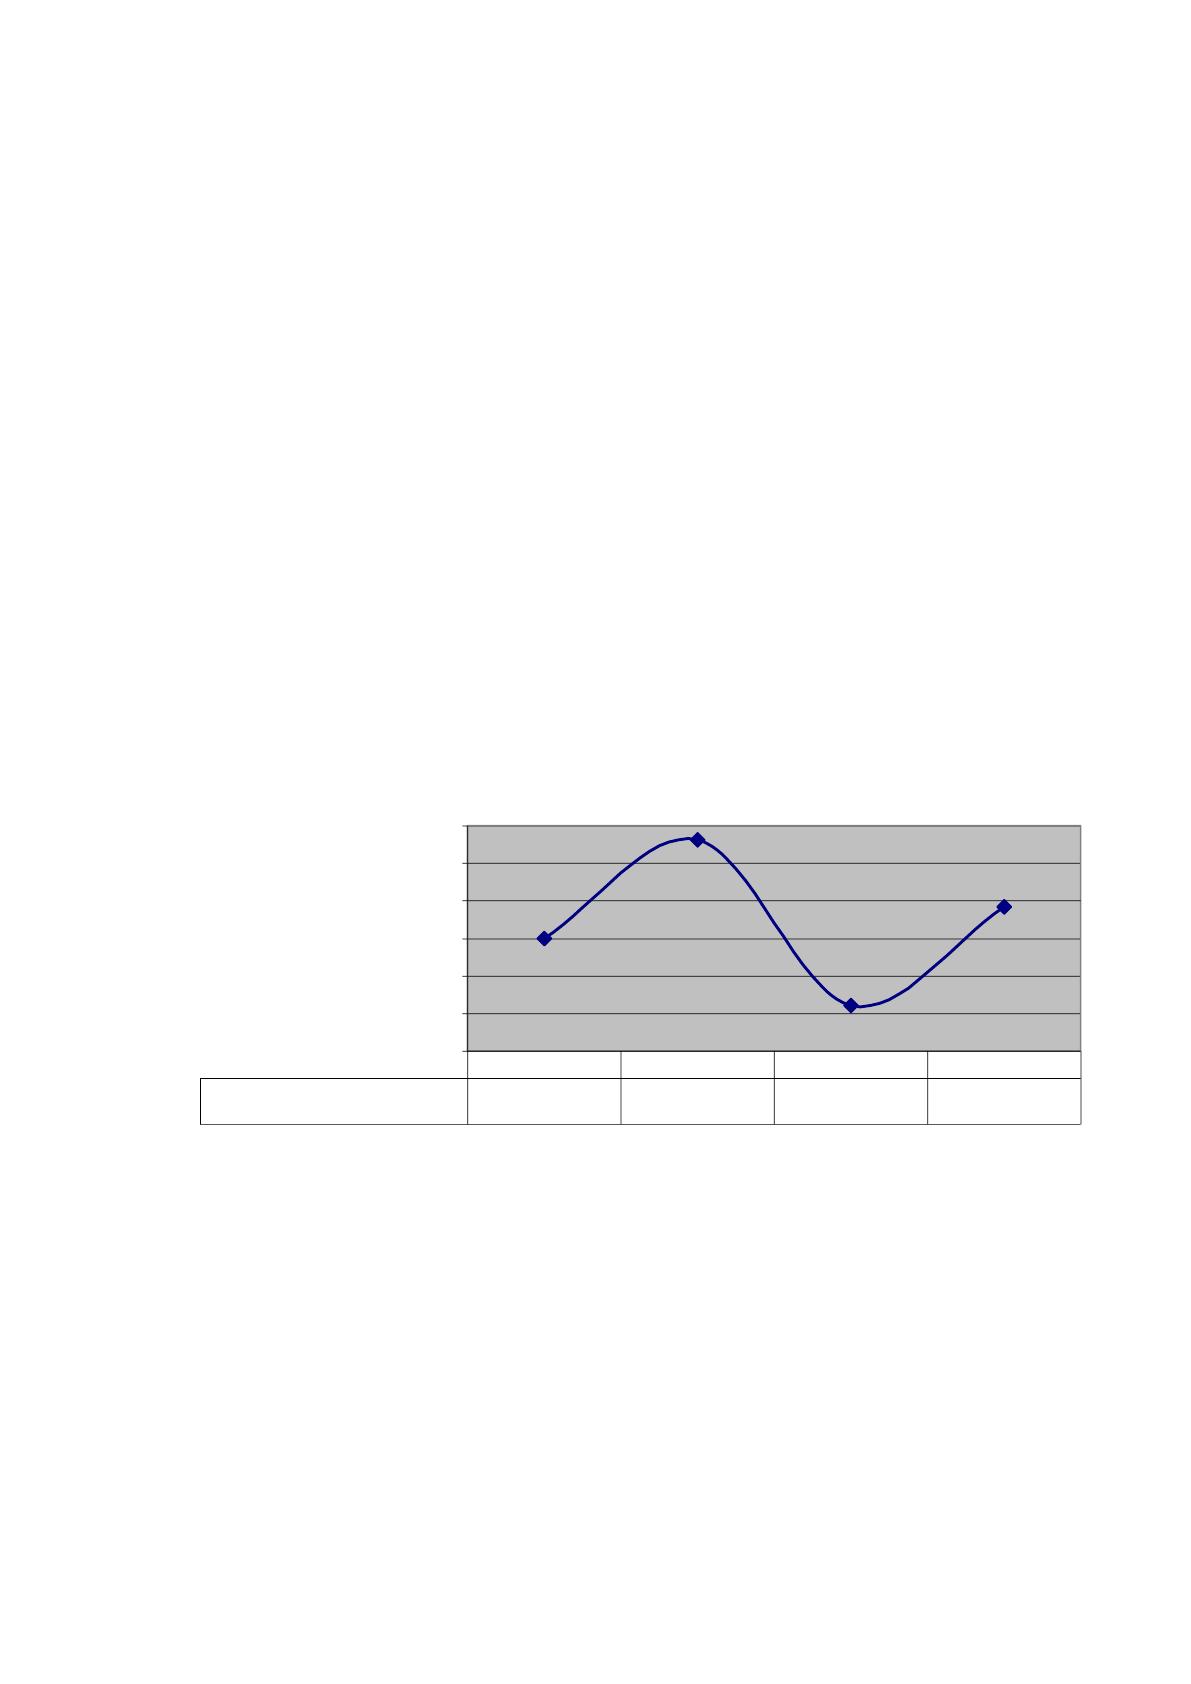
Их динамика отражена на рисунке 9.
-80000
-60000
-40000
-20000
0
20000
40000
чистый денежный поток, тыс.
руб.
-20281
32318
-55682
-3215
2012
2013
2014
2015
Рисунок 9. Чистый денежный поток ЗАО «Сормовская кондитерская
фабрика»
Рисунок указывает на значительные колебания величины чистого денежного
потока предприятия в 2012-2015 гг. Из рисунка также видно, что
положительный чистый денежный поток был сформирован предприятием
только в 2013 г. и составил 32318 тыс. руб. В 2014-2015 гг. чистый денежный
поток ЗАО «Сормовская кондитерская фабрика» был отрицательным, хотя и
сократился в 2015 г. на 52467 тыс. руб.
Источник: https://baza.diplomsite.ru/previewfile/1580