Материал: 05_линейная регрессия
§ 5. Линейная регрессия
Предположим, что зависимость среднего значения фактора У от изменения фактора Х можно описать линейной функцией
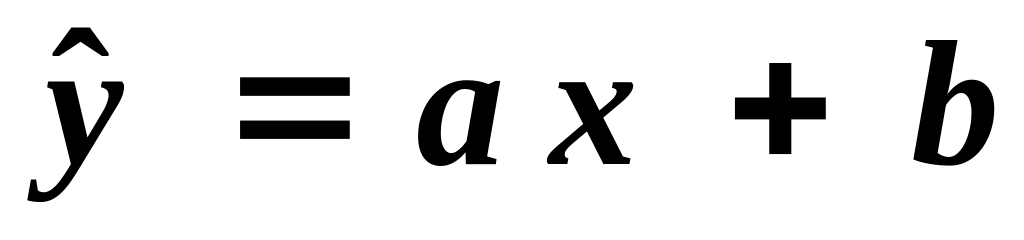 .
Т.е., линия регрессии – прямая линия.

X
Y

Чтобы найти коэффициенты регрессии a и b применим метод наименьших квадратов (МНК).
Составим сумму квадратов отклонений :
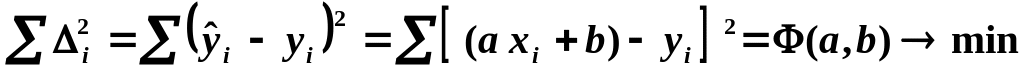
Чтобы найти минимум, приравняем нулю частные производные этого выражения по параметрам a и b . Получим нормальную систему для определения коэффициентов:
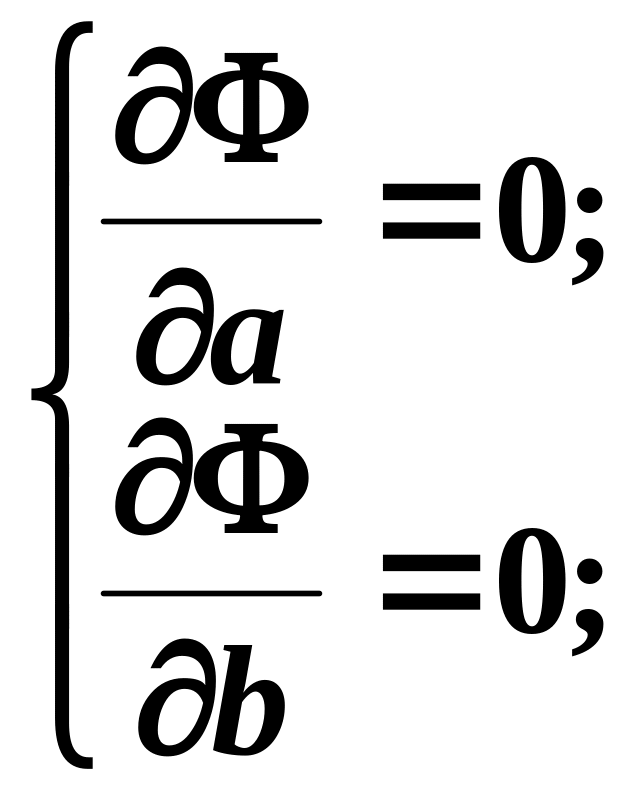
Вычислим производные и выполним преобразования полученных выражений:
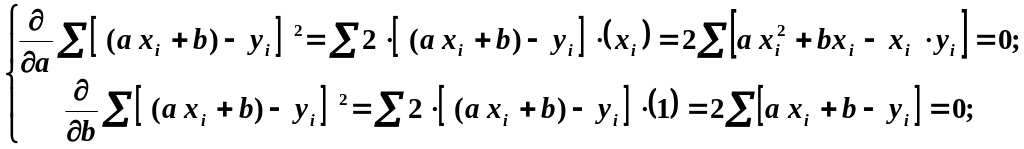
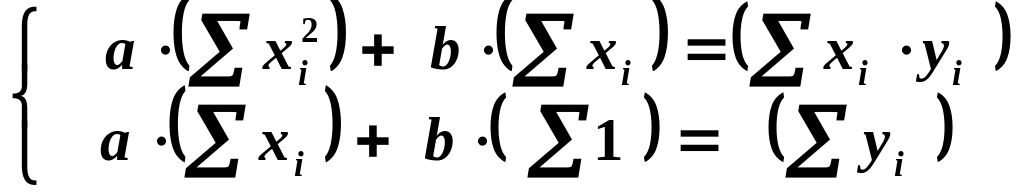
Разделим оба равенства на n:
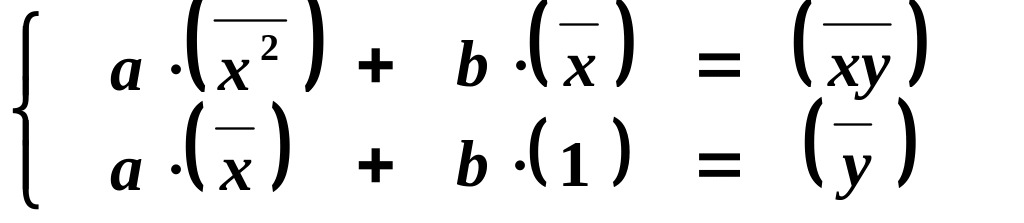
Это система двух линейных уравнений с двумя неизвестными. Коэффициенты этой системы – это числовые характеристики, подсчитанные для имеющихся исходных данных, данных наблюдений.
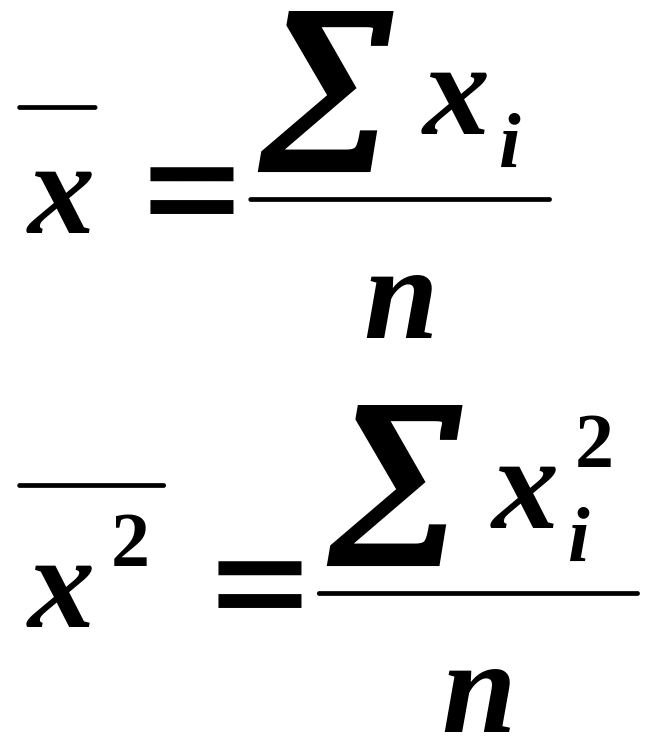
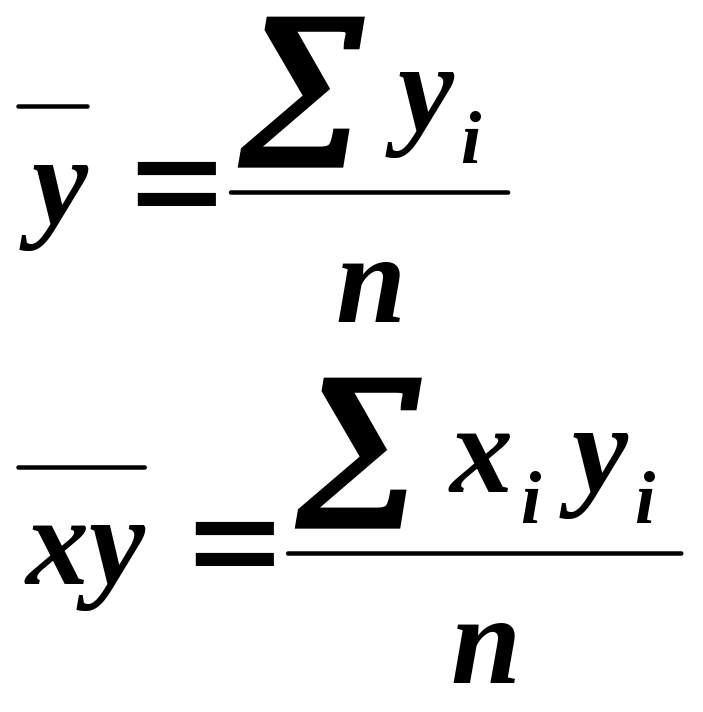
Матрица системы:
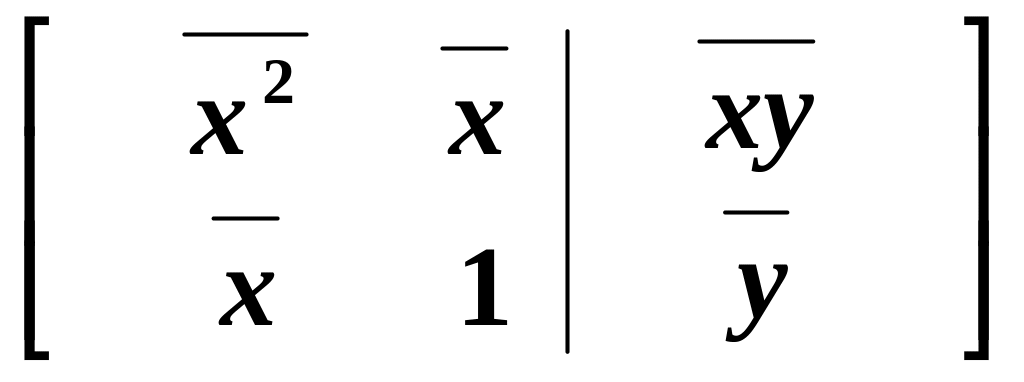
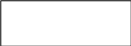
Найдем коэффициент b из второго уравнения:
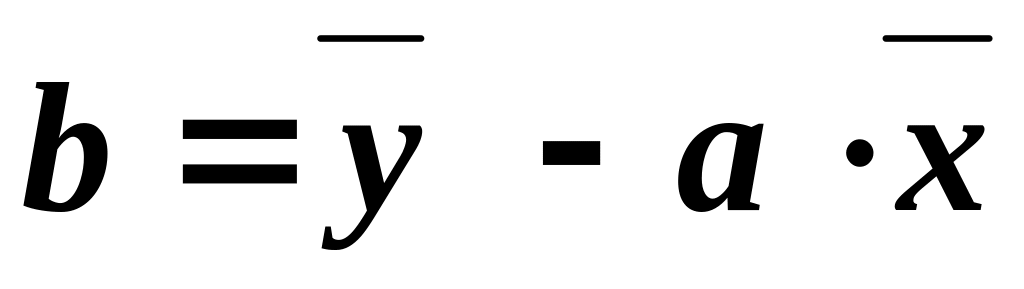
Подставим это значение в уравнение линейной регрессии и получим еще одну форму записи этого уравнения
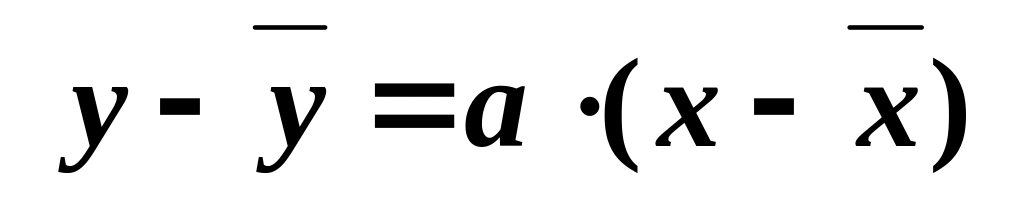
Это так называемая центрированная форма записи уравнения линейной регрессии.
Второй коэффициент a можно получить, используя формулы Крамера.
 .
Числитель
этой формулы симметричен относительно
x
и y.
Разделим
и умножим
эту дробь на
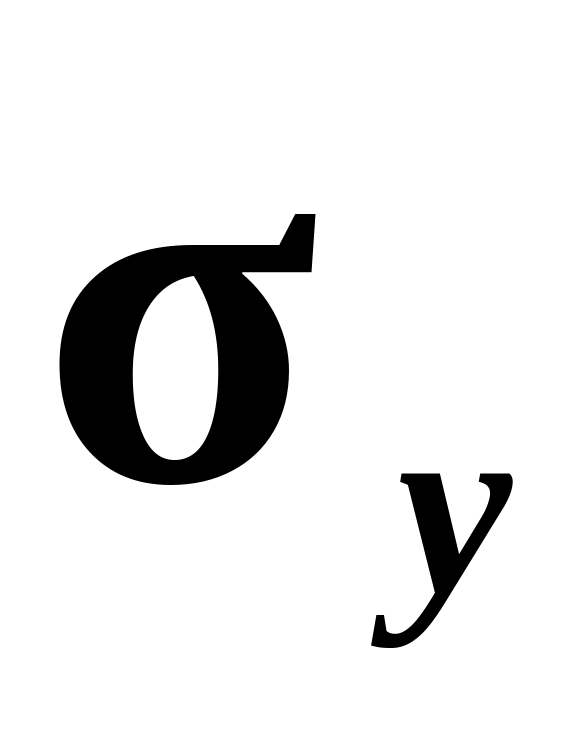 .
Получим:
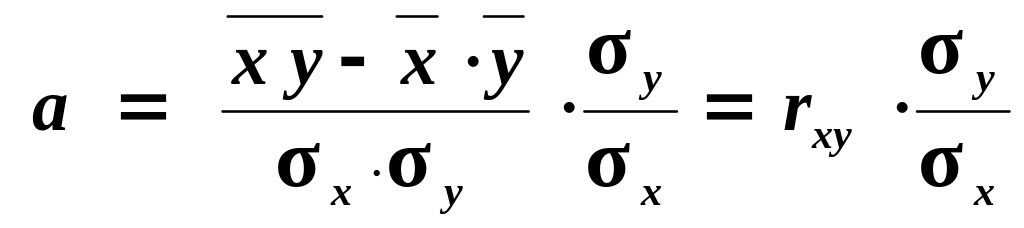
Здесь введен новый коэффициент, который называется коэффициент корреляции.
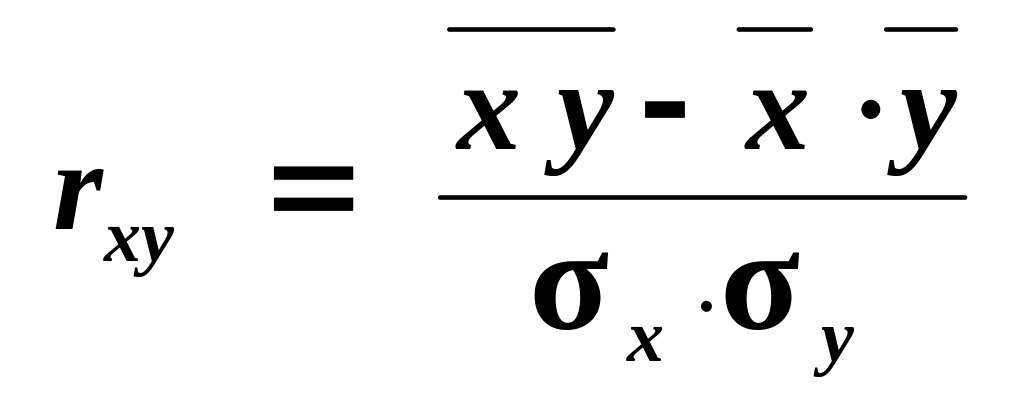
В исследовании зависимости между различными показателями он играет огромную роль, он содержит в себе массу информации. Подробнее мы на нем остановимся ниже, а сейчас запишем окончательно уравнение линейной регрессии.
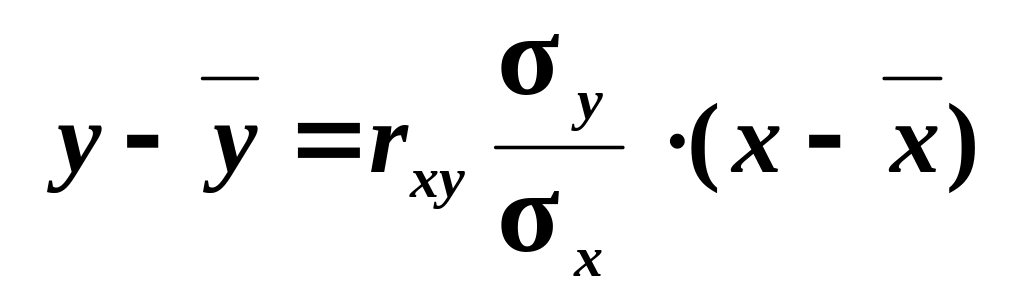
или
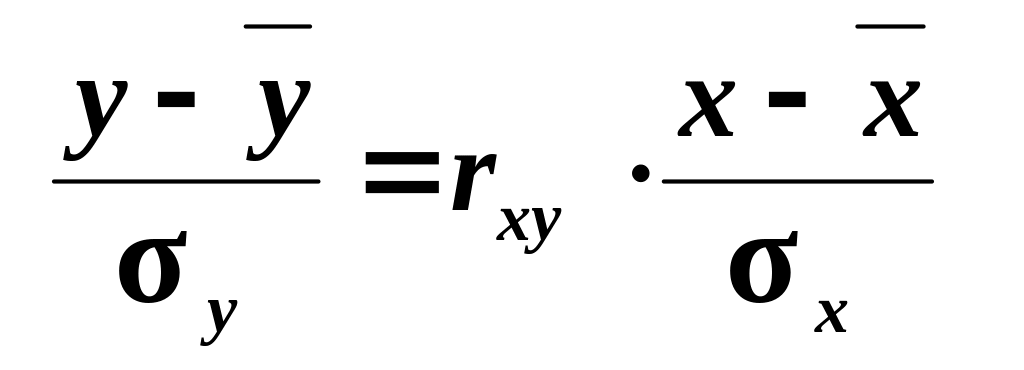 .
Эта форма записи называется: стандартизированное уравнение регрессии.
Совершенно аналогично можно по методу наименьших квадратов построить уравнение регрессии X на Y .
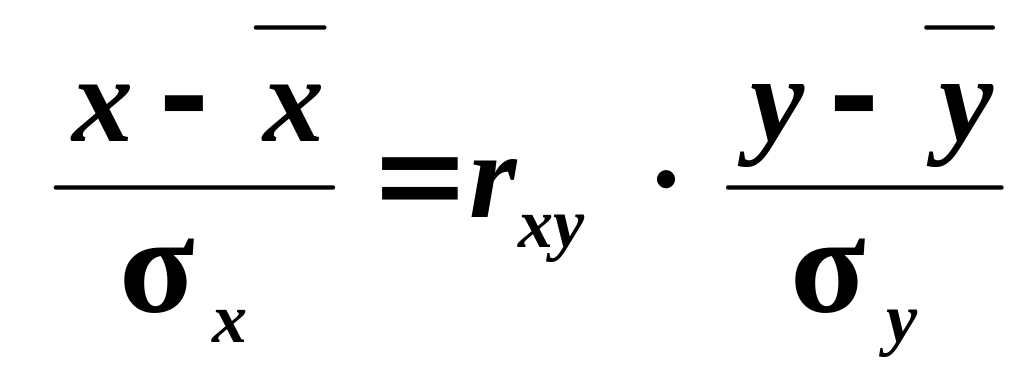
Далее нам предстоит проанализировать построенные уравнения линейной регрессии и постараться и извлечь из полученных формул массу полезной информации.