Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
66
– обеспечение более тесной взаимосвязи денежных потоков по
операционной, финансовой и инвестиционной деятельности организации;
– повышение суммы и качества чистого денежного потока организации,
генерируемого ее хозяйственной деятельностью.
Текущая финансовая ситуация, сложившаяся в ЗАО «Сормовская
кондитерская фабрика» указывает на то, что на предприятии необходимо
провести оптимизацию денежных потоков по объемам. Балансирование
денежных потоков по объему предполагает определение оптимального
соотношения между поступлениями и выбытием денежных средств. Это
позволит устранит на предприятии отрицательный денежный поток, который
привел к снижению ликвидности и платежеспособности предприятия и вызвало
увеличение просроченной кредиторской задолженности. Результаты
исследования, проведенного в предыдущих главах работы, показывают, что на
предприятии необходимо использовать методы оптимизации дефицитного
денежного потока. Они направлены на обеспечение роста объема
положительного и снижение объема отрицательного денежных потоков.
Следует отметить, что дефицитность денежного потока ЗАО «Сормовская
кондитерская фабрика» носит краткосрочный характер, поэтому предприятию
удалось сохранить платежеспособность в текущем периоде, несмотря на
ухудшение финансовой ситуации. Поэтому сбалансированность денежного
потока может быть достигнута путем использования системы ускорения –
замедления денежного оборота заключается в разработке на предприятии
организационных мероприятий по ускорению привлечения денежных средств и
замедлению их выплат.
Для ускорения привлечения денежных средств ЗАО «Сормовская
кондитерская фабрика» могут быть рекомендованы следующие мероприятия.
1. Обеспечение частичной или полной предоплаты за товары. Для
введения данной меры необходимо выявить должников, которые регулярно
нарушают сроки платежей, предусмотренных договором. Анализ типового
договора ЗАО «Сормовская кондитерская фабрика» показал, что он
67
предусматривает предоставление отсрочки платежа на 30 календарных дней.
Годовой объем продаж на условиях отсрочки платежа в 2015 г. составил
2586754 тыс. руб., а средняя дебиторская задолженность за период составила
466918 тыс. руб. Таким образом, средняя дневная выручка от продажи товаров
в кредит составила 7087 тыс. руб. (2586754 тыс. руб./365дней). Тогда
оборачиваемость дебиторской задолженности в днях равна:
466918/7087 = 65 дней.
Таким образом, фактически сложившийся период кредитования
покупателей ЗАО «Сормовская кондитерская фабрика» в 2 раза превышает
договорный. Это указывает на то, что на предприятии недостаточно
рационально организован кредитный контроль. В связи с этим на предприятии
необходимо ежедневно производить анализ оплаты по выставленным счетам и
выявлять покупателей, допустивших просрочку. Также необходимо обеспечить
контроль за соблюдением сроков отсрочки платежа, предусмотренных
договором, таким образом, чтобы он был действующим, а не номинальным.
Также предприятие может ввести практику взимания штрафов с проблемных
должников, которыми условия платежа нарушаются регулярно.
При определении возможности и сроков предоставления отсрочки
платежа, ЗАО «Сормовская кондитерская фабрика» необходимо ввести
практику предварительной оценки финансового состояния предприятий –
контрагентов и отслеживания его изменений на протяжении всего периода
действия договора.
2. Разработка дисконтной политики для покупателей,
осуществляющих платежи до истечения срока предоставленной отсрочки.
Дисконтная политика является одним из основных инструментов управления
дебиторской задолженности, направленным на сокращение периода ее
инкассирования и следовательно ускорение привлечения денежных средств.
Основу дисконтной политики составляет скидка за сокращение сроков
погашения дебиторской задолженности. Определение величины скидки
является одной из ключевых задач при разработке дисконтной политики
68
предприятия, так как с одной стороны скидка – это инструмент побуждения
покупателей к сокращению срока оплаты, а с другой стороны она связана с
дополнительными расходами для предприятия, предоставляющего отсрочку
платежа покупателям.
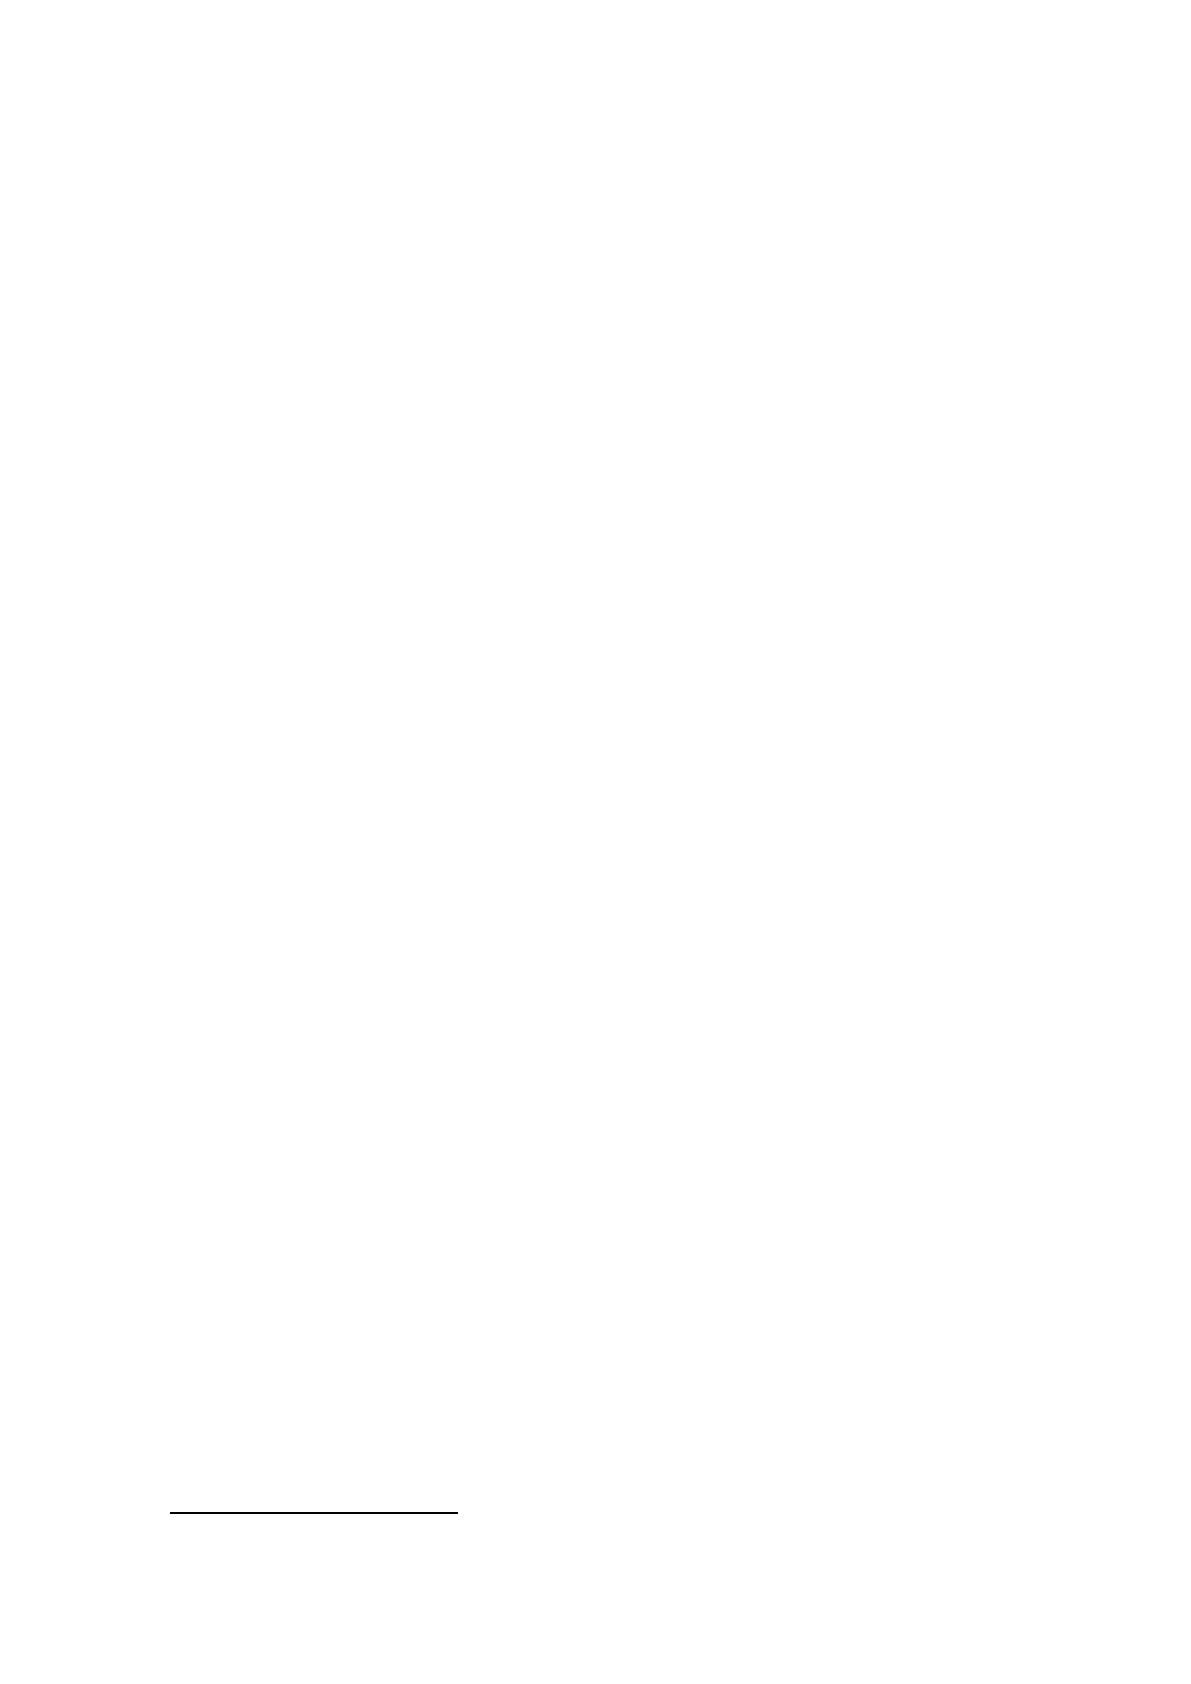
Для определения максимальной величины скидки за сокращение сроков
погашения дебиторской задолженности использовалась следующая формула:
365:)(
maxmax
OORС
k
R
k
– принятая предприятием ставка коммерческого кредита (%годовых);
O – период, в течение которого покупатель должен оплатить товар, чтобы
получить рассчитанную скидку (дни);
О
max
– максимальная отсрочка платежа, которую предоставляет предприятие
(дни
32
).
Для использования данной формулы, предприятию необходимо
определить ставку коммерческого кредита, по которой оно готово кредитовать
своих покупателей. При этом необходимо соблюдать следующие требования:
ставка кредитования клиентов должна превышать процент, под который
компания привлекает кредитные ресурсы.
ставка кредитования должна быть выше ставки по безрисковым
вложениям (депозиты, государственные краткосрочные облигации).
Ставка кредитования ЗАО «Сормовская кондитерская фабрика» в 2015 г.
составила 14,3% годовых, а ставка по депозитам 11,25%. Для соблюдения
указанных выше условий примем ставку кредитования клиентов га уровне 15%
15*(30-10)/365 = 0,89
Округлив полученное значение показателя до целого числа, можно
сделать вывод о том, что ЗАО «Сормовская кондитерская фабрика» может
предоставить покупателям скидку в 1% при условии, что счета будут оплачены
в 10-дневный срок при максимальной отсрочке платежа в 30 дней.
32
Безверхова Ю.В. Эффективная кредитная политика в инновационной экономике России// Научно-
практический журнал «Биржа интеллектуальной собственности» - 2012 - №9. с. 37
69
3. Использование современных форм реинвестирования дебиторской
задолженности. Современные формы управления дебиторской
задолженностью обеспечивают ее ускоренный перевод в денежные средства.
Основными формами реинвестирования дебиторской задолженности являются
факторинг, вексельная форма и форфейтинг. Факторинг - это разновидность
финансовых операций, при которых банк или специализированная компания
приобретает денежные требования на должника и сама взыскивает долг в
пользу кредитора (продавца) за определенное вознаграждение. При этом
продавцу сразу оплачивается от 50% до 90% долга. Размер этой суммы зависит
от величины сделки, продолжительности отсрочки оплаты, рисков, связанных с
работой клиента, и количества отгружаемого товара. Позже покупатель
переводит на счет факторинговой компании деньги в размере стоимости
товаров, поставленных компанией на условиях отсрочки платежа. После этого
факторинговая компания переводит остаток суммы поставщику.
Форфейтинг – это один из видов торгового финансирования, который
заключается в покупке кредитором (банком) дебиторской задолженности
клиента. Дебиторская задолженность в этом случае может быть представлена
векселями, авалями, сертификатами и прочими обязательствами покупателя. В
форфейтинговых операциях продавцом выступает – производитель, а в роли
покупателя – оптовый покупатель. Оформление сделки производится путем
уплаты продавцу денежных средств в сумме сделки кредитором вместо
покупателя. Заемщиком в этом случае является продавец, который обязан
уплатить банку комиссионные платежи, проценты за пользование средствами
банка и дополнительные платежи. Для покупателя изменяется только схема
погашения – средства переводятся на счет банка-кредитора, а не напрямую
продавцу. Чаще всего форфейтинг используется при осуществлении экспортно
– импортных операций.
Учет векселей, выданных покупателю продукции, представляет собой
финансовую операцию по их продаже банку (или другому финансовому
институту, другому хозяйствующему субъекту), по определенной, как правило,
70
дисконтной цене, устанавливаемой в зависимости от их номинала, срока
погашения и учетной вексельной ставки. Выполняя данную операцию продавец
товара также финансирует дебиторскую задолженность в более короткие сроки,
страхует финансовые риски. В то же время данные операции могут быть
выполнены только с переводным векселем, что накладывает определенные
ограничения на возможность их выполнения.
С учетом рассмотренных выше форм реинвестирования дебиторской
задолженности для ЗАО «Сормовская кондитерская фабрика» наиболее
целесообразным будет осуществление факторинговых операций. В настоящее
время в Нижнем Новгороде факторинговые услуги оказывает 11 компаний.
После анализа предложения их услуг была выбрана ЗАО «Нижегородская
Факторинговая Компания» (ЗАО «НФК»), которое специализируется на
оказании услуг факторинга и финансовой логистики. Предложения ЗАО
«НФК» следующее:
1. Возможность получения услуг безрегессного факторинга, который
полностью позволяет исключить риск неполучения выручки по торговым
операциям с отсрочкой платежа. Кроме того, при безгрессном факторинге
списание дебиторской задолженности с баланса поставщика происходит в
момент выплаты финансирования факторинговой компании, что позволит ЗАО
«Сормовская кондитерская фабрика» улучшить финансовые показатели. При
этом риск неоплаты поставок покупателем перейдет непосредственно к
факторинговой компании.
2. Период ожидания после наступления даты платежа по договору — 120
дней, т.е. при средней отсрочке платежа по договорам 30 дней ЗАО
«Сормовская кондитерская фабрика» сможет пользоваться средствами
факторинговой компании до 180 дней.
Определение комиссионного вознаграждения ЗАО «НФК»
осуществляется индивидуально для каждого клиента. Однако средний размер
комиссионного вознаграждения по безрегрессному факторингу составляет 20%
от суммы переданной в финансирование дебиторской задолженности. Таким
Источник: https://baza.diplomsite.ru/previewfile/1580