Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
Глава 1. Сущность и содержание анализа ликвидности и
платежеспособности предприятия
1.1 Экономическое содержание понятий платежеспособности и
ликвидности
В современных экономических условиях все большее внимание уделяется
обеспечению устойчивого развития предприятия. Обеспечение такого развития
– одна из основных задач финансового менеджмента, успешность решения
которой во многом зависит от способности обеспечить устойчивое финансовое
состояние предприятия.
Понятие финансового состояния в литературе раскрывается в различных
аспектах. Так, по мнению Ковалева В.В. финансовое состояние - это
совокупность показателей, отражающих способность предприятия погасить
свои долговые обязательства…. Финансовое состояние является результатом
взаимодействия всех элементов системы финансовых отношений предприятия.
1
А.Ф. Ионова, Н.Н. Селезнева определяют финансовое состояние, как
состояние, которое в процессе распределения и использования ресурсов
обеспечивает поступательное развитие предприятия в целях роста прибыли и
капитала при сохранении платежеспособности
2
.
Наиболее точное определение, раскрывающее сущность финансового
состояния, сформулировано в работе М.Н. Крейниной и состоит в следующем:
«Финансовое состояние организации - это комплексное понятие, которое
характеризуется системой показателей, отражающих наличие, размещение и
использование финансовых ресурсов организации»
3
Несмотря на различные подходы к объяснению сущности финансового
состояния предприятия, большинство авторов сходится во мнении о том, что
характеристика финансового состояния формируется на основе ликвидности и
1
Ковалев В.В. Финансовый менеджмент: теория и практика. – М., 2007. с. 50
2
Ионова А.Ф., Селезнева Н.Н. . Финансовый анализ: Учебное пособие. – М, 2009. с. 461.
3
Крейнина М.Н. Финансовый менеджмент: Учебник. – М., 2009. с. 224
12
платежеспособности предприятия. Понятия ликвидности и платежеспособности
являются близкими, но не тождественными друг другу, что требует более
детального анализа каждого из них. В соответствии с наиболее
распространенным определением платежеспособность предприятия – это
способность действующего экономического субъекта в установленные
заемщиком сроки полностью погашать свои долговые обязательства перед
некой организацией
4
.
Однако в литературе существуют и другие определения данного понятия.
Так, В.Г. Белолипецкий отмечает, что платежеспособность касается
существования денежных средств на протяжении большего периода для
своевременного выполнения финансовых обязательств
5
.
По определению А.В. Грачева платежеспособность – это один из
основных количественных показателей деятельности предприятия, который
представляет собой способность последнего своевременно и в полном объеме
рассчитываться по своим финансовым обязательствам за счет наличия
достаточной суммы денежных средств и ликвидных активов
6
.
Из представленных выше определений следует, что основными
признаками платежеспособности является во-первых, наличие в достаточном
объеме средств на текущих счетах, и, во-вторых, отсутствие просроченной
кредиторской задолженности. Данные признаки характерны для двух основных
видов платежеспособности: текущей и перспективной. Текущая
платежеспособность характеризует такое состояние расчетов на предприятии,
при котором приток денежных средств должен обеспечить покрытие текущих
обязательств предприятия. Основными платежными средствами для
предприятия являются денежные средства и краткосрочные ценные бумаги,
которые могут быть обращены в деньги за короткий промежуток времени.
Срочные обязательства предприятия характеризуются величиной его
краткосрочных обязательств, к которым относятся кредиторская задолженность
4
Шеремет А.Д. Комплексный анализ хозяйственной деятельности: Учебник. – М, 2007. с. 198
5
Белолипецкий В.Г. Финансовый менеджмент: Учебник. – М., 2008. с. 201
6
Грачев А.В. Анализ и управление финансовой устойчивостью предприятия: Учебное пособие . – М., 2012. с 51
13
за товары и услуги, краткосрочные банковские кредиты, задолженность
бюджету и т.д. Если сумма платежных средств недостаточна для того чтобы
погасить его краткосрочные обязательства, то предприятие может быть
признано неплатежеспособным. О неплатежеспособности предприятия
свидетельствует целый ряд индикаторов, которые могут быть выявлены в
процессе ее анализа. Что касается перспективной платежеспособности, то она
определяет возможность предприятия в будущем рассчитываться по своим
краткосрочным долгам.
Понятие ликвидности связано с понятием платежеспособности. М.С.
Абрютина определяет ликвидность как наличие у предприятия оборотных
активов в размере, теоретически достаточном для погашения обязательств
перед кредиторами краткосрочного характера при возможном нарушении
сроков их оплаты, регламентированных договорами
7
.
В литературе понятие ликвидности рассматривается на нескольких
уровнях: ликвидность активов, ликвидность баланса, ликвидность предприятия.
Ликвидность активов характеризует их способность трансформироваться в
денежную форму. Более уточненное определение понятия ликвидности активов
приводится в работе В.Г. Белолипецкого, который отмечает следующее: «с
одной стороны это способность актива пройти кругооборот и в конечном итоге
принять денежную форму, а с другой стороны – возможность продать актив на
рынке быстро при небольшом риске потерь»
8
. Из данного определения следует,
что приобрести денежную форму актив может двумя путями. Во – первых,
пройти кругооборот хозяйственных средств и по его завершении принять
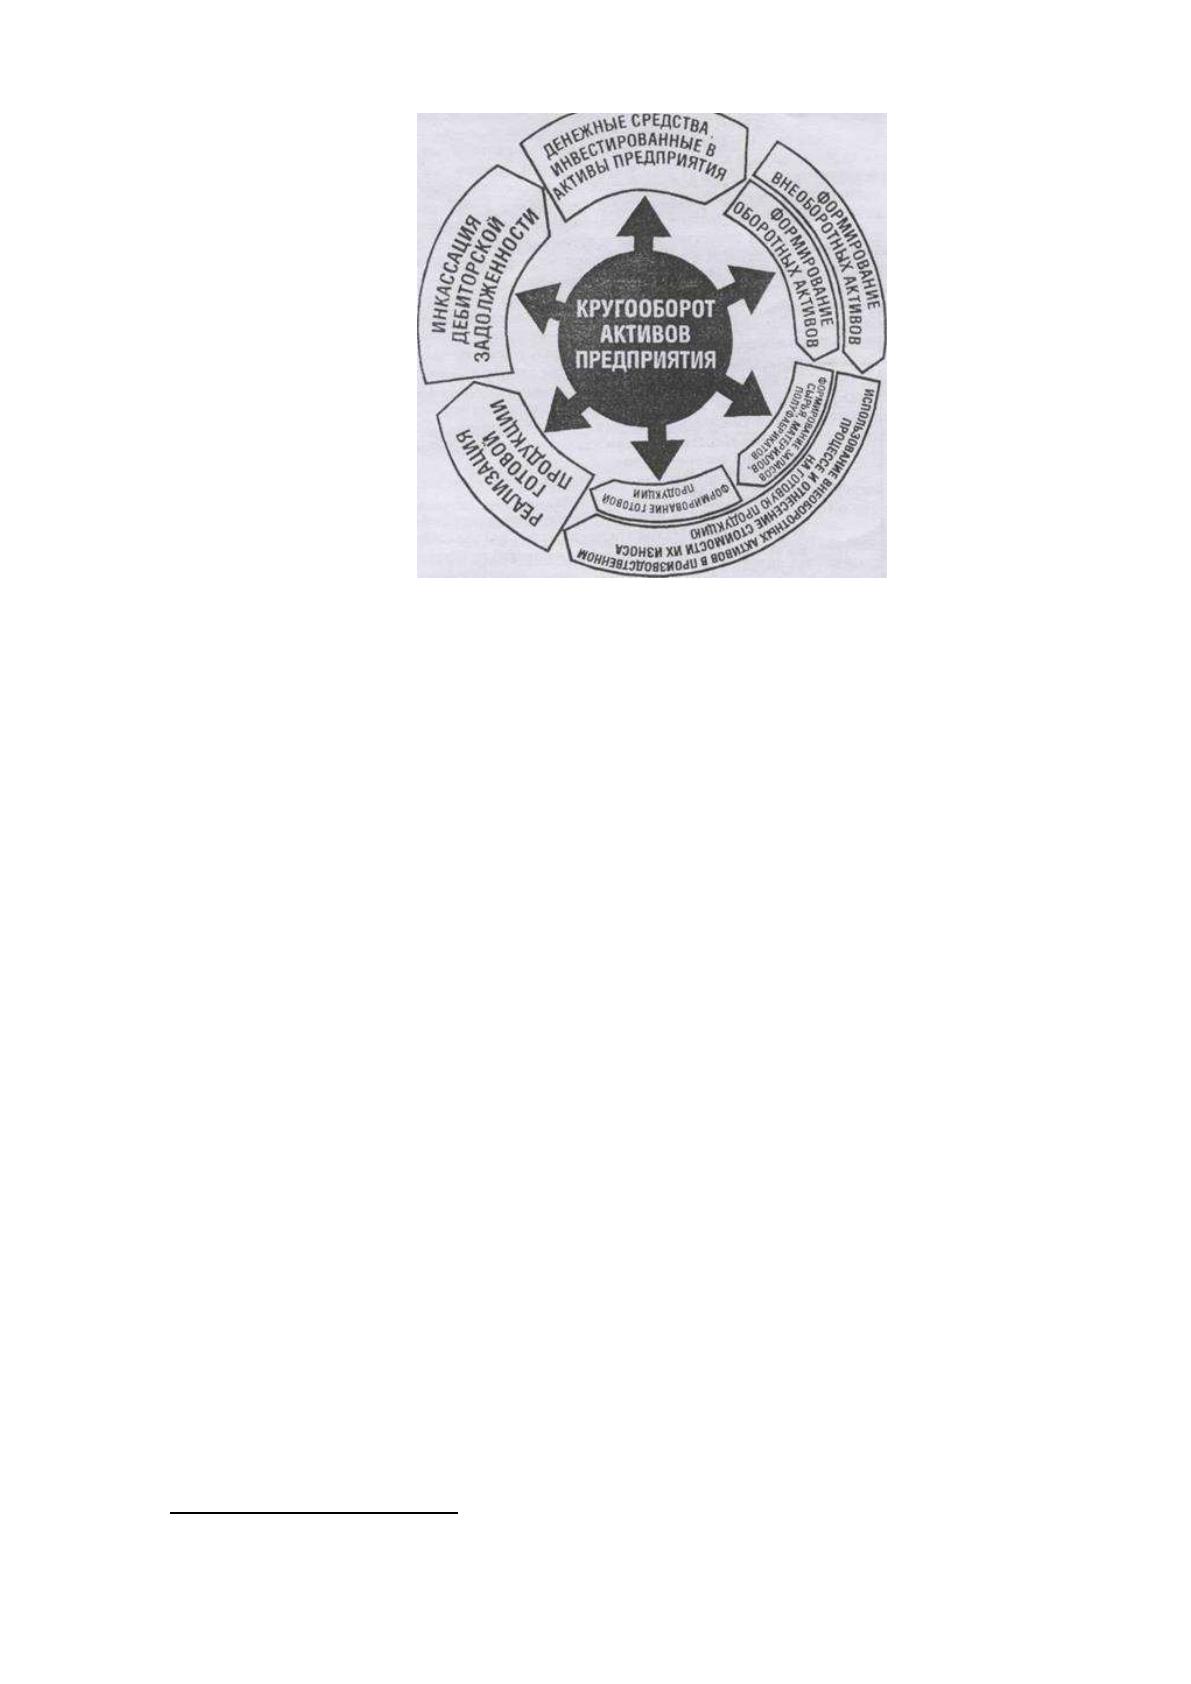
денежную форму. Схема такого кругооборота показана на рисунке 1. Из
данного рисунка следует, что для превращения различных видов активов
предприятия в денежную форму, время прохождения стадий кругооборота
различна, в связи с этим различные виды активов характеризуются различной
степенью ликвидности.
7
Абрютина М.С. Финансовый анализ: Учебник. – М., 2011 с. 104
8
Белолипецкий В.Г. Финансовый менеджмент: Учебник. – М., 2008. с. 191
14
Рисунок 1. Кругооборот активов предприятия
9
Таким образом, степень ликвидности активов характеризует их
способность принимать денежную форму в сроки, соответствующие срокам
погашения обязательств, и в сумме, достаточной для погашения обязательств
предприятия при условии сохранения непрерывности его деятельности.
Классификация активов по степени ликвидности представлена в Приложении 1.
Как видно из данного приложения, из всех активов предприятия наиболее
ликвидными являются оборотные, а из всех оборотных активов в свою очередь
наиболее ликвидны денежные средства, краткосрочные финансовые вложения,
а также непросроченная дебиторская задолженность. Другую часть оборотных
активов, которые не могут считаться высоколиквидными, образуют те активы,
которые не могут быть сразу обращены в денежные средства. Это запасы,
просроченная дебиторская задолженность и т.д. Тем не менее, при
определенных условиях и грамотных методах работы с дебиторами-клиентами
эта задолженность все-таки будет возвращена, а запасы реализованы в
достаточно короткие сроки. Те активы, которые могут быть конвертированы в
денежную форму без потерь своей стоимости лишь по истечении значительного
периода времени, относятся к группе слаболиквидных и неликвидных активов.
Это прежде всего внеоборотные активы (нематериальные активы, основные
9
Барнгольц С.Б. Методология экономического анализа действующего хозяйствующего субъекта: Учебное
пособие. – М., 2013. с. 178
15
средства, долгосрочные финансовые вложения и т.д.), а также безнадежная
дебиторская задолженность и расходы будущих периодов.
Ликвидность активов может быть классифицирована по различным
критериям, что подтверждается данными таблицы 1
Таблица 1
Классификация ликвидности активов
10
Классификационный
признак
Виды ликвидности
Вид актива
Ликвидность финансовых вложений
Ликвидность дебиторской задолженности
Ликвидность запасов
Ликвидность основных средств
Ликвидность прочих активов
Оценка во времени
Текущая ликвидность актива
Будущая ликвидность актива
Предсказуемость
Запланированная ликвидность актива
Незапланированная ликвидность актива
Стадия принятия активом
денежной формы
Ликвидность актива при прохождении им полного
кругооборота хозяйственных средств
Ликвидность актива при его продаже на любой
стадии кругооборота
Основным источником финансовой информации об активах предприятия
является его бухгалтерский баланс. В связи с этим можно отметить взаимосвязь
между понятиями ликвидности активов и ликвидности баланса. Ликвидность
баланса выражается в степени покрытия обязательств предприятия его
оборотными активами, срок превращения которых в деньги соответствует
сроку погашения обязательств. Таким образом, ликвидность баланса может
быть достигнута путем превышения оборотных активов над краткосрочными
обязательствами предприятия.
С понятием ликвидности баланса связано также и понятие ликвидности
предприятия. В.П. Савчук определяет ликвидность предприятия как его
мобильность и возможность при возникновении любых обстоятельств за счет
внутренних и внешних источников оперативно искать резервы платежных
средств, необходимых для погашения долгов, и постоянно, на любой момент
времени, поддерживать равновесие между объемами и сроками преобразования
10
Гончаров А. И., Терентьева М.В. Анализ платежеспособности хозяйствующего субъекта: Учебник. – М., 2014
с.44
Источник: https://baza.diplomsite.ru/previewfile/1580