Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
16
активов в денежные средства и объемами и сроками погашения обязательств
11
.
Таким образом, ликвидность предприятия является важнейшей
характеристикой его финансового состояния.
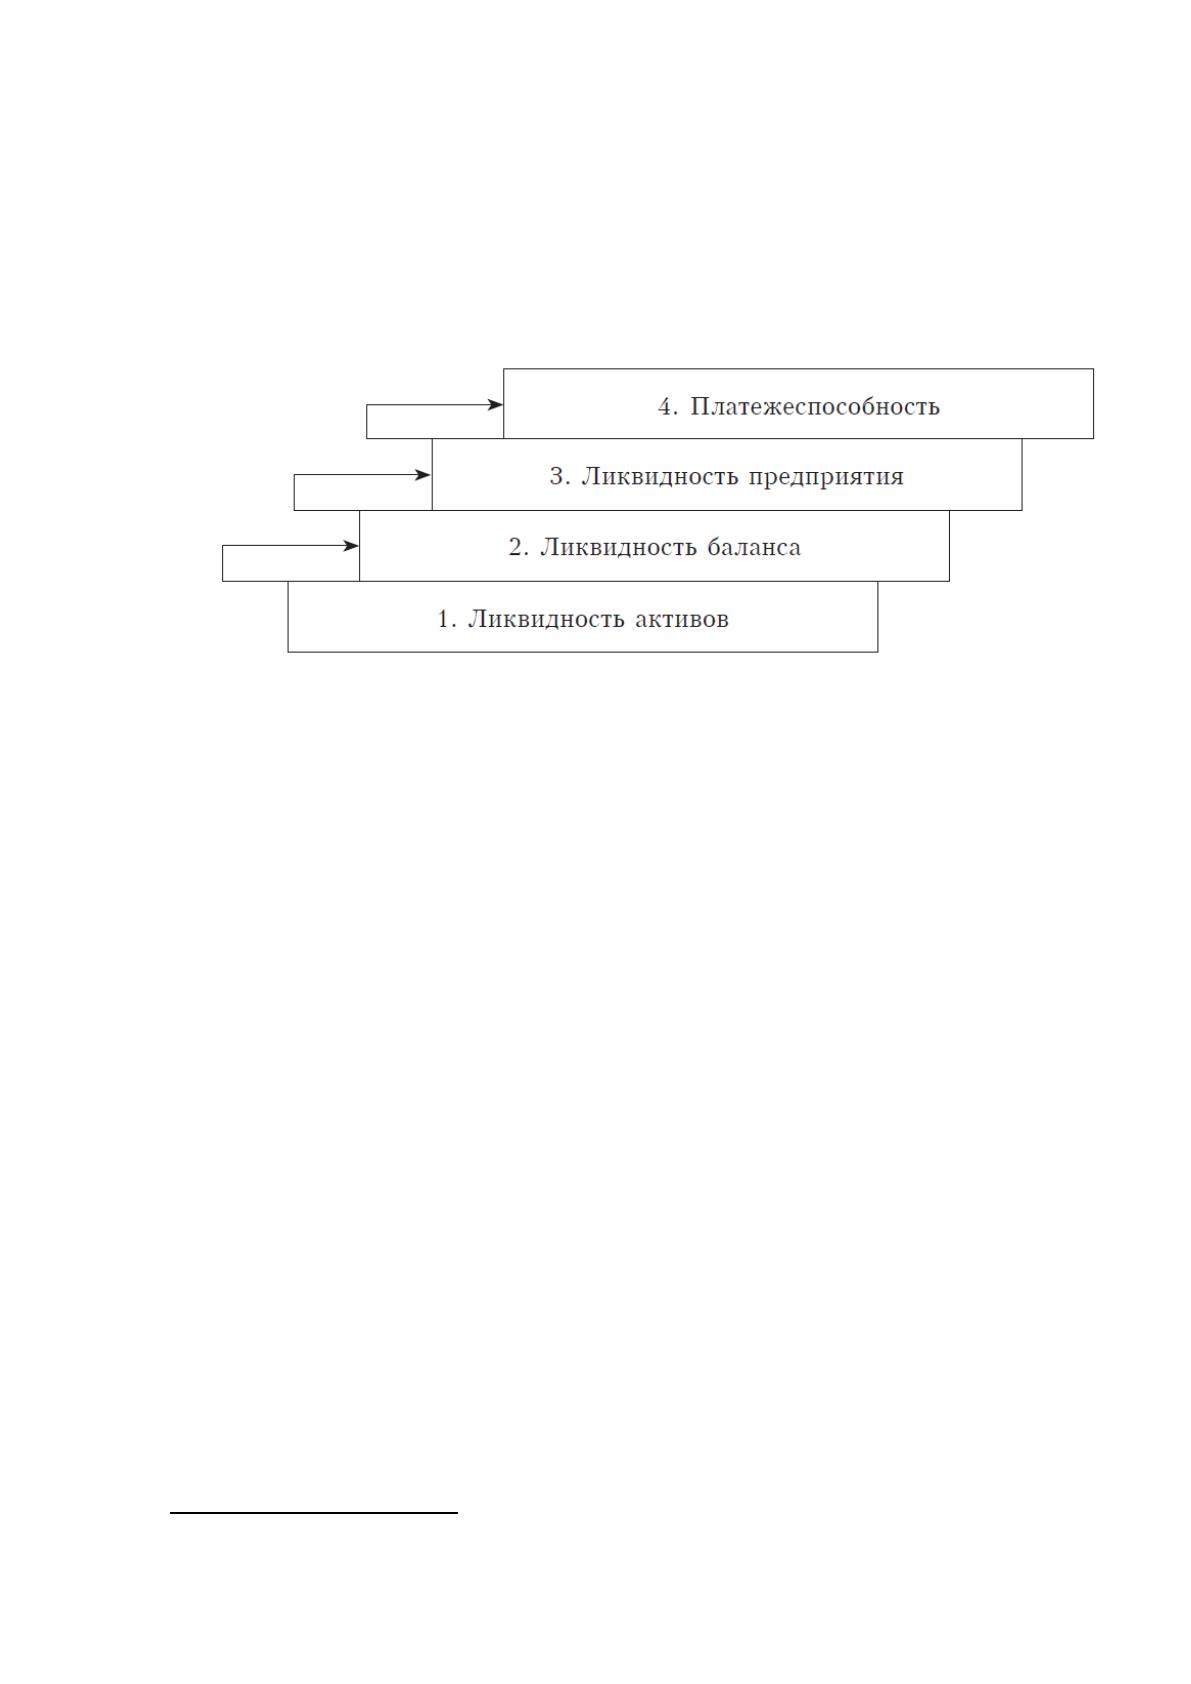
Взаимосвязь между платежеспособностью и ликвидностью предприятия,
ликвидностью баланса и ликвидностью активов показана на рисунке 2.
Рисунок 2. Взаимосвязь между показателями ликвидности и
платежеспособности
12
Показанные на данном рисунке блоки тесно взаимосвязаны между собой,
поэтому задачи каждого последующего блока не могут быть решены без задач
предыдущего. Так, для оценки платежеспособности предприятия необходимо
провести анализ ликвидности его активов и оценить время, в течение которого
они буду превращены в денежные средства, провести анализ ликвидности
баланса. В то же время по результатам анализа ликвидности можно оценить не
только текущее, но и перспективное состояние расчетов предприятия. В связи с
этим ликвидность необходимо рассматривать как более условное понятие,
характеризующее только потенциальную возможность предприятия
осуществлять расчеты по своим обязательствам. Понятие платежеспособности
в этом смысле является более конкретным и предметно ориентированным.
Сравнивая категории ликвидности и платежеспособности, необходимо
также отметить, что ликвидность является более статичной и поэтому менее
управляемой, в то время как платежеспособность – это категория более
11
Савчук В.П. Управление финансами предприятия: Учебник. – М., 2005. с. 314
12
Бланк И.А. Финансовый менеджмент. – К, 2014. с. 308
17
динамичная, и поэтому в большей степени поддается управлению. Это также
необходимо учитывать в процессе финансового управления на предприятии.
Резюмируя вышесказанное, можно отметить, что платежеспособность и
ликвидность предприятия необходимо рассматривать как ключевые
характеристиками его финансового состояния. Данные понятия нельзя
рассматривать как тождественные, поскольку они характеризуют различные
аспекты реализации возможности предприятия осуществления своевременных
расчетов по своим обязательствам. Данные обстоятельства должны быть
учтены в процессе их анализа.
1.2 Содержание и методика анализа ликвидности и
платежеспособности предприятия
Как уже отмечалось выше ликвидность и платежеспособность
предприятия являются важнейшим индикатором его финансового состояния,
что определяет необходимость ее анализа. В результатах такого анализа
заинтересованы как внутренние, так и внешние пользователи информации о
финансово – хозяйственном состоянии предприятия. Так, собственникам
предприятия информация о ликвидности и платежеспособности необходима
для обеспечения контроля за вложенным капиталом и увеличения его
доходности, роста прибыли предприятия. Кредиторам информация о
ликвидности и платежеспособности должника необходима для оценки его
возможностей своевременного осуществления расчетов по принятым на себя
обязательствам. Текущее состояние ликвидности предприятия может также
оказать существенное влияние на его отношения с покупателями и
поставщиками. Такое изменение может выражаться в неспособности
предприятия выполнить условия контрактов и привести к потере связей с
поставщиками. Вот почему анализу ликвидности и платежеспособности в
системе финансового анализа придается такое большое значение. В связи с
этим раскроем его содержание.
18
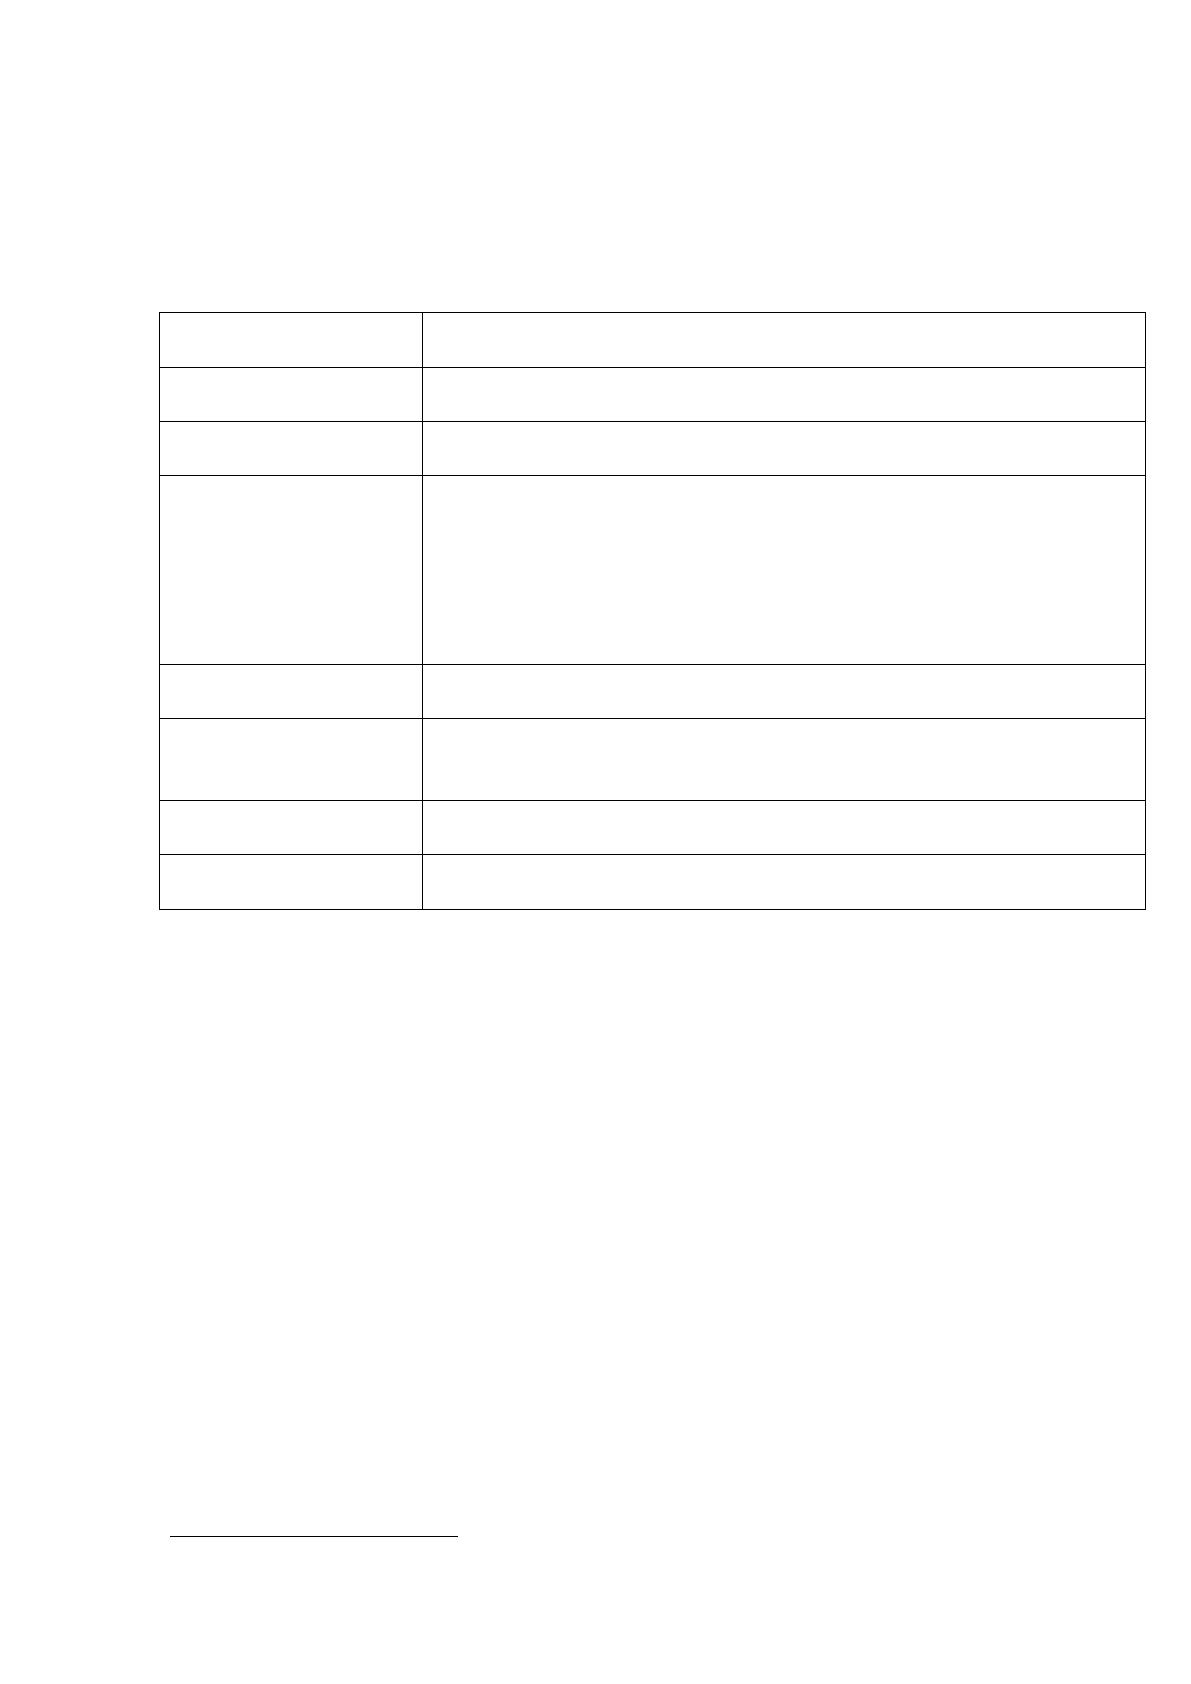
Принципиальная характеристика анализа ликвидности и
платежеспособности предприятия приведена в таблица 2
Таблица 2
Принципиальная характеристика компонентов анализа
ликвидности
13
Структурные
элементы
Характеристика
Цель
Анализ и оценка ликвидности и платежеспособности
предприятия
Предмет
Процессы формирования, осуществления и корректировки
политики предприятия управления платежеспособностью
Задачи
Оценка ликвидности оборотных активов предприятия
Оценка ликвидности баланса предприятия
Оценка уровня платежеспособности предприятия в
краткосрочном периоде
Оценка перспектив развития и разработка рекомендаций
по устранению факторов, негативно влияющих на
платежеспособность
Объекты
Процессы управления оборотными активами и
краткосрочными обязательствами
Источники
информации
Финансовая отчетность, данные бухгалтерского и
управленческого учета, статистические данные,
среднеотраслевые показатели
Пользователи
информации
Менеджеры, поставщики, клиенты, собственники,
работники предприятия, инвесторы
Методы
Статистические, бухгалтерские, математические,
аналитические
Цели и задачи анализа ликвидности и платежеспособности определяют
его основные направления:
1) анализ ликвидности баланса предприятия;
2) расчет и анализ финансовых коэффициентов ликвидности и
платежеспособности предприятия;
3) анализ денежных (финансовых) потоков.
Раскроем содержание каждого из этих направлений.
Главная задача оценки ликвидности баланса заключается в определении
уровня покрытия обязательств предприятия его активами, срок превращения
которых в денежную форму соответствует сроку погашения обязательств. Для
оценки ликвидности баланса предприятия необходимо провести
классификацию активов и обязательств следующим образом:
13
Васильева Л.С., Петровская М.В. Финансовый анализ. – М., 2015. с. 251
19
1) активов - по степени убывания ликвидности;
2) обязательств – по степени срочности оплаты.
Классификация активов по степени убывания ликвидности предполагает
выделение их 4 основных групп:
1. Наиболее ликвидные активы (А1) – денежные средства и денежные
эквиваленты, финансовые вложения (за исключением денежных
эквивалентов) – форма № 1 стр. 1250+ стр. 1240
2. Быстро реализуемые активы (А2) – дебиторская задолженность – форма
№ 1 стр. 1230
3. Медленно реализуемые активы (А3) – запасы, налог на добавленную
стоимость по приобретенным ценностям, прочие оборотные активы –
форма № 1 стр. 1210 + стр. 1220 + стр. 1260 – стр. 12605
4. Трудно реализуемые активы (А4) – внеоборотные активы – форма № 1 –
стр. 1100
При классификации обязательств по срочности оплаты выделяют следующие
их группы:
1. Наиболее срочные обязательства (П1) – кредиторская задолженность –
форма № 1 стр. 1520
2. Краткосрочные пассивы (П2) – краткосрочные заемные средства,
краткосрочные оценочные обязательства, прочие краткосрочные
обязательства – форма № 1 стр. стр. 1510 + стр. 1540 + стр. 1550
3. Долгосрочные пассивы (П3) – долгосрочные заемные средства,
отложенные налоговые обязательства, долгосрочные оценочные
обязательства, прочие долгосрочные обязательства – форма № 1 стр. 1400
4. Постоянные пассивы (П4) – собственный капитал и резервы предприятия,
доходы будущих периодов за вычетом расходов будущих периодов –
форма № 1 стр. 1300 + стр. 1530 – стр. 12605
Далее указанные выше группы активов и пассивов баланса сравниваются
между собой. Баланс может быть признан ликвидным при выполнении
следующих условий:
20
44
33
22
11
ПА
ПА
ПА
ПА
Каждое из представленных выше неравенств имеет свой экономический
смысл. Так, если выполняется условие
11 ПА
, то можно сделать вывод о
платежеспособности предприятия на момент составления баланса, так как у
предприятия достаточно средств для покрытия наиболее срочных обязательств
абсолютно и наиболее ликвидных активов. При выполнении условия
22 ПА
наблюдается превышение быстрореализуемых активов над краткосрочными
пассивами. Оно означает, что предприятие может быть признано
платежеспособным в недалеком будущем при условии своевременных расчетов
с кредиторами и своевременной инкассации дебиторской задолженности.
Выполнение неравенства
33 ПА
говорит о том, что в будущем при условии
своевременного поступления денежных средств от продаж и платежей
организация может быть платежеспособной на период, равный средней
продолжительности одного оборота оборотных средств после даты составления
баланса.
В том случае, если 3 перечисленных выше условия выполняются,
происходит и автоматическое выполнение 4-го условия
44 ПА
. Оно
свидетельствует о том, что на предприятии выполняется минимальное условие
финансовой устойчивости, указывающее на наличие у предприятия
собственных оборотных средств.
При несоблюдении перечисленных выше условий баланс ликвидным
признан быть не может. Сравнение ликвидных активов и обязательств в
процессе анализа ликвидности баланса, позволяет вычислить следующие
показатели:
Показатель текущей ликвидности: А1+А2=>П1+П2; А4<=П4. Его
положительное значение свидетельствует о платежеспособности, а
отрицательное – о неплатежеспособности предприятия на ближайший к
рассматриваемому моменту промежуток времени.
Источник: https://baza.diplomsite.ru/previewfile/1580