Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
период. Данный коэффициент позволяет определить асколько при
неблагоприятных условиях могут сократиться поступления денежных средств,
чтобы при этом можно было осуществить необходимые платежи.
Помимо указанных выше при оценке платежеспособности предприятия
на основе анализа денежных потоков могут быть рассчитаны следующие
показатели:
1. Чистый денежный поток
CFCFNCF
(6)
Где
CF
- денежные поступления за период;
CF
- денежные выплаты за период
21
Данные показатель не позволяет дать оценку уровня платежеспособности
предприятия, а лишь позволяет определить положительный или отрицательный
результат от денежных операций. Тем не менее при анализе
платежеспособности показатель чистого денежного потока может служить
первоначальной базой для дальнейшего исследования финансового положения
организации.
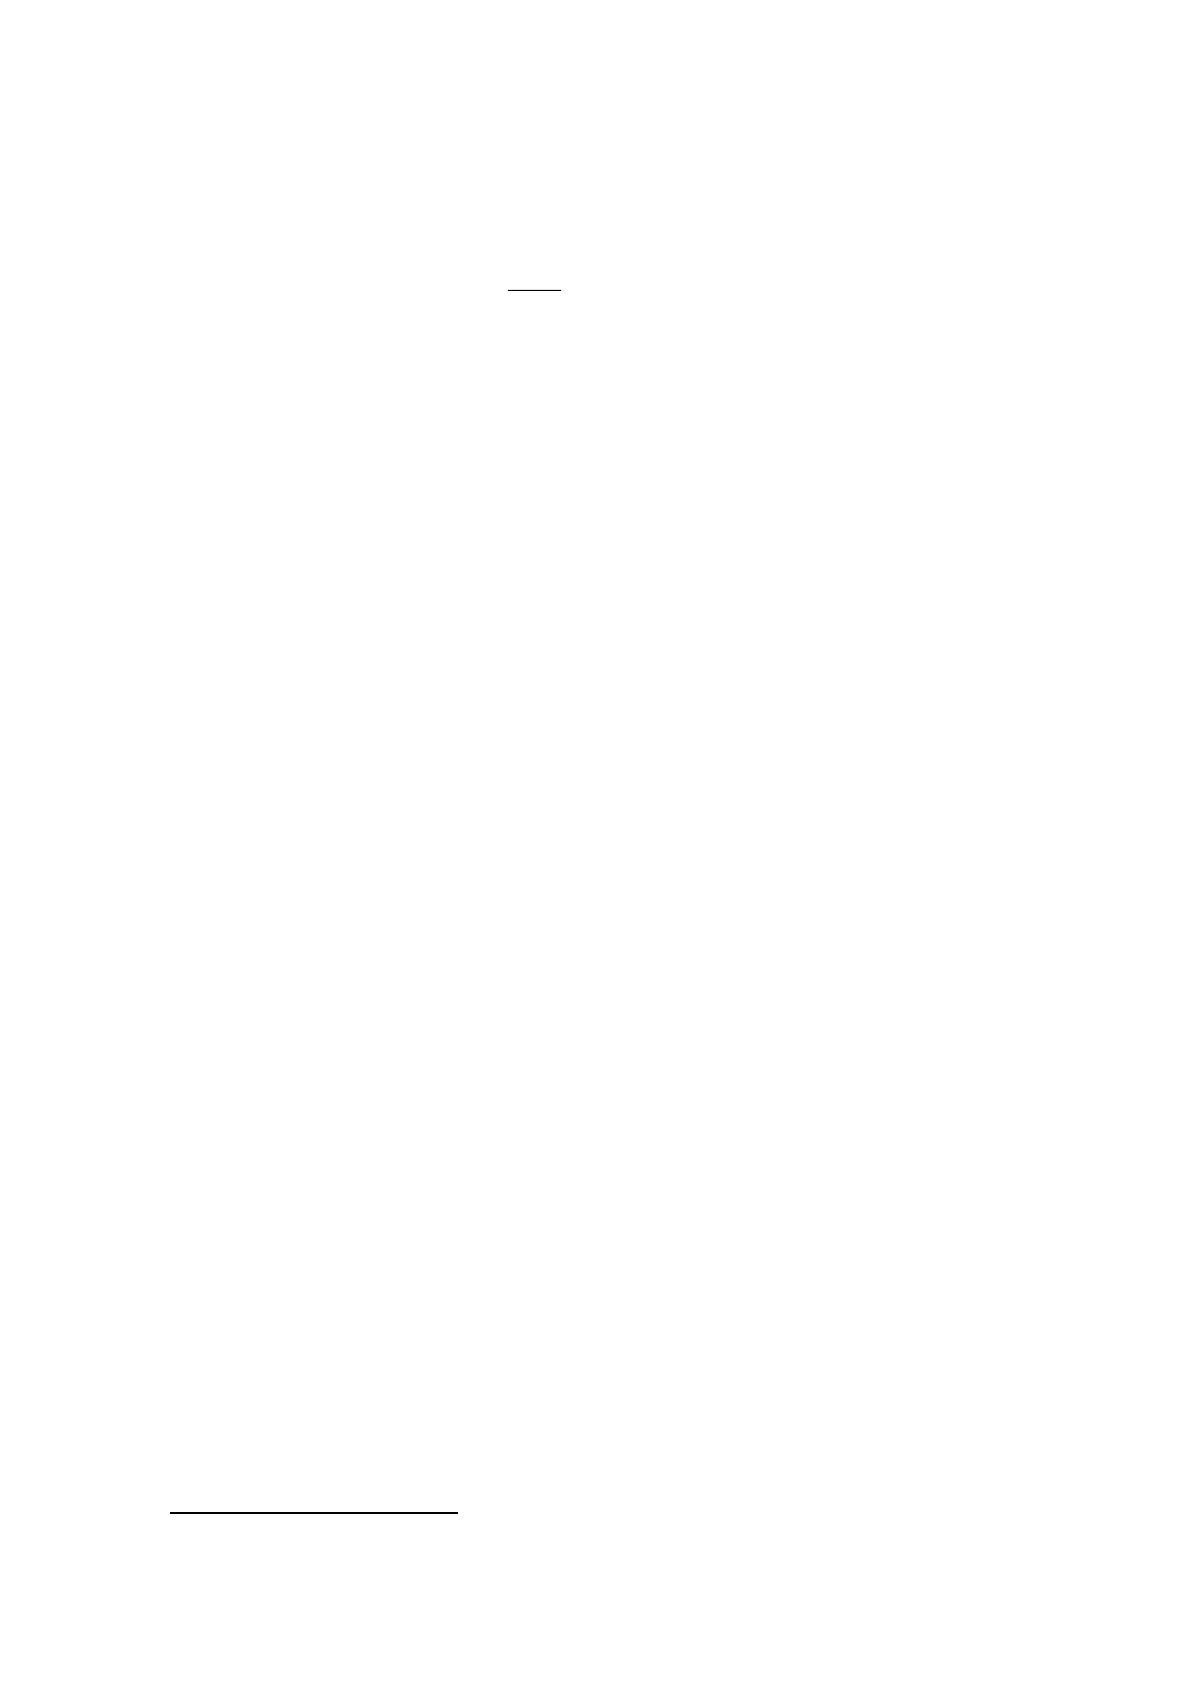
2. Коэффициент денежного обслуживания обязательств
КО
ДС
К
оп
до
(7)
Где
оп
ДС
- денежные средства от операционной деятельности;
КО
- среднегодовая величина краткосрочных обязательств
22
.
Данный коэффициент показывает, какая часть краткосрочных
обязательств может быть погашена за счет денежного потока от операционной
деятельности. Рекомендуемое значение коэффициента денежного
обслуживания обязательств устанавливается на уровне 0,17-0,45. Практическая
значимость данного коэффициента состоит в том, что с его помощью
21
Финансовый менеджмент: Учебник/ коллектив авторов; Под ред. Н.И. Берзона, Т.В. Тепловой. – М,
2014.с.401
22
Финансовый менеджмент: Учебник/ коллектив авторов; Под ред. Н.И. Берзона, Т.В. Тепловой. – М,
2014.с.402
27
организация может прогнозировать выплаты по обязательствам и
корректировать изменение денежных потоков по текущей деятельности
3. Коэффициент оседания чистого денежного потока
23
:
CF
NCF
К
NCF
(8)
Данный коэффициент показывает, какая часть денежных средств остается
в организации невостребованной. Нормативное значение данного показателя
должно быть положительным, но не превышать единицу, это связано с тем, что
излишний остаток денежных средств в организации говорит о неэффективности
их использования, а слишком маленький остаток – о нехватке денежных
средств и возможных будущих проблем с погашением обязательств. Важность
этого показателя состоит в возможности организации контролировать сумму
денежных средств, остающейся невостребованной и держать ее на
минимальном, но достаточном для экстренных ситуаций уровне.
Таким образом, для достоверной оценки платежеспособности
предприятия необходимо проводить комплексный анализ, включающий в себя
оценку ликвидности бухгалтерского баланса, расчет и анализ финансовых
коэффициентов ликвидности и платежеспособности, а также анализ денежных
потоков. Комплексный анализ позволит обеспечить достоверной информацией
руководителей предприятия, инвесторов и кредиторов, на основе которой
может быть признан ряд важных финансовых решений.
1.3 Актуальные проблемы управления платежеспособностью и
ликвидностью предприятия в современных условиях
В настоящее время финансовое состояние многих российских
предприятий является неустойчивым, что можно рассматривать как следствие
недостатка ликвидности и низкого уровня платежеспособности предприятий.
Взаимные неплатежи между хозяйствующими субъектами, высокие налоговые
23
Финансовый менеджмент: Учебник/ коллектив авторов; Под ред. Н.И. Берзона, Т.В. Тепловой. – М,
2014.с.402
28
и банковские процентные ставки приводят к тому, что предприятия
оказываются неплатежеспособными.
По мнению М.Н. Крейниной, внешним признаком несостоятельности
(банкротства) предприятия является приостановление всех текущих платежей и
неспособность удовлетворить требования кредиторов в течение трех месяцев со
дня наступления сроков их наступления. Автор считает, что причинами
неплатежеспособности могут быть: невыполнение плана по производству, и
реализации продукции, повышение ее себестоимости, невыполнение плана
прибыли и как результат недостаток собственных оборотных средств
предприятия
24
. В свою очередь Г.В. Савицкая, утверждает, что одной из причин
ухудшения платежеспособности может быть нерациональное управление
оборотными активами: отвлечение средств в просроченную дебиторскую
задолженность, вложение в излишние ненужные запасы товарно -
материальных ценностей
25
. С точки зрения Л.В. Донцовой, несвоевременная
уплата налогов, повлекшая за собой штрафные санкции, также может стать
одной из причин неплатежеспособности
26
.
Неудовлетворительное финансовое состояние и большая кредиторская
задолженность являются одной из самых острых проблем в деятельности
современных российских предприятий. Это указывает на необходимость
своевременного выявления вероятности наступления банкротства и
организации соответствующего управления, направленного на финансовое
оздоровление предприятия.
В соответствии со статьей 65 ГК РФ юридическое лицо, за исключением
казенного предприятия, учреждения, политической партии и религиозной
организации, по решению суда может быть признано несостоятельным
(банкротом)
27
. В свою очередь понятие несостоятельности (банкротства)
24
Крейнина М.Н. Финансовый менеджмент: Учебник – М., 2009 с. 189
25
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. 3-е изд. перераб и доп. – М., 2008.
с. 306
26
Донцова Л.В, Никифорова Н.А. Анализ бухгалтерской (финансовой) отчетности: Учебное пособие. – М.:
Дело и Сервис, 2015 с. 137
27
Гражданский Кодекс Российской Федерации (ГК РФ) от 30.11.1994 N 51-ФЗ (принят ГД ФС РФ 21.10.1994)
(действующая редакция от 28.11.2015)
29
Федеральным Законом «О несостоятельности (банкротстве)», в котором
отмечено следующее: «несостоятельность (банкротство) - признанная
арбитражным судом неспособность должника в полном объеме удовлетворить
требования кредиторов по денежным обязательствам, о выплате выходных
пособий и (или) об оплате труда лиц, работающих или работавших по
трудовому договору, и (или) исполнить обязанность по уплате обязательных
платежей»
28
.
Таким образом, несостоятельность предприятия является следствием его
неплатежеспособности. В соответствии с Федеральным Законом «О
несостоятельности (банкротстве)», неплатежеспособность организации
заключается в прекращении исполнения должником части денежных
обязательств или обязанностей по уплате обязательных платежей, вызванном
недостаточностью денежных средств. При этом недостаточность денежных
средств предполагается, если не доказано иное
29
.
Неплатежеспособность предприятия может быть вызвана как внешними,
так и внутренними причинами. К внешним причинам неплатежеспособности
предприятия могут быть отнесены общая экономическая ситуация в стране,
система налогообложения, общий дефицит денежных средств, низкий уровень
платежеспособного спроса, отсутствие отработанной процедуры банкротства.
Внутренние причины вызваны нарушением в механизме финансово –
хозяйственной деятельности самого предприятия. Перечень основных из них
представлен в Приложении 2. Как видно из данного приложения, многие
внутренние причины являются типичными для большинства российских
предприятий и возникают вследствие недостаточно эффективного управления.
Развитие кризисных явлений в российской экономике, которые
характерны для современного этапа экономического развития делают
необходимым проведение анализа неплатежеспособности предприятия. Целью
такого анализа является оценка близости предприятия к банкротству. В
28
Федеральный Закон «О несостоятельности (банкротстве)» от 26.10.2002 N 127-ФЗ (ред. от 29.12.2015)
29
Федеральный Закон «О несостоятельности (банкротстве)» от 26.10.2002 N 127-ФЗ (ред. от 29.12.2015)
30
настоящее время известны различные как российские, так и зарубежные
методики, базирующиеся на методах финансового анализа и позволяющие
оценить риск банкротства.
Прежде всего необходимо отметить, что конкретный порядок расчета
показателей, образующих систему критериев оценки удовлетворительности
структуры баланса и платежеспособности предприятия был установлен Приказ
Минэкономразвития РФ от 21 апреля 2006г. №104 «Об утверждении методики
проведения федеральной налоговой службой учета и анализа финансового
состояния и платежеспособности стратегических предприятий и организаций».
Данная методика основана на классификации организации по степени угрозы
банкротства, которая осуществляется на основе значения показателей, методика
расчета которых представлена в Приложении 3.
Помимо указанной выше, широкое распространение в практике
деятельности современных предприятий широкое распространение получили
факторные модели, используемые для прогнозирования вероятности
наступления банкротства. Наиболее известной является методика Э. Альтмана,
которая позволяет оценить вероятность наступления банкротства на основе
системы Z - счетов. В настоящее время известны 2, 4, и 5-факторная модели
Альтмана, характеристика которых представлена в Приложении 4. Выбор
конкретной модели осуществляется с учетом требуемой точности прогноза,
характера деятельности предприятия (производственное, непроизводственное),
наличие или отсутствие у компании акций, размещенных на фондовом рынке.
Главный недостаток модели Альтмана состоит в том, что значения
факторов существенно отличаются в результате особенностей российской
экономики, поэтому механическое использование данной модели приводит к
значительным отклонениям прогноза от реальности.
На основе усовершенствования модели Альтмана была построена модель
оценки наступления вероятности банкротства российским экономистом Г.В.
Савицкой. Методика расчета показателей по данной модели представлена в
таблице 4.
Источник: https://baza.diplomsite.ru/previewfile/1580