Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
21
Показатель перспективной ликвидности: А3>=П3; А4<=П4. Он
позволяет осуществить прогноз платежеспособности на основе
сравнения будущих поступлений и платежей:
О недостаточном уровне перспективной ликвидности будет
свидетельствовать неравенство А4<=П4. В то же время, если выполняется
обратное неравенство (А4=>П4), то баланс будет признан неликвидным.
И.А. Бланк в процессе анализа ликвидности баланса рекомендуют
рассчитывать следующий коэффициент:
35,025,01
35,025,01
ППП
ААА
К
олб
14
(1)
Данный коэффициент позволяет дать комплексную оценку ликвидности
баланса и оценить изменение финансовой ситуации на предприятии с точки
зрения ликвидности. Рекомендуемое значение данного показателя
1
.
При исследовании ликвидности баланса необходимо также обратить
внимание на такой показатель, чистый оборотный капитал, или как его еще
называют денежные средства, находящиеся в обороте предприятия. Он
представляет собой разницу между оборотными активами и краткосрочными
обязательствами предприятия (форма № 1, стр. 1200 – стр. 1500). На основе
динамики абсолютной величины чистого оборотного капитала оценивается
изменение уровня ликвидности. Так как величина чистого оборотного капитала
характеризует сумму средств, оставшуюся после погашения всех
краткосрочных обязательств, ее рост может рассматриваться как фактор
повышения степени ликвидности предприятия.
Несмотря на важность, только анализа ликвидности баланса будет
недостаточно для оценки ликвидности и платежеспособности предприятия. В
связи с этим он должен быть дополнен анализом финансовых коэффициентов.
Расчет данных показателей осуществляется на основе бухгалтерской
(финансовой) отчетности на конкретную дату. Поэтому для выявления
тенденции изменения ликвидности, необходимо исследовать данные
14
Бланк И.А. Финансовый менеджмент. – К, 2014. с. 316
22
показатели в динамике за несколько периодов. К числу основных финансовых
коэффициентов ликвидности относятся коэффициент абсолютной ликвидности,
коэффициент критической ликвидности (промежуточный коэффициент
ликвидности), коэффициент ликвидности при мобилизации средства,
коэффициент текущей ликвидности (коэффициент общего покрытия
краткосрочных обязательств).
Коэффициент абсолютной ликвидности показывает, какую часть
краткосрочной задолженности предприятие может погасить на дату
составления баланса. Формула расчета данного показателя может быть
представлена следующим образом:
КО
КФВДС
К
ал
(2)
Где ДС – денежные средства:
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства
15
.
Рекомендуемое значение данного показателя составляет 0,15-0,2, а его
более низкое значение указывает на снижение платежеспособности.
Коэффициент критической ликвидности (промежуточный коэффициент
ликвидности) характеризует прогнозируемые платежные возможности
предприятия при условии своевременного инкассирования дебиторской
задолженности. Расчет данного коэффициента осуществляется по следующей
формуле:
КО
ДЗКФВДС
К
тл
(3)
Где ДЗ – дебиторская задолженность
16
Рекомендуемое значение данного показателя составляет 0,8-1. Более
высокое значение данного показателя указывает на необходимость проведения
систематической работы, чтобы обеспечить преобразование дебиторской
задолженности в денежные средства.
15
Казакова, Н.А. Финансовый анализ: Учебник и практикум. – М., 2015 с. 181
16
Казакова, Н.А. Финансовый анализ: Учебник и практикум. – М., 2015 с. 181
23
Коэффициент ликвидности при мобилизации средств указывает на то, в
какой степени платежеспособность предприятия зависит от материальных
запасов с позиции мобилизации средств для погашения краткосрочных
обязательств. Методика расчета данного показателя может быть представлена
следующим образом:
КО
З
К
лм с
(4)
Где З – запасы
17
Рекомендуемое значение данного показателя находится в интервале 0,5-
07. При этом нижняя граница указанного интервала показывает достаточность
мобилизации запасов для покрытия краткосрочных обязательств.
Коэффициент текущей ликвидности или как его еще называют,
коэффициент общего покрытия краткосрочных обязательств является одним из
основных в рассматриваемой системе показателей. Его значение указывает на
то, в какой степени оборотные активы способны покрыть краткосрочные
обязательства предприятия. Также он характеризует запас финансовой
прочности вследствие превышения оборотных активов над краткосрочными
обязательствами. Расчет данного коэффициента осуществляется следующим
образом:
КО
ЗДЗКФВДС
К
тл
18
(5)
Рекомендуемое значение данного показателя
2
. В отдельных
источниках рекомендуемое значение коэффициента текущей ликвидности
находится в интервале 1-2. При этом нижняя граница интервала указывает на
то, что оборотных средств должно быть достаточно для покрытия
краткосрочных обязательств.
Помимо перечисленных выше коэффициентов ликвидности, в практике
финансового анализа используются и другие показатели, позволяющие оценить
уровень платежеспособности предприятия. Это коэффициент «цены
17
Казакова, Н.А. Финансовый анализ: Учебник и практикум. – М., 2015 с. 181
18
Казакова, Н.А. Финансовый анализ: Учебник и практикум. – М., 2015 с. 183
24
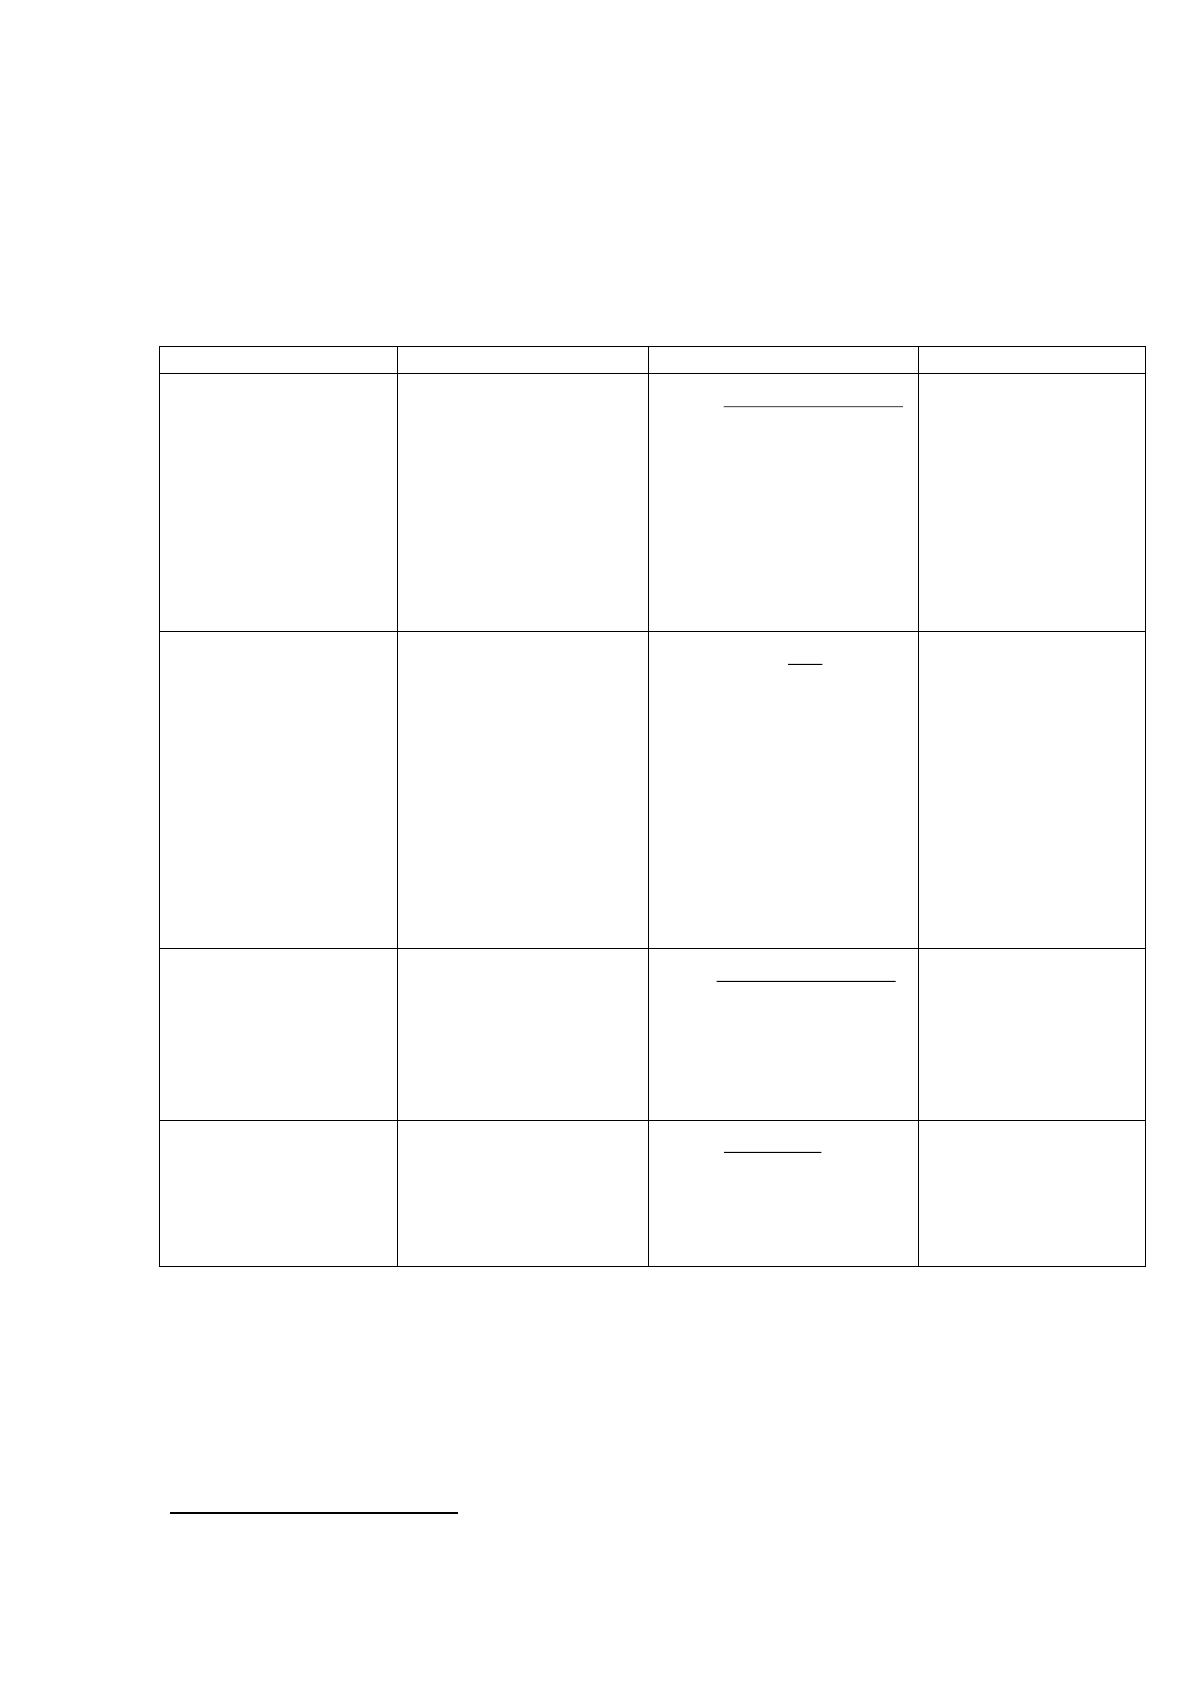
ликвидации», коэффициент перспективной платежеспособности, коэффициент
задолженности, коэффициент общей платежеспособности. Экономическая
характеристика данных финансовых коэффициентов дана в таблице 3
Таблица 3
Показатели платежеспособности
19
Коэффициент
Что показывает
Формула расчета
Комментарий
Коэффициент
«цены ликвидации»
Определяет, в какой
степени будут
покрыты
все внешние
обязательства
предприятия
в результате его
ликвидации и
продажи
имущества
321
4321
ППП
АААА
К
цл
1
цл
К
Низкое
значение
показателя
указывает на
недостаточность
имеющихся
активов для
покрытия внешних
обязательств
предприятия
Коэффициент
перспективной
платежеспособности
Определяет прогноз
платежеспособности
предприятия на
основе
сопоставления
будущих платежей и
предстоящих
поступлений,
т. с. на сколько
производственные
запасы покрывают
долгосрочные
обязательства
3
3
..
А
П
К
пп
Проводится оценка
показателя в
динамике
Коэффициент
задолженности
Показывает, сколько
долгосрочных
обязательств
приходится на
1 руб., вложенный в
активы предприятия.
4321
3
АААА
П
К
з
К, < 0,38
Чем ниже Kj, тем
меньше надо
средств для
погашения
долгосрочных
обязательств
Коэффициент
общей
платежеспособности
Устанавливает долю
покрытия кредитов и
займов за счет
материальных
и нематериальных
активов
)43(
21
АА
ПП
К
оп
Проводится оценка
показателя в
динамике
В дополнении с показателями ликвидности, расчет и анализ
коэффициентов, представленных в таблице 3, позволяет получить полное
представление о платежеспособности предприятия. В то же время несмотря на
широкое распространение в практике финансового анализа, данные показатели
имеют ряд недостатков. Во-первых, эти показатели статичны, т.к.
19
Илышева, Н.Н., Крылов С.И. Анализ в управлении финансовым состоянием коммерческой организации– М,
2014. с. 81-82
25
рассчитываются по данным бухгалтерского баланса, который составляется на
определенную отчетную дату. Во – вторых, это сложность в разработке
прогнозов будущих поступлений и платежей. В-третьих, рекомендуемые
значения показателей не могут рассматриваться как универсальные, и как
правило, различаются в различных отраслях. В-четвертых, результаты анализа
ликвидности могут быть несколько искажены вследствие того, что у
предприятия могут возникнуть обязательства, не учитываемые при составлении
баланса. В связи с этим можно согласиться с мнением Б.П. Каравановой,
которая отмечает следующее: «В нормальной ситуации оценка
платежеспособности предприятия должна проводиться на основании изучения
источников притока и оттока денежных средств в краткосрочной и
долгосрочной перспективе и способности предприятия стабильно обеспечивать
превышение первых над вторыми».
20
Исходя из сущности понятия «платежеспособность», которое было
рассмотрено выше, следует, что способность предприятия своевременно
рассчитываться по своим обязательствам в первую очередь зависит от наличия
у него денежных средств. Для определения степени наполнения финансово –
результативных показателей реальными денежными средствами необходимо в
первую очередь сравнить чистый денежный поток от текущей деятельности с
прибылью от продаж. Отрицательная величина чистого денежного потока при
наличии прибыли от продаж будет свидетельствовать о том, что формирование
оборотного капитала требует больших финансовых вложений. Такая ситуация
может складываться вследствие низкой рентабельности продаж, больших
затратах на формирование оборотного капитала и может привести к
неплатежеспособности предприятия.
В качестве базового показателя платежеспособности на основе анализа
денежного потока необходимо также рассматривать отношение начального
остатка денежных средств за период и денежных поступлений к платежам за
20
Караванова Б.П. Мониторинг финансового состояния предприятия: Учебно – методическое пособие. – М.,
2012. с. 50
Источник: https://baza.diplomsite.ru/previewfile/1580