Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
31
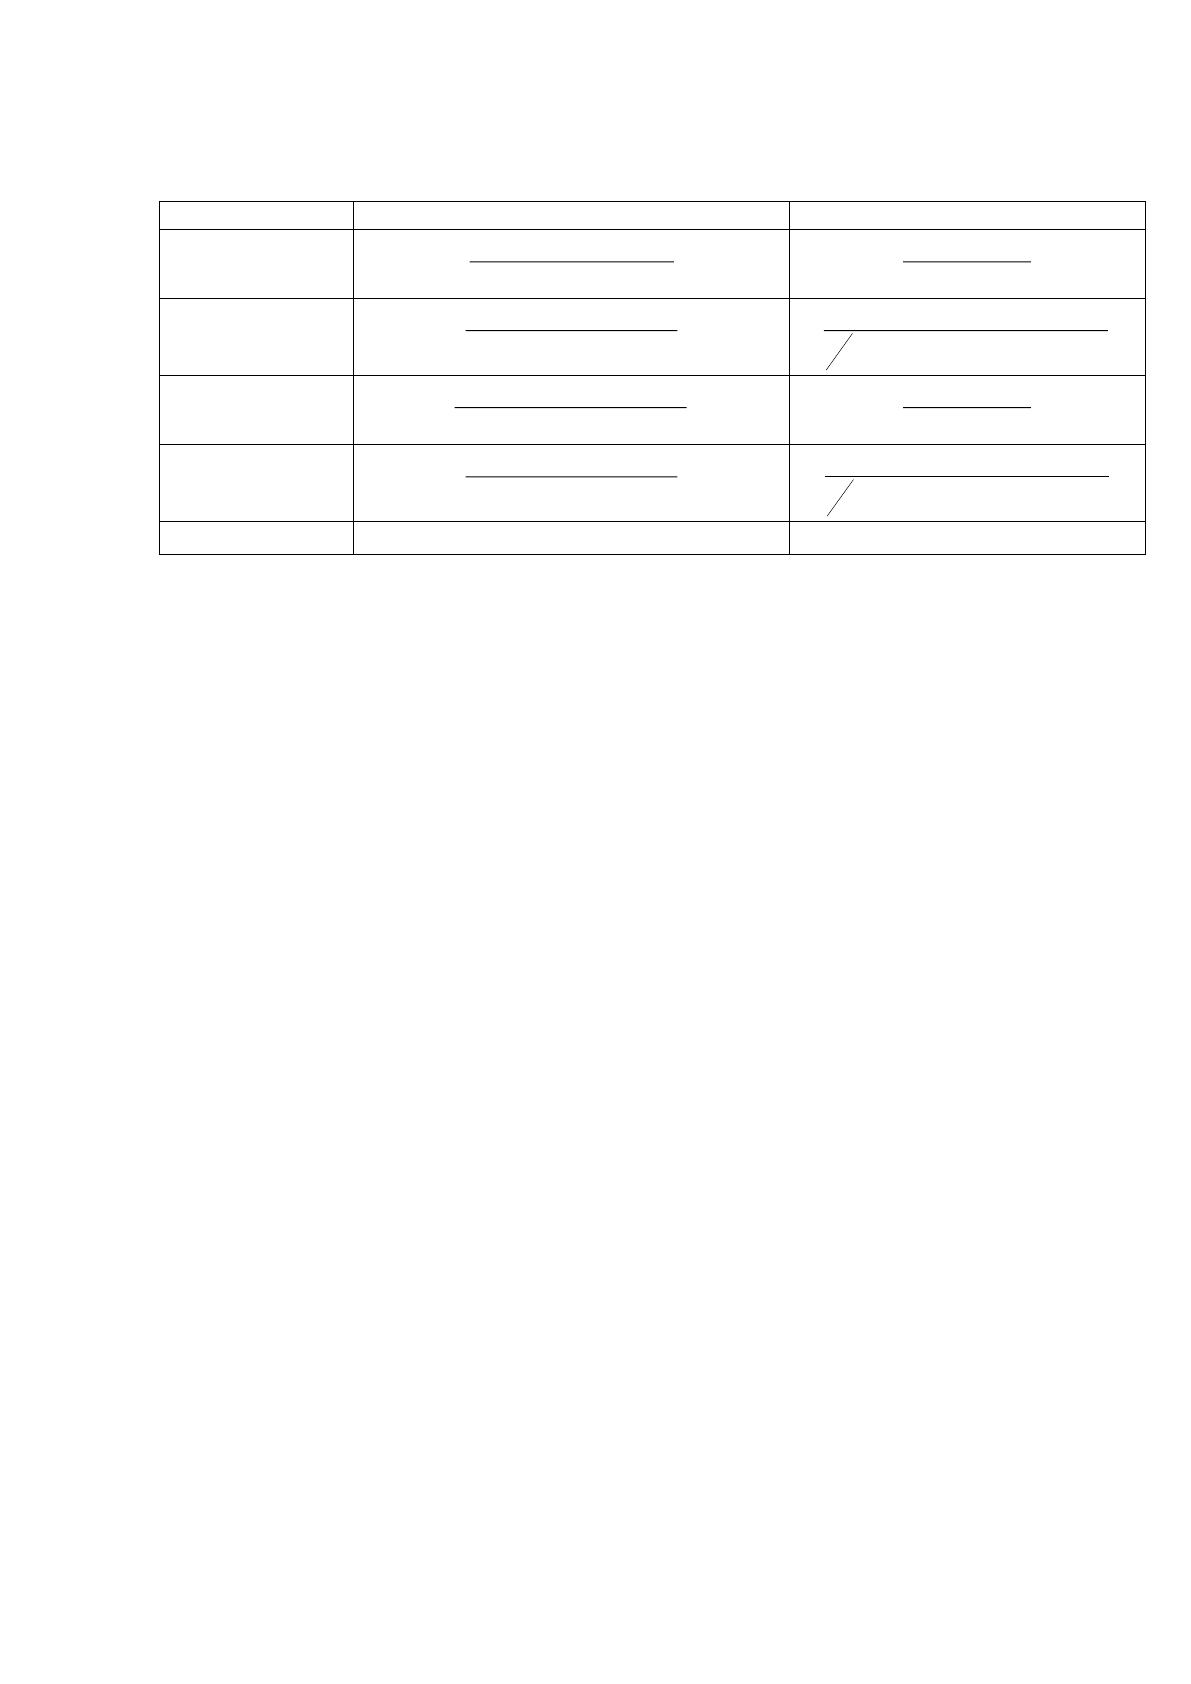
Таблица 4
Расчет показателей по модели Г.В. Савицкой
коэффициент
Формула расчета
Расчет по РСБУ
К1
активы
активыоборотные
1.1600.
1.1200.
фстр
фстр
К2
СКтьстсредняя
выручка
.
)1300.1300.(
2
1
2110.
кстрнстр
стр
К3
пассивы
капиталйсобственны
1.1700.
1.1300.
фстр
фстр
К4
СКтьстсредняя
прибыльчистая
.
)1300.1300.(
2
1
2400.
кстрнстр
стр
Z
428,0383,128,1198.01 ККККZ
Если предприятие по данной модели получает значение интегрального
показателя 0 и ниже, то оно оценивается как финансово устойчивое и
банкротство ему не грозит. Если предприятие получает интегральный
показатель выше 1, то оно относится к группе высокого риска. Промежуточное
значение от 0 до 1 характеризует степень близости или дальности предприятия
от той или другой группы.
Ученые Иркутской государственной экономической академии, обработав
данные финансовой отчетности 2040 предприятий разработали собственную
модель прогнозирования вероятности банкротства, также учитывающую
особенности функционирования российских предприятий. Внешне
предложенная ими модель похожа на модель Альтмана, однако по составу
факторов и соотношению между ними, отличается от нее. Порядок расчета
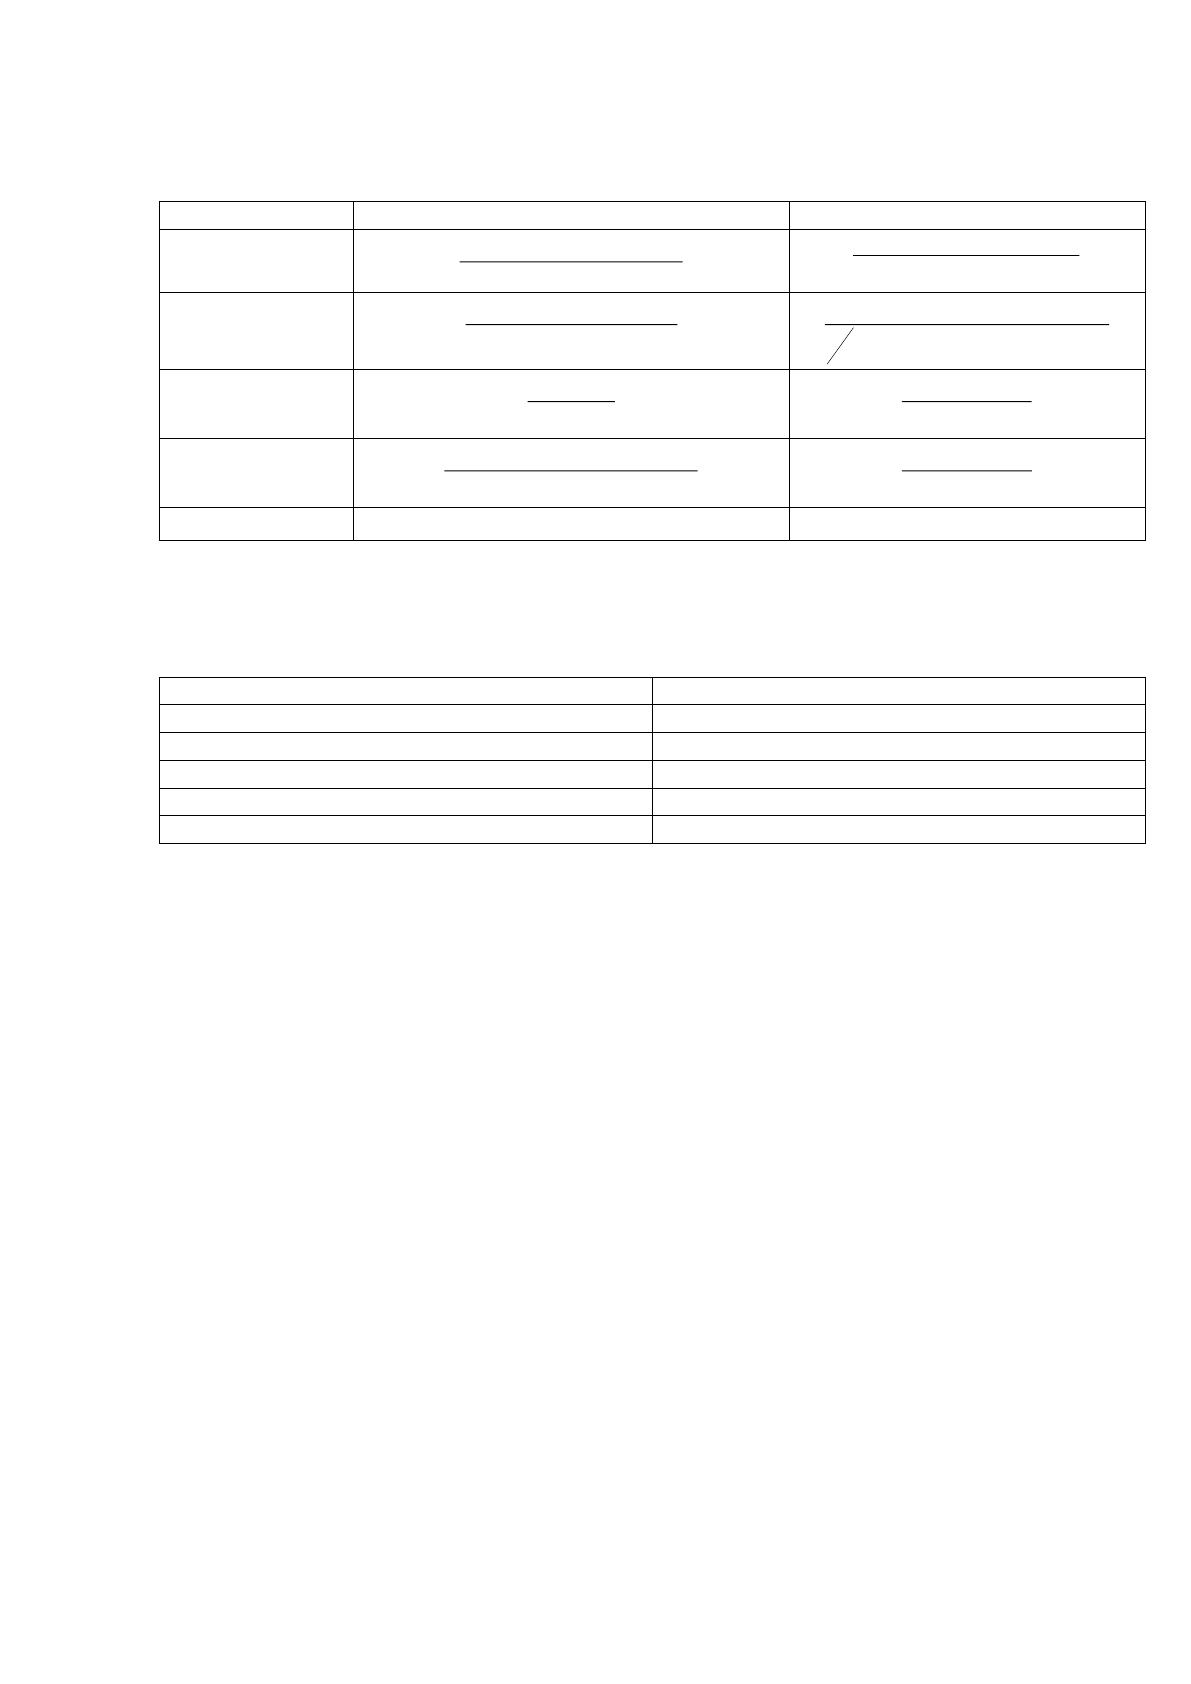
показателей по методике ИГЭА показана в таблице 5. В зависимости от
значения интегрального показателя R оценивается вероятность наступления
банкротства предприятия. В процессе оценки используется шкала,
представленная в таблице 6
32
Таблица 5
Расчет показателей по модели ИГЭА
коэффициент
Формула расчета
Расчет по РСБУ
К1
активы
капиталоборотный
1.1600.
1.1500.1.1200.
фстр
фстрфстр
К2
СКтьстсредняя
прибыльчистая
.
)1300.1300.(
2
1
2400.
кстрнстр
стр
К3
актив
выручка
1.1600.
2.2110.
фстр
фстр
К4
продажстьсебестоимо
прибыльчистая
2.2150.
2.2400.
фстр
фстр
Z
463.,03054.02138.8 ККККR
Таблица 6
Вероятность банкротства предприятия по модели ИГЭА
Значение интегрального показателя R
Вероятность банкротства, %
Менее 0
Максимальная (90—100)
0—0,18
Высокая (60—80)
0,18—0,32
Средняя (35—50)
0,32—0,42
Низкая (15—20)
Более 0,42
Минимальная (до 10)
Таким образом, факторные модели, используемые для оценки
вероятности банкротства предприятия, должны применяться с учетом
особенностей их деятельности. При этом для получения более полных и
достоверных данных целесообразно использовать несколько факторных
методик и дополнять их анализом удовлетворительности структуры баланса.
Выводы по 1 главе.
Платежеспособность и ликвидность являются важнейшими индикаторами
финансового состояния предприятия. Они не могут рассматриваться как
равнозначные, так как платежеспособность характеризует ожидаемую
способность предприятия своевременно рассчитаться по своим обязательствам,
а ликвидность характеризует достаточность имеющихся денежных и других
средств для оплаты долгов в текущий момент. Анализ ликвидности и
платежеспособности предполагает оценку ликвидности баланса предприятия,
расчет финансовых коэффициентов ликвидности и платежеспособности, анализ
влияния на платежеспособность денежных потоков. Одним из направлений
33
анализа платежеспособности является оценка вероятности наступления
банкротства. С этой целью используются различные методики оценки
удовлетворительности структуры баланса и факторные методики, позволяющие
оценить риск наступления банкротства на основе анализа системы показателей
и взаимосвязей между ними.
34
Глава 2. Анализ ликвидности и платежеспособности ЗАО
«Сормовская кондитерская фабрика»
2.1 Анализ ликвидности баланса ЗАО «Сормовская кондитерская
фабрика»
Сормовская кондитерская фабрика является одним из ведущих
кондитерских предприятий Нижнего Новгорода и Нижегородской области.
Юридический адрес предприятия: 603003, Россия, г. Нижний Новгород, ул.
Базарная, д. 10. Предприятие является одним из старейших в регионе. Оно было
образовано в 1937 году. На протяжении всего периода существования
предприятие осваивало новые мощности и технологии производства. Начиная с
2003 г. и по настоящее время предприятие входит в состав холдинга
«Объединенные кондитеры», который объединяет 19 кондитерских фабрик по
всей стране.
Уставный капитал ЗАО «Сормовская кондитерская фабрика» составляет
1821272 рублей и поделен на 841842 обыкновенных и 68794
привилегированных акций номинальной стоимостью 2 руб. Вся эмиссия
полностью оплачена юридическими и физическими лицами.
«Сормовская кондитерская фабрика» – это динамично развивающееся
предприятие, отвечающее всем современным тенденциям рынка, и
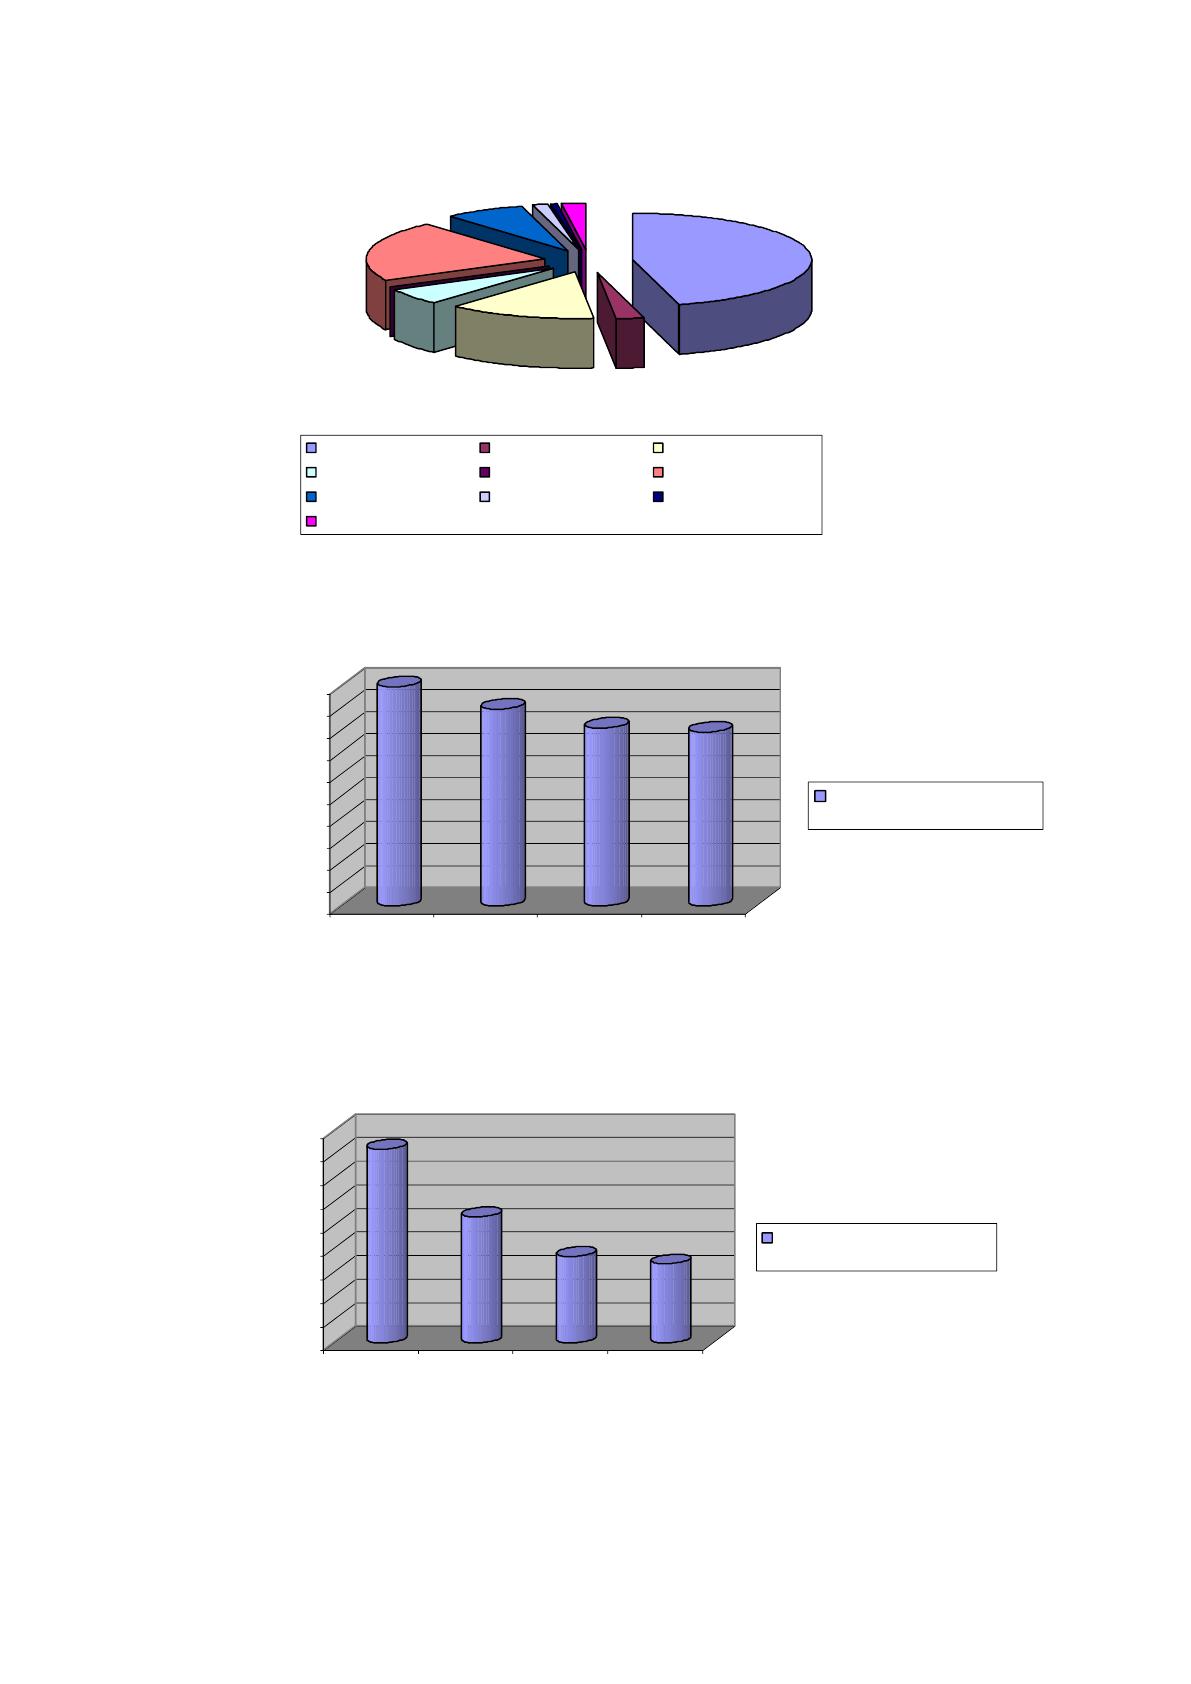
производящее продукцию в различных товарных категориях. Структура
продукции предприятия показана на рисунке 3. Как видно из данного рисунка,
основными для предприятия видами продукции являются конфеты, печенье,
шоколад. Динамика объема производства продукции предприятия показана на
рисунке 3. Данные рисунка указывают на устойчивое снижение объемов
производства продукции на протяжении 4 лет. В сравнении с 2012 г. объем
производства в 2015 г. сократился на 21,16%, при этом снижение по сравнению
с 2014 г. составило 2,39%.
35
45%
3%
13%
6%
0%
21%
7%
2%
1%
2%
конфеты весовые конфеты в коробках шоколод
Зефир мармелад печенье
пряники полуфабрикаты вафли
новогодние подарки
Рисунок 3. Структура продукции ЗАО «Сормовская кондитерская
фабрика»
19918,7
17914,4
16178,7
15792,33
0
2000
4000
6000
8000
10000
12000
14000
16000
18000
20000
2012 2013 2014 2015
Объем производства,
тонн
Рисунок 4. Объем производства ЗАО «Сормовская кондитерская
фабрика»
19112
17681
16835
16680
15000
15500
16000
16500
17000
17500
18000
18500
19000
19500
2012 2013 2014 2015
отгрузка кондитерских
изделий, тонн
Рисунок 5. Отгрузка продукции ЗАО «Сормовская
кондитерская фабрика»
Источник: https://baza.diplomsite.ru/previewfile/1580