Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
41
оборотный капитал представляет собой часть постоянного капитала,
направленного на финансирование оборотных активов, он может быть
рассчитан как разность суммы постоянного капитала, складывающегося из
капитала и резервов и долгосрочных обязательств предприятия, и
долгосрочных активов
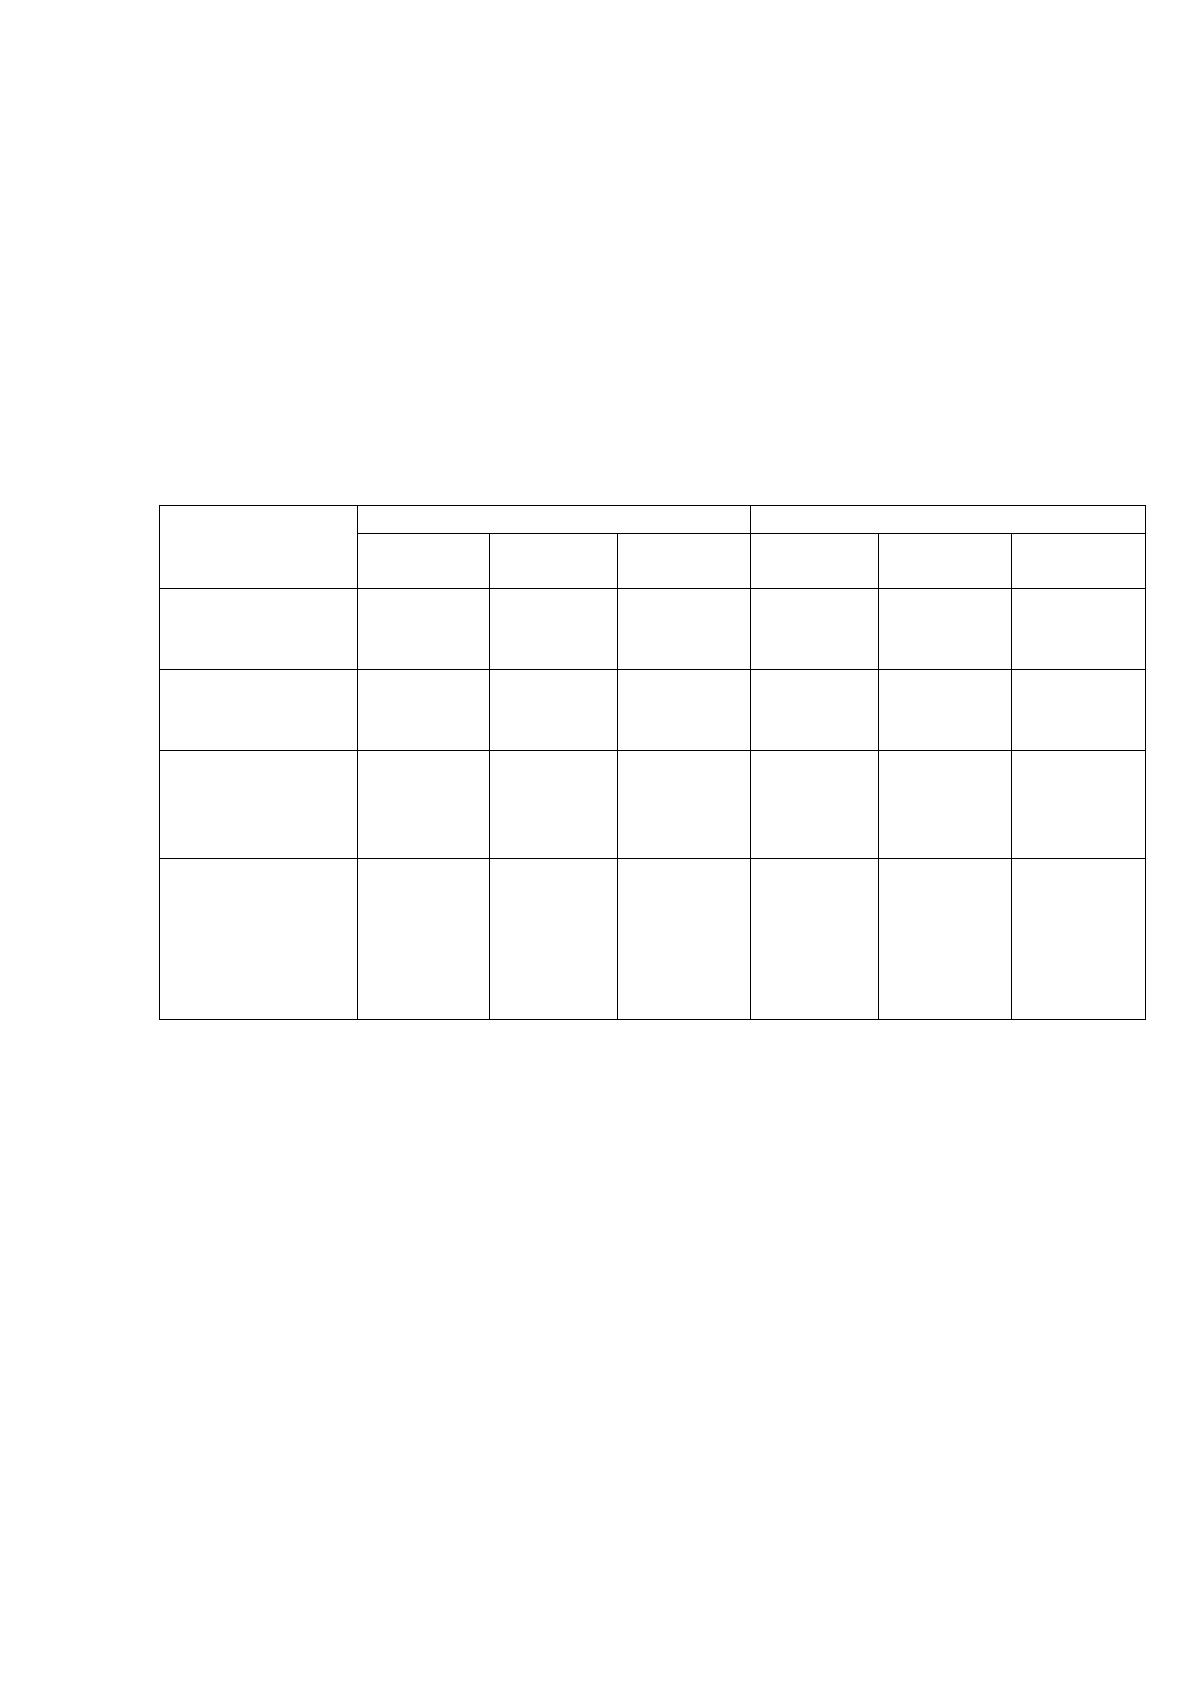
Анализ величины чистого оборотного капитала произведен в таблице 12
Таблица 12
Анализ чистого оборотного капитала ЗАО «Сормовская
кондитерская фабрика»
Показатель
На конец года
отклонение
2013
2014
2015
2014-
2013
2015-
2014
2015-
2013
Оборотные
активы, тыс.
руб.
1115574
554586
1077042
-560988
+522456
-38532
Краткосрочные
обязательства,
тыс. руб.
376906
348915
850718
-27991
+501803
+473812
Чистый
оборотный
капитал, тыс.
руб.
738668
205671
226324
-532997
+20653
-512344
Чистый
оборотный
капитал,
отнесенный к
оборотным
активам,%
66,21
37,08
21,01
-29,13
-16,07
-45,12
Данные таблицы 12 указывают на то, что на протяжении всего
исследуемого периода величина чистого оборотного капитала на предприятии
оставалась положительной. В то же время в сравнении с концом 2013 г. на
предприятии сложилась негативная тенденция сокращения данного показателя,
в результате чего доля чистого оборотного капитала в оборотном капитале
уменьшилась с 66,21% до 21,01%. Это значит, что предприятие увеличило
сумму краткосрочных привлеченных источников, направляемых на
финансирование оборотных активов, и соответственно сократило сумму
собственных средств, используемых для данных целей. В связи с этим
возникает необходимость проведения факторного анализа показателя чистого
42
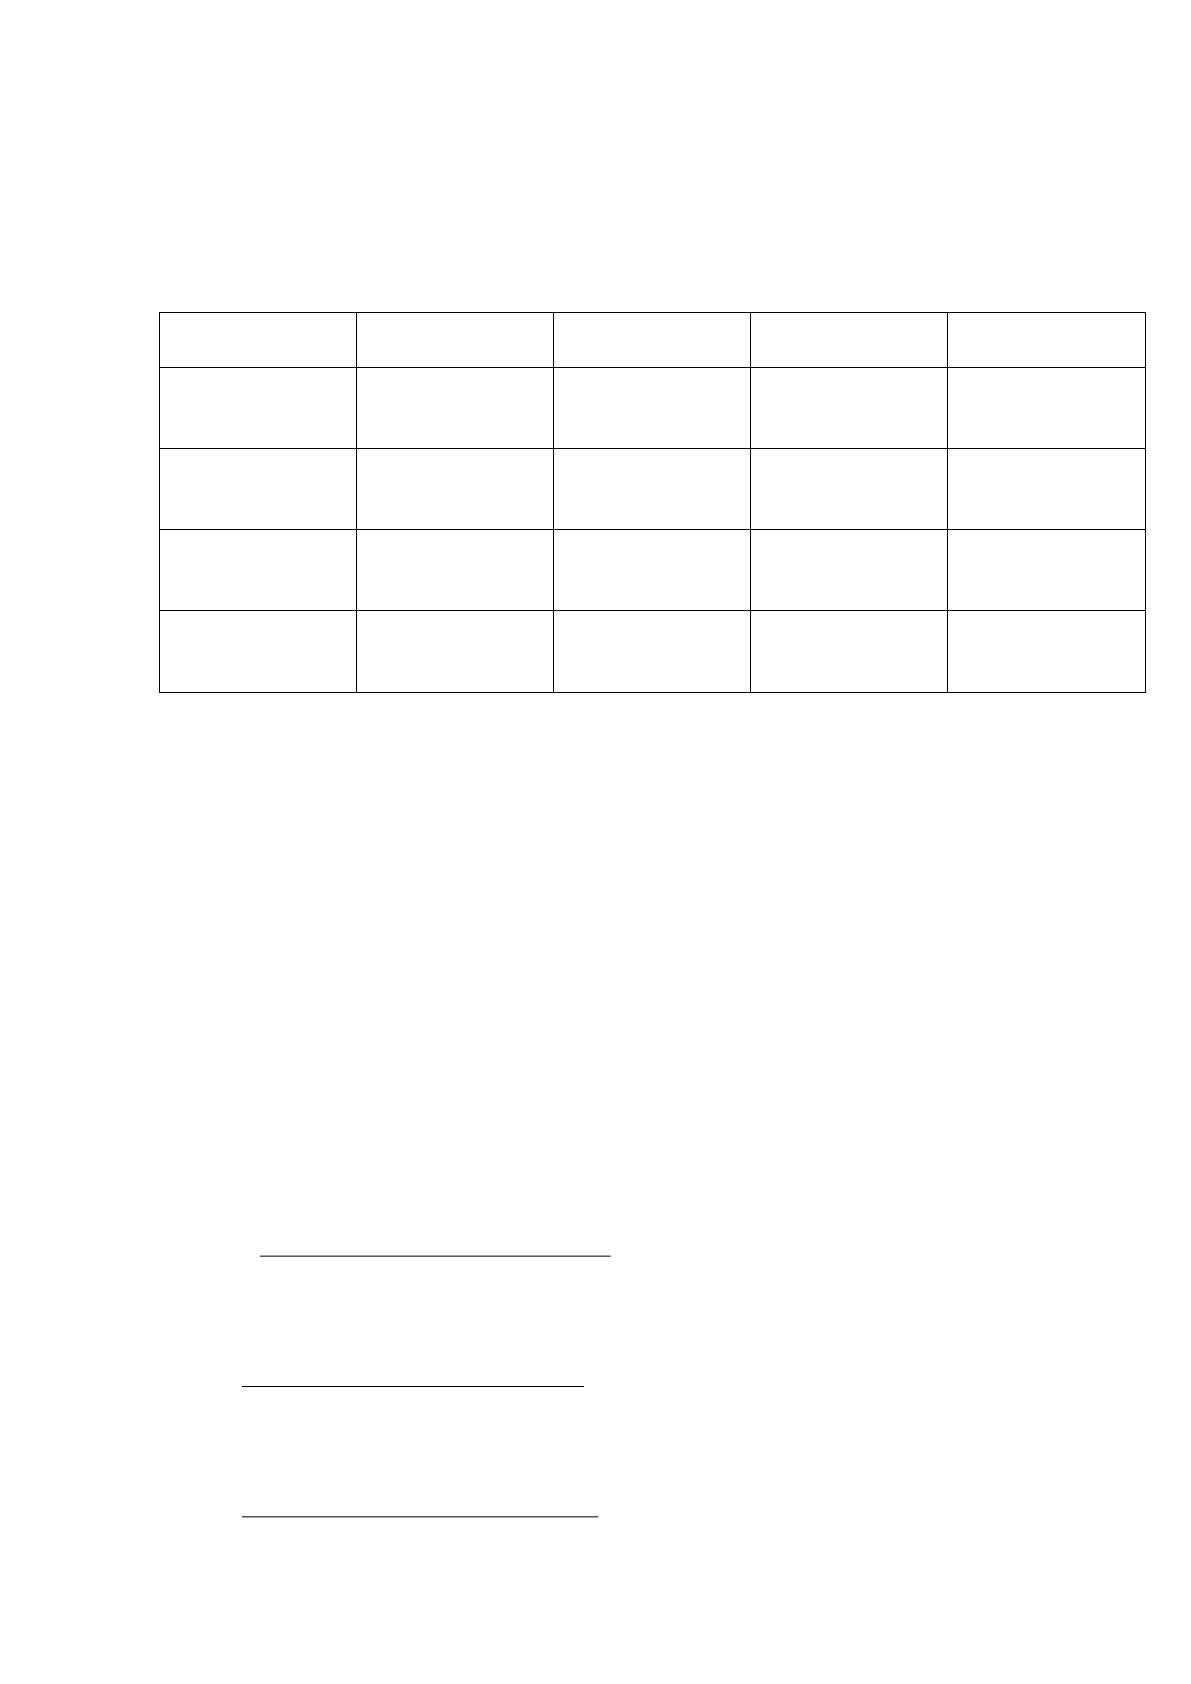
оборотного капитала. За базу сравнения при этом был принят конец 2013 г.
Необходимые расчеты произведены в таблице 13.
Таблица 13
Факторный анализ чистого оборотного капитала ЗАО «Сормовская
кондитерская фабрика»
Наименование
фактора
На конец 2013
года, тыс. руб.
На конец 2015
года, тыс. руб.
Отклонение,
тыс. руб.
Влияние
фактора
Изменение
капитала и
резервов
1223795
1617825
+394030
+394030
Изменение
долгосрочных
обязательств
9666
9387
-279
-279
Изменение
внеоборотных
активов
494793
1400888
+906095
-906095
Чистый
оборотный
капитал
738668
226324
-512344
-512344
Из данной таблицы видно, что уменьшение чистого оборотного капитала в
конце 2015 г. произошло в первую очередь по причине увеличения инвестиций
предприятия во внеоборотные активы на 906095 тыс. руб. Сокращение
долгосрочных обязательств предприятия вызвало сокращение чистого
оборотного капитала на 279 тыс. руб. Негативное влияние указанных выше
факторов было частично компенсировано увеличением собственного капитала
и резервов на сумму 394030 тыс. руб.
Для подведения итогов исследования был произведен расчет
обобщающего показателя ликвидности баланса по формуле (1). При этом были
получены следующие значения показателя
На конец 2013 года:
73.1
9666*5,09285*5,0362105
130916*5,0809395*5,0175263
олб
К
На конец 2014 года
95.0
9249*5,010697*5,0333321
145029*5,0309903*5,099654
олб
К
На конец 2015 года:
77.0
9387*5,011916*5,0834526
233696*5,0623933*5,0219413
олб
К
43
Рекомендуемое значение данного показателя составляет
1
. Из расчетов
видно, что на конец 2013 г. значение данного показателя соответствовало
рекомендуемому, что в целом может рассматриваться как фактор ликвидности
и платежеспособности предприятия. Значения показателей, полученные на
конец 2014 и 2015 г. свидетельствуют об ухудшении финансовой ситуации на
предприятии. При этом обращает на себя внимание тот факт, что отклонение
фактического показателя от рекомендуемого к концу 2015 г. увеличилось, что
свидетельствует о снижении ликвидности и платежеспособности предприятия.
Для подтверждения данных выводов необходимо дополнить произведенные
выше расчеты, расчетом финансовых показателей ликвидности и
платежеспособности. Их результаты проанализированы в следующем
параграфе работы.
2.2 Расчет и анализ финансовых коэффициентов ликвидности и
платежеспособности ЗАО «Сормовская кондитерская фабрика»
Для оценки общего уровня ликвидности ЗАО «Сормовская кондитерская
фабрика» был проведен расчет основных финансовых коэффициентов
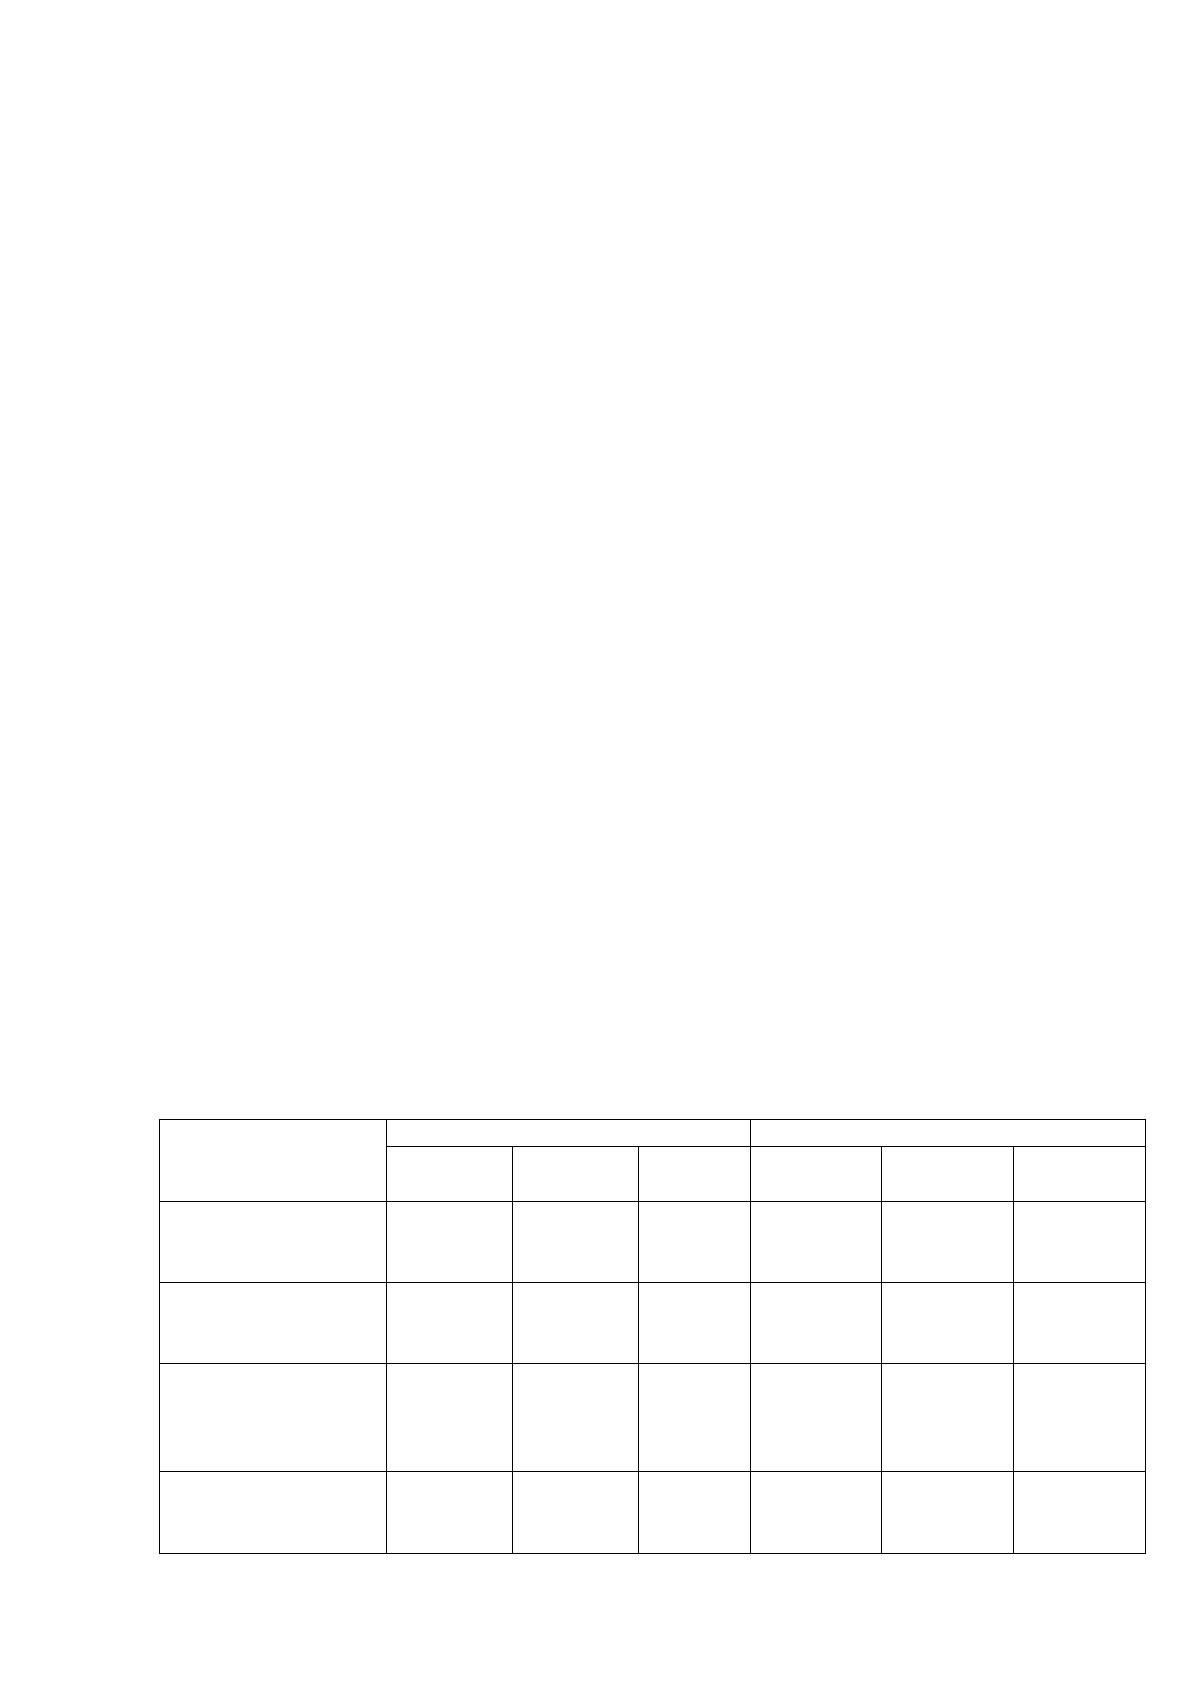
ликвидности (таблица 14).
Таблица 14
Коэффициенты ликвидности ЗАО «Сормовская кондитерская
фабрика»
Наименование
показателя
На конец года
Отклонение
2013
2014
2015
2014-
2013
2015-
2014
2015-
2013
Коэффициент
абсолютной
ликвидности
0,46
0,28
0,25
-0,18
-0,03
-0,21
Коэффициент
критической
ликвидности
2,61
1,17
0,99
-1,44
-0,18
-1,62
Коэффициент
ликвидности при
мобилизации
средств
0,34
0,41
0,27
+0,07
-0,14
-0,07
Коэффициент
текущей
ликвидности
2,95
1,58
1,26
-1,37
-1,37
-1,69
44
Данные таблицы 14 указывают на то, что основные коэффициенты
ликвидности ЗАО «Сормовская кондитерская фабрика» снижались на
протяжении трех исследуемых лет. Так, если на конец 2013 г коэффициент
абсолютной ликвидности составлял 0,46, то к концу 2015 г. он сократился до
0,25. Коэффициент критической ликвидности уменьшился в сравнении с 2013 г.
на 1,62. Коэффициент текущей ликвидности к концу 2015 г. уменьшился с 2,95
до 1,26. Небольшое снижение наблюдается также и в отношении коэффициента
ликвидности при мобилизации средств. Выявленная динамика показателей в
целом может свидетельствовать о снижении ликвидности исследуемого
предприятия.
Большое значение в процессе анализа коэффициентов ликвидности имеет
не только их динамический анализ, но и сравнение их фактических значений с
рекомендуемыми. Из таблицы 14 видно, что коэффициенты ликвидности ЗАО
«Сормовская кондитерская фабрика», рассчитанные на конец 2013 г. за
исключением коэффициента ликвидности при мобилизации средств, превысили
рекомендуемые значения. Особенно существенное отклонение наблюдается в
отношении коэффициентов критической и текущей ликвидности. Превышение
фактического значения показателя оптимального оценочного интервала
свидетельствует о нерациональной структуре активов предприятия, когда часть
средств «заморожена» в неоправданных запасах, не приносящих доход,
формируются высокие остатки дебиторской задолженности вследствие
замедления периода ее инкассирования или наличия просроченной дебиторской
задолженности. Все это может привести к дополнительным для предприятия
расходам. Поэтому превышение коэффициентов критической и текущей
ликвидности на конец 2013 г. для предприятия можно считать неоправданным.
Вследствие снижения коэффициентов абсолютной и критической
ликвидности в 2014-2015 гг. фактические значения показателей,
сформировавшиеся к концу данных отчетных периодов полностью
соответствовали рекомендуемым. Обратная ситуация наблюдается в отношении
коэффициента текущей ликвидности, значение которого к концу 2014 г. было
45
ниже рекомендуемого на 0,42, а к концу 2015 г. – на 0,74. Ниже
рекомендуемого интервала на протяжении всего исследуемого периода
находился также коэффициент ликвидности при мобилизации средств. Его
значение в максимальной степени было приближено к оптимальному интервалу
в 2014 г. Ни в 2013, ни в 2015 г. нижняя граница рекомендуемого интервала
(0,5) не была достигнута, что показывает недостаточность мобилизации запасов
для покрытия краткосрочных обязательств.
Выявленная тенденция снижения и существенное отклонение
коэффициента текущей ликвидности к концу 2015 г. требует проведения его
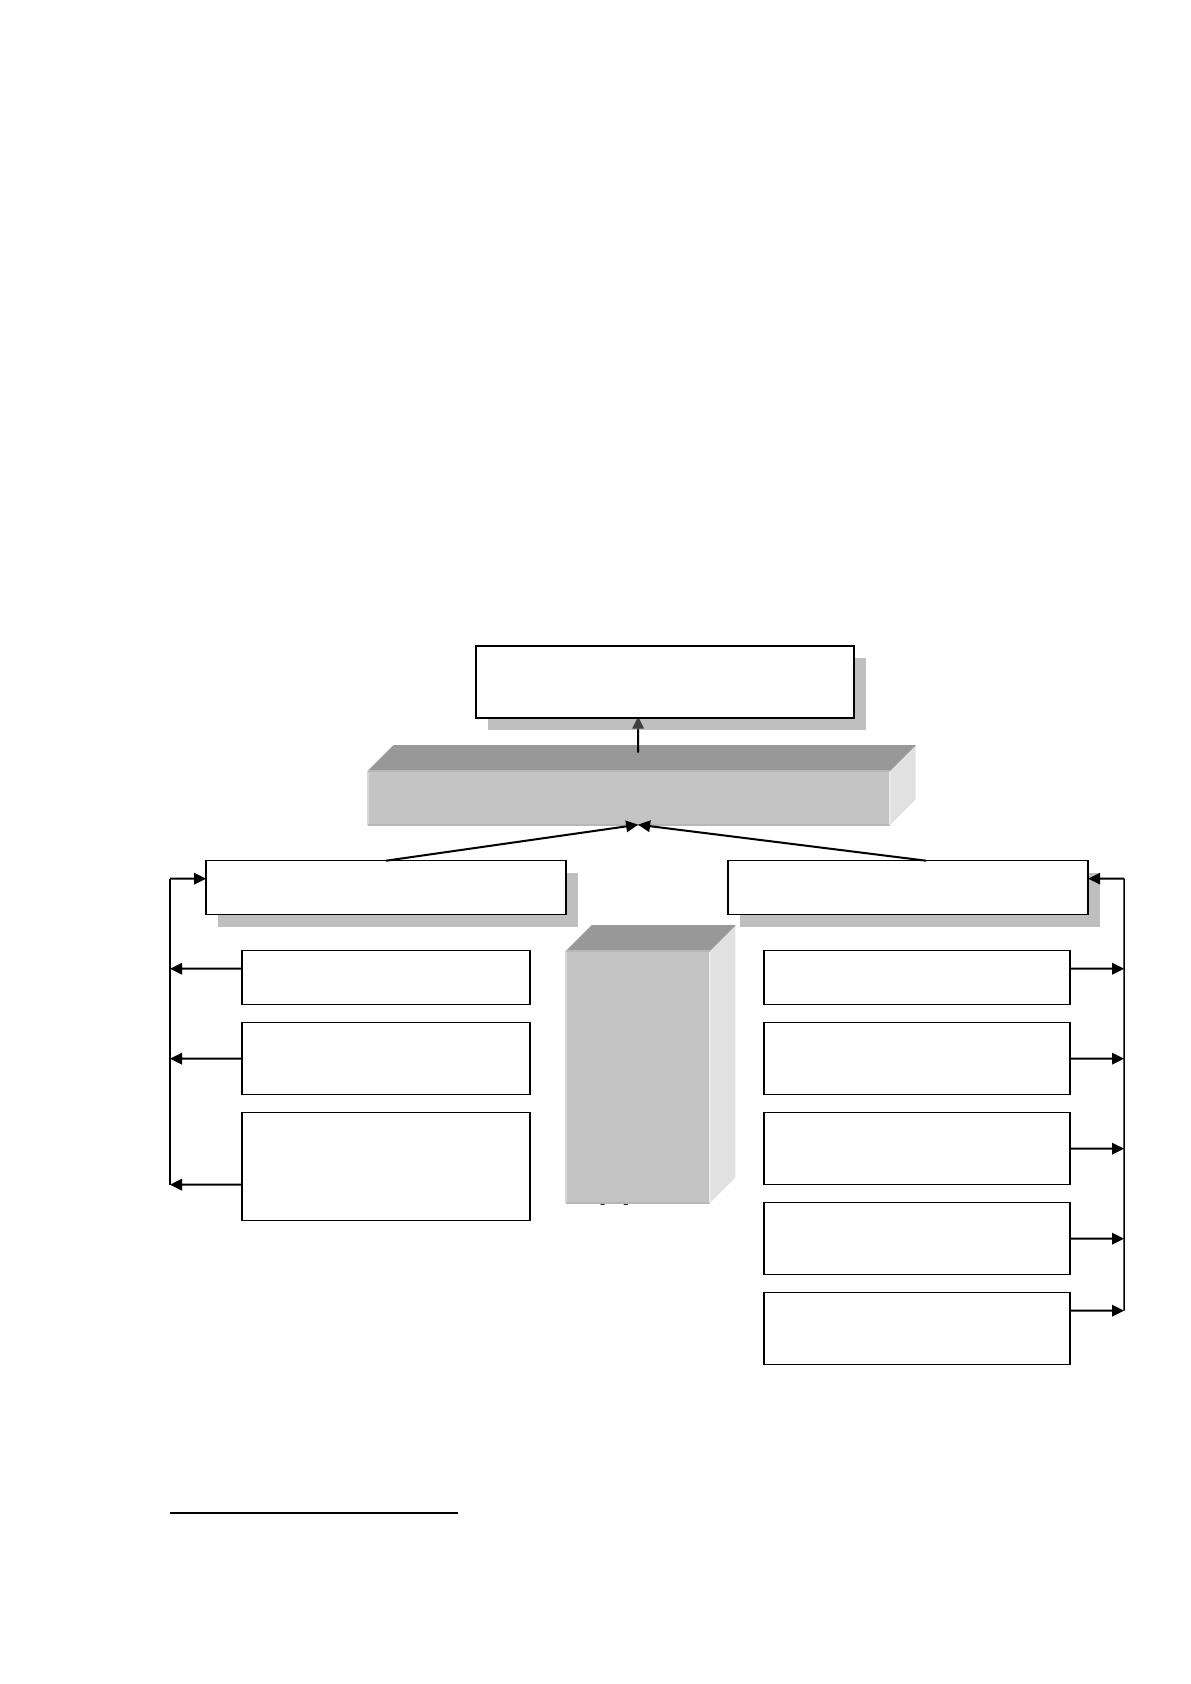
факторного анализа. Зависимость текущей ликвидности от воздействующих
факторов показана на рисунке 8.
Рисунок 8. Зависимость коэффициента текущей ликвидности от
воздействующих факторов
30
Из рисунка видно, что коэффициент текущей ликвидности находится под
влиянием факторов двух уровней. При исследовании факторов первого уровня
изучается влияние на коэффициент текущей ликвидности изменения оборотных
активов и краткосрочных обязательств. Для оценки влияния факторов 1-го
уровня на коэффициент текущей ликвидности был использован метод цепных
30
Барнгольц С.Б. Методология экономического анализа действующего хозяйствующего субъекта: Учебное
пособие. – М., 2013 с. 175
Факторы 1-го уровня
Оборотные активы
Краткосрочные обязательства
Факторы
2-го
уровня
Запасы и прочие ОА
Дебиторская
задолженность
Финансовые
вложения и денежные
средства
Заемные средства
Кредиторская
задолженность
Доходы будущих
периодов
Оценочные
обязательства
Прочие краткосрочные
обязательства
Результативный показатель:
к-т текущей ликвидности
Источник: https://baza.diplomsite.ru/previewfile/1580