Дипломная работа: Управление ликвидностью и платежеспособностью предприятия
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
36
Одновременно со снижением объема производства продукции наблюдается и
сокращение объема отгруженной продукции. В сравнении с 2012 г. объем
отгруженной продукции в натуральном выражении сократился на 12,7%.
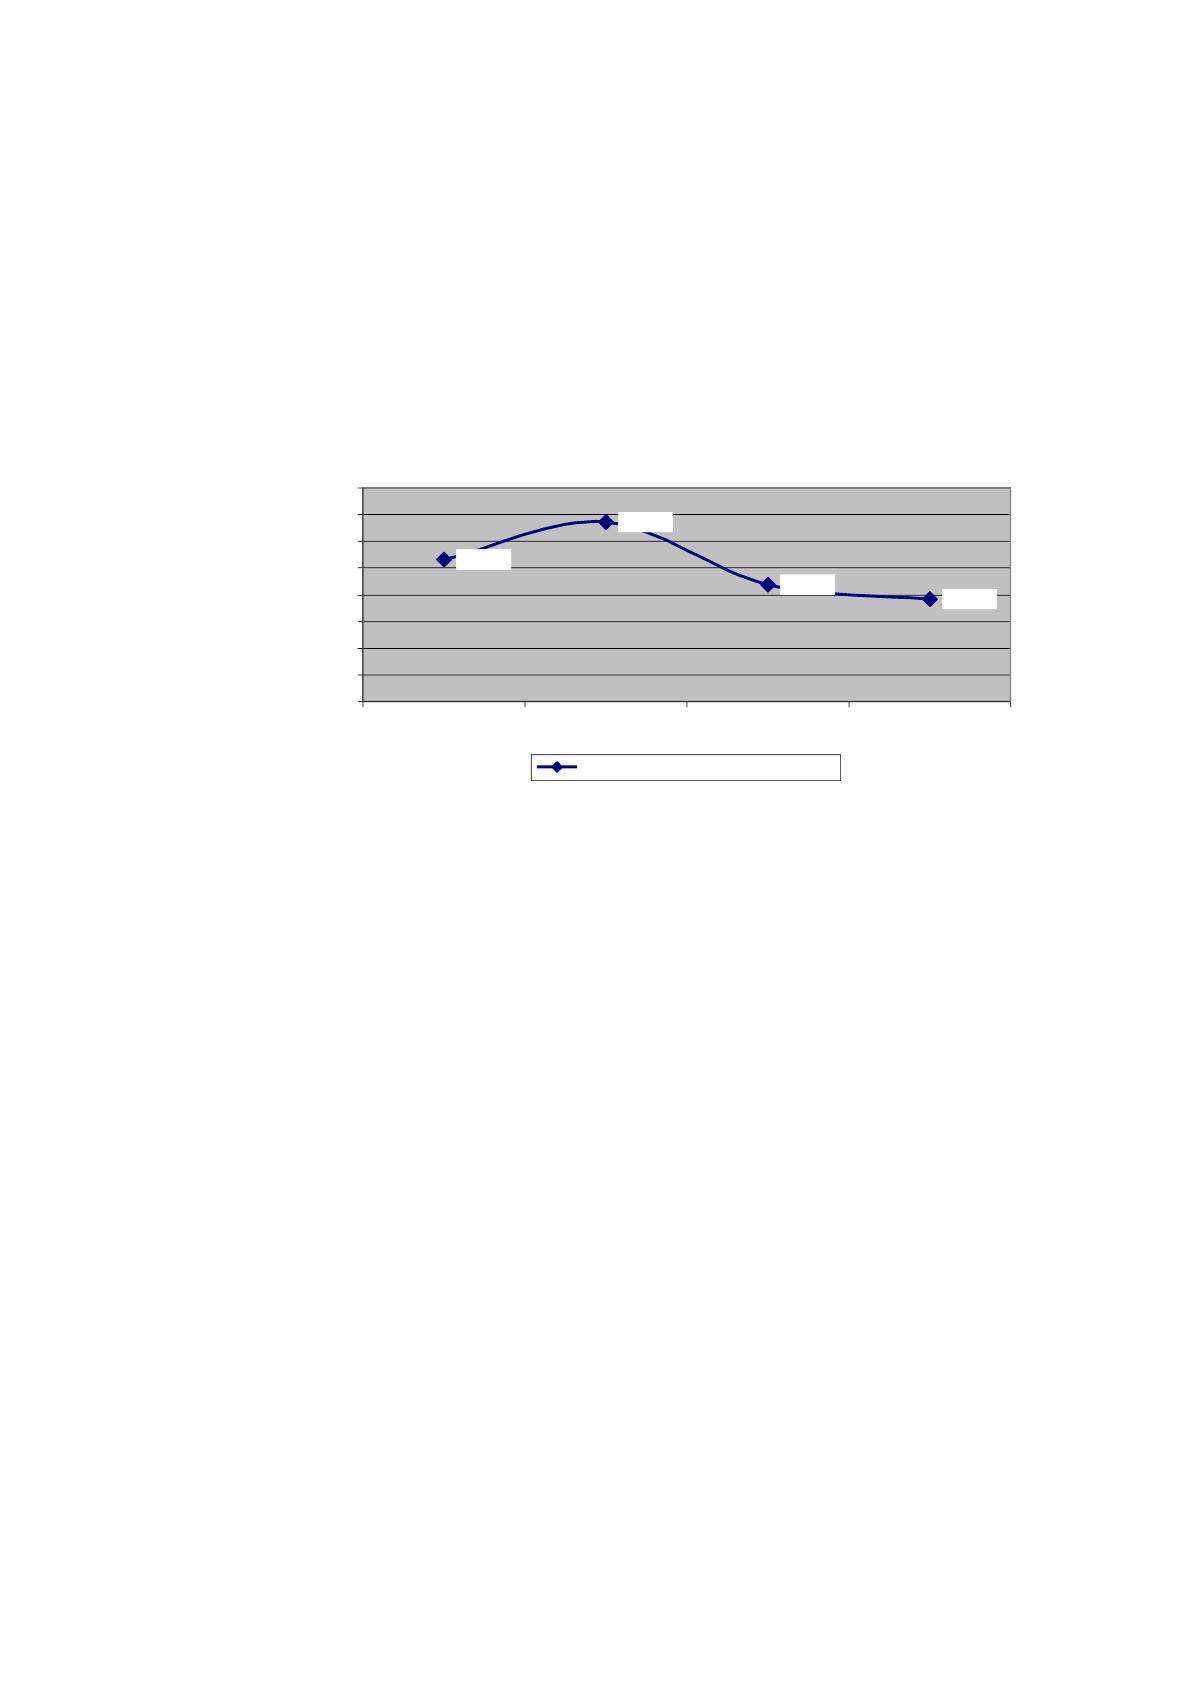
Динамика производственных показателей в свою очередь определила и
динамику финансовых результатов предприятия. Данные об изменении
величины прибыли от продаж ЗАО «Сормовская кондитерская фабрика»
показаны на рисунке 6
265264
335779
217974
191383
0
50000
100000
150000
200000
250000
300000
350000
400000
2012 2013 2014 2015
прибыль от продаж, тыс. руб.
Рисунок 6. Прибыль от продаж ЗАО «Сормовская кондитерская
фабрика»
Как видно из представленного выше рисунка, на 2015 г. приходились
минимальные значения прибыли от продаж. При сохранении тенденции
снижения данного показателя, финансовое состояние предприятия может
ухудшиться. В связи с этим возникает необходимость анализа ликвидности и
платежеспособности предприятия как основных индикаторов его финансового
состояния. Бухгалтерская отчетность, на основе которой проводился анализ
платежеспособности и ликвидности предприятия, представлена в Приложениях
5-7
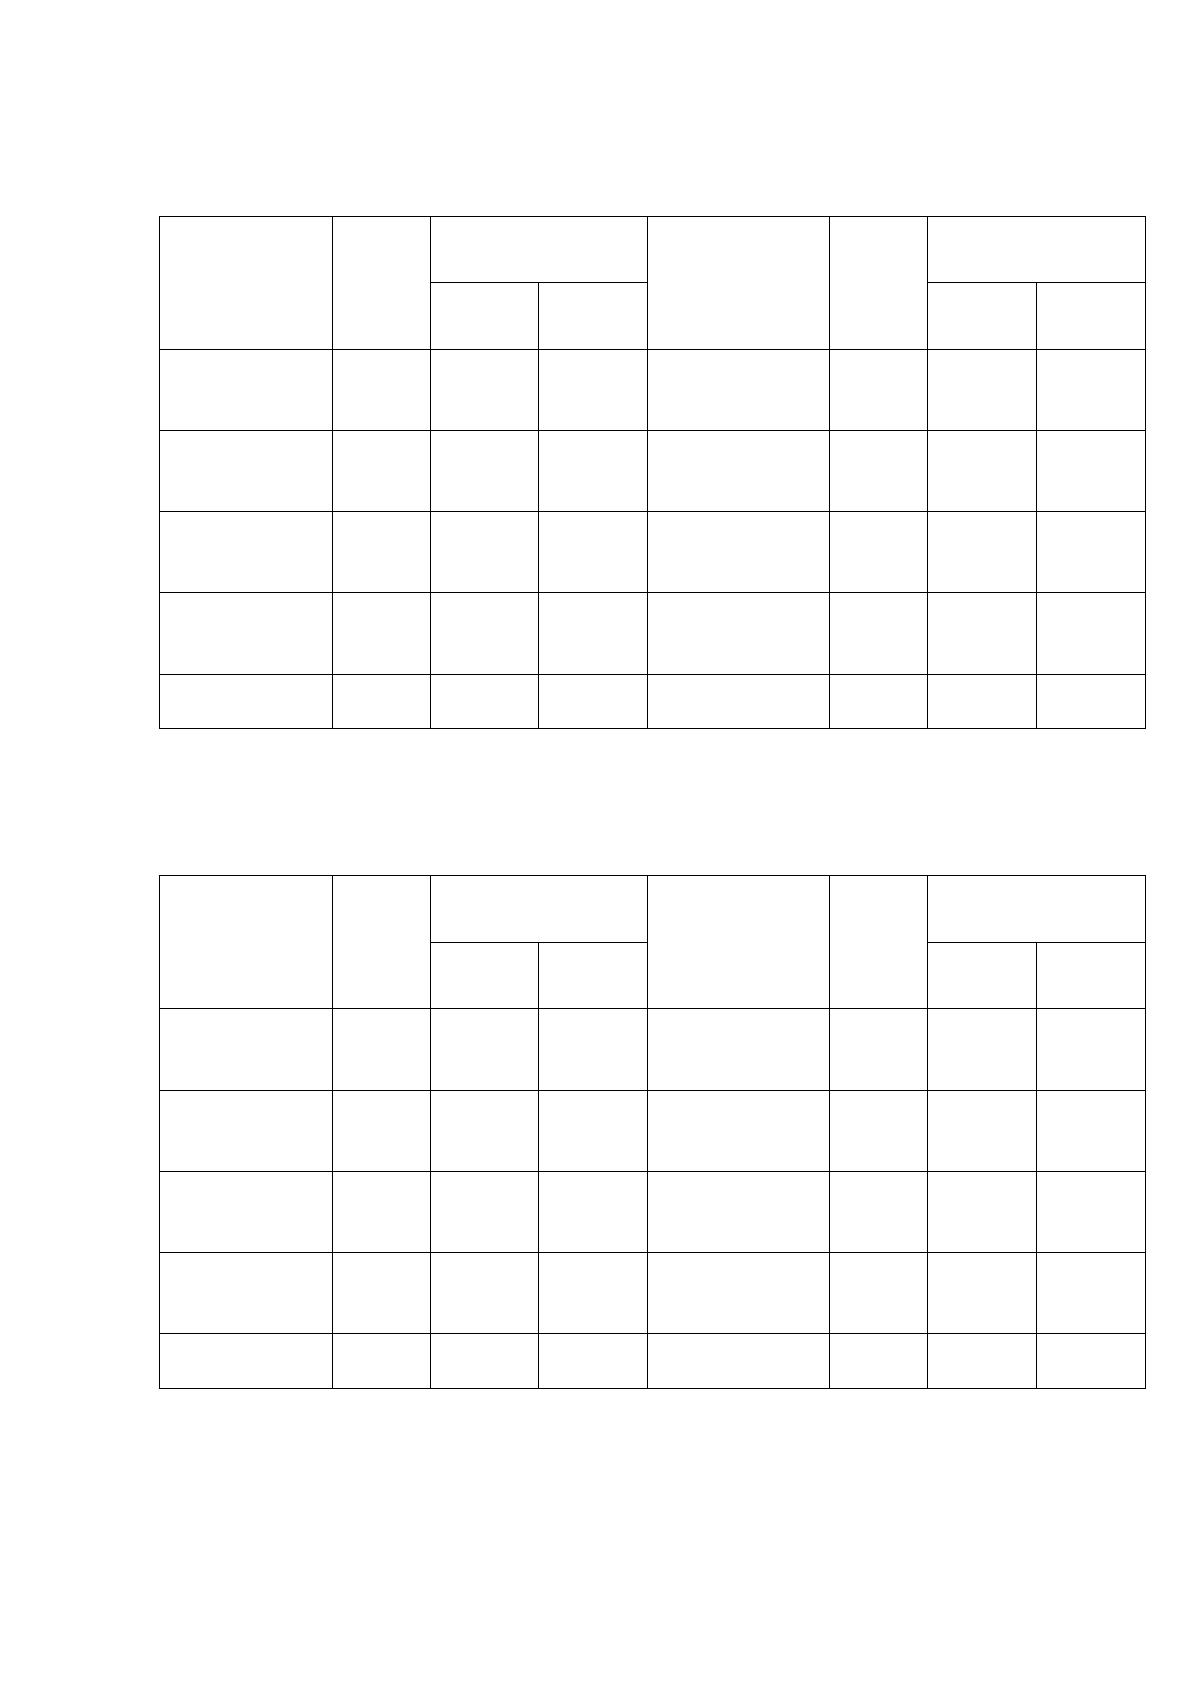
На первом этапе анализа ликвидности и платежеспособности ЗАО
«Сормовская кондитерская фабрика» был проведен анализ ликвидности
баланса. С этой целью на начало и на конец трех исследуемых отчетных
периодов (2013-2015 гг.) была проведена классификация активов по степени
ликвидности и пассивов – по срочности обязательств. Результаты проведенной
классификации представлены в таблицах 7,8,9
37
Таблица 7
Группировка активов и пассивов баланса для проведения анализ
ликвидности (2013 год)
Название
группы
активов
Обозна
чение
Значение в
отчетном периоде
(2013), тыс. руб
Название
группы
пассивов
Обозна
чение
Значение в
отчетном периоде
(2013), тыс. руб
На
начало
периода
На
конец
периода
На
начало
периода
На
конец
периода
Наиболее
ликвидные
активы
А1
332963
175263
Наиболее
срочные
обязательства
П1
262993
362105
Быстро
реализуемые
активы
А2
500630
809395
Краткосрочные
пассивы
П2
10407
9285
Медленно
реализуемые
активы
А3
151385
130916
Долгосрочные
пассивы
П3
9793
9666
Трудно
реализуемые
активы
А4
301347
494793
Постоянные
пассивы
П4
1003132
1229311
Итого
активы
ВА
1286325
1610367
Итого пассивы
ВП
1286325
1610367
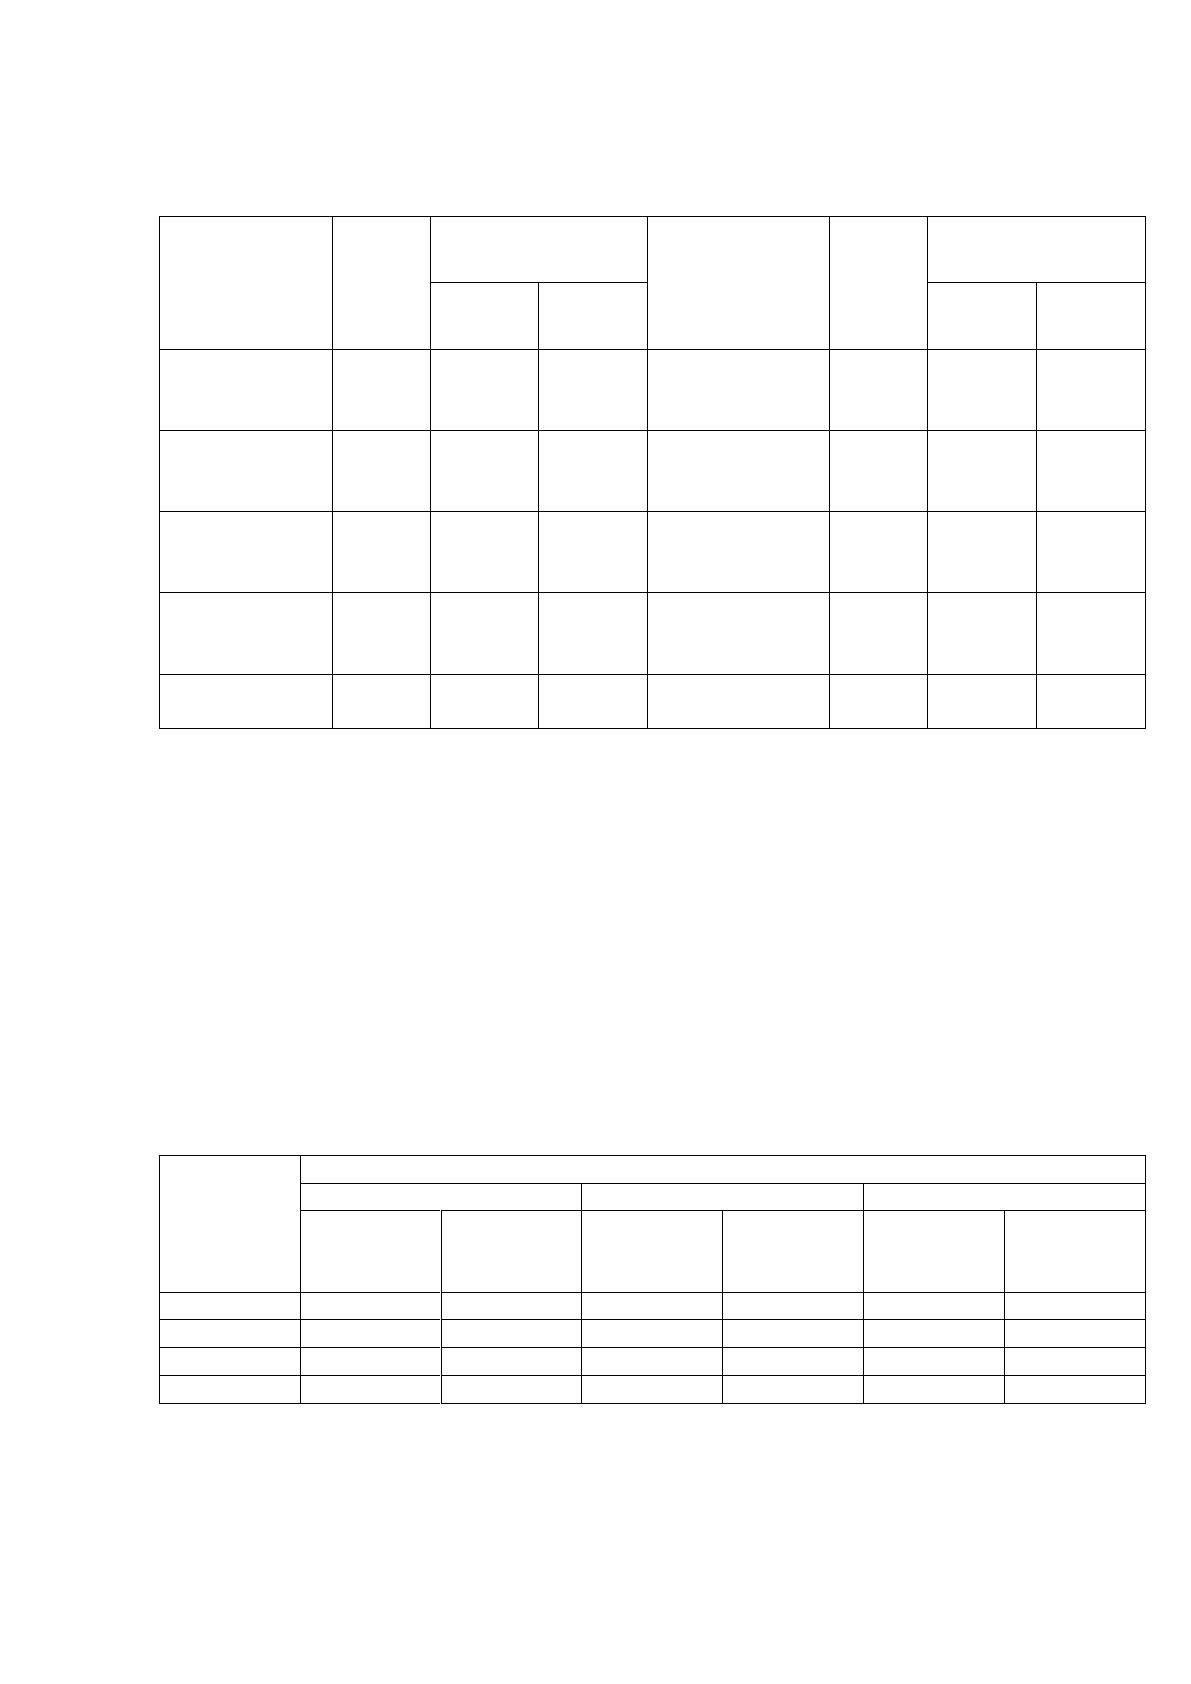
Таблица 8
Группировка активов и пассивов баланса для проведения анализ
ликвидности (2014 год)
Название
группы
активов
Обозна
чение
Значение в
отчетном периоде
(2014), тыс. руб
Название
группы
пассивов
Обозна
чение
Значение в
отчетном периоде
(2014), тыс. руб
На
начало
периода
На
конец
периода
На
начало
периода
На
конец
периода
Наиболее
ликвидные
активы
А1
175263
99654
Наиболее
срочные
обязательства
П1
362105
333321
Быстро
реализуемые
активы
А2
809395
309903
Краткосрочные
пассивы
П2
9285
10697
Медленно
реализуемые
активы
А3
130916
145029
Долгосрочные
пассивы
П3
9666
9249
Трудно
реализуемые
активы
А4
494793
1203089
Постоянные
пассивы
П4
1229311
1404408
Итого
активы
ВА
1610367
1757675
Итого пассивы
ВП
1610367
1757675
38
Таблица 9
Группировка активов и пассивов баланса для проведения анализ
ликвидности (2015 год)
Название
группы
активов
Обозна
чение
Значение в
отчетном периоде
(2015), тыс. руб
Название
группы
пассивов
Обозна
чение
Значение в
отчетном периоде
(2015), тыс. руб
На
начало
периода
На
конец
периода
На
начало
периода
На
конец
периода
Наиболее
ликвидные
активы
А1
99654
219413
Наиболее
срочные
обязательства
П1
333321
834526
Быстро
реализуемые
активы
А2
309903
623933
Краткосрочные
пассивы
П2
10697
11916
Медленно
реализуемые
активы
А3
145029
233696
Долгосрочные
пассивы
П3
9249
9387
Трудно
реализуемые
активы
А4
1203089
1400888
Постоянные
пассивы
П4
1404408
1622101
Итого
активы
ВА
1757675
2477930
Итого пассивы
ВП
1757675
2477930
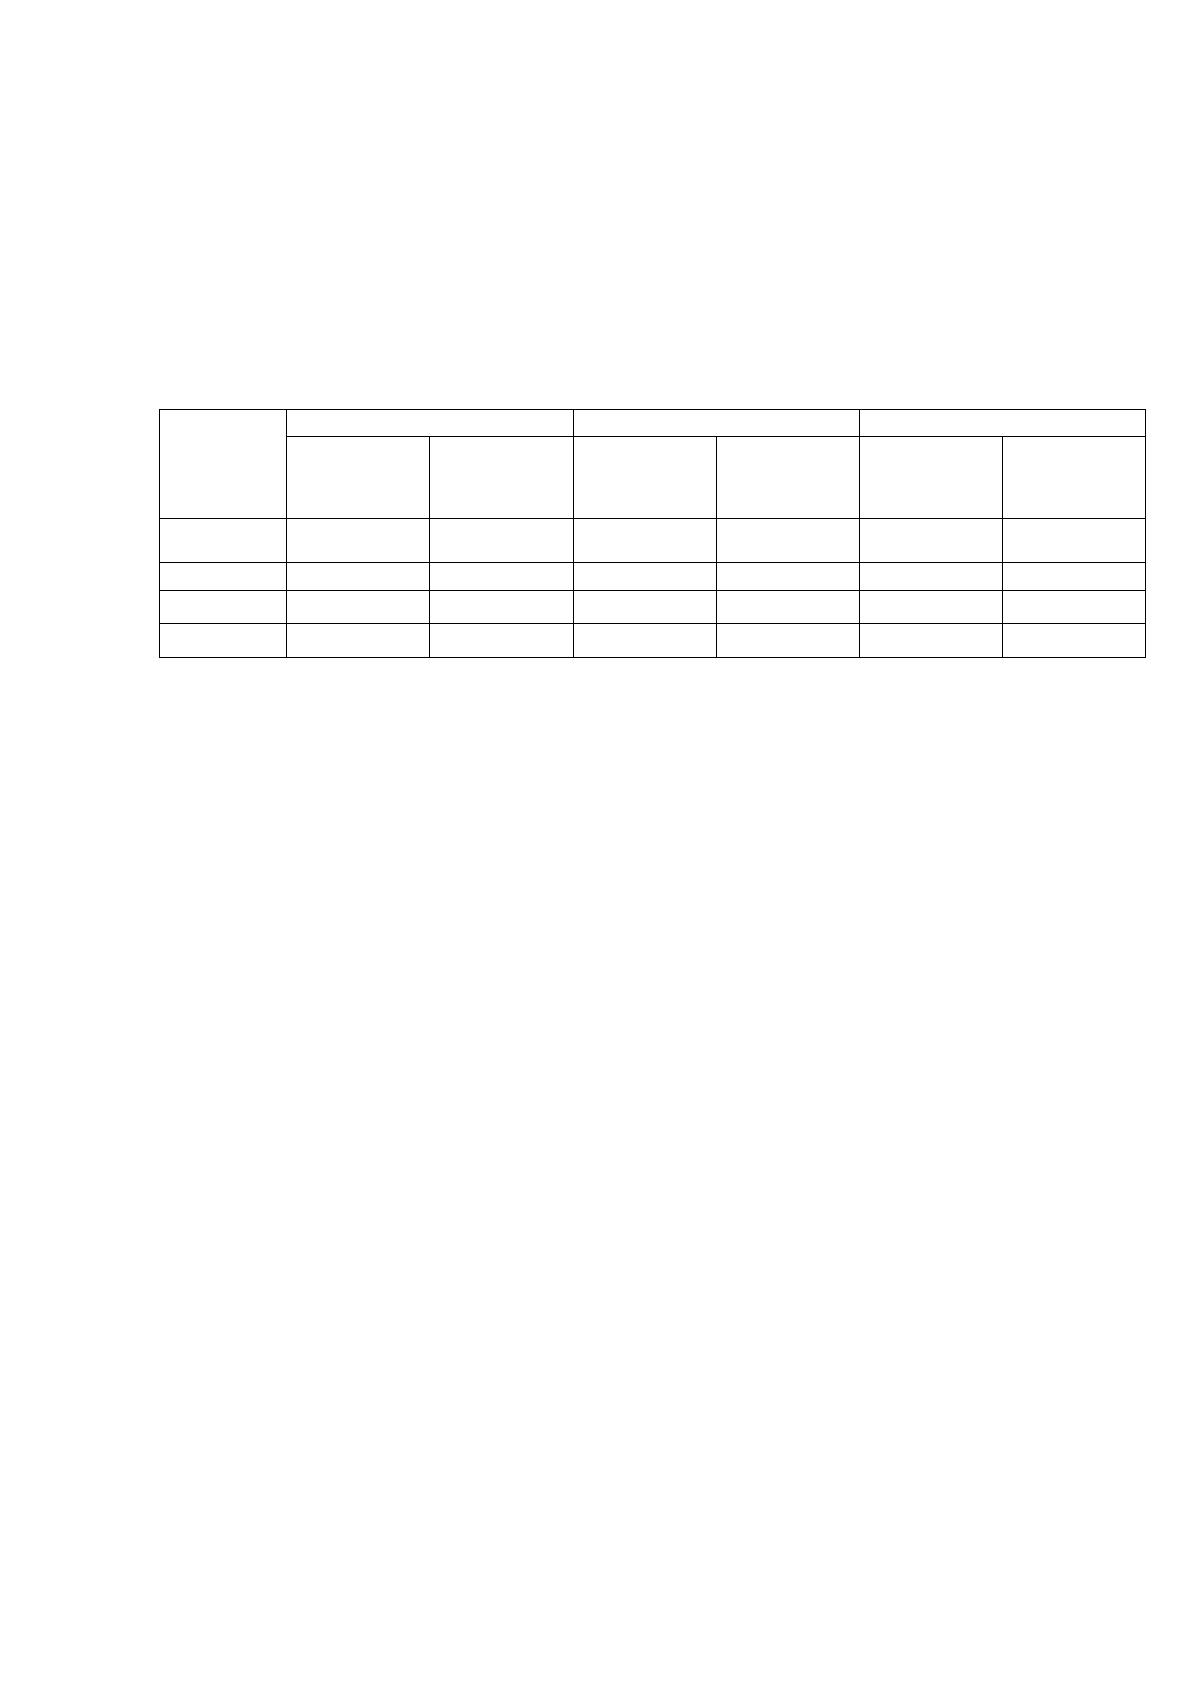
По результатам группировки активов и пассивов для предварительной оценки
ликвидности баланса ЗАО «Сормовская кондитерская фабрика» была
составлена таблица покрытия (таблица 10), в которой указаны абсолютные
величины платежных излишков и недостатков на начало и конец каждого
исследуемого отчетного периода по сравниваемым группам статей активов и
пассивов баланса.
Таблица 10
Таблица покрытия
№ групп
статей
баланса
Платежный излишек (+), недостаток (-)
2013 год
2014 год
2015 год
На
начало
периода
На конец
периода
На
начало
периода
На конец
периода
На
начало
периода
На конец
периода
1
+69970
-186842
-186842
-233667
-233667
-615113
2
+490223
+800110
+800110
+299206
+299206
+612017
3
+20469
+121250
+121250
+135780
+135780
+224309
4
-701785
-734518
-734518
-201319
-201319
-221213
Наличие платежных излишков по 1-3 группам статей баланса свидетельствует о
выполнении первых трех условий абсолютной ликвидности баланса, а наличие
39
платежных недостатков по 4 группе статей баланса свидетельствует о
выполнении 4 условия. На основе таблицы покрытия была построена сводная
таблица (таблица 11), позволяющая оценить ликвидность баланса предприятия
на начло и конец трех исследуемых отчетных периодов.
Таблица 11
Оценка ликвидности бухгалтерского баланса ЗАО «Сормовская
кондитерская фабрика» за 2013-2015 гг.
Условие
2013 год
2014 год
2015 год
На
начало
периода
На конец
периода
На
начало
периода
На конец
периода
На
начало
периода
На конец
периода
11 ПА
выполняется
Не
выполняется
Не
выполняется
Не
выполняется
Не
выполняется
Не
выполняется
22 ПА
выполняется
выполняется
выполняется
выполняется
выполняется
выполняется
33 ПА
выполняется
выполняется
выполняется
выполняется
выполняется
выполняется
44 ПА
выполняется
выполняется
выполняется
выполняется
выполняется
выполняется
Анализируя данные таблицы 11, можно сделать следующие выводы. На
конец 2013 г. бухгалтерский баланс ЗАО «Сормовская кондитерская фабрика»
мог быть абсолютно признан ликвидным, так как выполняются все 4 условия
ликвидности баланса. На конец 2013 ситуация меняется, так как бухгалтерский
баланс предприятия соответствовал критериям абсолютной ликвидности по
параметрам
22 ПА
и
33 ПА
. По параметру
11 ПА
наблюдается платежный
недостаток, который составил 186842 тыс. руб. Выполнение условия
44 ПА
носит балансирующий характер и указывает на то, что на предприятии
соблюдается минимальное условие его финансовой устойчивости. Такая
ситуация наблюдается также на начало и на конец 2014-2015 гг. У предприятия
наблюдается устойчивый платежный недостаток по параметру
11 ПА
, который
указывает на недостаток наиболее ликвидных активов для выполнения
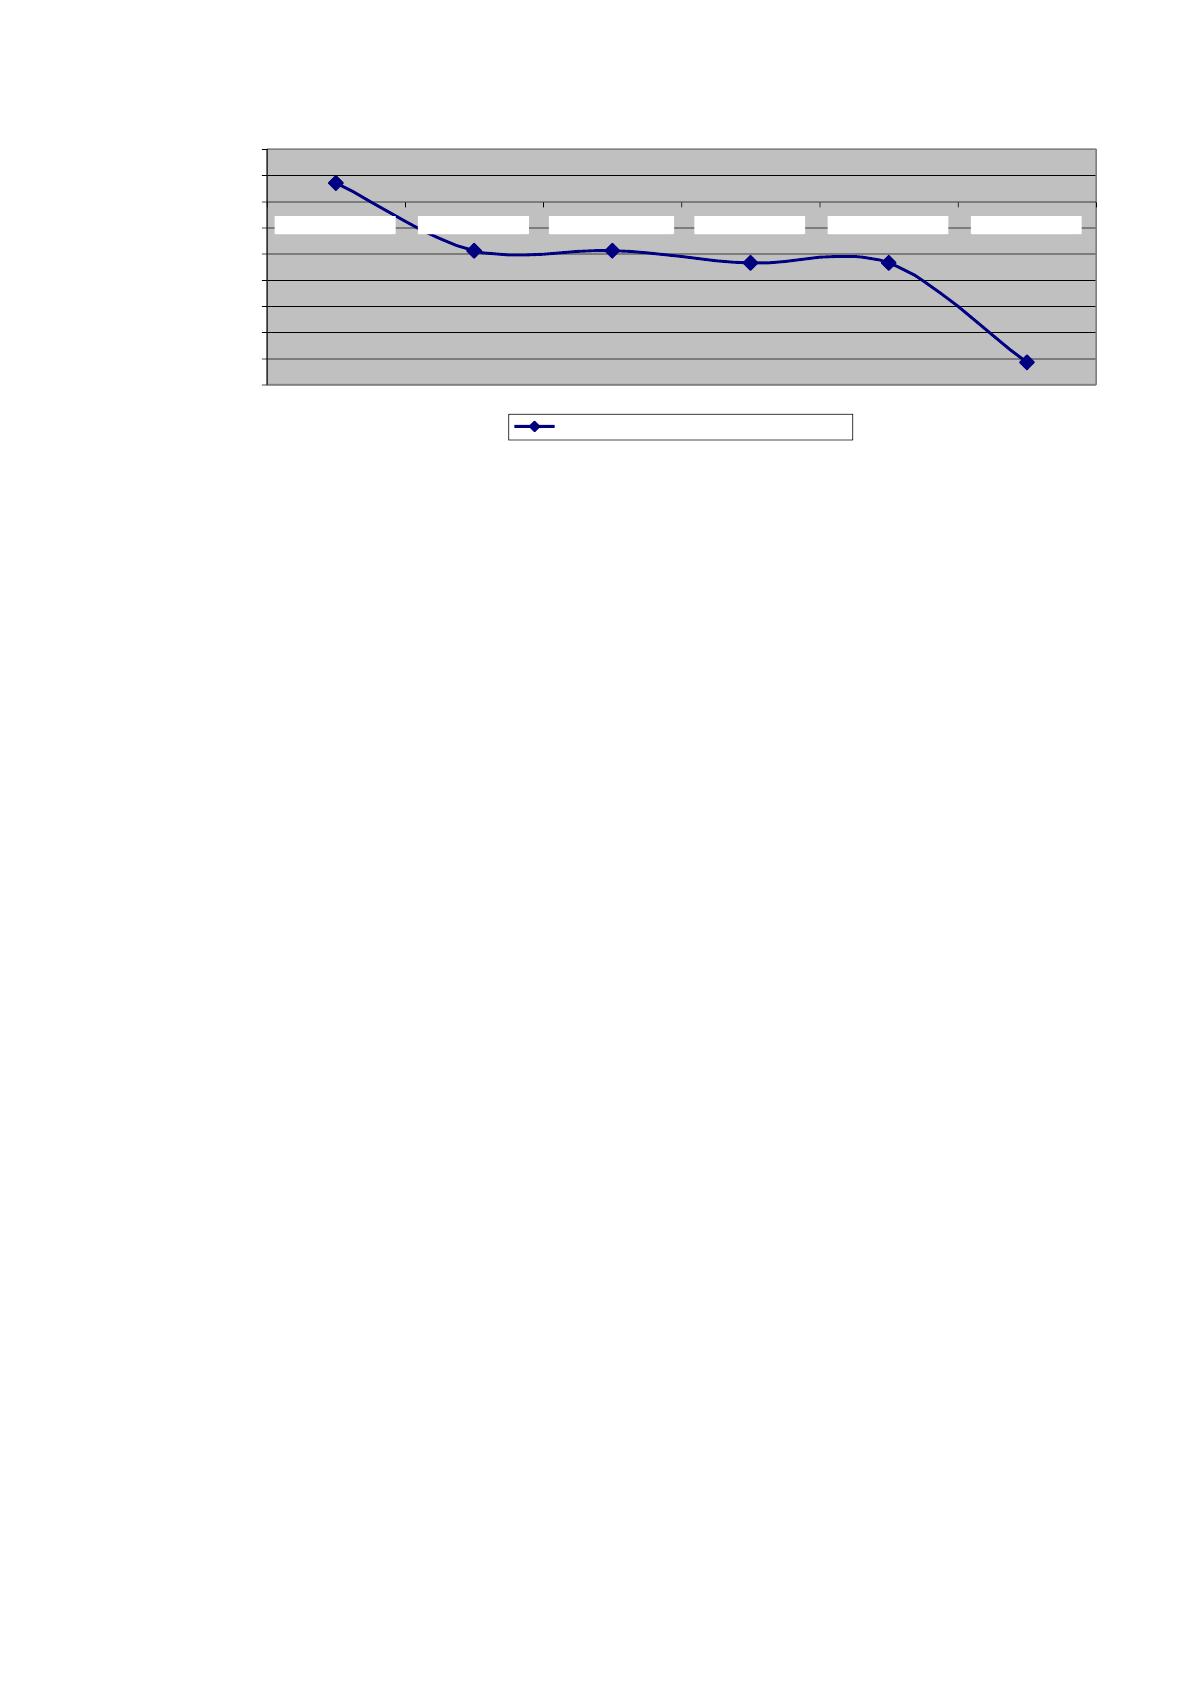
наиболее срочных обязательств предприятия. Динамика платежного недостатка
наиболее ликвидных активов ЗАО «Сормовская кондитерская фабрика»
показана на рисунке 7, который указывает на тенденцию устойчивого
увеличения платежного недостатка наиболее ликвидных активов, в результате
чего к концу 2015 г. было получено наиболее высокое значение данного
показателя. Таким образом, риск несвоевременного выполнения наиболее
срочных обязательств на предприятии сильно увеличился.
40
-700000
-600000
-500000
-400000
-300000
-200000
-100000
0
100000
200000
на начало 2013 на конец 2013 на начало 2014 на конец 2014 на начало 2015 на конец 2015
платежный излишек (недостаток)
Рисунок 7. Платежный излишек (недостаток) по параметру
11 ПА
Все сказанное выше позволяет сделать вывод о том, что как на начало, так и на
конец 2014-2015 гг. бухгалтерский баланс предприятия не может быть признан
абсолютно ликвидным вследствие превышения сумм наиболее срочных
обязательств над наиболее ликвидными активами.
Выполненные выше расчеты позволяют также оценить ликвидность
баланса с учетом фактора времени. Невыполнение условия
11 ПА
на начало и
на конец 2014 – 2015 гг. свидетельствует о том, что предприятие не может быть
признано платежеспособным на момент составления баланса. Выполнение
условия
22 ПА
11 ПА
на начало и на конец 2014 – 2015 гг. указывает на то,
что предприятие может быть признано платежеспособным в недалеком
будущем при условии своевременных расчетов с кредиторами и получения
средств от продажи продукции в кредит. Выполнение условия
33 ПА
11 ПА
на начало и на конец 2014 – 2015 гг. указывает на то, что предприятие может
рассматриваться как платежеспособное в течение периода, равного
продолжительность одного оборота оборотных средств после даты составления
баланса. В 2014 г. продолжительность одного оборота оборотных средств
составил 162 дня, а в 2015 г. данный показатель был равен 144 дня.
Как уже отмечалось, как на начало, так и на конец всех исследуемых
отчетных периодов на предприятие выполнялось условие
44 ПА
, что
указывает на наличие у предприятия чистого оборотного капитала, который
представляет собой превышение оборотных активов над величиной
краткосрочных обязательств предприятия. В то же время так как чистый
Источник: https://baza.diplomsite.ru/previewfile/1580