Материал: Оценка объектов недвижимости. учебное пособие для студентов специальности 270115. Круглякова В.М
4.2.5. Фонд возмещения (третья функция)
Рассмотрим серию равномерных равновеликих платежей. Зная итоговую, накопленную за n периодов по процентной ставке i, сумму, определим размер каждого из необходимых для этого периодических платежей.
Фондом возмещения называется величина платежа, который необходимо депонировать в каждом периоде для того, чтобы при заданной ставке дохода получить на счете к окончанию всего периода накопления требуемую сумму.
Фактор фонда возмещения определяется как фонд возмещения, необходимый для накопления на счете суммы в размере единицы. В зависимости от того, в конце или начале периода производятся платежи, различают фонд обычного и авансового возмещения.
В дальнейшем для описания функции фактора фонда обычного аннуитета будем применять обозначение SFF(n,i), а для фактора фонда авансового аннуитета SFFa(n,i).
Фонд обычного возмещения
На диаграмме рис. 4.5 представлена схема формирования фонда обычного возмещения.
C
PMT? PMT? PMT? PMT?
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
0 |
1 |
|
2 |
|
3 |
|
… |
|
|
FV |
|
дано |
PMT? |
|
n |
t |
Рис. 4.5. Диаграмма определения величины фонда обычного возмещения
По существу задача определения величины фонда обычного возмещения является обратной по отношению к задаче, связанной с расчетом будущей стоимости аннуитета (вторая функция сложного процента). Рассматривая в соответствующей формуле второй функции будущую стоимость (FV) как известную величину, а равновеликий платеж (PMT) как искомое значение, получим формулу, соответствующую третьей функции сложного процента
для фонда обычного возмещения:
106
|
i |
|
PMT |
(1 i)n 1FV |
(4.16) |
Фактор фонда обычного возмещения показывает денежную сумму,
которую необходимо вносить в конце каждого периода для того, чтобы через определенное число периодов сумма на счете составила одну денежную единицу. Полагая в последней формуле FV=1, получим выражение для фактора фонда возмещения.
SFF(n,i) |
i |
|
|
(4.17) |
|
|
||
|
(1 i)n 1 |
|
Пример 8. Собственнику объекта недвижимости за три года необходимо накопить деньги на проведение ремонта здания в размере 6 000 000 руб. Для накопления требуемой суммы был открыт банковский депозит на условиях 18% годовых с ежегодным пополнением счета (в конце каждого года). Какую сумму организации необходимо ежегодно (в конце года) откладывать на депозит, чтобы по окончании трех лет накопить требуемую сумму для проведения ремонта?
Решение. Определяем величину периодического платежа PMT для фонда обычного возмещения при ежегодном начислении процентов в течение периода n=3 при величине годовой процентной ставки i= 18%. Значение будущей стоимости FV=6 000 000 руб. Тогда расчет величины периодического платежа производится по формуле (4.16) следующим образом:
0,18
PMT (1 0,18)3 1 6000000 1679543
Таким образом, величина каждого платежа составит 1 679 543 руб.
Фонд авансового возмещения
Формулы фонда авансового возмещения и соответствующего фактора могут быть получены на основе аналогичных преобразований зависимостей для определения будущей стоимости авансового аннуитета. Таким образом, формула для расчета периодического платежа PMTa , который необходимо
вкладывать в начале каждого из n периодов при заданной процентной ставке i, чтобы в конце последнего периода получить требуемую сумму FV , будет иметь следующий вид:
PMTa |
i |
FV |
(4.18) |
(1 i)n 1 1 i |
|||
|
107 |
|
|
Соответственно, фактор фонда авансового возмещения определяется по формуле:
SFFa |
(n,i) |
i |
|
(4.19) |
(1 i)n 1 |
|
|||
|
|
1 i |
||
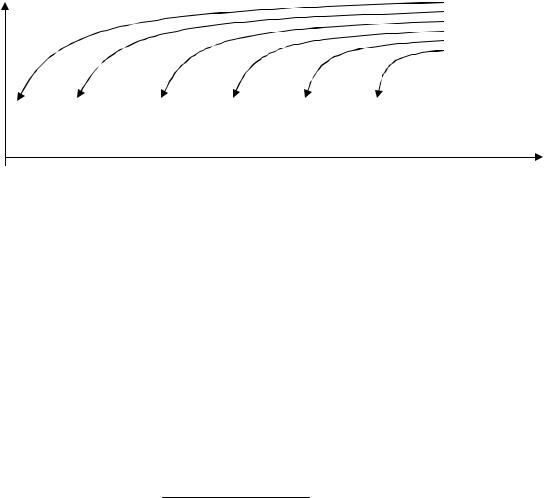
Данная формула определяет величину платежа, который необходимо вкладывать в начале каждого периода под определенный процент с тем, чтобы к концу последнего периода получить одну денежную единицу. На диаграмме 4.6 представлена схема формирования фонда авансового возмещения.
C |
|
|
|
|
|
|
|
|
FV |
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
дано |
|
РМТ-? РМТ-? |
РМТ-? РМТ-? РМТ-? РМТ-? |
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
0 |
1 |
2 |
3 |
… |
n-1 n |
t |
Рис. 4.6. Диаграмма определения величины фонда авансового возмещения
Пример 9. Частная фирма получила кредит в сумме 5 800 000 руб. на 4 года под 25% годовых на условиях ежегодной выплаты только процентов. Какую сумму организации необходимо ежегодно (в конце каждого года) откладывать на отдельный счет, чтобы к концу срока кредитования накопить сумму для выплаты основного долга, если банк предлагает 18% годовых?
Решение. Определяем величину периодических платежей PMT для фонда обычного возмещения при ежегодном начислении процентов в течение периода n=4 при величине годовой процентной ставки i= 18%. Значение будущей стоимости FV=5 800 000 руб. Тогда расчет величины периодического платежа производится следующим образом (4.16):
0,18
PMTa (1 0,18)4 1 0,18 5800000 1375897.
Таким образом, величина каждого платежа составит 1 375 897 руб.
Мы рассмотрели третью функцию сложного процента – фонд возмещения, позволяющую определить размер периодического равновеликого платежа для накопления на условиях известной процентной ставки определенной суммы за конкретный период времени.
108
4.2.6. Текущая стоимость аннуитета (пятая функция)
При изучении второй функции сложного процента мы рассматривали принцип накопления денежных средств за период с определением будущей стоимости обычного и авансового аннуитета. Пятая функция направлена на определение текущей стоимости серии равномерных равновеликих поступлений денежных средств в течение n периодов с учетом процентной ставки i. По аналогии со второй и третьей функцией в зависимости от срока поступления платежа (в конце или в начале каждого периода) рассмотрим соотношения для расчета текущей стоимости обычного и авансового аннуитетов.
Текущая стоимость обычного аннуитета
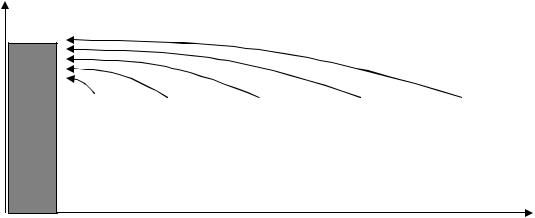
На рис. 4.7 представлена общая схема расчёта текущей стоимости обычного аннуитета.
C
PV-?
PMT-дано PMT-дано PMTдано |
PMTдано |
PMT-дано |
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
0 |
1 |
2 |
3 |
… |
n t |
Рис. 4.7. Диаграмма определения величины текущей стоимости обычного аннуитета
На практике можно использовать различные способы расчета текущей стоимости аннуитета. Например, на основе формулы четвертой функции (текущая стоимость капитала), текущая стоимость серии платежей может быть определена путем расчета текущей стоимости каждого платежа в отдельности с последующим суммированием полученных значений текущей стоимости. Тогда общая величина текущей стоимости обычного аннуитета для всех n платежей будет определяться по формуле:
n |
1 |
|
|
PV PMT |
|
(4.20) |
|
(1 i) |
j |
||
j 1 |
|
|
109
С другой стороны, если использовать формулу суммы членов геометрической прогрессии, то можно получить следующую формулу
расчета текущей стоимости обычного аннуитета:
PV |
1 (1 i) n |
(4.21) |
PMT |
i
Данная формула соответствует содержанию пятой функции сложного процента [37].
Под фактором текущей стоимости обычного аннуитета понимают текущую стоимость серии будущих периодических платежей размером в одну денежную единицу каждый (PMT=1), которые поступают в течение определенного числа периодов n при заданной процентной ставке i:
a(n,i) |
1 (1 i) n |
|
|
(4.22) |
|
|
||
|
i |
|
Фактор текущей стоимости обычного аннуитета также называют
фактором Инвуда [7].
Пример 10. На рынке нежилой недвижимости предлагается к продаже здание, которое в течение 5 лет позволит получать ежегодный доход в виде арендных платежей в размере 3 300 000 руб. чистой прибыли в конце каждого года. Какую максимальную сумму может заплатить за объект рациональный покупатель сегодня, если ставка дисконтирования для всех лет составляет
20%.
Решение. Определяем величину текущей стоимости (PV) периодических платежей PMT = 3 300 000 руб., поступающих в конце каждого периода в течение n=5 лет при величине годовой процентной ставки i = 20%. Расчет величины текущей стоимости обычного аннуитета производится по (4.21) следующим образом:
PV 1 (1 0,2) 5 3300000 9869020 0,2
Т.о., цена приобретения объекта не должна превышать 9 869 020 руб.
Текущая стоимость авансового аннуитета
В структуре авансового аннуитета первое поступление (платеж) в потоке доходов производится немедленно (в текущий момент). Последующие платежи – через равные промежутки времени. Для того, чтобы определить соотношение для расчета текущей стоимости авансового аннуитета, рассмотрим первый платеж. Поскольку он производится в начальный момент времени, дисконтировать его не нужно. Последующие n-1 платежей
110