Материал: Оценка объектов недвижимости. учебное пособие для студентов специальности 270115. Круглякова В.М
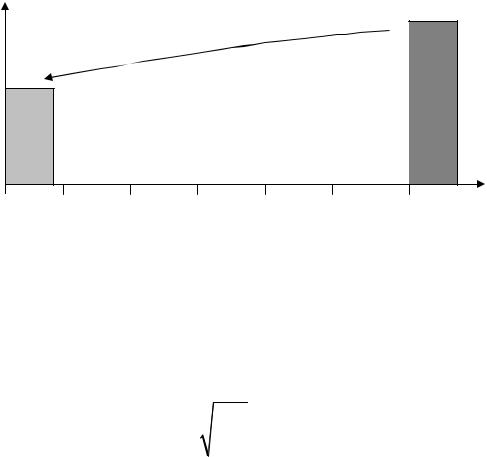
ставкой дисконтирования), а безразмерная величина, соответствующая ставке дисконта, называется коэффициентом дисконтирования.
На основе четвертой функции оценивается текущая стоимость будущего известного (или прогнозируемого) единовременного поступления денежных средств с учетом заданной величины ставки процента (ставки дисконта). На диаграмме 4.2 графически отражено определение текущей стоимости денежной единицы (денежного потока) за период n.
Рис. 4.2. Диаграмма определения текущей стоимости капитала
C
FV-
дано
PV- ?
0 1 |
2 |
3 |
4 … |
n t |
Текущая стоимость будущего денежного потока (капитала) определяется как величина, обратная будущей стоимости капитала:
PV FV |
1 |
, |
(4.7) |
|||||
1 i n |
||||||||
|
|
|
|
|
|
|
||
отсюда величина процентной ставки i: |
|
|
||||||
|
|
|
|
|
|
|
||
i n |
FV |
|
1 |
|
(4.8) |
|||
|
|
|||||||
|
|
PV |
|
|
||||
Величина, соответствующая текущей стоимости будущей единицы (при
FV=1), характеризует фактор текущей стоимости единицы:
F |
|
|
1 |
. |
(4.9) |
|
4 |
1 i n |
|||||
|
|
|
|
Пример 4. Инвестор рассчитывает перепродать объект недвижимости через 5 лет за 14 850 000 руб. Какую максимальную сумму он может заплатить за объект сегодня, если в результате владения и распоряжения этим объектом инвестор рассчитывает получить на вложенный капитал 14%-й годовой доход?
101
Решение. Определяем текущую стоимость объекта недвижимости при ежегодном начислении процентов в течение периода n=5 при величине процентной ставки i= 14%. Значение будущей стоимости FV = 14 850 000 руб. Тогда максимальная цена приобретения объекта должна составить PV = 14 850 000 / (1 + 0,14)5 = 7 712 625 руб.
Пример 5. Инвестор приобретает объект недвижимости за 10 500 000 руб. и планирует его перепродать через 4 года за 17 250 000 руб. Рассчитать величину ожидаемой ставки дохода на вложенный капитал?
Решение. По условию задачи известны значения текущей и будущей стоимости денежного потока PV = 10 500 000 руб., FV = 17 250 000 руб. Тогда при ежегодном начислении процентов в течение периода n= 4, величина процентной ставки i определяется по формуле (4.8):
Тогда ожидаемая ставка дохода
i4 17250000 1 0,132,
 10500000
что в процентном выражении составит 13,2%.
4.2.4. Накопление единицы за период – будущая стоимость аннуитета (вторая функция)
Обсуждая содержание двух предыдущих функций, мы оперировали таким понятием как единовременное вложение или поступление денежных средств. Также при владении или пользовании недвижимостью могут возникать
периодические потоки доходов или затрат.
Наиболее распространенным примером равномерных денежных потоков является арендная плата. Как правило, чистый доход от арендной платы поступает с определенной периодичностью и в течение определенного времени может быть равновеликим.
Рост денежного потока может быть также рассмотрен на примере накопления денежных средств на банковском вкладе, условием которого является пополнение счета равными суммами PMT через определенные интервалы времени в течение всего срока депозита n на условиях начисления ставки дохода i.
Равномерным аннуитетом называется серия равновеликих платежей, вносимых или получаемых через равные промежутки времени в течение определенного периода времени.
Следует отметить, что в теории оценки различают: равномерный,
возрастающий и убывающий аннуитет [23]. Рассматриваемые далее функции,
включающие периодические денежные потоки, основываются исключительно на равномерном аннуитете.
В зависимости от сроков осуществления платежей, различают обычный и авансовый аннуитет. Если выплаты производятся в конце каждого периода,
102
то аннуитет является обычным, а если в начале каждого периода, то аннуитет считается авансовым.
Будущая стоимость обычного аннуитета.
В качестве примера рассмотрим вклад с ежегодным депонированием суммы в размере 1000 руб. Если в течение, например, 3 лет в конце каждого года депонировать на счет 1000 руб., то сумма, внесенная в конце первого года, будет приносить процент в течение последующих двух лет. Сумма, внесенная по окончании второго года – в течение одного года. Наконец, на сумму, внесенную в конце третьего года, вообще не будут начислены проценты.
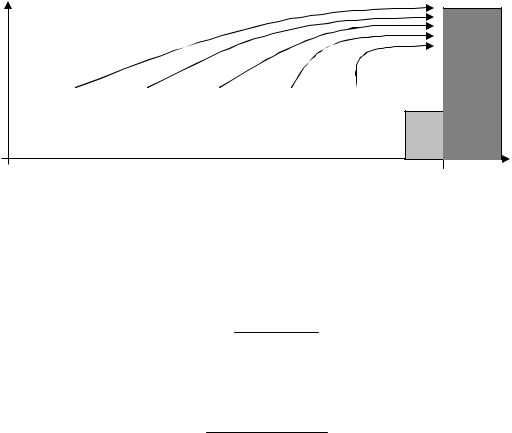
Таким образом, каждая вложенная сумма приносит сложный процент, который начисляется с момента ее вложения до момента получения конечного результата. Накапливаются как все вложенные суммы, так и проценты, начисленные на них. Итоговый результат составляет сумма всех
вложений и накопленный процент. На диаграмме рис. 4.3 представлен принцип формирования будущей стоимости обычного аннуитета за период n.
C
РМТ |
РМТ |
РМТ |
РМТ |
РМТ |
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
0 1 |
2 |
3 |
… |
n-1 |
|
FV-? |
РМТ |
|
n |
t |
Рис. 4.3. Диаграмма определения будущей стоимости обычного аннуитета
Формула для вычисления будущей стоимости обычного аннуитета (при количестве периодов накопления в году k=1) имеет вид:
FV |
(1 i)n 1 |
(4.10) |
PMT |
i
Для более частого накопления, при k=2, 4, 12 выражение (4.10) имеет
вид:
FV |
(1 i/k)n k 1 |
(4.11) |
PMT |
i/k
103
При условии вложения в каждом периоде единичной суммы (PMT=1) под проценты i, может быть получено выражение для определения фактора
будущей стоимости обычного аннуитета (обычного накопления денежной единицы):
S(n,i) |
(1 i)n 1 |
(4.12) |
, |
i
Пример 6. Для того, чтобы приобрести объект недвижимости через 1 год, предприниматель решил оформить вклад в банк с ежемесячными взносами по 240 000 руб. в конце каждого месяца. Какой суммой будет располагать предприниматель к концу года при 18%-й годовой ставке по вкладу?
Решение. Определяем будущую стоимость FV обычного аннуитета при ежемесячном начислении процентов в течение периода n =1 год и количестве периодов накопления k = 12 при величине годовой процентной ставки i = 18%. Значение периодического платежа PMT=240 000 руб. Расчет будущей стоимости денежного потока производится по формуле (4.11):
FV (1 0,18/12)1 12 1 240000 3129891(руб). 0,18/12
Таким образом, к концу года будет накоплена сумма 3 129 891 руб.
Будущая стоимость авансового аннуитета
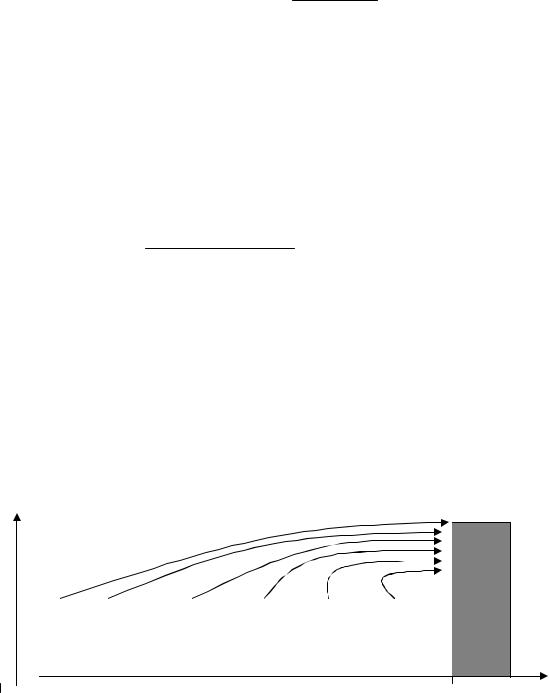
В отличие от обычного аннуитета, в составе авансового аннуитета платежи осуществляются в начале каждого периода, следовательно, первый платеж приносит доход в течение n периодов, второй платеж – в течение (n- 1) периода и так далее. Последний платеж приносит доход в течение только одного периода. На диаграмме рис. 4.4 представлен принцип формирования будущей стоимости авансового аннуитета за период n.
C
FV-?
РМТ |
РМТ РМТ |
РМТ |
РМТ |
РМТ |
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
0 1 2 3 … n-1 n t
Рис. 4.4. Диаграмма определения будущей стоимости авансового аннуитета
Формула второй функции сложного процента при условии вложения денежных средств в начале каждого периода имеет следующий вид:
104
|
(1 i) |
n 1 |
1 |
|
|
|
FV |
|
1 PMT |
(4.13) |
|||
i |
|
|
||||
|
|
|
|
|
||
При количестве периодов накопления k 1 формула (4.13) имеет вид:
|
(1 i/k) |
n k 1 |
1 |
|
|
FV |
|
1 PMT |
|||
i/k |
|
|
|||
|
|
|
|
||
(4.14)
При условии вложения в каждом периоде единичной суммы (PMT=1) под проценты i, может быть получено выражение для определения фактора
будущей стоимости авансового аннуитета (авансового накопления денежной единицы):
Sa |
(n,i) |
(1 i)n 1 |
1 |
|
|
|
|
1 |
(4.15) |
||
i |
|
||||
|
|
|
|
|
|
Пример 7. Для того, чтобы приобрести объект недвижимости через 1 год, предприниматель решил оформить вклад в банк с ежемесячными взносами по 240 000 руб. в начале каждого месяца. Какой суммой будет располагать предприниматель к концу года при 18%-й годовой ставке по вкладу?
Решение. Определяем будущую стоимость FV авансового аннуитета при ежемесячном начислении процентов в течение периода n=1 год и количестве периодов накопления k= 12 при величине годовой процентной ставки i= 18%. Значение периодического платежа PMT=240 000 руб. Расчет будущей стоимости денежного потока производится по формуле (4.14):
|
1 12 1 |
|
|
|
|
|
(1 0,18/12) |
1 |
|
||||
FV |
1 240000 3176839( |
руб). |
||||
0,18/12 |
|
|
||||
|
|
|
|
|
||
Таким образом, к концу года будет накоплена сумма 3 176 839 руб.
Если сопоставить результаты расчета для обычного и авансового аннуитета (см. примеры 6 и 7), то становятся очевидными финансовые преимущества начисления по принципу авансового аннуитета.
Итак, мы рассмотрели вторую функцию сложного процента, предназначенную для определения будущей стоимости аннуитета как накопленной за определенное количество периодов денежной суммы при условии равномерных вложений одной и той же величины под заданный процент.
105