Материал: Оценка объектов недвижимости. учебное пособие для студентов специальности 270115. Круглякова В.М
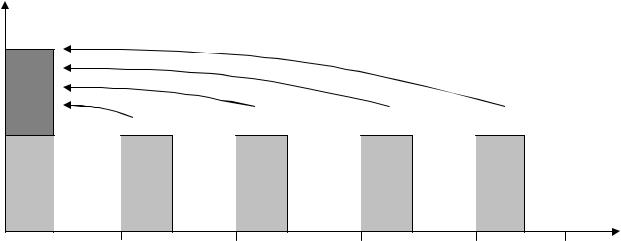
дисконтируются, причем каждый платеж производится через соответствующее количество периодов, уменьшенное на единицу.
Схема приведения к текущей стоимости авансового аннуитета представлена на рис. 4.8.
C
PV-?
PMT |
PMT |
PMT |
PMT |
PMT
0 |
1 |
2 |
… |
n-1 |
n t |
Рис. 4.8. Определение величины текущей стоимости авансового аннуитета
Сумма стоимостей всех n платежей представляет собой геометрическую прогрессию со знаменателем 1/(1+i) и первым членом, равным РМТ. Тогда текущая стоимость авансового аннуитета может быть описана следующим выражением:
|
1 (1 i) |
(n 1) |
|
|
PV |
|
1 PMT |
(4.23) |
|
i |
|
|||
|
|
|
|
В предположении, что PMT =1, получим выражение для фактора
текущей стоимости авансового аннуитета:
aa(n,i) |
1 (1 i) (n 1) |
|
|
|
1 |
(4.24) |
|
|
|||
|
i |
|
|
Пример 11. На рынке нежилой недвижимости предлагается к продаже здание, которое в течение 5 лет позволит получать ежегодный доход в виде арендных платежей в размере 3 300 000 руб. чистой прибыли в начале каждого года. Какую максимальную сумму может заплатить за объект рациональный покупатель сегодня, если ставка дисконтирования для всех лет составляет
20%.
Решение. Определяем величину текущей стоимости (PV) периодических платежей PMT = 3 300 000 руб., поступающих в начале каждого периода в
111
течение n=5 лет при величине годовой процентной ставки i= 20%. Расчет величины текущей стоимости обычного аннуитета производится по формуле (4.23) следующим образом:
|
|
1 (1 0,2) |
(5 1) |
|
|
PV |
|
|
|
|
|
|
|
|
1 |
3300000 11842824 |
|
0,2 |
|
||||
|
|
|
|
|
Следовательно, цена приобретения объекта недвижимости не должна превышать 11 842 824 руб.
Данная функция имеет важное значение для оценщика, так как очень часто в процессе анализа будущих доходов оценивается их текущая стоимость.
4.2.7. Взнос на амортизацию капитала (шестая функция)
Нередко условия выдачи кредита предусматривают постепенное погашение как процентов по кредиту, так и основной суммы долга. Таким образом платежи, направленные на погашение, существенно превышают начисленные проценты и позволяют полностью погасить (амортизировать) кредит к окончанию срока займа.
В финансовой математике амортизацией называется процесс погашения долга в течение определенного периода времени. Следует отличать понятие «амортизация», использующееся в бухгалтерском учете для списания части стоимости основных средств на себестоимость, от содержания этого термина в финансовой математике.
Период времени, в течение которого полная сумма кредита должна быть погашена путем осуществления периодических платежей, называется сроком амортизации. Для того чтобы определить величину равновеликого периодического взноса на амортизацию кредита, необходимо рассмотреть задачу, обратную пятой функции сложного процента для обычного и авансового аннуитета, а именно, зная величину основного долга (PV), необходимо определить величину периодических платежей (PMT).
Таким образом, формулы шестой функции – взноса на амортизацию денежной единицы – имеют вид
для обычных платежей:
i
PMT 1 (1 i) n PV
(4.25)
для авансовых платежей: |
|
|
|
PMT |
i |
PV |
(4.26) |
1 (1 i) (n 1) i |
112
Подставляя в эти формулы PV =1, получим фактор взноса на
амортизацию единицы для обычных платежей:
F6 |
i |
(4.27) |
1 (1 i) n |
Фактор взноса на амортизацию единицы для авансовых платежей:
F6а |
i |
(4.28) |
1 (1 i) (n 1) i |
Очевидно, что фактор взноса на амортизацию единицы есть величина, обратная фактору пятой функции – текущей стоимости аннуитета:
F |
1 |
|
для обычного аннуитета; |
|||
a(n,i) |
||||||
|
6 |
|
|
|||
F |
|
|
1 |
|
для авансового аннуитета. |
|
а |
aa (n,i) |
|||||
6 |
|
|
||||
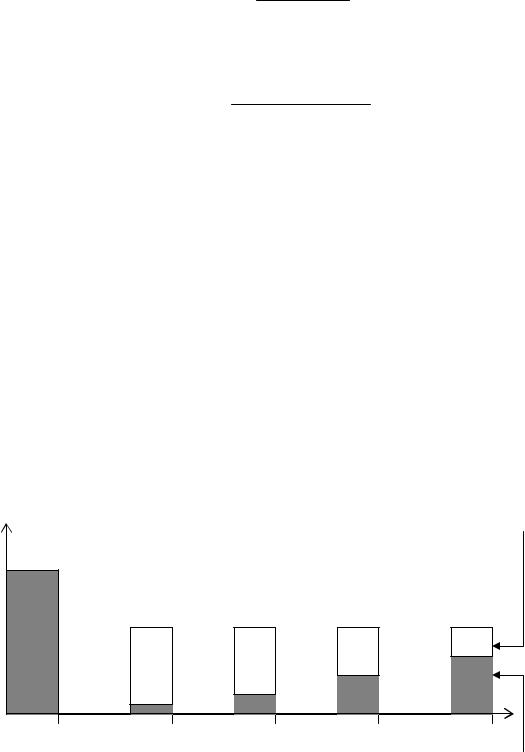
Чем выше процентная ставка или короче период амортизации, тем выше должен быть обязательный периодический взнос. И, наоборот, чем ниже ставка процента и более продолжителен период выплат, тем меньше размер регулярного взноса. Каждый равновеликий взнос на амортизацию кредита включает процент (отдачу от инвестиций) и сумму в уплату первоначальной основной суммы долга (возврат инвестированной суммы). Схематично изменение соотношения этих составляющих в процессе постепенного погашения кредита представлено на диаграмме рис. 4.9.
C |
Первоначальная |
|
|
Доход на инвестиции |
||
|
сумма займа (PV) |
|
|
(проценты по займу) |
||
|
Серия равновеликих платежей в счет погашения |
|||||
|
основной суммы долга и выплаты процентов (PMT-?) |
|||||
|
|
|
|
|
t |
|
0 |
1 |
2 |
… |
n-1 |
Возврат основной |
|
суммы займа |
||||||
|
||||||
Рис. 4.9. Структура равновеликих платежей, направленных на погашение |
||||||
|
|
кредита и процентов по нему |
||||
113
Мы рассмотрели шестую функцию сложного процента, которая позволяет определить размер платежа в серии равновеликих периодических платежей, обеспечивающих погашение за определенный период времени при установленной процентной ставке сумму основного долга и проценты по нему.
Пример 12. Предприниматель приобретает помещение магазина за 9 750 000 руб. Для этого он взял кредит в банке на 4 года под 15% годовых. Выплаты в счет погашения кредита должны производиться ежегодно. Определить сумму ежегодных выплат в счет погашения кредита для обычных и авансовых платежей.
Решение. В данном случае необходимо найти значения PMT при заданной величине PV= 9 750 000 руб., ставке i=15% и периоде n=4. С учетом постановки задачи, должно быть выполнено два варианта расчетов – для обычного и авансового платежей:
1.PMT |
0,15 |
|
9750000 3415087 |
– для обычных платежей |
|||
1 (1 0,15) 4 |
|||||||
|
|
|
|
|
|||
2.PMT |
0,15 |
|
|
9750000 2969641 |
– для авансовых платежей. |
||
1 (1 0,15) |
(4 1) |
|
|||||
|
0,15 |
|
|||||
Таким образом:
1.Для выплат в счет погашения кредита в конце каждого года размер каждого платежа составит 3 415 087 руб.,
2. Для выплат в счет погашения кредита в начале каждого года размер каждого платежа составит 2 969 641 руб.
4.2.8. Понятия реальной и номинальной ставки дохода
При проведении анализа денежного потока необходимо учитывать, на какой основе формируются ожидаемые доходы и издержки, связанные с владением, пользованием и распоряжением объектом недвижимости. В связи с этим возникает проблема учета важного макроэкономического показателя – инфляции. Уровень инфляции чаще всего измеряется индексом потребительских цен. Таким образом, ставка дохода на капитал может рассматриваться с учетом инфляции и без нее.
В теории оценки недвижимости различают реальную и номинальную процентные ставки.
Реальная ставка дохода ireal представляет собой процентную ставку без учета инфляции.
Номинальная ставка дохода inom включает инфляцию за соответствующий период.
114
Таким образом, при наличии инфляции I реальная ставка всегда меньше номинальной ставки дохода. Данное обстоятельство имеет особое значение для определения ставки дисконтирования денежных потоков в составе процедуры оценки недвижимости с применением доходного подхода.
Взаимосвязь между номинальной и реальной ставками дохода определяется уравнением Ирвина Фишера:
1 inom (1 ireal ) (1 I), |
(4.29) |
тогда значение номинальной ставки дохода может быть выражено в следующем виде:
inom ireal I ireal I |
(4.30) |
При малых значениях инфляции последним слагаемым можно |
|
пренебречь и за основу можно принять соотношение: |
|
inom ireal I |
(4.31) |
Таким образом, при определенных условиях различия в номинальной и реальной ставках дохода составляют величину инфляции.
Пример 13. Необходимо рассчитать реальную ставку дохода, если номинальная процентная ставка составляет 15,2 % годовых, а величина инфляции – 6,8 % в год.
Решение. С учетом невысокой величины инфляции значение реальной ставки дохода определяется как разность номинальной ставки и инфляции. С учетом того, что в уравнении Фишера значения ставок указаны в относительных величинах, величина реальной ставки составит:
ireal = 0,152 – 0,068 = 0,084 (или 8,4 %).
Особенности учета номинальной и реальной ставок дохода будут рассмотрены далее при описании понятия безрисковой ставки и изучении принципов формирования денежного потока в составе доходного подхода.
4.3.ОСНОВНЫЕ ПОНЯТИЯ, ПРИМЕНЯЕМЫЕ
ДЛЯ ОЦЕНКИ НЕДВИЖИМОСТИ ДОХОДНЫМ ПОДХОДОМ
В экономике недвижимости выделяют основные понятия, позволяющие применять единую терминологию при описании показателей доходности объекта и изучении издержек, связанных с управлением этим объектом. В связи с этим, рассмотрим основные термины и определения, наиболее часто применяющиеся в теории оценки недвижимости с применением доходного подхода.
Потенциальный валовой доход (ПВД) — это прогнозируемая за определенный период времени общая величина дохода, который может
115