Материал: Оценка объектов недвижимости. учебное пособие для студентов специальности 270115. Круглякова В.М
Пример 1. Предположим, нам необходимо распорядиться суммой в 1000 руб. Во-первых, можно сразу полностью потратить эти деньги. Во-вторых, их можно положить в «чулок» и отложить все траты на будущее. И, наконец, деньги можно положить в банк под проценты в расчете на получение в будущем дополнительного дохода.
Увеличение суммы денег на банковском счете зависит как от процентной ставки банка и срока вклада, так и от предлагаемого банком порядка начисления процентов. Проценты по вкладу могут начисляться по одному из двух вариантов – с применением простого или сложного процента.
При использовании простого процента начисление дохода от вклада за каждый единичный период (месяц, квартал или год) осуществляется только на первоначально вложенную сумму.
Пусть сумма первоначального вклада составила 1000 руб. Предложенная банком процентная ставка равна 10% годовых, что при начислении по принципу простого процента составляет 100 руб. в год. Срок вклада – 3 года. Тогда в конце первого года сумма на счете увеличится на 100 руб. и составит 1100 руб.; в конце второго года вновь увеличится на 100 руб. и составит 1200 руб.; к концу третьего года сумма возрастет до 1300 руб. В общем случае величина прироста D на первоначальную сумму вклада размером C за n лет при ежегодном начислении дохода по ставке i (в относительных величинах) на условиях простого процента составит:
D C (i n), |
(4.1) |
а общая накопленная на счете сумма D после начисления процентов определяется следующим образом:
D = C (1 + i n). |
(4.2) |
Принцип начисления по сложному проценту означает, что доход, полученный за первый период на первоначальную сумму вклада, после его начисления становится частью основной суммы вклада. В следующий период совместно с первоначальной суммой на него начисляется новый доход. Таким образом, в отличие от простого процента, сложный предполагает, что доход приносит не только первоначальная сумма, но и полученный в предыдущие периоды процент от нее. Причем предполагается, что до закрытия счета все денежные средства, включая начисленные проценты, не снимаются вкладчиком.
В качестве примера вновь рассмотрим сумму в 1000 руб. с начислением 10% годовых в течение 3 лет, но на условиях начисления сложного процента. В первый год сумма на счете увеличится на 100 руб. и составит 1100 рублей. По итогам второго года проценты будут начислены на полную сумму, находящуюся на счете, и составят 110 руб., а сумма на счете увеличится до 1210 руб. К окончанию третьего года будет начислен доход в размере 121 руб. и сумма на счете составит 1331 рублей. Тогда общая сумма D,
96
накопленная на счете за n лет при первоначальной величине вклада C, с условием ежегодного начисления дохода по ставке i (в относительных величинах), на условиях сложного процента составит:
D = C (1 + i)n . |
(4.3) |
Для сравнения, накопленная по простому проценту при той же процентной ставке за тот же период сумма составила 1300 руб. Следовательно, вариант начисления денежных средств по принципу сложного процента оказывается более привлекательным при условии, что за соответствующий период (в данном случае – за 3 года) все денежные средства остаются на счете.
Независимо от принципа начисления процентов на вложенный капитал, мы наблюдаем изменение стоимости денег с течением времени. Так, при 10% ставке сложного процента сегодняшний 1 руб. эквивалентен 1,1 руб., которые будут получены через год, 1,21 руб. – через два года, и 1,33 руб. – по окончании трех лет. Следовательно, если 1 руб. будет получен через год, то сегодня он стоит 0,91 руб., если через два года – 0,83 руб., а через три года –
0,75 руб.
Из представленного анализа следует, что деньги имеют разную стоимость в различные периоды времени в том случае, когда они приносят доход, то есть выполняют функцию капитала. Традиционно для расчета величины дохода используется принцип начисления сложного процента, так как всегда сохраняется правило реинвестирования денежных средств, полученных в виде дохода на вложенные денежные средства. Поэтому в дальнейшем при изучении денежных потоков, связанных с инвестициями в недвижимость, мы будем рассматривать изменение стоимости денег во времени на основе
сложного процента.
Мы сформулировали экономический смысл процесса изменения стоимости денег во времени и установили, что величина стоимости зависит от фактора времени и процентной ставки.
Изменение стоимости денег может быть описано с помощью шести функций сложного процента [37, 38]. Эти соотношения активно используются специалистами в области оценки, экономической экспертизы и управления недвижимостью.
В аналитических зависимостях, рассматриваемых в данной главе, введем следующие обозначения:
PV – текущая стоимость (от англ. present value); FV – будущая стоимость (от англ. future value);
PMT – величина платежа в серии равновеликих периодических платежей (от англ. payment);
i – процентная ставка, начисляемая за определенный период
(от англ. interest);
k – количество периодов начисления в течение года;
97
n – общая продолжительность периода начисления процентов (в годах).
В составе рассматриваемых далее шести функций можно выделить парные (обратные) функции. Так, например, первой функции сложного процента соответствует четвертая функция. Обе функции отражают взаимосвязь будущей и текущей стоимости капитала. Парными являются вторая и третья функции, а также пятая и шестая. Последовательность дальнейшего представления зависимостей для указанных функций с учетом их взаимосвязи позволяет лучше понять механизм расчета всех экономических показателей.
4.2.2. Будущая стоимость капитала (первая функция)
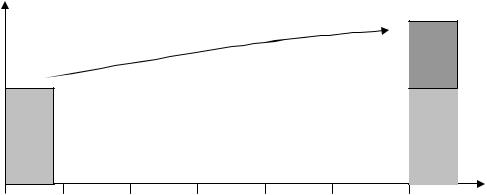
При определении величины накопленной за определенный период денежной суммы с начислением сложного процента, применяется первая функция – будущая стоимость капитала за период. На рис. 4.1 графически отражено возрастание стоимости денежного потока FV за период n. По оси абсцисс отражается показатель времени t, по оси ординат – показатель стоимости C.
При единовременном вложении денежных средств в размере PV расчет будущей стоимости денежного потока с использованием первой функции сложного процента осуществляется по следующей формуле:
FV PV 1 i n |
(4.4) |
C |
|
|
|
|
|
|
% |
|
|
|
|
|
|
FV-? |
|
|
|
|
|
|
|
|
|
|
|
PV |
|
|
|
|
|
|
|
дано |
|
|
|
|
|
0 |
1 |
2 |
3 |
4 |
… |
n |
t |
Рис. 4.1. Определение будущей стоимости капитала
Величина будущей стоимости F1, соответствующая единичной величине текущей стоимости (PV =1), называется фактором будущей стоимости единицы:
F 1 i n . |
(4.5) |
1 |
|
98 |
|
Начисление процентов на капитал может происходить чаще, чем в конце каждого года: ежедневно, ежемесячно, ежеквартально или каждое полугодие. При более частом накоплении денежных средств расчет производится на основе формулы (4.4), но с дополнительной корректировкой: число лет n, на протяжении которых происходит начисление процентов, умножается на количество периодов накопления в течение года k. Если накопление осуществляется раз за полугодие, то k =2, раз в квартал, то k = 4, если раз в месяц, то k = 12, при этом годовая ставка процента i делится на количество периодов k.
FV PV 1 i/k nk , |
(4.6) |
(Формула (4.5) – частный случай (4.6), при k = 1).
В табл. 4.1 показан рост 1000 руб. за один год при 10%-ной годовой ставке дохода, начисляемой ежегодно, ежеквартально и ежемесячно.
Из этой таблицы следует, что чем чаще производится начисление процентов, тем большая сумма будет накоплена на банковском счете за один и тот же период. Следует отметить, что аналогичный принцип расчета распространяется для других функций сложного процента.
Пример 2. Предприниматель решил положить денежную сумму в размере 2 860 000 руб. на депозит сроком на 4 года под 15% годовых. Какая сумма будет накоплена на счете к окончанию четырехлетнего периода при ежегодном и ежемесячном начислении процентов?
Решение. Первоначальная сумма составляет PV= 2 860 000 руб., ставка дохода в относительных величинах i = 0,15, период накопления n = 4 годам, количество периодов накопления для ежегодного накопления k = 1, а для ежемесячного накопления k = 12. Тогда по формуле (4.4) величина накопленной суммы при ежегодном начислении процентов составит:
FV PV 1 i n,
FV = 2 860 000 х (1 + 0,15)4 = 5 002 158 руб.,
а при ежемесячном начислении сумма на счете составит (4.6): FV = 2 860 000 х (1 + 0,15/12)4х12 = 5 191 915 руб.
99
Таблица 4.1
Рост суммы депозита при ежегодном, ежеквартальном и ежемесячном начислении
Год |
Квар- |
Месяц |
Будущая |
Будущая стоимость |
Будущая стоимость |
|
тал |
|
стоимость |
(накопленная к |
(накопленная к |
|
|
|
(накопленная к |
окончанию каждого |
окончанию каждого |
|
|
|
окончанию |
периода сумма при |
периода сумма |
|
|
|
периода сумма) |
ежеквартальном |
при ежемесячном |
|
|
|
при ежегодном |
начислении), руб. |
начислении), руб. |
|
|
|
начислении, руб. |
|
|
|
1 |
1 |
|
|
1008,3 |
|
|
|
|
|
|
2 |
|
|
1016,7 |
||
|
|
3 |
|
1025,0 |
1025,2 |
|
|
|
|
|
|
|
2 |
4 |
|
|
1033,8 |
1 |
5 |
|
|
1042,4 |
|
|
|
|
|
|
|
|
6 |
|
1050,6 |
1051,1 |
|
|
|
|
|||
|
3 |
7 |
|
|
1059,8 |
|
8 |
|
|
1068,6 |
|
|
|
|
|
|
|
|
|
9 |
|
1076,9 |
1077,5 |
|
4 |
10 |
|
|
1086,5 |
|
|
|
|
|
|
11 |
|
|
1095,6 |
||
|
|
|
|
||
|
|
|
|
|
|
|
|
12 |
1100,0 |
1103,8 |
1104,7 |
|
|
|
|
|
|
Пример 3. Инвестор приобрел объект недвижимости за 9 000 000 руб. и планирует его перепродать. По какой минимальной цене он должен продать объект через три года, если от перепродажи он хочет получить на вложенный капитал не менее чем 20 %-й годовой доход?
Решение. Определяем будущую стоимость объекта недвижимости при ежегодном накоплении в течение периода n=3 при величине процентной ставки i = 20%. Значение текущей стоимости PV = 9 000 000 руб. Тогда минимальная цена перепродажи объекта должна составить
FV = 9 000 000 х (1 + 0,2)3 = 15 552 000 руб.
4.2.3. Текущая стоимость капитала (четвертая функция)
Четвертая функция предназначена для определения текущей стоимости будущего денежного потока (капитала). Применение данной функции является одним из основных инструментов расчета стоимости недвижимости в составе доходного подхода.
Процесс пересчета (приведения) будущей стоимости денежного потока в текущую стоимость называется дисконтированием. Процентная ставка, по которой производится дисконтирование, называется ставкой дисконта (или
100