Курсовая работа (т): Оценка эффективности инвестиционных проектов
Для расчета операционных денежных потоков
используем ранее рассчитанные данные о выручке, текущих затратах и налоговых
платежах. Чистый денежный поток от операций представляет собой сумму
проектируемого чистого дохода и суммарной начисленной амортизации. Расчет
представлен в табл. 10.
Таблица 10 − Поток реальных денег от операционной деятельности
|
Наименование показателя |
Значение показателя по шагам расчета |
|||||
|
|
0 |
1 |
2 |
3 |
4 |
5 |
|
Объем продаж, ед. |
- |
3 300 |
3 597 |
3 921 |
4 274 |
4 659 |
|
Цена единицы, руб. |
- |
7 654 |
7 042 |
6 479 |
5 961 |
5 485 |
|
Выручка-нетто, руб. |
- |
25 258 200 |
25 330 074 |
25 404 159 |
25 477 314 |
25 554 615 |
|
Переменные затраты, руб. |
- |
3 328 318 |
3 991 676 |
4 785 787 |
5 739 694 |
6 880 094 |
|
Постоянные затраты |
- |
4 663 285 |
4 236 892 |
3 728 664 |
3 123 581 |
2 403 484 |
|
(без амортизации) , руб. |
|
|
|
|
|
|
|
Амортизация, руб. |
- |
2 632 800 |
2 632 800 |
2 632 800 |
2 632 800 |
2 632 800 |
|
Прибыль до вычета налогов, руб. |
- |
14 633 797 |
14 468 706 |
14 256 908 |
13 981 239 |
13 638 237 |
|
Налоги и сборы, руб. |
- |
3 420 818 |
3 355 712 |
3 280 516 |
3 191 526 |
3 087 991 |
|
Чистая прибыль, руб. |
- |
11 212 979 |
11 112 994 |
10 976 392 |
10 789 713 |
10 550 246 |
|
Чистый денежный поток от операций, руб. |
- |
13 845 779 |
13 745 794 |
13 609 192 |
13 422 513 |
13 183 046 |
Таким образом, сформированы денежные потоки производственной
деятельности предприятия по шагам расчета в соответствии со сценарием развития
проекта.
3.
ФИНАНСОВЫЙ ПЛАН ПРОЕКТА №1
Финансовый план включает в себя: описание источников и схемы финансирования проекта, расчет кредита и дивидендов, анализ финансовой реализуемости (суммарные денежные потоки) и эффективности инвестиционного проекта, а также определение границ безубыточности проекта.
Оттоки денежных средств от финансовой
деятельности включают в себя выплаты основного долга и дивиденды. Денежные
потоки от финансовой деятельности представлены в табл. 12:
Таблица 12 − Поток реальных денег от финансовой деятельности
|
Показатель |
Значение показателя по шагам расчета, тыс. руб. |
|||||
|
|
0 |
1 |
2 |
3 |
4 |
5 |
|
Собственный капитал |
6 319 500 |
252 780 |
262 892 |
273 407 |
284 344 |
295 717 |
|
Долгосрочный кредит |
21 065 000 |
- |
- |
- |
- |
- |
|
Погашение долга |
- |
-2 944 420 |
-3 474 416 |
-4 099 811 |
-4 837 777 |
-5 708 576 |
|
Выплата дивидендов |
- |
-2 242 596 |
-2 222 599 |
-2 195 278 |
-2 157 943 |
-2 110 049 |
|
Текущее сальдо |
27 384 500 |
-4 934 236 |
-5 434 123 |
-6 021 682 |
-6 711 375 |
-7 522 909 |
Для оценки финансовой реализуемости
инвестиционного проекта рассчитаем сальдо денежных средств от всех видов
деятельности (табл. 13).
Таблица 13 − «Потоки реальных денег от всех видов деятельности»
|
Наименование показателя |
Значение показателя по годам |
|
||||
|
|
0 |
1 |
2 |
3 |
4 |
5 |
|
ОПЕРАЦИОННАЯ ДЕЯТЕЛЬНОСТЬ |
|
13 845 779 |
13 745 794 |
13 609 192 |
13 422 513 |
13 183 046 |
|
в том числе |
|
|
|
|
|
|
|
Продажи и другие поступления |
|
25 258 200 |
25 330 074 |
25 404 159 |
25 477 314 |
25 554 615 |
|
Материальные затраты |
|
-1 258 521 |
-1 509 354 |
-1 809 629 |
-2 170 325 |
-2 601 539 |
|
Оплата труда и отчисления |
|
-2 069 797 |
-2 482 322 |
-2 976 158 |
-3 569 369 |
-4 278 555 |
|
Постоянные расходы |
|
-871 585 |
-975 188 |
-1 092 355 |
-1 225 237 |
-1 375 940 |
|
Амортизация |
|
-2 632 800 |
-2 632 800 |
-2 632 800 |
-2 632 800 |
-2 632 800 |
|
Проценты по кредитам |
|
-3 791 700 |
-3 261 704 |
-2 636 309 |
-1 898 344 |
-1 027 544 |
|
Налоги и сборы |
|
-3 420 818 |
-3 355 712 |
-3 280 516 |
-3 191 526 |
-3 087 991 |
|
ИНВЕСТИЦИОННАЯ |
-27 384 500 |
-252 780 |
-262 892 |
-273 407 |
-284 344 |
6 358 667 |
|
ДЕЯТЕЛЬНОСТЬ |
|
|
|
|
|
|
|
в том числе |
|
|
|
|
|
|
|
Поступления от продажи активов |
|
|
|
|
|
6 654 384 |
|
Затраты на приобретение активов |
-27 384 500 |
-252 780 |
-262 892 |
-273 407 |
-284 344 |
-295 717 |
|
ФИНАНСОВАЯ ДЕЯТЕЛЬНОСТЬ |
27 384 500 |
-4 934 236 |
-5 434 123 |
-6 021 682 |
-6 711 375 |
-7 522 909 |
|
в том числе |
|
|
|
|
|
|
|
Собственный капитал |
6 319 500 |
252 780 |
262 892 |
273 407 |
284 344 |
295 717 |
|
Долгосрочный кредит |
21 065 000 |
|
0 |
0 |
0 |
0 |
|
Погашение кредита |
|
-2 944 420 |
-3 474 416 |
-4 099 811 |
-4 837 777 |
-5 708 576 |
|
Выплата дивидендов |
|
-2 242 596 |
-2 222 599 |
-2 195 278 |
-2 157 943 |
-2 110 049 |
|
ИЗЛИШЕК СРЕДСТВ |
|
8 658 763 |
8 048 779 |
7 314 103 |
6 426 794 |
|
|
ПОТРЕБНОСТЬ В СРЕДСТВАХ |
0 |
0 |
0 |
0 |
0 |
0 |
|
САЛЬДО НА КОНЕЦ ГОДА |
0 |
8 658 763 |
16 707 542 |
24 021 645 |
30 448 439 |
42 467 243 |
Проект №1 является осуществимым и финансово реализуемым, т.к. сальдо накопленных реальных денег на каждом шаге расчета проекта является положительным.
Для анализа экономической эффективности инвестиций были рассчитаны показатели, основанные на дисконтированных оценках:
1. NPV (чистый дисконтированный доход);
2. PI (индекс доходности);
. IRR (внутренняя норма доходности);
4. DPP (дисконтированный срок окупаемости).
Для проведения дисконтирования денежных потоков
от операционной и инвестиционной деятельности рассчитаем ставку дисконтирования
по формуле Фишера:
e = ((1
+ i)
* (1 +
no R)
* (1 +
R) − 1) * 100%
где i − инфляция в размере 10%,
no R − без рисковая ставка в размере 6%, R − рисковая ставка в размере 4% e = ((1 + 0,1) * (1 + 0,06) * (1 + 0,04) − 1) * 100% = 21,26%
На основе ставки дисконтирования рассчитываем
коэффициент дисконтирования на каждом шаге расчета по формуле 2:
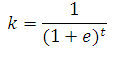
Дисконтированные потоки от операционной и
инвестиционной деятельности рассчитываем путем умножения потоков на коэффициент
дисконтирования. Далее необходимо рассчитать текущий NPV
на каждом шаге расчета как сумму дисконтированных потоков от операционной и
инвестиционной деятельности. Затем получим PI
проекта путем деления всех потоков от операционной деятельности на сумму
потоков от инвестиционной деятельности. Дисконтированный срок окупаемости
составляет 4 года 1 месяц. Результаты расчетов представлены в табл. 14:
Таблица 14 − «Расчет показателей экономической эффективности»
|
Наименование показателя |
Значение показателя по годам |
|||||
|
|
0 |
1 |
2 |
3 |
4 |
5 |
|
Денежные потоки от операционной деятельности |
0 |
13 845 779 |
13 745 794 |
13 609 192 |
13 422 513 |
13 183 046 |
|
Денежные потоки от инвестиционной деятельности |
-27 384 500 |
-252 780 |
-262 892 |
-273 407 |
-284 344 |
6 358 667 |
|
Сальдо суммарного денежного потока проекта |
-27 384 500 |
13 592 999 |
13 482 902 |
13 335 785 |
13 138 169 |
19 541 713 |
|
Накопленный суммарный денежный поток |
-27 384 500 |
-13 791 501 |
-308 599 |
13 027 186 |
26 165 355 |
45 707 068 |
|
Коэффициент дисконтирования |
1,00 |
0,8246 |
0,6800 |
0,5608 |
0,4625 |
0,3814 |
|
Дисконтированный суммарный денежный поток |
0 |
11 417 881 |
9 347 728 |
7 631 970 |
6 207 351 |
5 027 549 |
|
Накоплен Дисконтированный суммарный денежный поток |
0 |
11 417 881 |
20 765 608 |
28 397 579 |
34 604 929 |
39 632 478 |
|
Дисконтированный поток от инвестиций |
-27 384 500 |
-208 454 |
-178 778 |
-153 325 |
-131 497 |
2 424 971 |
|
Накопл Дисконтир. поток от инвестиций |
-27 384 500 |
-27 592 954 |
-27 771 732 |
-27 925 057 |
-28 056 555 |
-25 631 583 |
|
Накопленный дисконтированный суммарный денежный поток |
-27 384 500 |
-16 175 073 |
-7 006 124 |
472 521 |
6 548 375 |
14 000 895 |
|
NPV проекта, руб. |
14 000 895 |
|||||
|
PI (индекс доходности) |
1,5462 |
|||||
|
Срок окупаемости дисконтированный DPP |
3 года |
|||||
|
IRR (внутренняя норма доходности), % |
42,32 |
|||||
Чистый дисконтированный доход (NPV) составил 14 000 895 руб. NPV положителен, поэтому можно сказать, что проект экономически эффективен.
Индекс доходности (PI) составил 1,54, значит при вложении 1-го рубля, инвестор получает 1 рубль 54 копейки. PI больше единицы, поэтому проект эффективен.
Внутренняя норма доходности (IRR) представляет собой ту норму, при которой величина приведенных эффектов равна приведенным капиталовложениям. Внутренняя норма доходности проекта (IRR) - 42,32%. IRR больше ставки дисконтирования, поэтому проект эффективен.
Дисконтированный срок окупаемости (DPP) составил 3 года.
Таким образом, инвестиционный проект экономически эффективен, т.к. NPV > 0, PI > 1, IRR > e.
Далее проведем операционный анализ проекта. Основные показатели анализа:
· точка безубыточности,
· порог рентабельности,
· запас финансовой прочности.
Для анализа безубыточности в себестоимости изделия выделены переменные (зависимые от объема производства) и постоянные (не зависимые от объема производства) затраты. К переменным составляющим себестоимости относятся стоимость материальных затрат, расходы на заработную плату производственных рабочих, включая основную и дополнительную, отчисления на социальные нужды. К постоянным затратам относятся общепроизводственные расходы, торгово-административные расходы, налог на имущество и прочие налоги (кроме налога на прибыль) и иные отчисления.
На каждом шаге расчета был рассчитан критический объем производства путем деления постоянных затрат на маржинальную прибыль на единицу продукции.
Основные показатели операционного анализа
рассчитаны для каждого шага проекта и представлены в табл. 15:
Таблица 15 − Операционный анализ проекта
|
Наименование показателя |
Значение показателя по годам |
||||
|
|
1 |
2 |
3 |
4 |
5 |
|
Выручка-нетто |
25 258 200 |
25 330 074 |
25 404 159 |
25 477 314 |
25 554 615 |
|
Цена |
7 654 |
7 042 |
6 479 |
5 961 |
5 485 |
|
Полные текущие издержки |
7 913 658 |
7 447 155 |
6 897 882 |
6 250 478 |
5 486 713 |
|
Переменные издержки |
1 009 |
1 110 |
1 221 |
1 343 |
1 477 |
|
Точка безубыточности |
1 191 |
1 256 |
1 312 |
1 354 |
1 369 |
|
Порог рентабельности |
9 115 914 |
8 844 752 |
8 500 448 |
8 071 194 |
7 508 965 |
|
Запас фин прочности |
16 142 286 |
16 485 322 |
16 903 711 |
17 406 120 |
18 045 650 |
4.
ПРОЕКТ №2
По данным проведенного маркетингового
исследования был определен предполагаемый объем сбыта в первый год, а также
цепное изменение объема реализации - 17% ежегодно. Также была установлена
базовая цена на продукцию и ее ежегодные изменения − 5%. результаты
расчетов представлены в табл. 16:
Таблица 16 - Расчет выручки от реализации
|
Наименование показателя |
Значение показателя по шагам расчета |
|||
|
|
0 |
1 |
2 |
3 |
|
Цена реализации за единицу, руб. |
0 |
3 000 |
3 150 |
3 308 |
|
Объем реализации, ед./год. |
0 |
5 000 |
5 850 |
6 845 |
|
Выручка от реализации, руб. |
0 |
15 000 000 |
18 427 500 |
22 643 260 |
Капитальные вложения в инвестиционный проект
осуществляются единовременно в начале проекта в размере 33 000 000 руб. на
покупку оборудования и 4 000 000 руб. на приобретение оборотного капитала.
Ликвидационное сальдо и прирост оборотных средств в проекте отсутствуют. Потоки
от инвестиционной деятельности представлены в таблице 17:
Таблица 17 − Поток реальных денег от инвестиционной деятельности
|
Наименование показателя |
Значение показателя по шагам расчета, руб. |
|||
|
|
0 |
1 |
2 |
3 |
|
Оборудование и машины |
33 000 000 |
- |
- |
- |
|
Итого вложений в основной капитал |
33 000 000 |
- |
- |
- |
|
Инвестиции в оборотный капитал |
4 000 000 |
- |
- |
- |
|
Всего инвестиций |
37 000 000 |
- |
- |
- |
Рассчитаем производственную себестоимость продукции. Переменные затраты составляют 1 400 руб./ед., во второй год стоимость единицы изделия подлежит индексированию на инфляцию в размере 10%. Постоянные расходы (без амортизации и без процентов по кредиту) на первом шаге принимаются равными переменным на том же шаге. На следующих шагах постоянные расходы определяются путем индексирования на инфляцию.
Затраты на приобретение оборотных средств
покрываются за счет собственного капитала предприятия. Для финансирования
вложений в оборудование в банке оформляется долгосрочный кредит в размере
33 000 000 руб. на 3 года со схемой погашения равными выплатами основного долга
в конце года (т.е. 11 000 000 руб.) и процентов, начисляемых на уменьшающийся
остаток. График погашения кредита представлен в таблице 18: