Дипломная работа: Комплексный финансовый анализ корпорации (на примере АО "ОВРК")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
59
Произведем оценку эффективности деятельности АО «ОВРК» в
следующем параграфе выпускной квалификационной работы.
2.3. Оценка эффективности деятельности корпорации
Основные финансовые результаты деятельности АО "ОВРК" за весь
рассматриваемый период приведены в таблице 5.
Таблица 5.
Основные финансовые результаты деятельности ОА «ОВРК»
за 2015–2017 годы, тыс. руб.
Показатель
Значение показателя, тыс.
руб.
Изменение
показателя
Средне-
годовая
величина,
тыс. руб.
2015 г.
2016 г.
2017 г.
тыс.
руб.
(гр.4 -
гр.2)
± %
((4-
2) :
2)
1
2
3
4
5
6
7
1. Выручка
968 612
1 022 511
1 121 121
+152 509
+15,7
1 037 415
2. Расходы по обычным
видам деятельности
-266 791
-285 571
-454 297
-187 506
+70,2
-335 553
3. Прибыль (убыток) от
продаж (1-2)
1 235 403
1 308 082
1 575 418
+340 015
+27,5
1 372 968
4. Прочие доходы и
расходы, кроме
процентов к уплате
191 970
148 272
131 734
-60 236
-31,4
157 325
5. EBIT (прибыль до
уплаты процентов и
налогов) (3+4)
1 427 373
1 456 354
1 707 152
+279 779
+19,6
1 530 293
6. Проценты к уплате
-76 628
-80 880
-89 594
-12 966
+16,9
-82 367
7. Изменение налоговых
активов и обязательств,
налог на прибыль и
прочее
37 743
33 459
28 502
-9 241
-24,5
33 235
8. Чистая прибыль
(убыток) (5-6+7)
1 541 744
1 570 693
1 825 248
+283 504
+18,4
1 645 895
Справочно:
Совокупный финансовый
результат периода
1 541 744
1 570 693
1 825 248
+283 504
+18,4
1 645 895
Изменение за период
нераспределенной
прибыли (непокрытого
убытка) по данным
бухгалтерского баланса
(измен. стр. 1370)
56 146
21 268
11 728
х
х
х
60
За последний год значение выручки составило 1 121 121 тыс. руб. За
весь анализируемый период годовая выручка заметно выросла (+152 509 тыс.
руб.).
За последний год прибыль от продаж составила 1 575 418 тыс. руб.
Финансовый результат от продаж существенно вырос за весь анализируемый
период (на 340 015 тыс. руб., или на 27,5%).
Обратив внимание на строку 2220 формы №2 можно отметить, что
организация учитывала общехозяйственные (управленческие) расходы в
качестве условно-постоянных, относя их по итогам отчетного периода на
реализованные товары (работы, услуги).
Изменение отложенных налоговых обязательств, отраженное в форме
№2 "Отчет о финансовых результатах" (стр. 2430), не соответствует изменению
данных по строке 1420 "Отложенные налоговые обязательства" баланса.
Выявленную неточность подтверждает и то, что даже в сальдированном виде
отложенные налоговые активы и обязательства в форме №1 и форме №2 за
последний отчетный период расходятся (т. е. разность строк 2450 и 2430 формы
№2 не равна разности изменения строк 1180 и 1420 формы №1).
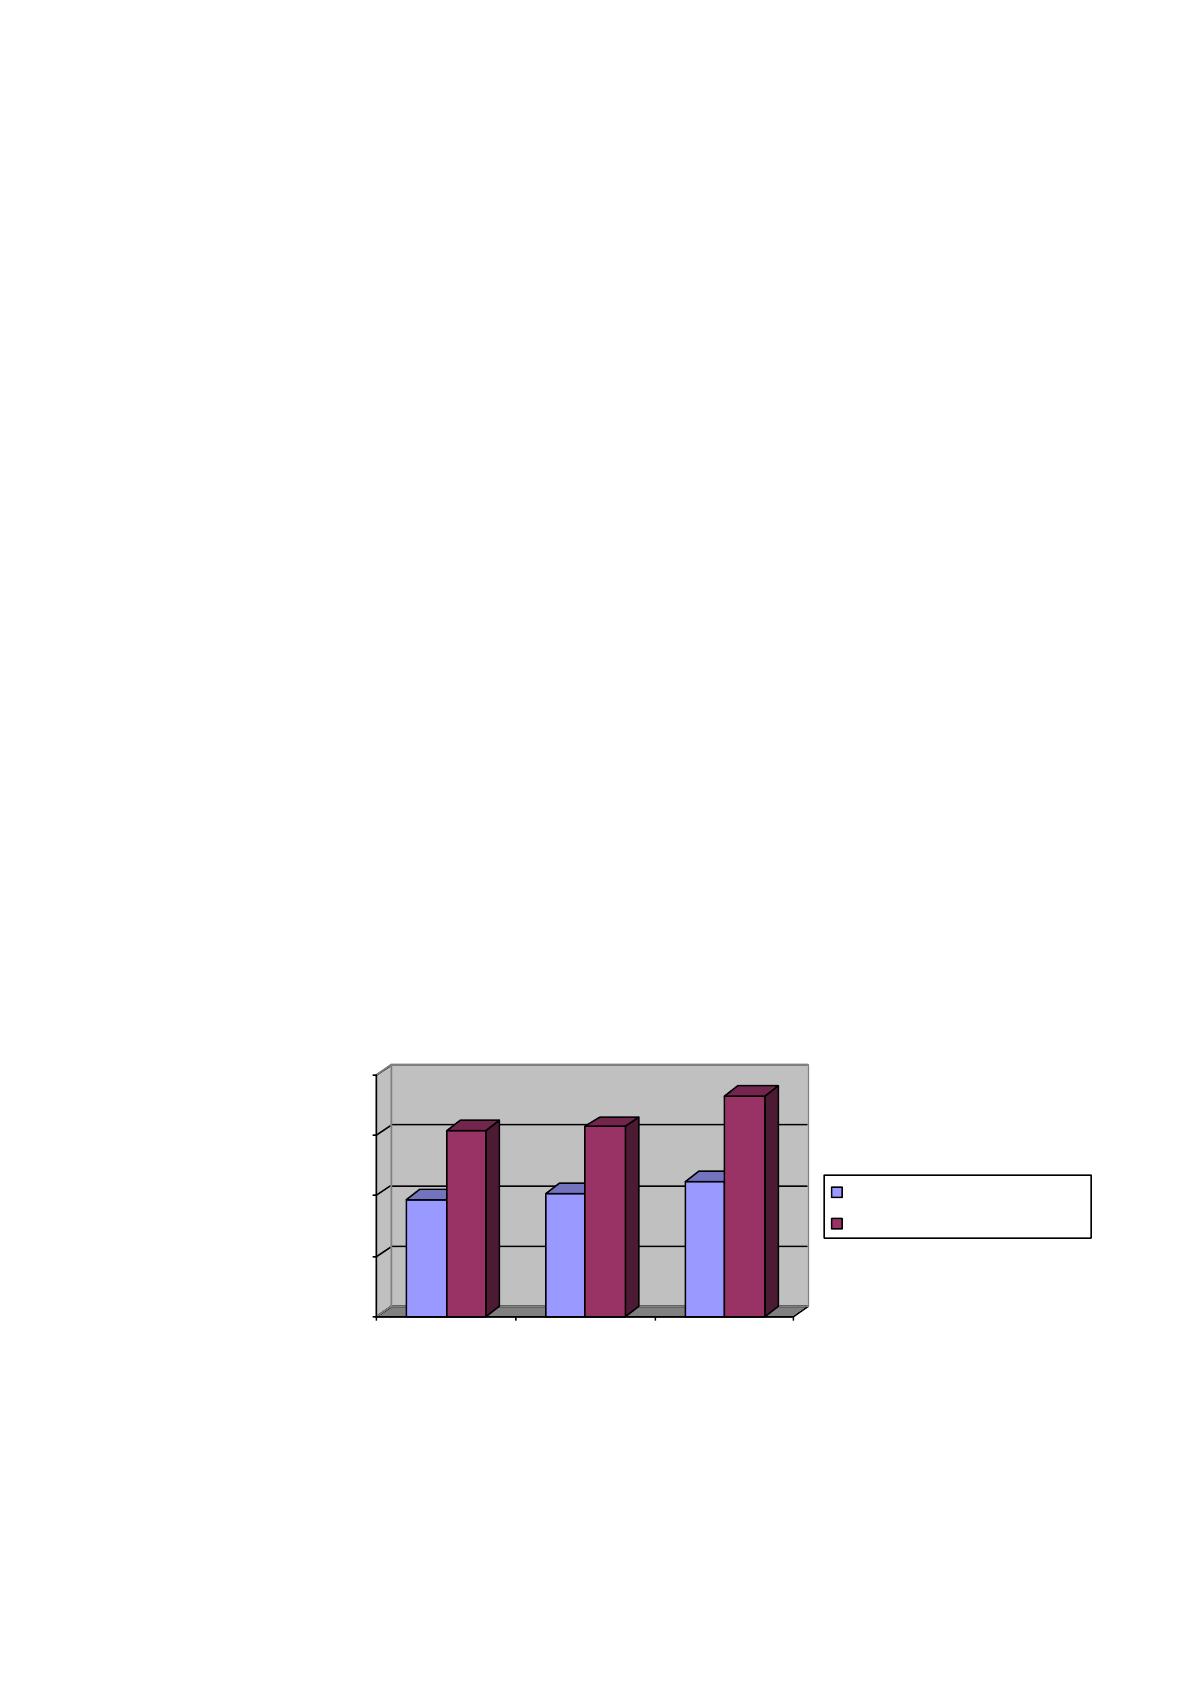
Ниже на рисунке 8 наглядно представлено изменение выручки и
прибыли АО "ОВРК" в течение всего анализируемого периода.
0
500 000
1 000 000
1 500 000
2 000 000
2015 г. 2016 г. 2017 г.
Выручка от реализации
Чистая прибыль
Рисунок 8. Динамика выручки и чистой прибыли
АО «ОВРК» за 2015–2017 годы
Анализ рентабельности АО «ОВРК» представлен в таблице 6.
61
Таблица 6.
Анализ рентабельности ОА «ОВРК» за 2015–2017 годы, тыс.
руб.
Показатели рентабельности
Значения показателя (в
%, или в копейках с
рубля)
Изменение
показателя
2015 г.
2016 г.
2017 г.
коп.,
(гр.4 -
гр.2)
± %
((4-2)
: 2)
1
2
3
4
5
6
1. Рентабельность продаж (величина
прибыли от продаж в каждом рубле
выручки). Нормальное значение для
данной отрасли: 7% и более.
127,5
127,9
140,5
+13
+10,2
2. Рентабельность продаж по EBIT
(величина прибыли от продаж до
уплаты процентов и налогов в каждом
рубле выручки).
147,4
142,4
152,3
+4,9
+3,3
3. Рентабельность продаж по чистой
прибыли (величина чистой прибыли в
каждом рубле выручки).
159,2
153,6
162,8
+3,6
+2,3
Cправочно:
Прибыль от продаж на рубль,
вложенный в производство и
реализацию продукции (работ, услуг)
-463,1
-458,1
-346,8
+116,3
↑
Коэффициент покрытия процентов к
уплате (ICR), коэфф. Нормальное
значение: 1,5 и более.
-18,6
-18
-19,1
-0,5
↓
Представленные в таблице показатели рентабельности за 2017 год
имеют положительные значения как следствие прибыльной деятельности АО
"ОВРК".
Прибыль от продаж в анализируемом периоде составляет 140,5% от
полученной выручки. К тому же имеет место рост рентабельности продаж по
сравнению с данным показателем за 2015 год (+10,2%).
Рентабельность, рассчитанная как отношение прибыли до
налогообложения и процентных расходов (EBIT) к выручке организации, за
период 01.01–31.12.2017 составила 152,3%. Это значит, что в каждом рубле
выручки организации содержалось 152,3 коп. прибыли до налогообложения и
процентов к уплате.
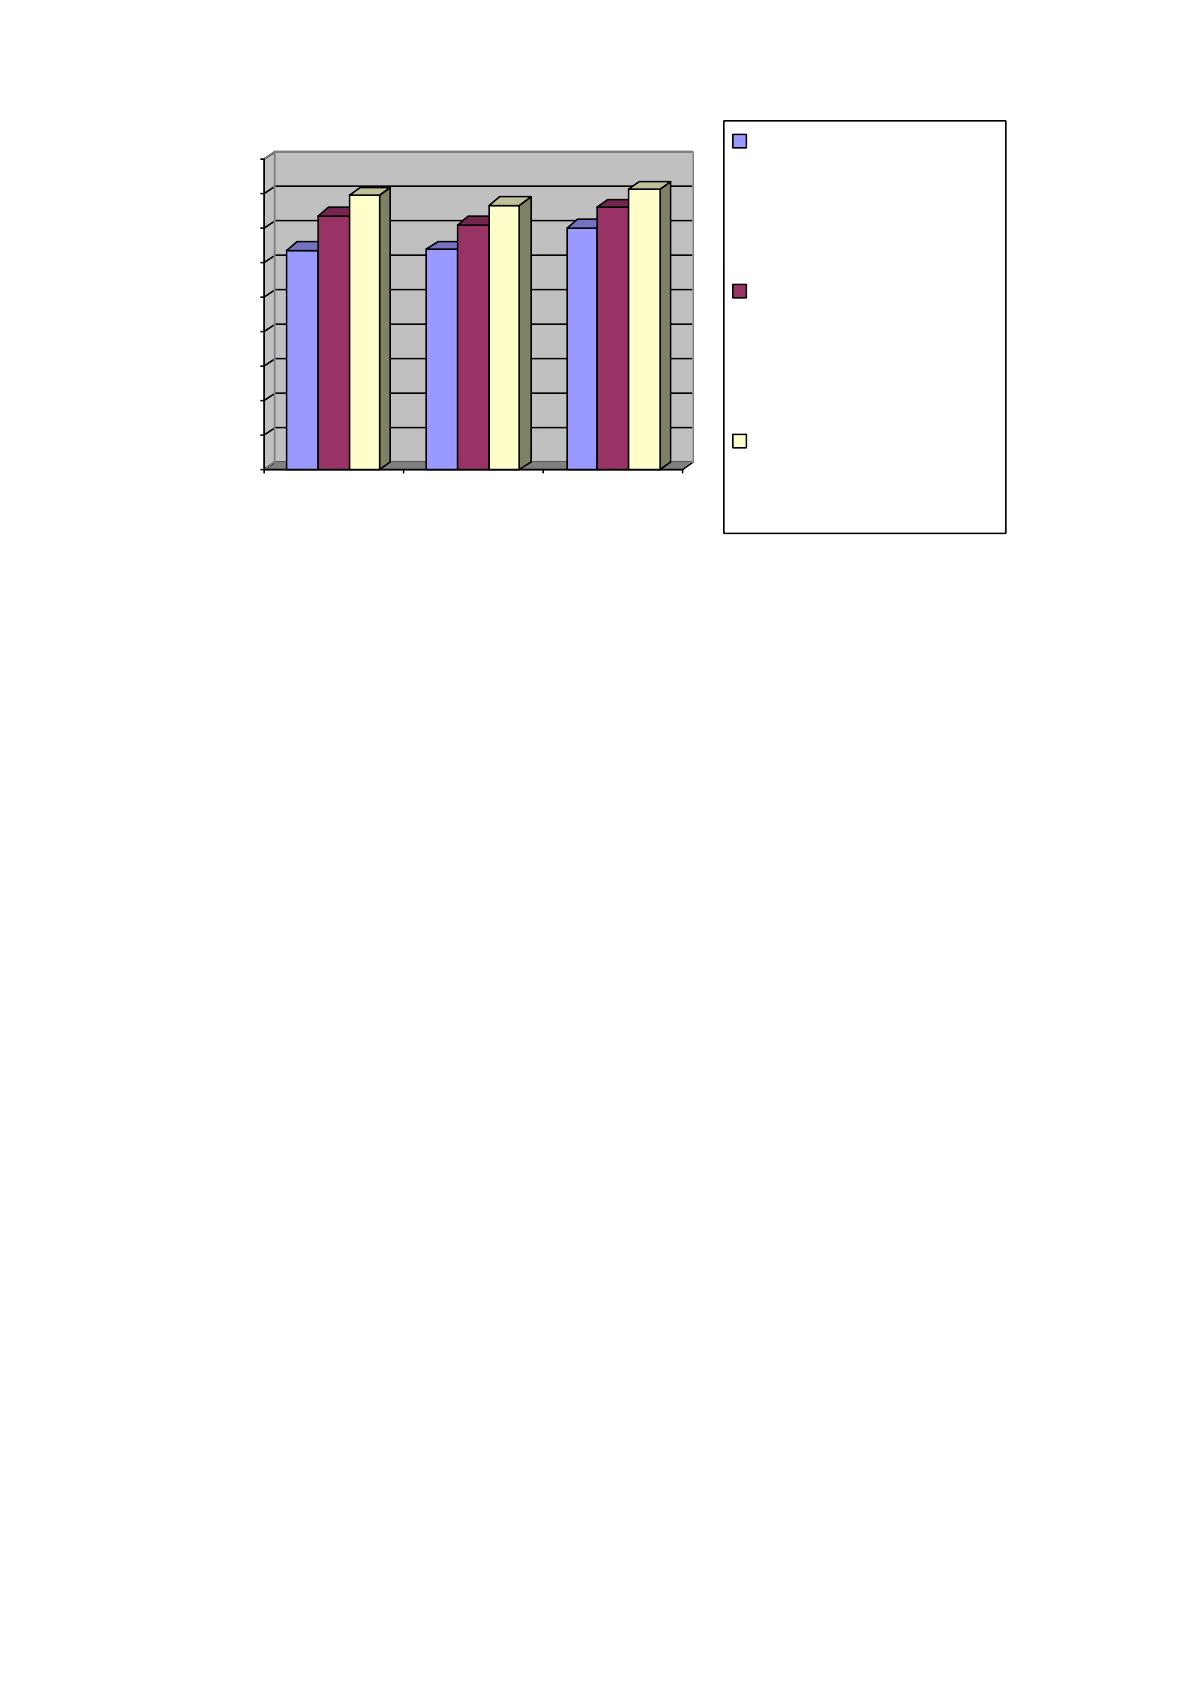
Динамика показателей рентабельности продаж наглядно представлена
на рисунке 9.
62
0
20
40
60
80
100
120
140
160
180
2015 г. 2016 г. 2017 г.
Рентабельность
продаж
Рентабельность
продаж по прибыли
до процентов к
уплате и налога
(EBIT)
Рентабельность
продаж по чистой
прибыли
Рисунок 9. Динамика показателей рентабельности продаж
АО «ОВРК» за 2015–2017 годы
Далее представлены три основные показателя, характеризующие
рентабельность использования вложенного в предпринимательскую
деятельность капитала.
В течение анализируемого периода (31.12.13–31.12.16) рентабельность
собственного капитала выросла. За последний год значение рентабельности
собственного капитала можно характеризовать как очень хорошее.
За анализируемый период (31.12.13–31.12.16) имело место явное
повышение рентабельности активов. В течение всего периода рентабельность
активов укладывалась в нормативное значение.
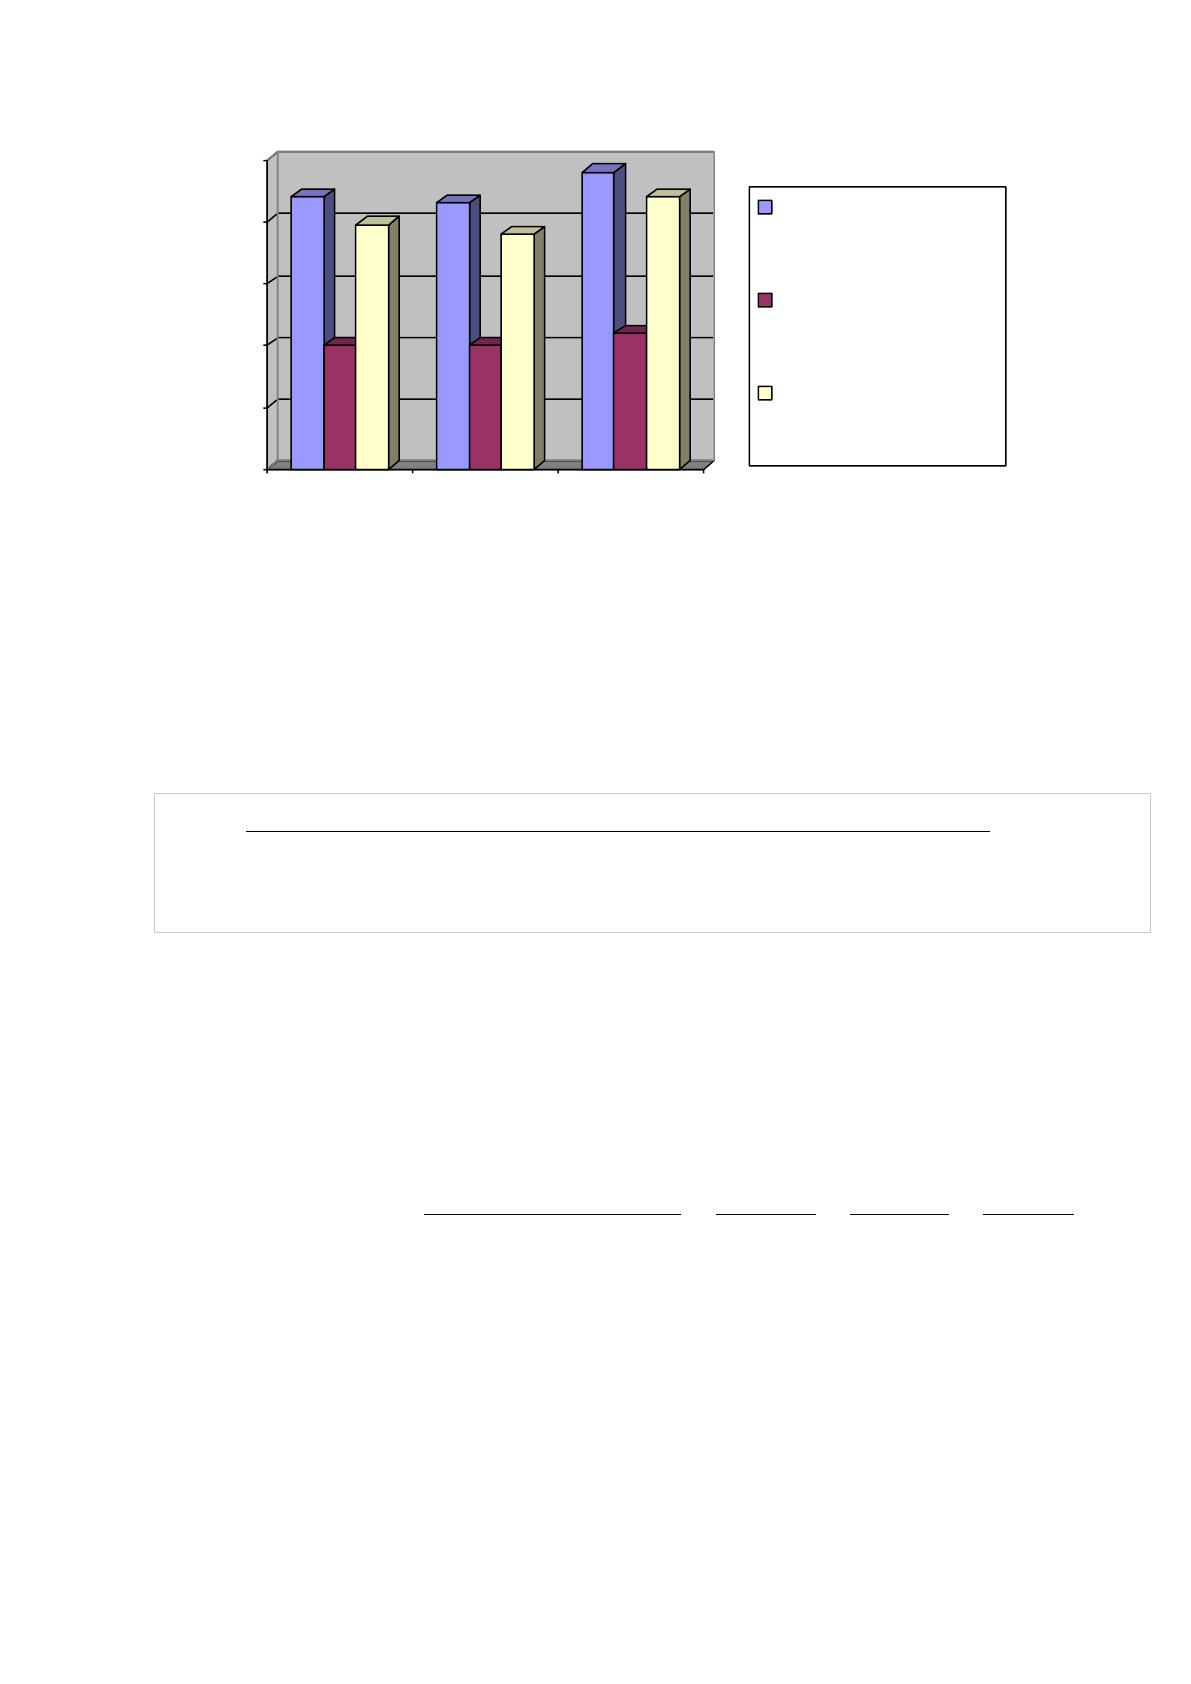
На рисунке 10 наглядно представлена динамика основных показателей
рентабельности активов и капитала организации в течение анализируемого
периода (31.12.13–31.12.16).
Далее в таблице 7 рассчитаны показатели оборачиваемости ряда
активов, характеризующие скорость возврата вложенных в
предпринимательскую деятельность денежных средств, а также показатель
оборачиваемости кредиторской задолженности при расчетах с поставщиками и
подрядчиками.
63
0
50
100
150
200
250
2015 г. 2016 г. 2017 г.
Рентабельность
собственного
капитала
Рентабельность
активов
Прибыль на
задействованный
капитал
Рисунок 10. Динамика показателей рентабельности активов и
капитала АО «ОВРК» за 2015–2017 годы
Факторный анализ рентабельности собственного капитала.
Рентабельность собственного капитала рассчитывается по формуле на
основании данных бухгалтерского баланса:
K
рск
=
(стр.2110 Форма 2 + стр.2320 Форма 2 + стр.2310 Форма 2 + стр.2340 Форма 2)
*100%
(стр.1300нг. Форма 1 + стр.1300кг. Форма 1 + стр.1530нг. Форма 1 +
с1530кг. Форма 1)/2
Рентабельность собственного капитала за 2017 год составила 153,5%. В
течение анализируемого периода рентабельность собственного капитала явно
выросла. Рассмотрим, какие факторы повлияли на изменение отдачи от
собственного капитала. Проведем факторный анализ по формуле Дюпона:
Рентабельность
собственного
капитала
=
Чистая прибыль (ЧП)
=
ЧП
x
Выручка
x
Активы
Собственный капитал (СК)
Выручка
Активы
СК
В данной формуле рентабельность собственного капитала представлена
в виде произведения трех факторов: рентабельности продаж по чистой
прибыли, оборачиваемости активов и показателя, характеризующего долю
собственного капитала. В следующей таблице 7 методом цепных подстановок
рассчитано влияние каждого из указанных факторов.
Источник: https://baza.diplomsite.ru/previewfile/8935