Дипломная работа: Комплексный финансовый анализ корпорации (на примере АО "ОВРК")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
9
структуры и экономии топливно-энергетических ресурсов, влияющие на
увеличение прибыли корпорации в прогнозируемом периоде времени.
Работа выполнена на материалах АО «Объединенная Вагонная
компания».
Методологической основой работы послужили Указы Президента РФ,
постановления Правительства РФ, труды отечественных ученых, посвященные
проведению комплексного финансового состояния корпорации.
10
ГЛАВА 1. ТЕОРЕТИКО-МЕТОДИЧЕСКИЕ ОСНОВЫ
КОМПЛЕКСНОГО ФИНАНСОВОГО АНАЛИЗА
КОРПОРАЦИИ
1.1. Сущность и методы финансового анализа корпорации
Успешное ведение бизнеса и перспективы его развития во многом
определяются эффективность принимаемых менеджером решений. Результаты
этих решений оказывают непосредственное влияние на общее состояние и
стоимость корпорации. В агрегированной форме они периодически отражаются
посредством показателей финансовой отчетности и оцениваются с помощью
специальных методов ее анализа.
Полученная в процессе проведения финансового анализа информация
позволяет определить текущее положение и результаты деятельности
корпорации за прошедший период, выявить скрытые резервы и проблемные
области, а также представляет собой основу для планирования и разработки
будущих управленческих решений.
Современный менеджер должен владеть методами финансового анализа,
уметь определять и интерпретировать важнейшие показатели хозяйственной
деятельности корпорации, делать надлежащие выводы и вырабатывать
рекомендации по ее улучшению и дальнейшему развитию.
Практическое овладение методами финансового анализа предполагает
хорошее понимание структуры и содержания основных документов отчетности,
экономического смысла рассчитываемых на ее основе показателей,
существующих между ними взаимосвязей и зависимостей.
Анализ (от греч. analisis) означает расчленение, разложение
исследуемого объекта на составные части и элементы, выявление внутренних
взаимосвязей между ними и определение их значимости. Будучи важнейшим
инструментом познания реального мира, анализ всегда предполагает наличие
соответствующего объекта и субъекта.
1
.
1
Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебник / А.П. Гарнов. - М.:
НИЦ ИНФРА-М, 2017. – С. 36.
11
Финансовый анализ – это совокупность методов сбора, обработки и
использования информации о хозяйственной деятельности корпорации для
принятия управленческих решений
2
.
Объектом финансового анализа являются различные виды
хозяйственной деятельности корпорации, ее результаты, а также влияющие на
них факторы внешней и внутренней экономической среды.
Субъектом финансового анализа в условиях рынка может выступать
любое заинтересованное в деятельности той или иной фирмы лицо:
менеджмент, собственники, контрагенты, работники, инвесторы, кредиторы,
аналитики различных финансовых институтов, государственные органы,
общественные организации и т. п.
В зависимости от субъекта, преследуемых им целей, интересов и
поставленных задач, а также доступности исходной информации финансовый
анализ может проводиться с той или иной степенью полноты охвата
деятельности фирмы, детализации, достоверности и т. д. Например,
менеджменту и основным владельцам, а также потенциальным инвесторам
необходим комплексный анализ всех сторон бизнеса, в то же время для
кредиторов, а также поставщиков фирмы основной интерес может представлять
лишь ее способность своевременно и в полном объеме рассчитываться по
своим обязательствам.
Несмотря на имеющиеся различия, содержание этапов и процедура
проведения финансового анализа являются общими для всех категорий
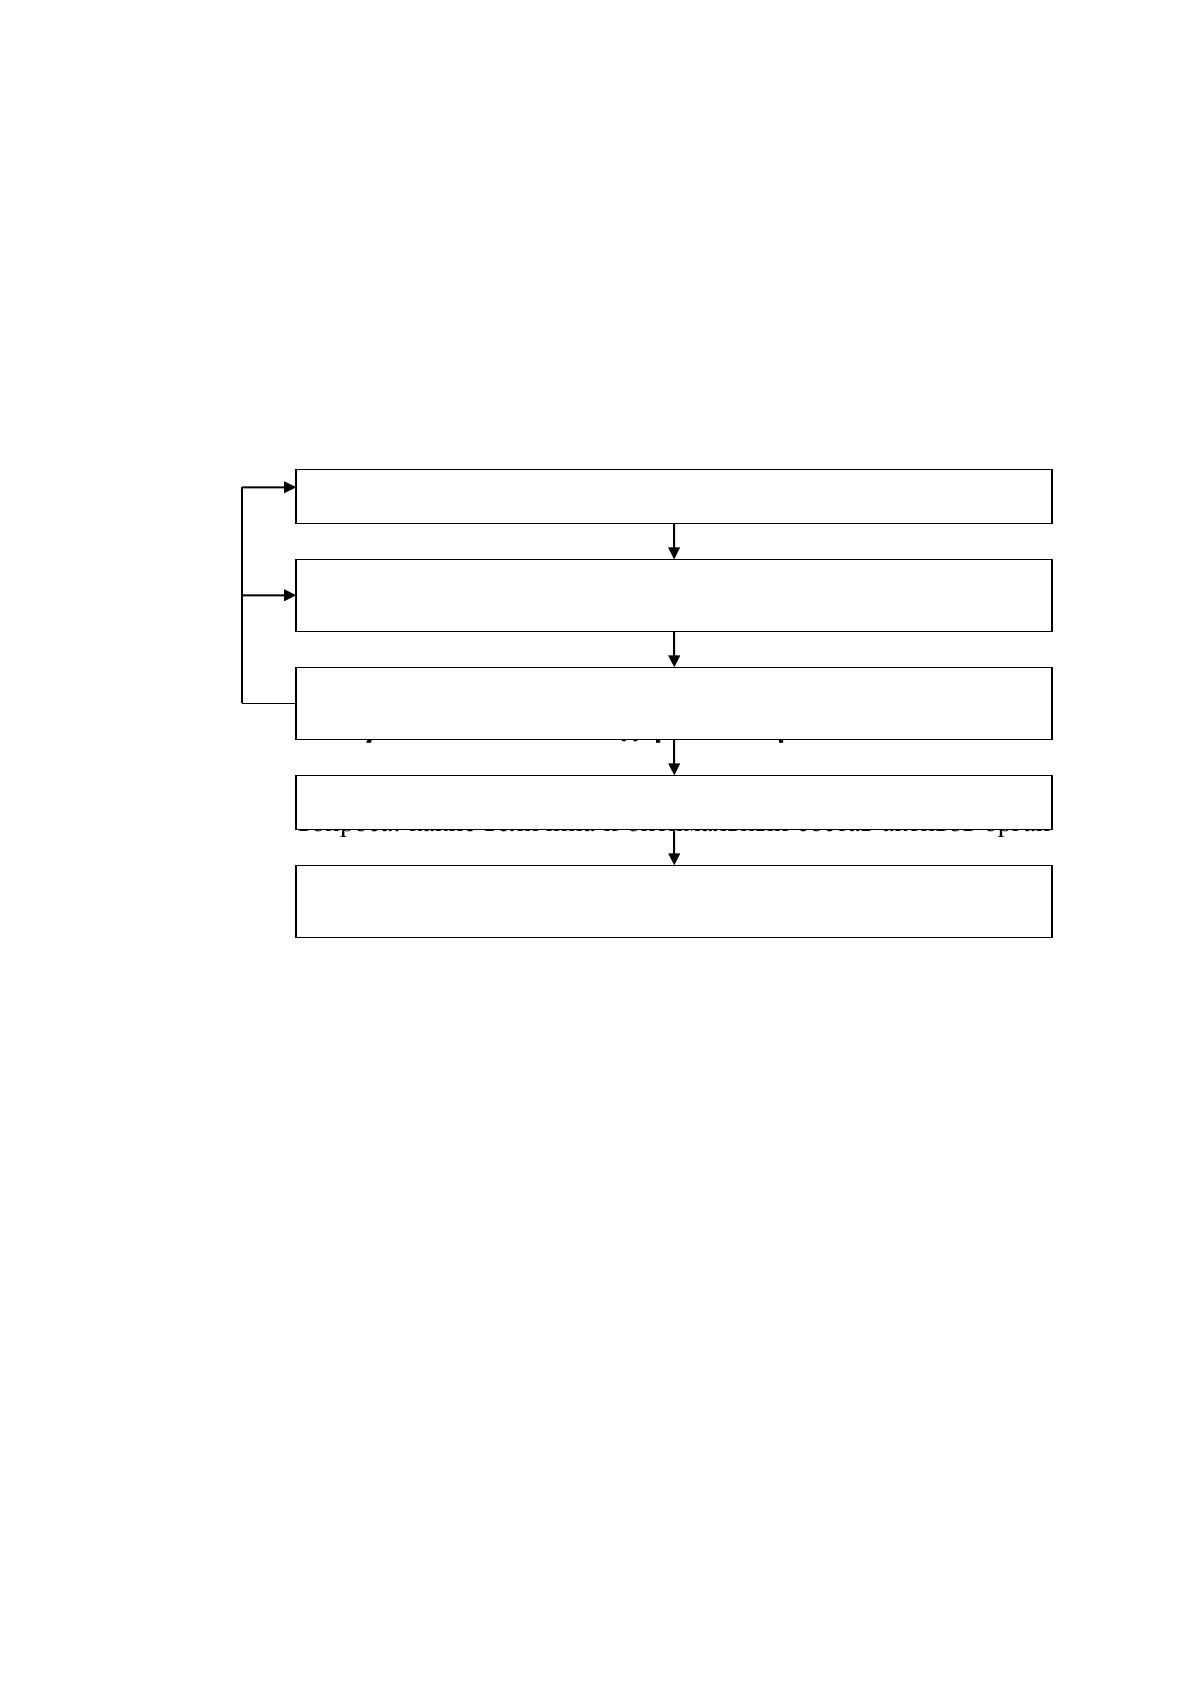
пользователей (рис. 1).
Финансовый анализ может быть
3
:
– внешним, который осуществляется инвесторами, поставщиками
материальных и финансовых ресурсов, контролирующими органами с целью
2
Лукасевич И.Я. Финансовый менеджмент: учебник / И.Я. Лукасевич. – 2-е изд., перераб. и доп.. – М.: Эксмо,
2017. – С. 136
3
Анализ и оценка финансовой устойчивости коммерческих организаций [Электронный ресурс]: учеб. пособие
для студентов вузов, обучающихся по направлениям подготовки «Бухгалтерский учет, анализ и аудит»,
«Финансы и кредит» / Л. Т. Гиляровская, А. В. Ендовицкая. - М.: ЮНИТИ-ДАНА, 2016. – С. 15.
12
оценки инвестиционной привлекательности корпорации, ее финансовой
устойчивости и платежеспособности;
– внутренним, который проводится службами корпорации, и его
результаты используются для планирования, контроля и прогнозирования
финансового состояния. Его главная цель – обеспечение нормального
функционирования корпорации, достижение наибольшей эффективности в
размещении средств, исключение риска банкротства.
Рисунок 1. Этапы и содержание финансового анализа
Любой бизнес начинается с постановки и ответа на следующие три
ключевые вопроса: какие величина и оптимальный состав активов организации
позволяют достичь поставленные перед организацией цели и задачи; где найти
источники финансирования и каков должен быть их оптимальный состав; как
организовать текущее и перспективное управление финансовой деятельностью,
обеспечивающее платежеспособность и финансовую устойчивость корпорации.
Эти вопросы решаются в рамках финансового управления, являющегося
одной из ключевых подсистем общей системы управления организацией.
Главная цель финансового анализа состоит в оценке и идентификации
внутренних проблем корпорации для подготовки, обоснования и принятия
различных управленческих решений, в том числе в области развития, выхода из
кризиса, перехода к процедурам банкротства, покупки-продажи бизнеса или
пакета акций, привлечения инвестиций.
Основную цель анализа можно также сформулировать следующим
образом: получение небольшого числа ключевых (наиболее информативных)
параметров, дающих объективную и точную картину финансового состояния
корпорации, ее прибылей и убытков, изменений в структуре активов и
I. Сбор и подготовка информации об объекте
II. Аналитическая обработка, расчет показателей, выявление их
взаимосвязей
III. Интерпретация результатов, выявление узких мест и резервов,
уточнение исходных данных
IV. Подготовка заключения и выводов
V. Выработка рекомендаций по улучшению эффективности
деятельности корпорации
13
пассивов, в расчетах с дебиторами и кредиторами
4
. При этом аналитика и
управляющего могут интересовать как текущее финансовое состояние
корпорации, так и прогноз на ближайшую или отдаленную перспективу, т.е.
ожидаемые параметры финансового состояния.
Основными задачами финансового анализа корпорации являются
следующие
5
: оценка динамики состава и структуры имущества, его состояния и
движения; оценка динамики состава и структуры источников собственного и
заемного капитала, их состояния и движения; анализ абсолютных и
относительных показателей финансовой устойчивости корпорации и оценка
изменения ее уровня; анализ платежеспособности корпорации и ликвидности ее
активов.
По результатам финансового анализа различные субъекты
разрабатывают и принимают управленческие решения, в частности
6
:
– владельцы – для обоснования стратегических решений;
– менеджеры – для обоснования оперативных решений;
– арбитражные управляющие – для выполнения судебных решений;
– кредиторы – для обоснования решений о предоставлении кредита;
– инвесторы – для подготовки инвестиционных решений;
– представители государственных органов управления – для оценки
соблюдения государственных интересов.
В зависимости от конкретных задач могут осуществляться следующие
виды финансового анализа
7
:
– экспресс-анализ, предназначенный для получения за 1–2 дня общего
представления о финансовом положении организации на базе форм внешней
бухгалтерской отчетности;
4
Методика финансового анализа деятельности коммерческих организаций / А.Д. Шеремет, Е.В. Негашев. - 2-e
изд., перераб. и доп. - М.: НИЦ Инфра-М, 2014. – С. 54.
5
Анализ финансово-хозяйственной деятельности предприятия: Учебное пособие / Канке А.А., Кошевая И.П., -
2-е изд., испр. и доп. - М.:ИД ФОРУМ, НИЦ ИНФРА-М, 2017.– С. 93
6
Володин А.А. Управление финансами. Финансы предприятий: Учебник / А.А. Володин, Н.Ф. Самсонов, Л.А.
Бурмистрова; Под ред. А.А. Володина. - 2-e изд. - М.: ИНФРА-М, 2015. – С. 210
7
Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебник / А.П. Гарнов. - М.:
НИЦ ИНФРА-М, 2017. – С. 39.
Источник: https://baza.diplomsite.ru/previewfile/8935