Дипломная работа: Комплексный финансовый анализ корпорации (на примере АО "ОВРК")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
54
Коэффициент обеспеченности материальных запасов на 31 декабря 2017
г. равнялся -0,77. В течение анализируемого периода (с 31.12.2014 по
31.12.2017) наблюдалось значительное повышение коэффициента
обеспеченности материальных запасов (на 0,58). Коэффициент сохранял
значение, не соответствующие нормативу, в течение всего анализируемого
периода. По состоянию на 31.12.2017 значение коэффициента обеспеченности
материальных запасов не удовлетворяет нормативному, находясь в области
критических значений.
По коэффициенту краткосрочной задолженности видно, что величина
краткосрочной кредиторской задолженности организации значительно
превосходит величину долгосрочной задолженности. При этом за весь
рассматриваемый период доля долгосрочной задолженности фактически не
изменилась.
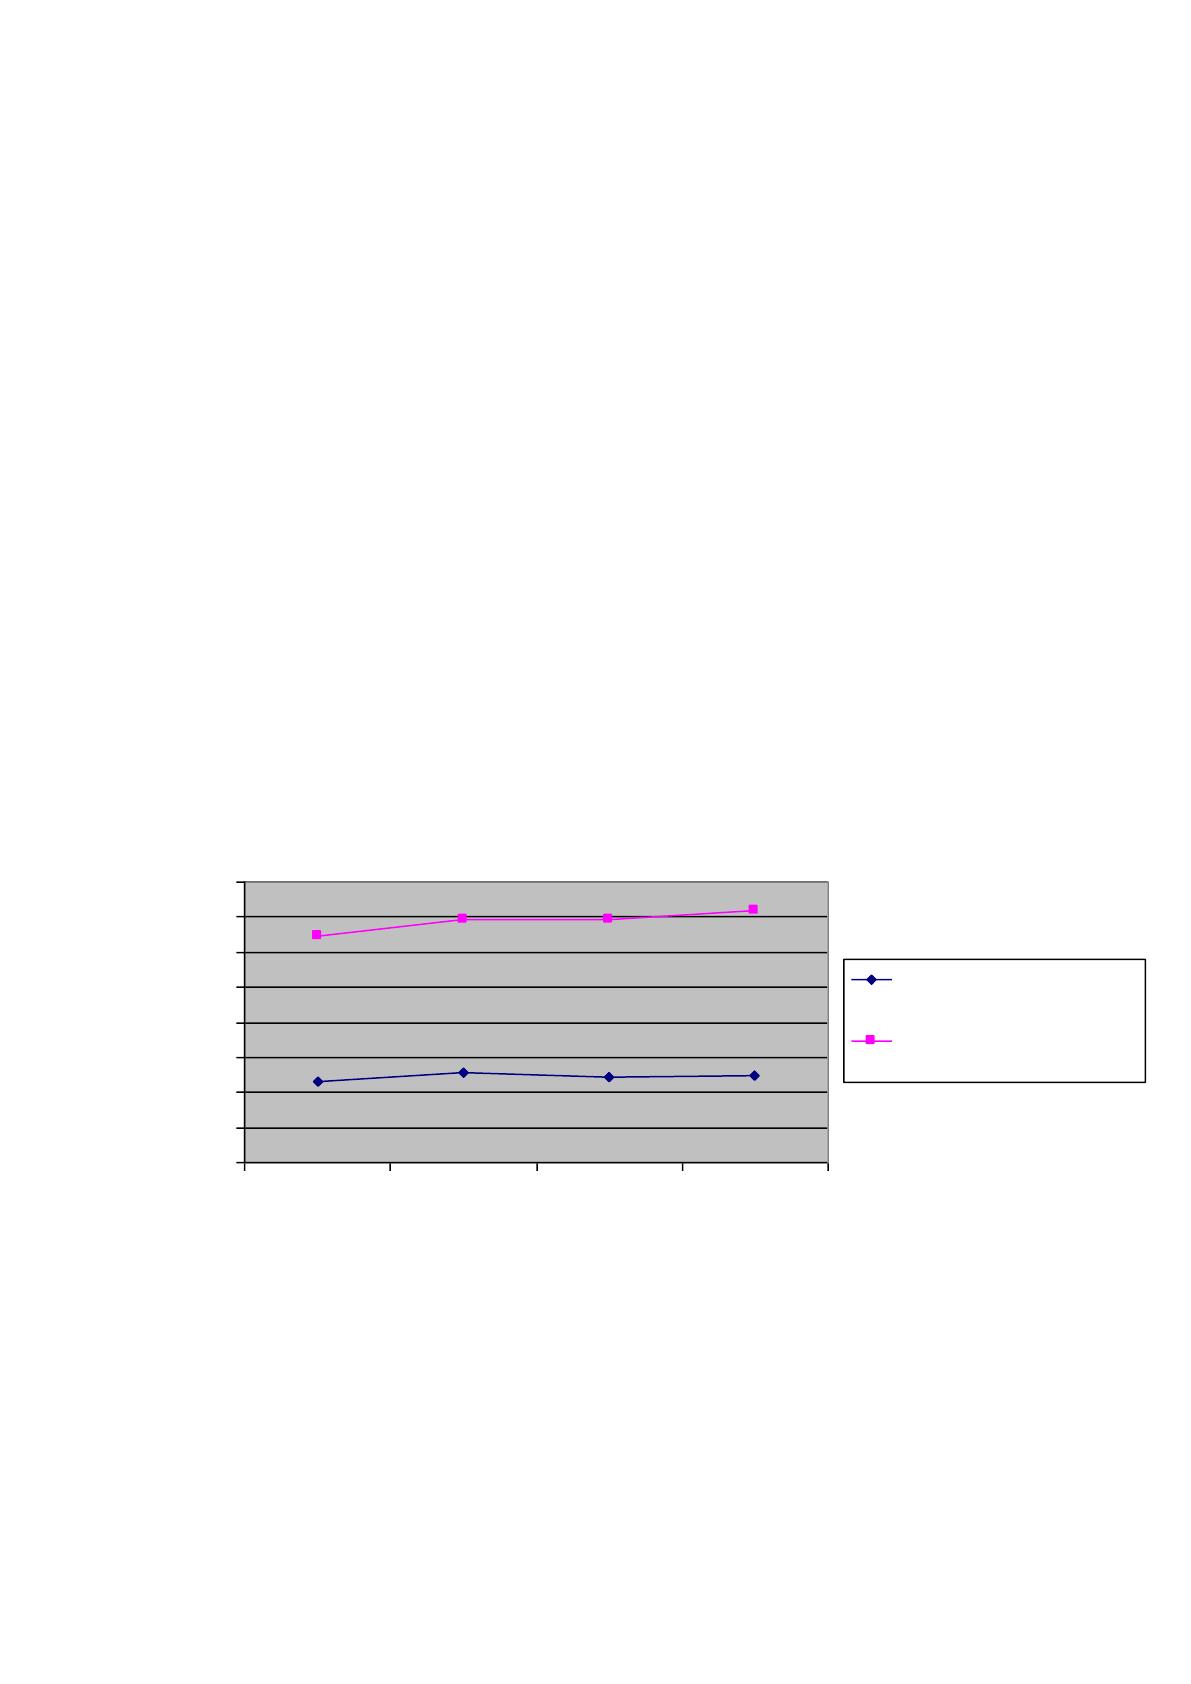
На рисунке 5 наглядно представлена динамика основных показателей
финансовой устойчивости АО "ОВРК".
0
0,2
0,4
0,6
0,8
1
1,2
1,4
1,6
31.12.2014 г. 31.12.2015 г. 31.12.2016 г. 31.12.2017 г.
Коэффициент
автономии
Коэффициент
покрытия инвестиций
Рисунок 5. Динамика показателей финансовой устойчивости АО
«ОВРК» за 2014–2017 годы
Анализ финансовой устойчивости по величине излишка (недостатка)
собственных оборотных средств представлен в таблице 2. Излишек
(недостаток) СОС рассчитывается как разница между собственными
оборотными средствами и величиной запасов и затрат.
55
Таблица 2.
Анализ финансовой устойчивости по величине излишка
(недостатка) собственных оборотных средств ОА «ОВРК» за 2014–
2017 годы, тыс. руб.
Показатель
собственных
оборотных
средств
(СОС)
Значение показателя
Излишек (недостаток)
на начало
анализируемого
периода
(31.12.2014)
на конец
анализируемого
периода
(31.12.2017)
на
31.12.
2014
на
31.12.
2015
на
31.12.
2016
на
31.12.
2017
1
2
3
4
5
6
7
СОС1
(рассчитан без
учета
долгосрочных
и
краткосрочных
пассивов)
-385 262
-293 322
-669 528
-612 717
-686 367
-672 952
СОС2
(рассчитан с
учетом
долгосрочных
пассивов;
фактически
равен чистому
оборотному
капиталу, Net
Working
Capital)
-381 231
-289 804
-665 497
-609 541
-682 746
-669 434
СОС3
(рассчитанные
с учетом как
долгосрочных
пассивов, так
и
краткосрочной
задолженности
по кредитам и
займам)
324 544
359 654
+40 278
-4 483
+11 312
-19 976
Поскольку по состоянию на 31.12.2017 наблюдается недостаток
собственных оборотных средств, рассчитанных по всем трем вариантам,
финансовое положение организации по данному признаку можно
характеризовать как неудовлетворительное. При этом нужно обратить
внимание, что все три показателя покрытия собственными оборотными
средствами запасов за анализируемый период ухудшили свои значения.
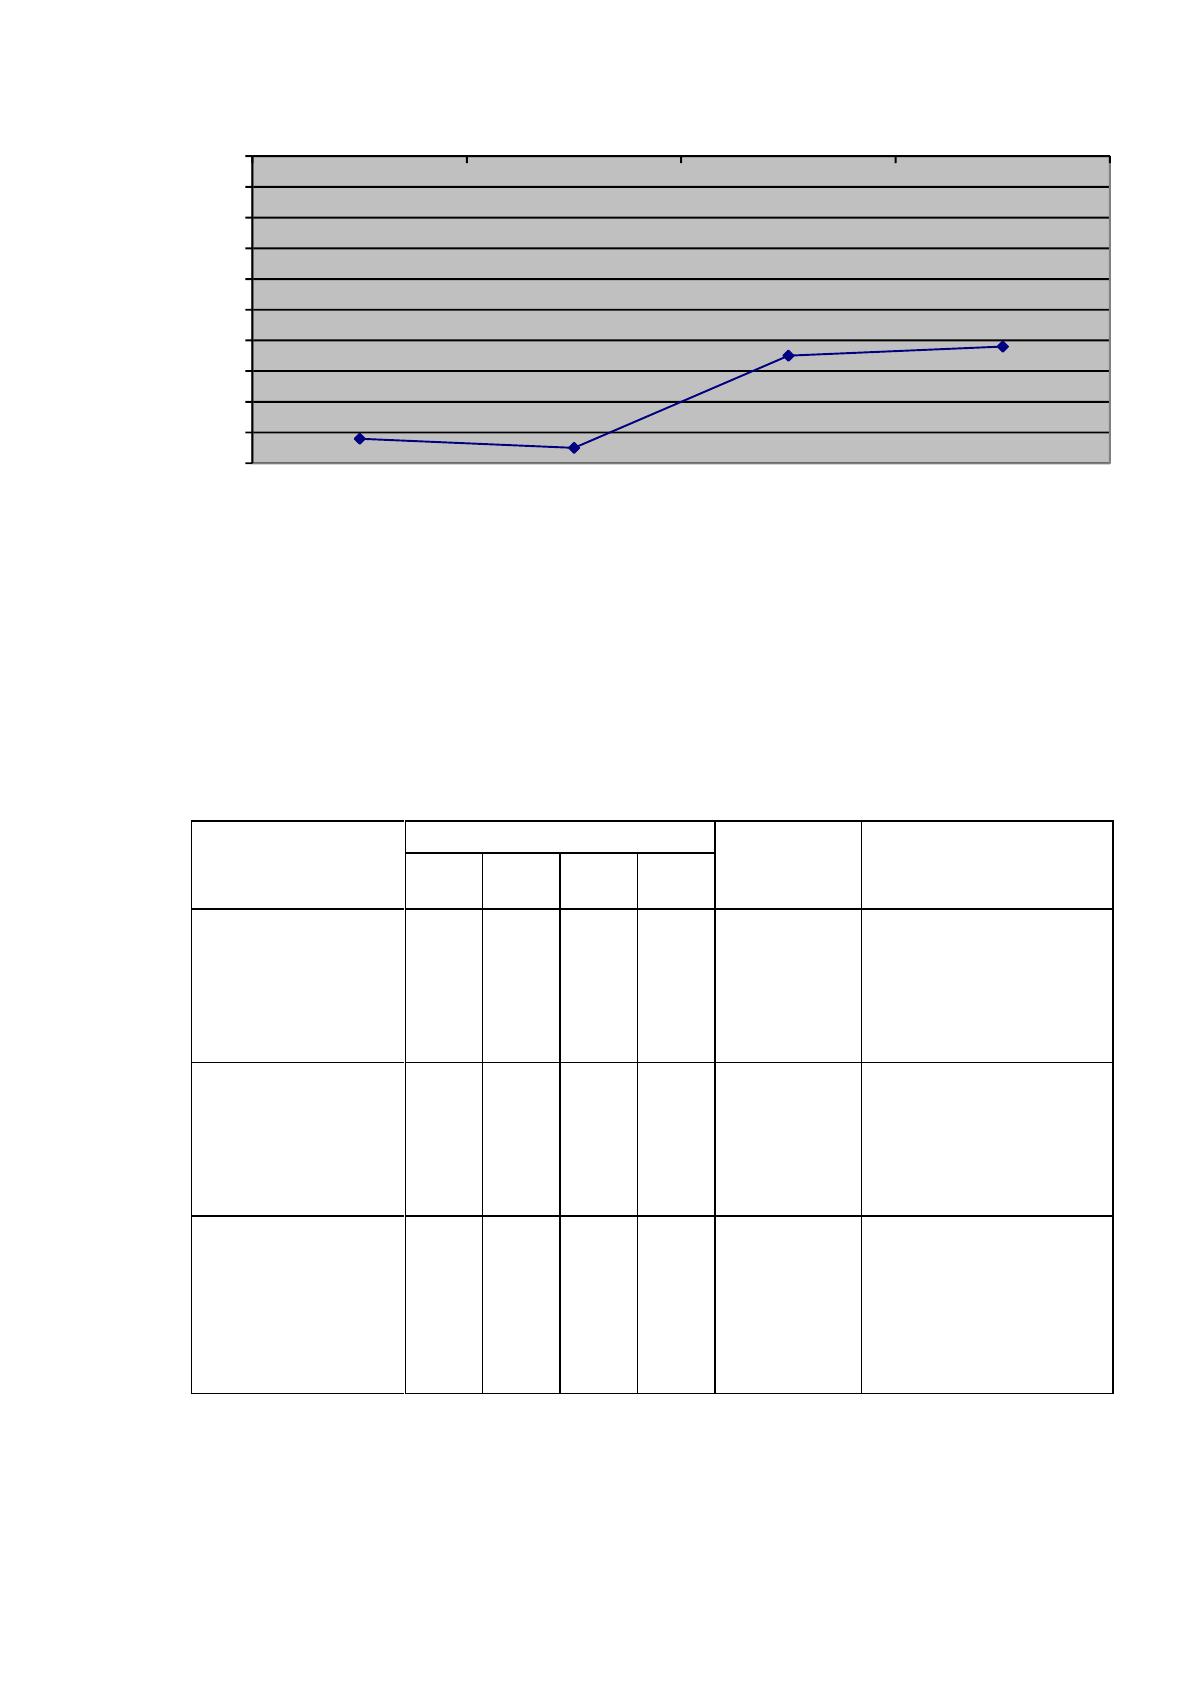
Динамика коэффициента обеспеченности собственными оборотными
средствами представлена на рисунке 6.
56
-1
-0,9
-0,8
-0,7
-0,6
-0,5
-0,4
-0,3
-0,2
-0,1
0
31.12.2014 г. 31.12.2015 г. 31.12.2016 г. 31.12.2017 г.
Рисунок 6. Динамика коэффициента обеспеченности собственными
оборотными средствами АО «ОВРК» за 2014–2017 годы
Проведем анализ ликвидности АО «ОВРК». Расчет коэффициентов
ликвидности представлен в таблице 3.
Таблица 3.
Расчет коэффициентов ликвидности ОА «ОВРК» за 2014–2017
годы, тыс. руб.
Показатель
ликвидности
Значение показателя
Изменение
показателя
(гр.5 - гр.2)
Расчет,
рекомендованное
значение
31.12.
2014
31.12.
2015
31.12.
2016
31.12.
2017
1. Коэффициент
текущей (общей)
ликвидности
0,52
0,52
0,61
0,62
+0,1
Отношение текущих
активов к
краткосрочным
обязательствам.
Нормальное значение:
2 и более.
2. Коэффициент
быстрой
(промежуточной)
ликвидности
0,05
0,002
0,04
0,01
-0,04
Отношение ликвидных
активов к
краткосрочным
обязательствам.
Нормальное значение:
не менее 1.
3. Коэффициент
абсолютной
ликвидности
0,05
0,001
0,04
0,01
-0,04
Отношение
высоколиквидных
активов к
краткосрочным
обязательствам.
Нормальное значение:
0,2 и более.
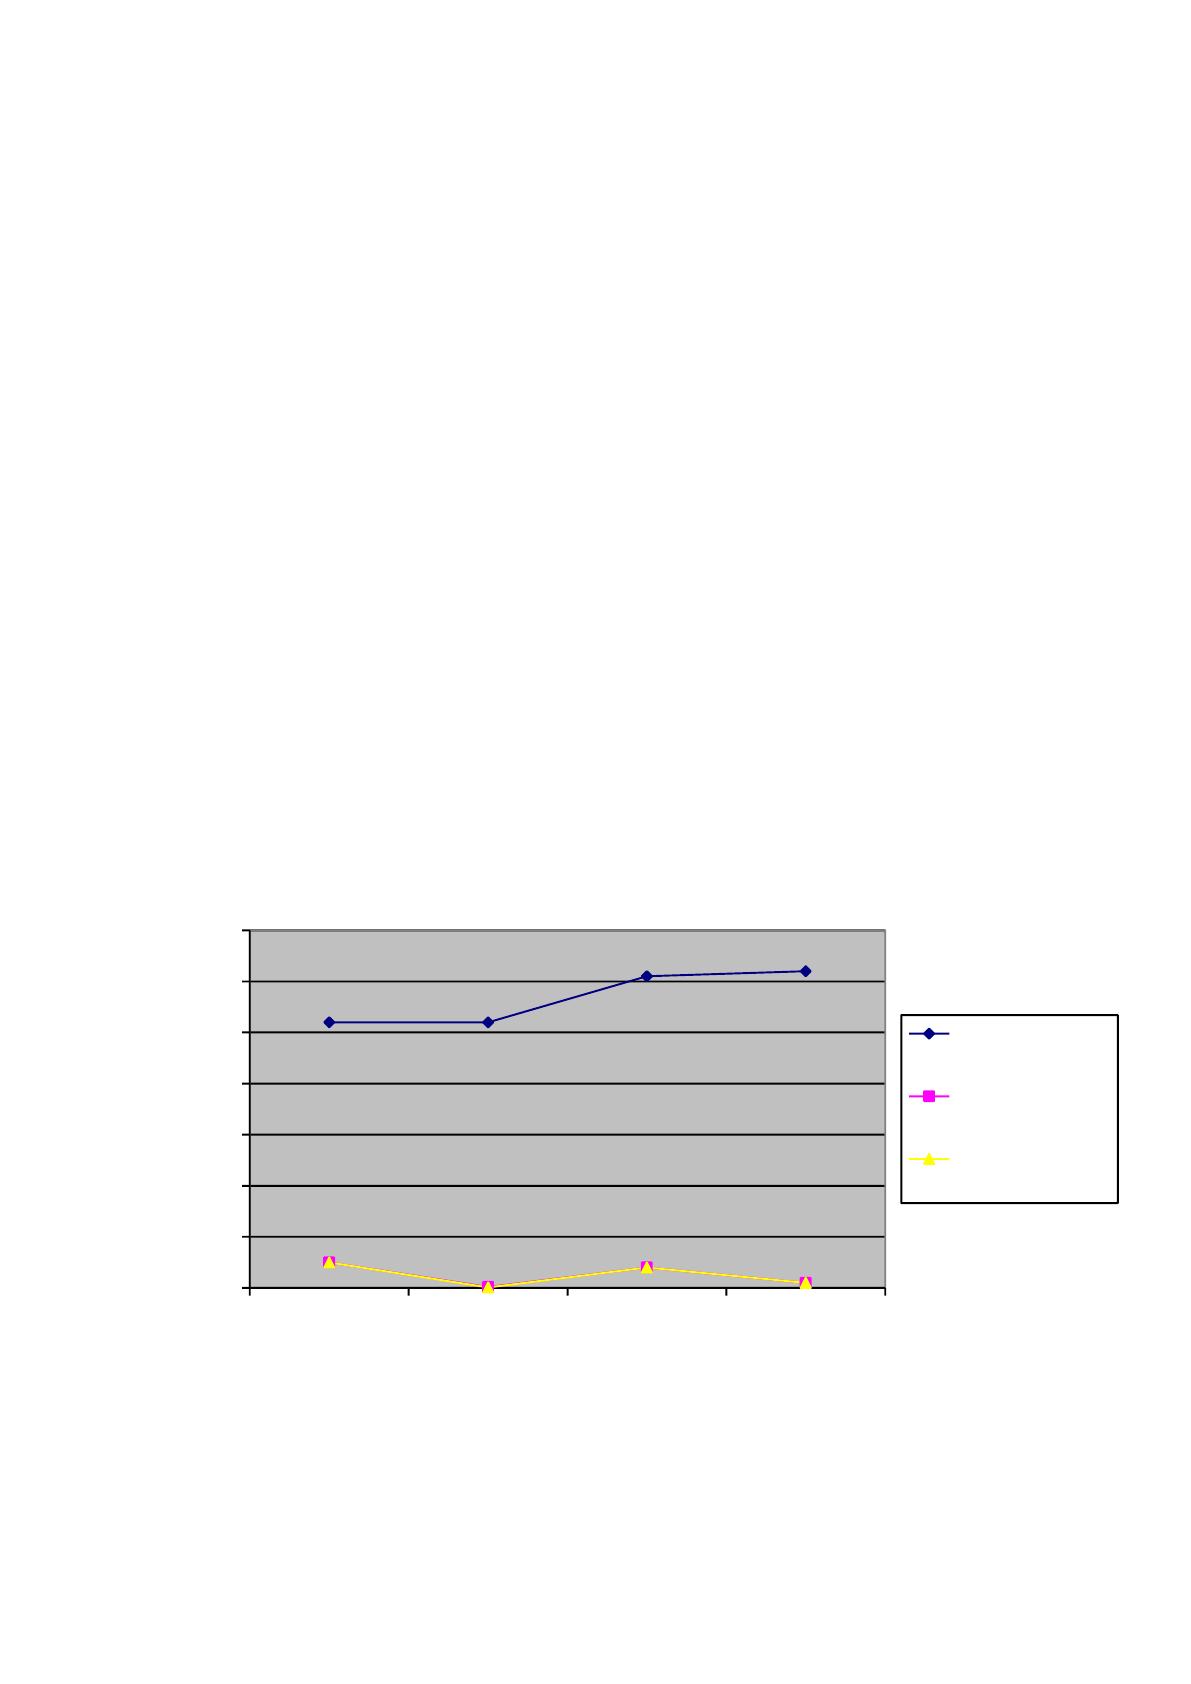
По состоянию на 31.12.2017 коэффициент текущей ликвидности имеет
значение ниже нормы (0,62 против нормативного значения 2). При этом следует
отметить имевшую место положительную динамику – в течение
57
анализируемого периода коэффициент текущей ликвидности вырос на 0,1.
Коэффициент текущей ликвидности рос в течение всего анализируемого
периода.
Значение коэффициента быстрой ликвидности (0,01) также оказалось
ниже допустимого. Это говорит о недостатке у организации ликвидных
активов, которыми можно погасить наиболее срочные обязательства. Значения
коэффициента быстрой ликвидности в течение всего анализируемого периода
не укладывались в установленный норматив.
Третий из коэффициентов, характеризующий способность организации
погасить всю или часть краткосрочной задолженности за счет денежных
средств и краткосрочных финансовых вложений, имеет значение (0,01) ниже
допустимого предела (норма: 0,2). При этом нужно обратить внимание на
имевшее место за весь рассматриваемый период негативное изменение –
коэффициент абсолютной ликвидности снизился на -0,04.
Динамика коэффициентов ликвидности АО «ОВРК» за 2014–2017 годы
представлена на рисунке 7.
0
0,1
0,2
0,3
0,4
0,5
0,6
0,7
31.12.2014 г. 31.12.2015 г. 31.12.2016 г. 31.12.2017 г.
Текущая
ликвидность
Быстрая
ликвидность
Абсолютная
ликвидность
Рисунок 7. Динамика коэффициентов ликвидности
АО «ОВРК» за 2014–2017 годы
58
Проведем анализ соотношения активов по степени ликвидности и
обязательств по сроку погашения (таблица 4).
Таблица 4.
Анализ соотношения активов по степени ликвидности и
обязательств по сроку погашения ОА «ОВРК»
Активы по
степени
ликвидности
На конец
отчетного
периода,
тыс. руб.
Прирост
за
анализ.
период,
%
Норм.
соотно-
шение
Пассивы по
сроку
погашения
На конец
отчетного
периода,
тыс. руб.
Прирост
за
анализ.
период,
%
Излишек/
недостаток
платеж. средств
тыс. руб.,
(гр.2 - гр.6)
1
2
3
4
5
6
7
8
А1.
Высоколиквидные
активы (ден. ср-ва
+ краткосрочные
фин. вложения)
10 218
-75
≥
П1. Наиболее
срочные
обязательства
(привлеченные
средства)
(текущ. кред.
задолж.)
101 432
+16,8
-91 214
А2.
Быстрореализуемые
активы
(краткосрочная
деб.
задолженность)
78 559
-5,4
≥
П2.
Среднесрочные
обязательства
(краткосроч.
обязательства
кроме текущ.
кредит.
задолж.)
659 404
-7,4
-580 845
А3. Медленно
реализуемые
активы (прочие
оборот. активы)
382 255
+30
≥
П3.
Долгосрочные
обязательства
3 518
-12,7
+378 737
А4.
Труднореализуемые
активы
(внеоборотные
активы)
1 072 670
+0,4
≤
П4.
Постоянные
пассивы
(собственный
капитал)
779 348
+14,1
+293 322
Из четырех соотношений, характеризующих наличие ликвидных
активов у организации, выполняется только одно. Высоколиквидные активы не
покрывают наиболее срочные обязательства организации (разница составляет
91 214 тыс. руб.). В соответствии с принципами оптимальной структуры
активов по степени ликвидности, краткосрочной дебиторской задолженности
должно быть достаточно для покрытия среднесрочных обязательств
(краткосрочной задолженности за минусом текущей кредиторской
задолженности). В данном случае это соотношение не выполняется –
краткосрочная дебиторская задолженность покрывает среднесрочные
обязательства организации только на 12%.
Источник: https://baza.diplomsite.ru/previewfile/8935