Материал: 4998
законодательства о налогах и сборах вызывают существенные налоговые риски, причём, не только для налогоплательщиков, но и для государства.
Рассмотрим далее возможную классификацию налоговых рисков.
По степени осознанности возможности негативных последствий при принятии решений налоговый риск подразделяется на умышленный риск и неумышленный.
Умышленный налоговый риск, как правило, присущ только деятельности налогоплательщиков. В этом случае, считается, что налогоплательщик уклоняется от налогообложения, то есть применяет заведомо незаконные способы сокрытия налогов от уплаты в бюджетную систему. Для обозначения таких налогоплательщиков для целей дальнейшего исследования можно использовать часто упоминаемый термин «недобросовестные налогоплательщики». С этой точки зрения добросовестный налогоплательщик — это обязанное уплачивать налоги и сборы лицо, которое уплачивает все исчисленные им налоги и сборы, сознательно не применяет никаких сомнительных методов оптимизации налоговых платежей («налоговых схем»), используя только те льготы и преференции, которые прямо предусмотрены Налоговым кодексом РФ.
Государство как субъект налогового риска, представляющий собой совокупность всех граждан, не может идти на умышленный налоговый риск. Тем не менее лица, представляющие интересы государства могут умышленно рисковать, нарушая нормы налогового законодательства. В этом контексте такие действия представляют собой налоговые риски налогоплательщиков.
Неумышленный налоговый риск обусловлен факторами неопределённости: объективной неопределённости среды, неопределённости противодействия среды и личностной неопределённости.
По виду последствий Д. Н. Тихонов и Л. Г. Липник в своей монографии «Налоговое планирование и минимизация налоговых рисков» [121] предлагают разделять налоговые риски налогоплательщиков на риски налогового контроля, риски усиления налогового бремени, риски уголовного преследования налогового характера. Вместе с тем, по нашему мнению, налоговый контроль сложно отнести к последствиям налогового риска. Чаще всего налоговый контроль является тем дополнительным условием, при котором происходит реализация негативного рискового сценария: доначисления, потеря лицензий, отвлечение руководящих сотрудников от исполнения ими основных
41
должностных обязанностей, а также уголовное преследование. Поэтому такая классификация представляется нам достаточно спорной.
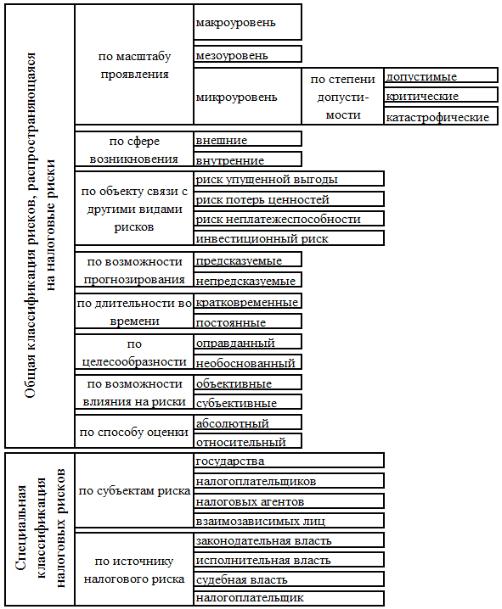
Схематично обобщённая для различных субъектов налоговых правоотношений классификация налоговых рисков представлена на рисунке 2.2.
Рисунок 2.2 — Классификация налоговых рисков
Налоговые риски государства по источникам можно разделить на риски уклонения от налогообложения, риски, связанные с выбором направлений налоговой политики, риски, связанные с налоговым контролем, риски, связанные с неопределённостью налогового законодательства.
42
Налоговые риски налогоплательщиков по источникам можно разделить на риски, связанные с неопределённостью налогового законодательства, риски, связанные с ошибками лиц, ответственных за ведение регистров налогового учёта, риски, связанные с ослаблением механизмов защиты налогоплательщиков при проведении налогового контроля, а также осознанные риски применения схем уклонения от налогообложения.
В качестве первого источника объективной неопределённости налоговой среды можно назвать неопределенность налогового законодательства [50], или неполную или многовариантную осведомлённость налогоплательщиков и налоговых органов о порядке исполнения налоговых обязательств.
Систематизируя источники объективной неопределённости правовой среды можно выделить следующие причины негативных последствий для участников правоотношений в процессе их деятельности, носящие общий характер:
1)ведомственное толкование норм налогового права;
2)несовершенство российского законодательства о налогах и сборах, включая внутренние противоречия между нормами различных глав НК РФ, а также неустранимые неясности налогового права;
3)использование в судебной практике значительного числа судебных концепций и доктрин.
Как отмечает Д.М. Щёкин [146], неопределённость налогового законодательства нарушает, кроме того, и принцип равенства. Равенство всех перед законом и судом (ч. 1 ст. 19 Конституции РФ [1]) может быть обеспечено лишь при условии единообразного понимания и толкования нормы всеми правоприменителями. Неопределённость содержания правовой нормы, напротив, допускает возможность неограниченного усмотрения в процессе правоприменения и неизбежно ведёт к нарушению принципов равенства и верховенства закона. Неопределённость налогового права расширяет усмотрение правоприменителя (налогового органа или суда) и тесно связана с коррупциогенностью.
Необходимо отметить, что в идеальном состоянии российской налоговой системы правовая неопределённость налоговой среды не может стать причиной возникновения рисков привлечения налогоплательщиков к налоговой ответственности, так как в соответствии со статьёй 3 Налогового кодекса РФ все неясности и неустранимые противоречия налогового законодательства должны трактоваться в пользу налогоплательщика [2]. Таким образом, правовая
43
неопределённость становится источником налогового риска государства. Действительно, используя всевозможные бреши в налоговом законодательстве, налогоплательщики могут вполне легально уходить от налогообложения, создавая так называемые «налоговые схемы». Кроме того, как отмечает Д.М. Щёкин [146], неопределённость российского налогового законодательства негативно сказывается на оценке странового рейтинга России, и это также является одним из примеров налогового риска государства.
Некоторые авторы [121] отдельно выделяют в качестве источника налоговых рисков налогоплательщиков усиление налоговой нагрузки, вызванное внесением изменений в налоговое законодательство законодательными органами различных уровней власти. К этим рискам относятся не только появление новых налогов и рост ставок уже существующих налогов, но и отмена налоговых льгот, увеличение налоговых баз вследствие изменения методологии расчётов. Эти риски присущи экономическим проектам длительного характера [121].
Усиление налогового бремени можно отнести также к рискам государства как субъекта налоговых правоотношений, но государство рискует только при чрезмерном увеличении налоговой нагрузки предприятий [60]. Поэтому такие риски необходимо относить, скорее, к ошибкам представителей органов власти, уполномоченных разрабатывать и реализовывать налоговую политику государства. Таким образом, следующий источник налоговых рисков, — ошибки уполномоченных лиц, представителей органов власти и налогоплательщиков, или личностная неопределённость.
Человеческий фактор является источником риска в любой сфере деятельности, в том числе в сфере налогообложения. Бухгалтеры не могут безошибочно работать с такой сложной системой учёта и налогообложения. Это могут быть арифметические ошибки, ошибки занесения первичной документации в базы данных бухгалтерского учёта, недостаточности документации, несоответствие хозяйственных договоров, оформления документации и в целом положений учётной и налоговой политики действующему законодательству. При этом такие ошибки становятся источниками налоговых рисков государства, ведь налогоплательщик часто неосознанно занижает налоговые базы и суммы налогов и сборов к уплате.
Примерами иных налоговых рисков государства, вызванных факторами личностной неопределённости, могут стать ошибки руководящих лиц, допущенные при определении основных направлений налоговой политики:
недостоверность |
налогового |
прогнозирования, |
ошибки |
налогового |
|
|
44 |
|
|
планировании, неэффективные методы налогового регулирования и, наконец, неэффективная система налогового контроля. Причины снижения уровня качества налогового контроля могут заключаться в следующем: планирование налогового контроля не обеспечивает результативности проверок; результаты налогового контроля успешно оспариваются налогоплательщиками в различных инстанциях. Необходимо отметить, что низкое качество системы налогового контроля является также источником налоговых рисков налогоплательщиков, так как негативными последствиями для них в этом случае будет являться углублённая налоговая проверка, отнимающая много сил у руководства налогоплательщика, а также необходимость участия в судебных тяжбах и несения судебных, временных издержек.
В качестве фактора возникновения налоговых рисков всех субъектов можно назвать неопределённость противодействия налоговой среды. В данном контексте источником неопределённости налоговой среды одного субъекта риска часто является осознанные действия другого субъекта риска, в том числе осознанные рискованные действия [57].
Так, источником налоговых рисков государства становятся неправомерные или рискованные действия недобросовестных налогоплательщиков, уклоняющихся от налогообложения либо использующих «налоговые схемы».
С другой стороны, источником налоговых рисков налогоплательщиков могут стать неправомерные действия лиц, осуществляющих налоговый контроль. Действительно, существует множество примеров, когда налоговые инспекторы, руководствуясь негласными директивами руководства, неправомерно отказывали налогоплательщикам в приёме налоговой отчётности, регистрации в качестве налогоплательщика, а также производили иные противоправные действия в отношении налогоплательщика, в том числе в рамках проведения налоговых проверок.
Также среди источников налоговых рисков налогоплательщиков, связанных с неопределённостью противодействия можно назвать изменения законодательства, внесённые с целью признания сомнительных способов оптимизации налогообложения незаконными.
Схематично источники, их связь с видами неопределённости, взаимосвязь налоговых рисков государства и налогоплательщиков представлены на рисунке
2.3.
45