Материал: 4998
46
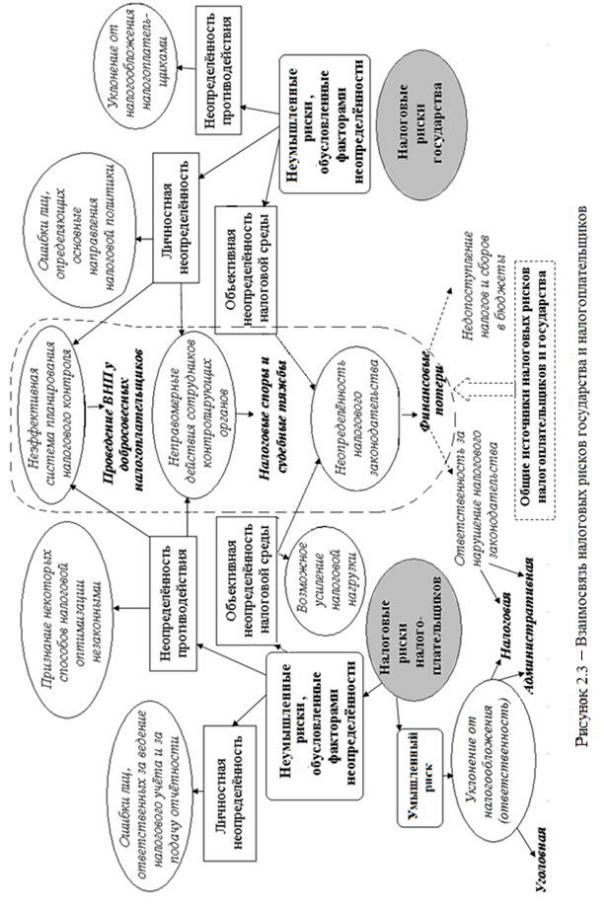
На схеме 2.3 пунктирной линией выделены те налоговые риски, которые характерны и для государства, и для налогоплательщиков.
Налоговые риски государства, связанные с проведением налогового контроля, возникают на всех этапах его проведения: на стадии планирования, проведения и реализации результатов контроля.
Налоговый риск первого этапа налогового контроля связан понятием эффективности планирования выездных налоговых проверок. Наиболее результативным и одновременно дорогостоящим мероприятием налогового контроля являются выездные налоговые проверки. Необходимость экономного распределения ресурсов налоговых органов обусловливает огромную значимость целевого отбора налогоплательщиков в план проведения ВНП и подготовки к выездной налоговой проверке в целом.
Вэтой связи следует отметить, что ФНС России впервые разработана общедоступная Концепция системы планирования выездных налоговых проверок, которая утверждена Приказом ФНС России от 30.05.2007 № ММ-3- 06/333 [9] и целями которой являются создание единой системы планирования выездных налоговых проверок; повышение налоговой дисциплины и грамотности налогоплательщиков; обеспечение роста доходов государства за счёт увеличения числа налогоплательщиков, добровольно и в полном объёме исполняющих налоговые обязательства; сокращение количества налогоплательщиков, функционирующих в «теневом» секторе экономики; информирование налогоплательщиков об основных критериях отбора для проведения выездных налоговых проверок.
Согласно Концепции, планирование выездных налоговых проверок — это открытый процесс, построенный на отборе налогоплательщиков для проведения выездных налоговых проверок по критериям риска совершения налогового правонарушения, в том числе общедоступным. Ранее планирование выездных налоговых проверок являлось сугубо внутренней конфиденциальной процедурой налоговых органов.
Вцелях обеспечения системного подхода к отбору объектов для проведения выездных налоговых проверок Концепция определяет алгоритм такого отбора. На данный момент Концепция содержит двенадцать общедоступных критериев самостоятельной оценки налоговых рисков налогоплательщиками. Очевидно, что эти критерии должны выявлять недобросовестных налогоплательщиков, которые сознательно уходят от налогообложения. По итогам нескольких лет существования Концепции
47
налоговые органы не проанализировали, насколько возросла или снизилась результативность налогового контроля за счёт её применения. В этой связи представляется целесообразным проведение подробного анализа критериев данной Концепции с точки зрения экономической обоснованности, а также становится очевидной необходимость оценки динамики результативности ВНП за период, прошедший после утверждения Концепции.
Налоговый риски следующего этапа налогового контроля заключается в невозможности доказать выявленные в ходе налоговых проверок нарушения налогового законодательства, то есть в снижении эффективности налогового контроля. Эффективность системы налогового контроля представляет собой один из качественных показателей успешности контрольных мероприятий, предполагающих полноту взыскания доначисленных платежей. Поскольку налоговые органы осуществляют не только проведение налогового контроля, но и доначисляют налоги, сборы, пени и штрафы по результатам контрольных мероприятий, то, как заинтересованные лица, они пользуются этими полномочиями и производят доначисления не всегда на законных основаниях. Такие доначисления нередко оспариваются налогоплательщиками и в бюджет реально не поступают. Суммы доначислений могут быть оспорены в различных инстанциях. Во-первых, налогоплательщики могут в тридцатидневный срок представить возражения по акту выездной налоговый проверки. Представленные проверяемым лицом письменные возражения должны быть рассмотрены руководителем налогового органа в течение 30 дней, после чего руководитель может принять решение об отказе в привлечении налогоплательщика к налоговой ответственности [2]. Таким образом, уже на первом этапе рассмотрения материалов результативной налоговой проверки доначисления частично или полностью может быть отменены, что снижает показатель эффективности налогового контроля. Во-вторых, решения руководителей налоговых органов о привлечении налогоплательщика к налоговой ответственности могут быть обжалованы в вышестоящем налоговом органе. Необходимо отметить, что с 2009 года введён обязательный досудебный порядок рассмотрения налоговых споров. По результатам рассмотрения жалобы налогоплательщика вышестоящий налоговый орган может также отменить решение нижестоящего налогового органа о привлечении налогоплательщика к ответственности за налоговое правонарушение. В-третьих, налогоплательщик после попытки обжалования доначислений в административном порядке имеет право обратиться с иском в суд, по решению которого решение о привлечении
48
налогоплательщика к ответственности за налоговое правонарушение также может быть отменено. Кроме того, налогоплательщик может подавать апелляционные жалобы. Таким образом, по результатам налоговых споров часть доначисленных по итогам выездных налоговых проверок обязательных платежей может быть отменена, что отрицательно сказывается на эффективности налогового контроля.
Показатель эффективности налоговых проверок, рассчитываемый, как соотношение сумм доначислений, поступивших в бюджеты, к суммам произведённых доначислений, по данным УФНС по Хабаровскому краю может составлять менее 65 процентов. Налоговые органы оценивают показатели эффективности налогового контроля, то есть сопоставляют суммы поступивших в бюджеты доначислений с суммами доначислений. Вместе с тем эти данные не публикуются в доступных источниках и не озвучиваются вышестоящему руководству [125].
Очевидно, что минимизация налоговых рисков, связанных с налоговым контролем, — важная задача совершенствования системы налогового администрирования, поскольку способствует минимизации налоговых рисков и государства и налогоплательщиков. Чрезвычайно важно создать такую систему налогового контроля, которая бы мотивировала недобросовестных налогоплательщиков покидать теневой сектор экономики, создавала бы режим наибольшего благоприятствования добросовестным налогоплательщикам и обеспечивала бы максимальные поступления в бюджет, причём не только за счёт доначислений в результате контрольных мероприятий, но и за счёт повышения уровня налоговой грамотности и дисциплинированности налогоплательщиков. В ином случае возникают налоговые риски и для добросовестных налогоплательщиков и для государства.
Рассмотрев вопросы экономического содержания, видового состава налоговых рисков государства и налогоплательщиков, а также определив общие для всех субъектов налоговых правоотношений источники налоговых рисков, можно перейти к методам оценки налоговых рисков.
49

3. Оценка налоговых рисков налогоплательщиков и государства
3.1. Оценка налоговых рисков налогоплательщиков
При оценке риска анализируют две его составляющие − вероятность наступления и характер ущерба. Вероятность наступления риска может быть определена объективным или субъективным методом. Объективный метод определения вероятности основан на вычислении частоты, с которой происходит рисковое событие. Субъективный метод определения вероятности основан на использовании различных предположений: суждений оценивающего, его личного опыта, оценки эксперта и т. п. Когда вероятность определяется субъективно, то различными субъектами анализа может устанавливаться разное её значение для одного и того же события. Определение характера ущерба даже в случае субъективной оценки носит основанное на предположениях стоимостное выражение.
Количественные методы анализа уровня всех видов рисков основаны на оценке показателей, оказывающих значимое влияние на уровень рисков. В процессе анализа с помощью количественных методов получаем стоимостную оценку применения тех или иных мероприятий по оптимизации уровня конкретного риска в статике и динамике в зависимости от внешней и внутренней конъюнктуры.
Иными словами, с помощью количественных методов осуществляют анализ чувствительности уровня рисков к ряду факторов и показателей, оказывающих значимое влияние на их уровень в статике и динамике. Анализ чувствительности используется, главным образом, для оценки изменения уровня рисков от того или иного внутреннего или внешнего фактора, а также для анализа изменения динамики этих факторов. Обычно анализируются несколько сценариев в зависимости от количества и набора факторов. Основными методами определения значимых факторов, оказывающих влияние на уровень риска, являются корреляционно-регрессионный анализ (КРА) и дисперсионный анализ.
Наиболее часто использующиеся методы – это методы качественной оценки или метод экспертных решений. Причиной такого выбора являются:
недостаточность статистической информации;
50