Материал: 4998
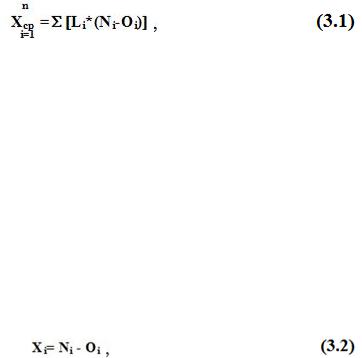
 зависимость вероятности негативного события, а также размера и характера ущерба от субъекта (как плательщика, так и государства) риска и его деятельности (своего рода уникальность вероятной ситуации).
Из математических методов вполне может подойти только метод экспертных оценок, то есть математический анализ не самого события, а экспертных суждений об этом событии.
Несколько реже встречается описание таких способов, как расчёт и оценка размаха вариации, использование модели увязки систематического риска и доходности; ковариации и корреляции. Однако рекомендовать их для оценки налоговых рисков мы не станем, поскольку современные сведения о налоговых рисках не содержат достаточной информации для расчёта значений таких критериев либо отсутствует база сравнения, либо само содержание критерия ориентировано именно на оценку рисков, связанных с ценными бумагами.
Для анализа налоговых рисков целесообразно использовать следующие вероятностные показатели изменения параметров налогообложения:
• средняя доходность изменения параметров налогообложения (Хср), −
величина средней экономии от правомерного изменения параметров налогообложения налогоплательщиком рассчитывается как показатель математического ожидания:
где i от 1 до n — число налогов, величина которых изменяется вследствие изменения параметров налогообложения;
Li — вероятность благоприятного исхода (отсутствия штрафных санкций) по i-му налогу;
Ni — сумма i-го налога до оптимизации;
Оi — сумма i-го налога после изменения параметров налогообложения;
—изменение суммы конкретного налога в результате изменения параметров налогообложения показывает, на сколько уменьшиться начисления по i-му налогу вследствие изменения совокупности параметров налогообложения:
—риск изменения параметров налогообложения  - показатель
абсолютной |
колеблемости |
налогового |
риска, |
рассчитываемый |
как |
51
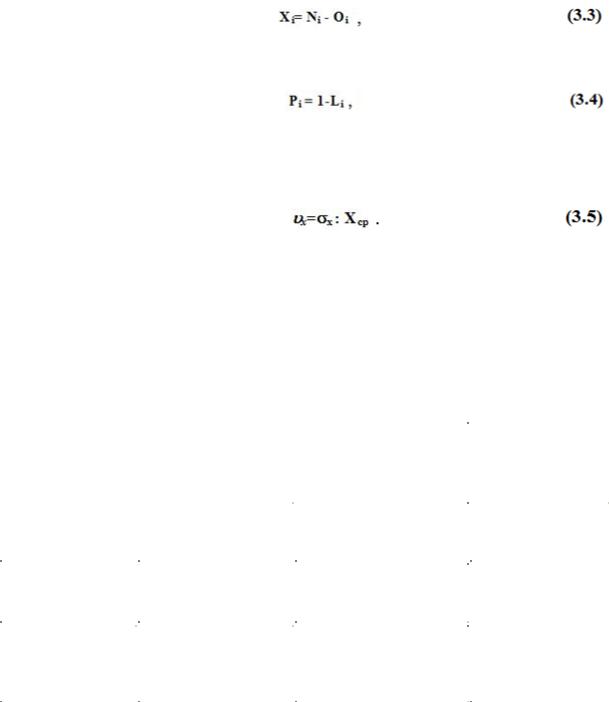
среднеквадратическое отклонение действительного снижения совокупности сумм начислений по налогам (Хi) от их наиболее ожидаемого значения (Хср) средней доходности изменения параметров налогообложения:
где Pi — вероятность неблагоприятного исхода (применения штрафных санкций по i-му налогу):
— соотношение риска и доходности изменения параметров налогообложения  выражает показатель относительной колеблемости налогового риска, рассчитываемый как коэффициент вариации
Выбор одного из перечисленных критериев или их совокупности зависит от избранной стратегии управления налоговыми рисками, этим же определяется их оптимальное значение (таблица 3.1).
Таблица 3.1 — Использование вероятностных показателей оценки риска изменения параметров налогообложения при выборе стратегии управления налоговыми рисками
|
|
|
|
|
|
|
Стратегия |
|
Позиция, с которой, |
|
Название |
|
Значение |
управления |
|
осуществляется |
|
вероятностного |
|
показателя по |
налоговыми |
|
сравнение |
|
показателя оценки |
|
оптимальному |
рисками |
|
вариантов |
|
налоговых рисков |
|
варианту |
|
|
|
|
|
|
|
|
|
максимизация |
|
средняя доходность |
|
|
агрессивная |
|
выгоды без учёта |
|
изменения параметров |
|
максимально |
|
|
риска |
|
налогообложения |
|
|
|
|
|
|
|
|
|
|
|
минимизация риска |
|
риск изменения |
|
|
консервативная |
|
|
параметров |
|
|
|
|
без учёта выгоды |
|
|
|
||
|
|
|
налогообложения |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
минимально |
|
|
оптимизация |
|
соотношение риска и |
|
|
|
|
|
доходности воздействия |
|
|
|
смешанная |
|
соотношения риска и |
|
|
|
|
|
|
на параметры |
|
|
||
|
|
выгоды (экономии) |
|
|
|
|
|
|
|
налогообложения |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Из представленной таблицы видно, что целям правомерного изменения параметров налогообложения соответствуют консервативная или смешанная стратегия управления налоговыми рисками. Поэтому налоговым консультантам не рекомендуется использовать в качестве оценочного показатель средней
52
доходности изменения параметров налогообложения, игнорируя собственно характеристики налогового риска.
Проиллюстрируем применение показателей оценки налоговых рисков в целях принятия решения о выборе наиболее целесообразного варианта воздействия на параметры налогообложения.
Пример 1
Определим наиболее выгодный и наиболее безопасный вариант проведения налоговой оптимизации на основании следующих исходных данных:
•величина налога до проведения оптимизации составила 16 000 руб.;
•по варианту оптимизации «А» эта сумма может быть уменьшена до 15 000 руб.;
•по варианту «В» — до 14 000 руб.
Вероятность применения штрафных санкций налоговыми органами оценивается экспертом для варианта «А» в 10 % , по варианту «В» — в 20 % .
Осуществим расчёты.
1.Определим предполагаемую среднюю доходность проведения оптимизации (математическое ожидание):
а) Хср = (16 000 руб. – 15 000 руб.) x (1 – 0,1) = 900 руб. — для варианта «А»; б) Хср = (16 000 руб. – 14 000 руб.) x (1 – 0,2) = 1600 руб. — для варианта «В».
2.Определим риск операции налоговой оптимизации (среднеквадратическое отклонение действительного значения случайной величины от ее наиболее ожидаемого значения):
а) 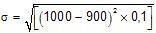 — для варианта «А»;
б) 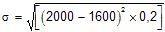 — для варианта «В».
На основании проведённых расчётов очевидно, что с точки зрения доходности наиболее предпочтительным является вариант «В», а с точки зрения риска — вариант «А».
Каким же образом принять окончательное решение о целесообразности применения одного из двух рассматриваемых вариантов воздействия на параметры налогообложения?
Для этого нужно осуществить расчёт коэффициента вариации и сопоставить его значение для рассматриваемых вариантов:
а) V = 31,6 : 900 = 0,035 — для варианта «А»;
б) V = 178,9 : 1600 = 0,11 — для варианта «В».
53
Значения полученных коэффициентов вариации свидетельствуют о том, что соотношение риска и доходности больше для варианта «В». Это говорит о том, что на единицу полученной в результате оптимизации экономии в случае «В» приходится больший риск, следовательно, этот вариант менее целесообразный и наиболее рациональным будет выбор варианта «А».
Рассмотренные в примере 1 показатели можно использовать в случаях, когда воздействие затрагивает не один налог, а их совокупность. Причём вероятность возникновения штрафных санкций может возникать в этом случае не только по одному, но и по нескольким налогам, налоговые базы которых находятся для исследуемой организации в определённой зависимости. Недостатком описанного в примере способа расчёта является отсутствие в представленных вычислениях показателя прогнозной величины штрафных санкций. Этот недостаток легко устраняется уменьшением суммы средней доходности изменения параметров налогообложения (Хi) на величину предполагаемых штрафных санкций.
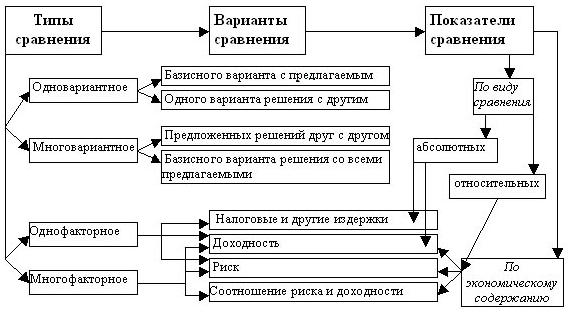
Оценка вариантов налоговых решений на основе сравнения совокупности их характеристик в стоимостном выражении подразумевает использование определённых типов, вариантов и показателей сравнения, методически взаимосвязанных друг с другом (рисунок 3.1).
Рисунок 3.1 — Взаимосвязь характеристик сравнения налоговых решений
54
Если планируется сравнивать варианты налоговых решений на основе стоимостных показателей, то полезным будет критерий, соответствующий следующим характеристикам сравнения:
•по виду − предполагает сравнение базисного варианта (в обычном режиме) с предлагаемым (одним вариантом изменения параметров налогообложения);
•по типу − представляет собой инструмент одновариантного двухфакторного сравнения;
•по способу сравнения – это абсолютное сравнение (разность показателей) на основе показателей следующего экономического содержания налоговых и других (оптимизационных) издержек и риска (в виде потенциальных санкций).
Перечисленным характеристикам соответствует следующее выражение критерия сравнения, предложенного А. Н. Медведевым:
Цно + Нопт + Р < Ноб , |
(3.6) |
где Цно – стоимость мероприятий налоговой оптимизации; Нопт – сумма налогов платежей после оптимизационного воздействия; Ноб – налоговые платежи в обычном режиме; Р – риски налоговой минимизации (стоимостное выражение).
Этот критерий можно использовать для оценки целесообразности одного варианта изменения параметров налогообложения.
Критерий носит индикативный характер. Если заложенное в нём неравенство выполняется, то рассматриваемое (названное в критерии оптимизационным) решение – целесообразно, если не выполняется – нецелесообразно. Аналитическое выражение критерия позволяет при его расчёте учитывать стоимость мероприятий по организации оптимизационного воздействия и стоимостное выражение потенциального ущерба.
Пример 2
Проанализируем целесообразность действий по налоговой оптимизации, используя критерий А. Н. Медведева, на основании следующих данных:
•величина доходов, принимаемых в целях исчисления налога на прибыль организаций — 40 млн руб.;
•величина расходов — до проведения оптимизации — 26 млн руб., после её проведения правомерным способом — 30 млн руб.;
55