Материал: 4998
второго вида». В заключение автор предлагает «отойти от сложившегося рассмотрения эффективности как соотношения результат к затратам» и «определять эффективность таким математическим понятием, как вектор», обозначающий направление совершенствования функционирования системы. Действительно, при рассмотрении эффективности как соотношения результатов
кзатратам наиболее эффективный выбор стратегии развития будет определяться рентабельностью, иногда кратковременной. В то время как критерием эффективности может стать долгосрочное, перспективное, инновационное развитие [70]. Таким образом, адекватно оценить успешность налогового контроля проблематично из-за наличия временного лага между принятием конкретного решения контролирующим органом и полученным от его реализации конечным эффектом. Принятие решения о доначислении налогов, пени и штрафов после проведения мероприятий налогового контроля – это мгновенный результат, а характеризующие его показатели – это результативность. Вместе с тем конечный эффект контрольной работы может быть достигнут спустя долгое время и не том масштабе, который ожидался по результатам налоговых проверок. Более того, конечный эффект контрольной работы может оказаться отрицательным: уровень взыскиваемости доначислений снизится до нуля, большее количество налогоплательщиков выведет бизнес в «теневой сектор» экономики, вновь первые лица страны заговорят о своеобразном административном терроре по отношению
кбизнесу и пр. Поэтому многие авторы предлагают разделить результативность и эффективность налогового контроля, понимая под эффективностью совокупность показателей, характеризующих «правильность направления» мероприятий налогового контроля: обоснованность требований налоговых органов, обоснованность выборки налогоплательщиков для проведения ВНП и др. [69, 81, 92, 106]. Более того, принцип эффективности должен быть заявлен как основополагающее начало, определяющее организацию налогового контроля.
Принципы результативности и эффективности находят отражение в системе расчётных показателей, характеризующих успешность, качество налоговых проверок как камеральных, так и выездных.
Результативность проверки может характеризовать долю проверок, по итогам которых были доначислены суммы налогов, пеней либо штрафов, в общем числе налоговых проверок. Такая результативность приводится в процентах к общему числу проверок и рассчитывается по формуле 3.9 [106]:
61
Доля |
Количество результативных проверок |
|
|
|
результативных = |
х100% . |
(3.9) |
||
Общее количество проверок |
||||
проверок |
|
|
||
|
|
|
Также показатель результативности может иллюстрировать, сколько налоговых доначислений по результатам мероприятий налогового контроля приходится на одну проверку. Этот показатель приводится в рублях на одну проверку рассчитывается по следующей формуле [106]:
Средняя сумма |
Общая сумма доначислений |
|
|
|
доначислений на = |
. |
(3.10) |
||
|
||||
одну проверку |
Общее количество проверок |
|
|
Результативность, кроме того, может характеризовать средний уровень доначислений, приходящийся на одну результативную проверку [106]:
Средняя сумма |
Общая сумма доначислений |
|
|
. (3.11) |
|
доначислений на одну = |
Общее количество результативных |
результативную проверку |
проверок |
|
Тем не менее не все доначисленные суммы налоговых платежей будут реально уплачены в бюджетную систему, так как налогоплательщики имеют право обжаловать решения налоговых органов. Таким образом, возникает необходимость проанализировать, насколько обоснованными были доначисления и сколько было фактически перечислено в бюджеты по результатам налогового проверок, то есть насколько соблюдается принцип эффективности. Для этого используются различные показатели эффективности налоговых проверок, такие как полнота взыскания доначисленных сумм налоговых платежей, средний уровень взысканий на одну выездную или камеральную проверку и другие показатели.
Показатель эффективности может характеризовать обоснованность требований налоговых органов при проверке и сколько копеек было перечислено в бюджеты бюджетной системы Российской Федерации на один рубль доначислений по результатам налогового контроля. Этот показатель рассчитывается по формуле 3.12 [81]:
Процент взыскиваемости = |
Общая сумма поступлений |
. |
(3.12) |
|
Общая сумма доначислений |
||||
|
|
|
62
Также эффективность может определяться как средний уровень взысканий по результатам налоговых проверок по формуле 3.13:
Средняя сумма |
Общая сумма поступлений |
(3.13) |
||||
взысканий на = |
|
|
|
. |
||
одну проверку |
Общее количество проверок |
|
||||
Кроме того эффективность может характеризоваться средним уровнем |
||||||
взысканий по результативным налоговым проверкам [81]. |
|
|||||
Средняя сумма взысканий |
|
Общая сумма поступлений |
|
|||
на одну результативную |
= |
. (3.14) |
||||
|
|
|||||
проверку |
|
Общее количество результативных проверок |
|
|||
Очевидно, что в рамках совершенствования системы налогового администрирования необходимо добиваться роста показателей результативности и эффективности по результатам налоговых проверок. Это значит, что максимальное количество проверок должно завершаться не только принятием решений о доначислении налогов, пеней и штрафов, но и фактическим перечислением этих сумм в бюджет.
На текущий момент налоговые инспекции оценивают в основном следующие показатели результативности налоговых проверок: средний уровень доначислений на одну проверку, одну результативную проверку, на одного сотрудника, в соотношении со средним заработком инспекторов и пр.
Для того чтобы проанализировать, насколько обоснованными были доначисления и сколько было реально перечислено в бюджеты по результатам контроля, используются различные показатели эффективности: полнота взыскания доначисленных сумм налоговых платежей, а также средний уровень взысканий на одну проверку. Документы, содержащие эти сведения, предназначены только для служебного пользования, а показатель эффективности не публикуется в общедоступных источниках. По оценкам разных экспертов, процент взыскиваемости колеблется от 55 до 80.
Очевидно, что между показателями результативности и эффективности налогового контроля прослеживается некоторая связь. В первом случае чаще всего анализируются суммы доначислений, а во втором – суммы взысканных доначислений. В этой связи необходимо ответить на вопрос, по каким причинам
63
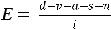
доначисленные обязательные платежи могут быть не уплачены в бюджеты. Налогоплательщики могут не перечислить в бюджет сумму дополнительно начисленных по результатам контроля платежей по нескольким причинам:
—если были удовлетворены представленные налогоплательщиком возражения по итогам налоговой проверки;
—если вышестоящий налоговый орган отменил решение нижестоящего налогового органа о привлечении к налоговой ответственности после обжалования налогоплательщиком;
—если суд полностью или частично удовлетворил требования налогоплательщиков в налоговых спорах;
—если предприятие по иным причинам не может перечислить платежи в бюджет, например, при недостаточности средств на расчётном счёте налогоплательщика.
Очевидно, что возможность отмены или частичной отмены решения налогового органа о привлечении к налоговой ответственности в результате обжалования его в досудебном или судебном порядке является налоговым риском государства в лице налоговых органов.
Приведём снова формулу расчёта эффективности через результативность, скорректированную на уровень налогового риска государства. Причём в знаменателе оставим сумму исчисленных налогов по декларациям налогоплательщиков:
, |
( 3.15) |
где E — эффективность ВНП, рассчитанная как соотношение взысканий по результатам ВНП к сумме налогов и сборов, исчисленной проверенными налогоплательщиками самостоятельно;
d — сумма дополнительно начисленных платежей по результатам выездных налоговых проверок;
a — сумма дополнительно начисленных платежей, отменённых к уплате вышестоящим налоговым органом по результатам досудебного разбирательства; s — сумма дополнительно начисленных платежей, отменённых к уплате
судом по результатам судебного разбирательства;
n — сумма дополнительно начисленных платежей, не уплаченная в бюджет по иным причинам;
i — сумма исчисленных налогов налогоплательщиками по представленным налоговым декларациям.
64
Из данной формулы видно, каким образом взаимосвязаны показатели результативности и эффективности ВНП. Эффективность ВНП по своей сути является результативностью проверок, скорректированной на элементы налогового риска государства (уменьшение дополнительно начисленных по итогам проверок сумм вышестоящим налоговым органом при обжаловании в досудебном порядке и судом при инициировании налогового спора в арбитражном суде), а также на риск неуплаты по иным причинам, например, риск неплатёжеспособности недобросовестного налогоплательщика. Таким образом, для повышения показателей эффективности необходимо повысить показатели результативности и снизить уровень налоговых рисков государства.
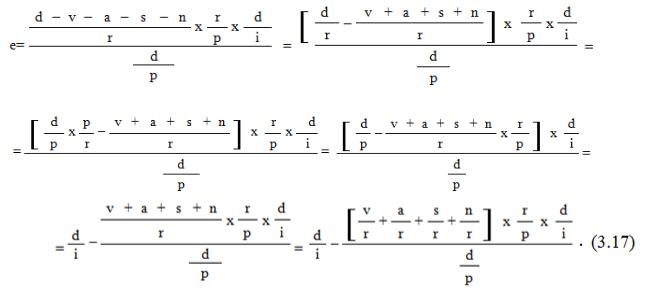
Преобразование формулы 3.15 может расширить спектр анализируемых показателей результативности и налоговых рисков:
|
|
d |
– |
v |
– |
a |
– |
s |
– |
n |
|
= |
|
|
e = |
|
|
|
|
i |
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
= |
d – v – a – |
s |
– n |
|
х |
r |
х |
p |
х |
d |
, |
(3.16) |
|
r |
|
|
|
p |
d |
i |
|||||||
|
|
|
|
|
|
|
|
|
|||||
где r — количество результативных проверок; p — количество проверок.
Представленную выше формулу 3.16 можно преобразовать следующим образом:
65