Материал: 4998
•стоимость мероприятий по налоговой оптимизации — 40 тыс. руб.;
•оценочная величина риска — 0,6 млн руб.
Произведём следующие вычисления.
1. Рассчитаем величину налогооблагаемой прибыли:
а) 40 – 26 = 14 (млн руб.) — до проведения оптимизации; б) 40 – 30 = 10 (млн руб.) — с учётом оптимизации.
2. Определим величину налога на прибыль организаций:
0,24 = 3,36 млн руб. — до проведения 14 млн руб. оптимизации; 0,24 = 2,4 млн руб. — с учетом 10 млн. руб. оптимизации.
3. Осуществим расчёт критерия для проведения операции оптимизации и оценим его выполнение для данного случая: 3,36 > 2,4 + 0,04 + 0,6, то есть 3,36 >
3,04.
Таким образом, утверждение истинно, следовательно, критерий выполняется.
На основании представленных исходных данных можно сделать вывод о том, что проведение рассматриваемого варианта оптимизации целесообразно, поскольку заложенное в критерий неравенство выполняется, то есть сумма налоговых издержек в результате проведения операции оптимизации будет меньше, чем до её проведения.
Рассмотренный критерий А. Н. Медведева имеет определённые ограничения по использованию в оценке налоговых рисков. Во-первых, он не может быть использован для сравнения двух и более вариантов воздействия на параметры налогообложения. Во-вторых, при количественной оценке рисков налоговой оптимизации никак не оговаривается механизм исчисления оценочной величины риска с учётом вероятности его наступления и масштаба возможных неблагоприятных последствий. Для преодоления первого и отчасти второго недостатка может применяться способ совмещения при оценке налоговых рисков традиционно используемых при оценке финансовых рисков показателей с критерием А. Н. Медведева.
Однако полное преодоление методической проблемы оценки налоговых рисков возможно только тогда, когда будет существовать статистика о видах налоговых ошибок и правонарушений и примененных по ним санкциям. Налоговый риск, как и любой риск, должен иметь математически выраженную вероятность наступления потери, которая должна опираться на статистические данные либо в случае их отсутствия на экспертные оценки такой вероятности.
56
Одним из основных факторов, инициирующих налоговые риски, являются ошибки. Вероятность ошибок зависит от ряда следующих аспектов: квалификации учётных работников, их количества в организации, сложности и объёма отражаемых ими в учётных регистрах хозяйственных операций, а также в ряде случаев их масштаба. Большой масштаб хозяйственных операций влечёт за собой увеличение налоговых рисков тогда, когда величина неверно отраженной операции приобретает более неблагоприятные для организации налогоплательщика последствия, нежели аналогичная операция меньшего объёма.
Также предлагается для оценки налоговых рисков, связанных с процедурами налогового контроля использовать статистические методы оценки налоговых рисков на основе анализа показателей эффективности налоговых проверок и арбитражной практики
Чтобы количественно определить величину налогового риска, необходимо знать все возможные последствия какого-нибудь отдельного действия и вероятность самих последствий. Вероятность означает возможность получения определённого результата. В связи с отсутствием достаточной статистической информации представление о частоте возникновения налоговых ошибок могут дать сегодня только экспертные оценки, основанные на личном опыте и анализе арбитражной практики.
При количественной оценке риска оперируют вероятностными моделями. В классической теории предпринимательского риска он отождествляется с математическим ожиданием возможных потерь. При этом риск может рассматривается как `двумерная величина, характеризующая вероятность и объём потерь, вызванных неопределенностью, сопутствующей деятельности организации` [20]. Соответственно, при оценке риска необходимо определить
характер потерь (ущерба) и вероятность их наступления.
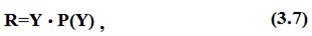
Таким образом, оценку финансовых рисков доначисления налогов, начисления штрафных санкций и пеней, а также ареста имущества предлагается формировать на основе математического ожидания, определяемого произведением вероятности рискового события на среднюю величину потерь по зарегистрированным рисковым событиям.
где R – критерий оценки риска;
57
Y – ожидаемые потери (среднее по зафиксированным случаям негативных последствий);
P(Y) – вероятность потерь.
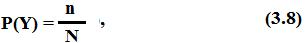
Вероятность рисков налогового контроля определена объективным способом. Объективный метод базируется на вычислении частоты, с которой тот или иной результат был получен в аналогичных условиях, в отличие от субъективного способа, базирующегося экспертных оценках. Расчёт вероятности рисков налогового контроля проводился по формуле 3.8.
где P – вероятность потерь;
n – число событий с неуспешным исходом; N – общее число аналогичных событий.
Примером практического применения данной методики является оценка риска доначисления налогов, а также начисления штрафных санкций и пеней по результатам камеральной проверки по совокупности торговых организаций. Расчёты производились на основе данных по 100 торговым организациям г. Красноярска, выборка которых производилась случайным способом. Результаты расчётов по данной выборке систематизированы в таблице 3.2
Таблица 3.2 — Оценка риска начислений по результатам камеральной проверки по торговым организациям, зарегистрированным ИФНС Железнодорожного района г. Хабаровска по данным 2006 г.
|
|
|
|
Начисления по |
результатам |
камеральной |
|
|
|
Показатель |
|
проверке |
|
|
|
|
|
|
|
Налоги |
Пени |
Штрафные |
Итого |
|
|
|
|
|
|
санкции |
начисления |
1. |
Количество организаций в выборке |
100 |
100 |
100 |
100 |
||
2. |
Из них количество организаций, по которым |
|
|
|
5 |
||
произведены начисления |
|
28 |
8 |
46 |
8 |
||
3. |
Вероятность начислений (стр.2/стр.1) |
0,28 |
0,08 |
0,46 |
0,58 |
||
4. |
Итоговая сумма начислений по выборке, |
270,1 |
0,8 |
54,4 |
325,3 |
||
тыс.руб. |
|
|
|
|
|
|
|
5. |
Среднее по случаям доначислений, тыс.руб. |
|
|
|
|
||
(стр.4/стр.2) |
|
|
9,6 |
0,1 |
1,2 |
5,6 |
|
6. |
Риск |
доначислений |
(математическое |
|
|
|
|
ожидание), тыс.руб. (стрю3*стр5) |
2,7 |
0,0 |
0,5 |
3,3 |
|||
58
Применение предложенной методики позволяет сформировать ряд существенных выводов о характеристиках налогового риска в каждом конкретном случае. Так, согласно данным, представленным в табл. 3.2, риск начислений по результатам камеральной проверки является невысоким. Несмотря на высокую совокупную вероятность начислений (58%), за счёт невысокого значения ожидаемых потерь (5,6 тыс. руб.), общий риск доначислений налогов, начисления пеней и штрафных санкций, определяемый как математическое ожидание, составляет всего 3,3 тыс. руб. за годовой период
В ходе исследования по предлагаемой методике могут быть оценены также и другие виды риска. В частности, направления постановления о взыскании задолженности по штрафным санкциям в арбитражный суд, риск привлечения должностных лиц организаций-налогоплательщиков (налоговых агентов) к административной ответственности за нарушения налогового законодательства; риск уголовного преследования и пр.
3.2. Оценка налоговых рисков государства
Поскольку основная доля налоговых рисков государства связана с низкой эффективностью налогового контроля, рассмотрим проблему оценки налоговых рисков государства с точки зрения оценке их влияния на снижение качественных показателей налогового контроля.
Отправной точкой нашего исследования станет определение сути принципов результативности и эффективности налогового контроля.
Принцип результативности налогового контроля предполагает, что контрольная деятельность должна приносить определённые результаты, например, одним из результатов налоговой проверки может стать обнаружение нарушения (негативный рисковый сценарий для налогоплательщика), другим результатом может быть признание налогоплательщика добросовестным, исполнившим все налоговые обязательства (сценарий безрисковый).
Принцип эффективности налогового контроля предполагает полноту взыскания доначисленных по результатам контрольного мероприятия сумм налогов, пени, штрафов.
Принцип эффективности является предметом научных дискуссий. В классическом понимании под эффективностью понимается показатель «качества некоторой системы с точки зрения соотношения результатов и затрат функционирования системы» [108]. Эффективность рассматривается как
59
способность системы в процессе её функционирования производить экономический эффект (потенциальная эффективность) и действительное создание такого эффекта (фактическая эффективность) [64]. Г. Эмерсон определяет эффективность как максимально выгодное соотношение между совокупными затратами и экономическими результатами [147].
Практически в любом традиционном экономическом справочнике имеется определение экономической эффективности, которая понимается как соотношение результата к затратам на его достижение (конечного результата).
В периодике, научной литературе и программных документах последних лет термин «эффективность» употребляется очень часто. При этом подразумевается ориентация на экономическое и социальное развитие при безусловном учёте критериев эффективности и результативности. В этом контексте необходимо различать эффективность хозяйственной деятельности предприятий и эффективность работы ведомств бюджетной сферы. Так, с помощью устоявшейся методики сложно оценить эффективность научных изысканий, ведь, требуя больших затрат, фундаментальная наука может не давать видимых экономических результатов в течение долгого времени, но это не будет означать низкую эффективность. Эффективность налогового контроля в этом контексте должна представлять собой соотношение доначислений к затратам на содержание налоговых органов. Мы не утверждаем, что такой подход в корне неверен, тем не менее задачи налогового контроля гораздо шире, чем произведение доначислений, а затраченные ресурсы представляют собой не только объём исполненных бюджетных обязательств, распорядителем которых является ФНС России. Показателями роста эффективности налогового контроля должны быть и увеличение объёма доначислений, и повышение числа добросовестных налогоплательщиков (что подразумевает снижение объёмов доначислений), и снижение уровня неопределённости налогового законодательства, и уменьшение количества налоговых споров, и общая удовлетворённость налогоплательщиков работой налоговых органов.
Г.И. Шишлов, рассмотрев различные трактовки понятия эффективности в своем исследовании, справедливо, по нашему мнению, отмечает, что использование понятия «эффективность» в контексте соотношения результатов к затратам, исключает самостоятельность категории «эффективность», либо обусловливает тождественность понятий эффективности и КПД. Действительно, трудно согласиться с тем, что «эффективность, рассматриваемая как соотношение, есть просто пропорциональность, простой коэффициент или КПД
60