Материал: 4998
В зависимости от способа оценки − абсолютный риск (выражается в денежных единицах) и относительный риск (выражается в процентах риска: высокий, средний, маловероятный и т.п.).
По сфере возникновения налоговые риски классифицируются на внешние и внутренние. Как отмечает отдельные авторы [67,133], для налогоплательщика характерны обе группы рисков − внешние могут возникать по причинам, вызванным изменениями в налоговой среде, внутренние — по причинам неэффективного налогового планирования хозяйствующего субъекта. Для государства в целом также можно подразделить налоговые риски на внешние и внутренние. Внешние будут обусловлены действием международных договоров в области налогообложения, деятельностью офшорных зон и предлагаемых ими условий и т. д., внутренние — деятельностью органов власти государства, а также налогоплательщиков [67,133].
По объекту связи с другими видами рисков среди налоговых рисков выделяют риск упущенной выгоды, риск потерь материальных и нематериальных ценностей (потери доверия, снижения инвестиционного рейтинга страны), риск неплатёжеспособности, инвестиционный риск и др.
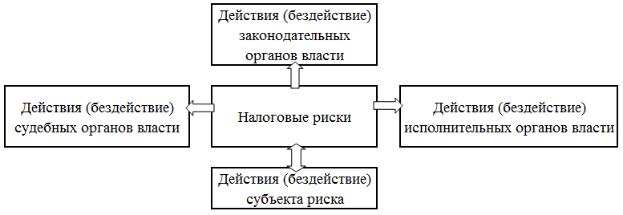
По субъекту-источнику возникновения А. Ю. Че и А. Г. Иванян [142] предлагают разделить налоговые риски на − риски, вызванные действиями (бездействием) законодательных органов власти; риски, вызванные действиями (бездействием) исполнительных органов власти; риски, вызванные действиями (бездействием) судебных органов; риски, вызванные действием (бездействием) налогоплательщика.
Остановимся подробнее этой классификации налоговых рисков по источникам возникновения.
Рисунок 2.1 — Виды налоговых рисков в зависимости от источника возникновения
36
Налоговые риски могут быть вызваны действиями (бездействием) законодательной власти. Налоги устанавливаются в Российской Федерации НК РФ, который, в свою очередь, принимается в виде федерального закона законодательной властью Российской Федерации.
За годы, прошедшие после принятия НК РФ, внесены сотни изменений в НК РФ на федеральном уровне и многочисленные изменения — на региональном и местном уровнях. Следует отметить, что столь многочисленные изменения налогового законодательства, которые потенциально несут налоговые риски, обусловлены как объективными, так и субъективными обстоятельствами. К объективным обстоятельствам относится, в частности, то, что период, прошедший после принятия НК РФ, фактически являлся периодом кодификации налогового законодательства и выработки уже осмысленной на основе предыдущих лет рыночной экономики новой налоговой системы. Кроме того, развитие рыночной экономики и появление в этой связи новых терминов и понятий также требовали уточнений и корректировок налогового законодательства. К субъективным обстоятельствам относятся низкое качество принимаемых налоговых законов, требующих постоянных и многочисленных поправок, возникновение разночтений при применении той или иной законодательной нормы у правоприменителей и у налогоплательщиков и т.д. Эти субъективные обстоятельства, то есть ошибки уполномоченных лиц в процессе законотворчества в сфере налогообложения обусловливают наличие налогового риска для государства как субъекта, представляющего интересы всех своих граждан.
Также налоговые риски могут быть вызваны действиями (бездействием) судебной власти. Подлинно правовой потенциал действующих законодательных и подзаконных актов раскрывается в процессе всей правоприменительной деятельности органов государства, должностных лиц, граждан. Однако особо значима в этом отношении деятельность судов, всей судебной системы государства в целом. Судебными средствами происходит не только подтверждение и гарантирование права, но также установление и обеспечение права в его конституционном и конкретно-законодательном выражении, т. е. в повышении, а в необходимых случаях и восстановлении содержательносмыслового и функционального значения применяемых при рассмотрении дел законодательных и подзаконных актов до уровня подлинно правовых.
В Федеральной судебной системе Российской Федерации имеют место, по крайней мере, три относительно самостоятельных и независимых по отношению
37
друг к другу судебные подсистемы, каждая из которых осуществляет специфическую судебную власть. Каждую из этих подсистем возглавляет:
1.Конституционный суд РФ (статья 125 Конституции РФ);
2.Верховный суд РФ — высший судебный орган по гражданским, уголовным, административным и иным делам, подсудным судам общей юрисдикции (статья 126 Конституции РФ);
3.Высший арбитражный суд — высший судебный орган по разрешению экономических споров и иных дел, рассматриваемых арбитражными судами (статья 127 Конституции РФ).
В свою очередь, каждая из подсистем единой судебной системы − это:
— система судов общей юрисдикции, возглавляемая Верховным судом Российской Федерации, в которую кроме него также входят верховные суды республик, краевые и областные суды, суды городов федерального значения, суды автономной области и автономных округов, районные суды, военные суды,
атакже специализированные федеральные суды по рассмотрению гражданских и административных дел, которые могут быть учреждены федеральным конституционным законом;
— система арбитражных судов, возглавляемой Высшим арбитражным судом Российской Федерации, в которую также входят федеральные арбитражные суды округов и арбитражные суды субъектов РФ;
— судебный орган — Конституционный суд РФ, который не возглавляет системы подобных судов за неимением самой системы. Он занимает обособленное положение, не входя ни в одну из указанных систем.
Налоговые риски, вызванные действиями (бездействием) судебных органов, подразделяются:
— на налоговые риски, вызванные решениями Конституционного Суда Российской Федерации;
— налоговые риски, вызванные решениями арбитражных судов Российской Федерации.
По мнению Р.З. Лившица, судебная практика в самых различных своих проявлениях — и при отмене судами нормативных актов, и в разъяснениях пленумов высших судов, и при прямом применении Конституции, и при разрешении конкретных споров — становится источником права. Р.З. Лившиц даже приходит к выводу, что «с теоретических позиций закон перестал быть единственным выражением и воплощением права. И следовательно, не только законодательство может рассматриваться в качестве источника права. Если
38
судебная практика начала отражать и реализовывать гуманистические, справедливые, подлинно правовые начала, то отпали теоретические предпосылки для непризнания её источником права».
Согласно ст. 6 Федерального конституционного закона от 21.07.1994 № 1- ФКЗ «О Конституционном суде Российской Федерации» решения Конституционного суда Российской Федерации обязательны на всей территории Российской Федерации для всех представительных, исполнительных и судебных органов государственной власти, органов местного самоуправления, предприятий, учреждений, организаций, должностных лиц, граждан и их объединений. Конституционный суд РФ признал свои решения имеющими общеобязательное значение, указав, что «решения Конституционного суда РФ, в результате которых неконституционные нормативные акты утрачивают юридическую силу, имеют такую же сферу действия во времени, пространстве и по кругу лиц, как решения нормотворческого органа и, следовательно, такое же, как нормативные акты, общее значение». Таким образом, решения Конституционного суда Российской Федерации оказывают существенное влияние на степень возникновения тех или иных налоговых рисков.
Налоговые риски, вызванные решениями арбитражных судов Российской Федерации, обусловлены тем, что налоговые споры чаще всего разрешаются в арбитражном суде (хотя в системе налоговых органов стала функционировать процедура досудебного разрешения споров с помощью подразделения налогового аудита). При этом не всегда позиция судов является последовательной. Данное обстоятельство затрудняет понимание отдельных норм налогового законодательства. Для правильного понимания и, следовательно, адекватной оценки налоговых рисков большое значение имеют постановления пленумов ВАС РФ, обязательные для исполнения всеми арбитражными судами на территории РФ.
Очевидно, что подобные действия судебных органов власти являются источниками налоговых рисков для всех субъектов налоговых правоотношений: для налогоплательщиков и государства, ведь, как уже было сказано выше, все неустранимые неясности и противоречия налогового законодательства трактуются в пользу налогоплательщика (ст. 3 НК РФ).
Совершенно очевидно, что сами субъекты налоговых рисков могут существенно влиять на уровень своего налогового риска. Лица, ответственные за ведение бухгалтерских и налоговых регистров налогоплательщиков, совершая ошибки при ведении бухгалтерского и налогового учёта, а также принимая
39
решение о применении той или иной налоговой схемы налоговой оптимизации, определяют уровень налогового риска, приемлемого для предприятия. Представители государственной власти в лице законодательных или исполнительных органов власти также допускают значительные пробелы в законодательстве и, кроме того, могут значительно снизить эффективность налогового контроля за счёт ошибочных действий в сфере реформирования системы налогового администрирования.
И наконец, налоговые риски могут быть вызваны действиями (бездействием) органов исполнительной власти. В соответствии с п. 5 ст. 32 НК РФ налоговые органы обязаны руководствоваться письменными разъяснениями Минфина России по вопросам применения законодательства Российской Федерации о налогах и сборах. Таким образом, разъяснения Минфина России становятся причиной возникновения налоговых рисков как для налогоплательщиков, так и для государства.
На сегодняшний день в судебном порядке установлено, что ни разъяснительные письма ФНС РФ, ни письма Министерства финансов не носят правовых последствий для налогоплательщиков. Однако нормы, приведённые в данных письмах, обязаны исполнять налоговые органы, а это уже непосредственно влияет на ведение деятельности налогоплательщиками. Нередко в своих разъяснениях эти ведомства занимают кардинально противоречивые позиции, и в этих ситуациях преимущество имеют разъяснительные письма Министерства финансов РФ.
Сегодня разъяснительные письма Министерства финансов РФ являются обязательными для применения налоговыми органами при проведении контрольных мероприятий. В некоторых ситуациях они могут даже не соответствовать законодательству, но практика показывает, что налоговые инспекторы в любом случае будут опираться на инструкции вышестоящего ведомства. Таким образом, в результате опубликования разъяснительных писем, могут пострадать как налогоплательщики, для которых эти письма могут ухудшить их положение, так и для государства, для которого эти письма будут иметь иной смысл отличный от того, который законодатель вкладывал в тот или иной нормативно-правовой акт. Здесь кроются налоговые риски как налогоплательщиков, так и государства.
В свою очередь, действия (бездействие) налоговых органов в рамках осуществления в соответствии со ст. 82 НК РФ контроля за соблюдением налогоплательщиками, налоговыми агентами и плательщиками сборов
40