Материал: Оценка объектов недвижимости. учебное пособие для студентов специальности 270115. Круглякова В.М
закрытости и необъективности информации о сделках с недвижимостью, пока решается с трудом, особенно если рассматривается рынок нежилой недвижимости в различных регионах России, кроме Москвы и СанктПетербурга.
Тем не менее, постепенно применение статистических методов расчета поправок получает все большее развитие. Так, например, при проведении государственной кадастровой оценки земель Российской Федерации основу обработки данных по объектам-аналогам составляют методы корреляционнорегрессионного анализа.
При оценке недвижимости проведение корреляционного анализа в общем случае включает следующие этапы:
1.Формирование выборки однородных объектов по критерию общности характеристик объектов недвижимости.
2.Определение состава основных ценообразующих факторов, оказывающих влияние на результирующую переменную.
3.Проверка выборки на нормальность.
4.Выбор уравнения регрессии и обработка данных на основе принятой формы зависимости.
5.Анализ полученной корреляционной модели с учетом ее статистических показателей.
6.Проведение поверочных расчетов по выбранной модели и анализ полученных результатов.
Корреляционно-регрессионный анализ при оценке недвижимости может быть представлен двумя методами: методом парной корреляции и методом множественной корреляции (многофакторным анализом) [27].
Парная корреляция подразумевает выявление наличия и формы корреляционной зависимости между результативным показателем (ценой) и одним из анализируемых факторных признаков (характеристикой). При этом обычно предполагается условное равенство всех прочих характеристик в сравниваемых объектах, а результативный показатель есть некоторая функция от значения анализируемой ценообразующей характеристики аналогичных объектов.
Y = f ( x ).
По общему направлению корреляционная связь может быть прямой или обратной. При прямой связи увеличение факторного признака приводит к повышению результативного, и наоборот, если при повышении факторного признака результативный уменьшается, это говорит о наличии обратной связи.
Одним из главных статистических показателей, знак при котором указывает направление корреляционной связи, является коэффициент корреляции (знак «+» говорит о наличии прямой связи, а «–» об обратной). Коэффициент корреляции является мерой «тесноты» связи между ценой и анализируемой характеристикой.
176
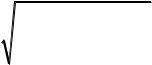
Линейный коэффициент корреляции изменяется в пределах от -1 до +1. Чем ближе его абсолютное значение к 1, тем теснее связь. В силу того, что сравниваемые объекты имеют, как правило, несколько ценообразующих характеристик, линейный коэффициент корреляции может использоваться для выделения какой-либо одной из них, оказывающей максимальное влияние на формирование цен выбранных объектов-аналогов.
Кроме коэффициента корреляции в корреляционно-регрессионном анализе используются и другие статистические показатели: среднеквадратическое отклонение, среднеквадратическая ошибка, коэффициент вариации, достоверность и т.д.
Одним из важнейших этапов корреляционного анализа является выбор уравнения регрессии. Выбор уравнения регрессии, с помощью которого производится расчет стоимости оцениваемого объекта, осуществляется на основе значений коэффициентов корреляции и (или) достоверности каждого анализируемого вида регрессионного уравнения. При этом могут быть
использованы следующие |
основные виды |
корреляционной зависимости |
|
(уравнений регрессии): |
y = a + b x; |
|
|
|
линейная: |
|
|
|
степенная: |
y = a x b; |
|
|
показательная: |
у = a ( b )x ; |
|
|
квадратическая: |
y = a +b x + c x2; |
|
|
гиперболическая: |
y = a + b / x. |
и другие. |
Оценка меры достоверности D анализируемого уравнения регрессии производится с помощью процентного соотношения среднеквадратической ошибки уравнения Se и математического ожидания по результативному признаку Y.
D (Se/Y) 100 |
(5.14) |
Среднеквадратическая ошибка рассчитывается по формуле
|
n |
(Y |
Y |
)2 |
|
|
Se |
|
ia |
iрасч. |
|
, |
(5.15) |
|
n l |
|
||||
|
i 1 |
|
|
|
|
где Yia – фактическое значение цены i-го аналога;
Yiрасч.
n l
– расчетное значение цены i-го аналога по выбранному варианту
уравнения регрессии;
–количество объектов в выборке;
–число параметров уравнения регрессии.
177
В случае если максимальное значение D не превышает 15%, считается, что анализируемое уравнение регрессии достаточно корректно отображает корреляционную связь и может быть использовано для расчета стоимости оцениваемой недвижимости.
Многофакторный анализ предполагает выявление наличия и формы корреляционной зависимости между результативным показателем и несколькими факторными признаками (параметрами):
Y f (x1,x2,x3,...,xn).
Применение многофакторного анализа для расчета стоимости оцениваемого объекта дает более точные результаты по сравнению с парной корреляцией и поэтому в большинстве случаев является более приоритетным. К тому же метод парной корреляции в оценке недвижимости применим в основном для расчета отдельных поправок, а метод множественной корреляции позволяет рассчитать стоимость оцениваемой недвижимости в целом. Например, в многофакторном анализе для расчета стоимости оцениваемого объекта может быть использована линейная регрессия вида:
VO a0 a1x1 a2x2 ... anxn
где VO – стоимость оцениваемого объекта;
x1,x2,...xn – основные ценообразующие характеристики сравниваемых объектов;
a0,a1,...,an – коэффициенты регрессии.
Методы корреляционно-регрессионного анализа применимы в том случае, если количество объектов-аналогов существенно (не менее чем в 3-5 раз превышает число ценообразующих факторов).
2. Качественные методы определения корректировок объединяют группу экспертных методов [23], в том числе методы:
относительного сравнительного анализа – сравнение производится на основе сопоставления различных объектов, отличающихся более чем на один ценообразующий фактор;анализа ранжирования – при анализе различных факторов, влияющих на
стоимость объекта оценки, определяется ранг каждого фактора, характеризующий степень его влияния на стоимость объекта;личных интервью – оценщиком проводится опрос независимых
экспертов, имеющих специальные знания и опыт, и обобщение их суждений о величине корректировки, учитывающей тот или иной ценообразующий фактор.
178
Эта группа методов, часто использующихся в практической оценке при отсутствии необходимого для расчетного обоснования числа объектованалогов, вызывает неоднозначное толкование, так как основу экспертных методов составляет субъективное мнение эксперта о том, насколько оцениваемый объект хуже или лучше объекта-аналога. Если объект оценки лучше аналога, то знак поправки положительный, а в том случае, когда рассматриваемая характеристика объекта хуже, чем у аналога, корректировка к аналогу является отрицательной. Как правило, соответствующие значения поправок учитываются в процентном выражении и определяются экспертом на основе имеющихся у него рыночных и аналитических данных. Основу выводов эксперта составляют не парные продажи, сбор информации о которых может вызывать затруднения, а более общая информация, включающая данные по сходным объектам, отличающимся по двум и более показателям.
Следует также отметить, что при определении величин корректировок большое значение имеет накопленный экспертом опыт работы с различными объектами недвижимости. Ведь в процессе обработки значительных объемов информации в течение продолжительного периода времени эксперт имеет возможность выявлять степень взаимного влияния характеристик различных объектов и основные критерии, формирующие их стоимость.
Внесение корректировки, определенной экспертным методом, производится по такому же принципу, как внесение процентных корректировок в методе парного сравнения продаж (см. табл. 5.2). Однако, величина процентной поправки на конкретный фактор не рассчитывается, а назначается оценщиком на основании мнения независимого эксперта или обоснованного собственного суждения.
5.3.3. Последовательность внесения корректировок
Независимо от использовавшегося в составе расчетов метода численного обоснования корректировок, определяется последовательность их внесения в стоимость объектов-аналогов. В практике оценки может использоваться один из следующих способов внесения поправок:
1.Последовательное внесение корректировок.
2.Внесение корректировок по уровням зависимости элементов сравнения.
Первый вариант основывается на принципе внесения поправок по каждому показателю отдельно, в последовательности, соответствующей убыванию степени значимости соответствующего показателя на стоимость объекта. Каждая поправка вносится к скорректированной на основе результатов внесения предыдущих корректировок к стоимости объектованалогов. В этом случае расчет скорректированной стоимости объекта-аналога проводится по формуле:
179
m |
|
Paiскорр Paiисх (1 kij ), |
(5.16) |
j 1 |
|
где:
Paiскорр – стоимость i-го объекта-аналога после всех корректировок
(скорректированная стоимость объекта-аналога);
Paiисх – стоимость i-го объекта-аналога до внесения всех корректировок; kij – значение корректировки по j-му элементу сравнения для i-го
объекта аналога (в относительных величинах);
m – общее количество элементов сравнения.
Второй вариант, предусматривающий внесение корректировок по уровням, предполагает выделение из общего числа элементов сравнения двух групп, объединяющих элементы по критерию взаимозависимости. К зависимым элементам относятся: вид передаваемых прав на недвижимость, условия финансирования сделки, условия продажи, рыночные условия, назначение и текущее использование объекта. Корректировки, которые учитывают эти элементы, также называются зависимыми. Процедура расчета скорректированной стоимости объекта-аналога предусматривает последовательное внесение корректировок по всем перечисленным выше элементам. В состав независимых элементов входят следующие элементы сравнения: компоненты стоимости, не относящиеся к недвижимости, характеристики местоположения, физические характеристики и экономические характеристики. По этим элементам применяются независимые корректировки, которые вносятся к величине стоимости объектааналога, полученной в результате применения всех зависимых корректировок.
Для способа внесения корректировок по уровням зависимости элементов сравнения общая формула расчета скорректированной стоимости i- го объекта-аналога имеет следующий вид:
m |
|
n |
|
Paiскор Paiисх (1 kij |
) (1 |
kil ), |
(5.17) |
j 1 |
|
l m 1 |
|
где: Paiскор – стоимость i-го объекта-аналога после всех корректировок
(скорректированная стоимость объекта-аналога);
Paiисх – стоимость i-го объекта-аналога до внесения всех корректировок;
m– общее количество элементов сравнения для внесения зависимых поправок по i-му объекту-аналогу ;
n– общее количество элементов сравнения, для которых вносятся все поправки по i-му объекту-аналогу; разность (n m) соответствует
180