Материал: Оценка объектов недвижимости. учебное пособие для студентов специальности 270115. Круглякова В.М
средств составляет величину m, и доход на собственный капитал Re, доля которого соответственно составляет (1-m). Общая ставка капитализации Rо определяется как средневзвешенная величина относительно вышеуказанных финансовых составляющих с коэффициентами, равными долям заемного и собственного капитала:
Rо mRm (1 m)Re |
(4.36) |
Величина Rm, характеризующая доход на заемный капитал, соответствует понятию ипотечной постоянной.
Ипотечная постоянная Rm определяется как отношение годовых выплат в счет погашения займа Im к сумме основного долга, соответствующего величине займа Vm:
R |
|
Im |
. |
(4.37) |
|
||||
m |
V |
|
||
|
|
m |
|
|
Также для расчета ипотечной постоянной верным является следующее выражение [6]:
Rm im SFF(n,im ) , |
(4.38) |
где
n – срок ипотечного кредита; im – ставка процента по займу.
Значение ставки капитализации для собственного капитала определяется из данных по сопоставимым объектам делением значения дохода до налогообложения на величину собственного капитала. Метод инвестиционной группы применяется в предположении, что инвестор сохраняет недвижимость в собственности в течение всего срока самоамортизирующегося кредита, а стоимость недвижимости в конце срока владения равна нулю.
Пример 17. Необходимо рассчитать величину ставки капитализации объекта оценки на основе следующих данных по объекту-аналогу: доля заемных средств в общем объеме инвестиций т = 0,6; доход на собственный капитал 1е = 745 000 руб./год; стоимость собственных средств Ve = 4 480 000 руб. Ставка капитализации для заемных средств Rm = 16% (Rm =0,16 в относительных величинах).
Описание расчета величины Rо приведено в табл. 4.4.
Предварительно заметим, что величина коэффициента капитализации для собственных средств Re, указанная в табл.4.4, определена как отношение дохода на собственный капитал к стоимости собственных средств и равна
945 000 / 4 280 000 = 0,22.
131

|
|
|
|
Таблица 4.4 |
|
Расчет общей величины ставки капитализации |
|||||
|
|
|
|
|
|
Тип капитала |
|
Доля |
Коэффициент |
Взвешенное |
|
|
|
участия |
капитализации |
значение |
|
|
|
|
|
|
|
Заемные средства |
|
0,6 |
0,16 |
0,096 |
|
|
|
|
|
|
|
Собственные средства |
|
0,4 |
0,22 |
0,088 |
|
|
|
|
|
|
|
Средневзвешенное |
значение |
|
0,184 |
|
|
коэффициента капитализации |
|
|
|
|
|
|
|
|
|
|
|
Общая ставка капитализации, % |
|
18,4 |
|
|
|
|
|
|
|
|
|
Метод коэффициента покрытия долга — является одним из методов расчета общей величины ставки капитализации в случае привлечения инвестором заемных средств. При использовании этого метода предполагается, что стоимость недвижимости за период времени не изменится или, по крайней мере, не уменьшится.
Коэффициент покрытия долга DCR (от англ. debt coverage ratio)
представляет собой отношение годовой величины чистого операционного дохода от объекта недвижимости NOIо , к величине годовых затрат на обслуживание долга Im, исходя из условия погашения займа по принципу самоамортизирующегося кредита:
DCR |
NOIо |
(4.39) |
|
Im
Коэффициент DCR используется кредитными организациями в качестве основного критерия определения требований возврата денежных средств по инвестиционному проекту, если последний оценивается как более рискованный по сравнению с альтернативными вариантами кредитования. Для целей снижения рисков невозврата займа кредитующая организация ограничивает величину DCR минимально допустимым значением.
По методу коэффициента покрытия долга величина общей ставки капитализации равна произведению доли заемных средств (коэффициента ипотечной задолженности) m, ипотечной постоянной Rm и коэффициента покрытия долга DCR:
Rо m Rm DCR, |
(4.40) |
где
m – коэффициент ипотечной задолженности, m Vm /V ,
Vm – стоимость (сумма) заемных средств, руб.;
V – стоимость объекта недвижимости (общая сумма инвестиций), руб.;
132

Rm – ипотечная постоянная, или ставка капитализации для заемных средств (4.37): Rm Im /Vm .
Определение значений параметров, использующихся в методе коэффициента покрытия долга, не вызывает больших затруднений, так как основу необходимых для расчета данных составляет открытая банковская информация. Однако и для этого метода необходимо наличие данных о рынке недвижимости и типичных условиях предоставления кредитов на приобретение недвижимости определенного типа. Часто данный метод используется как вспомогательный инструмент, позволяющий определить ориентировочное значение ставки капитализации в случаях, когда рыночные данные недостаточно надежны.
Представленные выше методы основываются на предположении, что в течение всего периода владения недвижимостью ее стоимость останется неизменной.
Рассмотрим метод расчета ставки капитализации единого объекта недвижимости в предположении, что стоимость объекта к окончанию периода владения объектом изменится. В этом случае возникает необходимость в применении дополнительной корректировки к величине нормы дохода на инвестиции с учетом увеличения или уменьшения стоимости актива.
Расчет общей ставки капитализации с учетом изменения стоимости объекта должен учитывать не только доход на инвестиции, но и компенсацию изменения стоимости объекта за рассматриваемый период. Доход на инвестиции отражает конечная норма отдачи (конечная отдача) в силу того, что учитывается весь период владения. Функциональная связь между общей ставкой капитализации и конечной отдачей описывается на основе уравнения Элвуда [7]:
Rо Re SFF(n,Re) |
(4.41) |
где
Vn V0 – изменение стоимости актива за весь период владения n;
V0
V0 , Vn – стоимость объекта недвижимости на начало периода владения и на момент окончания периода владения объектом соответственно, руб.;
Re – ставка дохода (норма отдачи) на собственный капитал;
SFF(n,Re ) – член уравнения, учитывающий изменение стоимости объекта.
Выражение (4.41) представляет собой уравнение Элвуда для условия, когда недвижимость приобретается без привлечения заемного капитала. При этом предполагается, что доход носит аннуитетный характер, а стоимость актива может изменяться как в большую, так и меньшую сторону.
133
Если стоимость капитала не изменяется, то в приведенном выражении величина =0 и доход можно капитализировать по ставке капитализации, равной ставке дохода на собственный капитал, т. е. Rо Re .
В случае, когда поток дохода бесконечен, а объект обесценивается,
возврат капитала обеспечивается только за счет дохода, параметр фактора фонда возмещения (SFF) стремится к нулю. Здесь стоимость также определяется делением годового дохода на ставку капитализации, то есть, с учетом наличия только собственного капитала, Rо Re .
При уменьшении или увеличении стоимости за период владения инвестор требует, чтобы компенсация потерянной стоимости происходила за счет дополнительного периодического дохода. Замена изменения стоимости эквивалентным периодическим доходом позволяет для определения текущей стоимости использовать ставку дохода на вложенный капитал, скорректированную на изменение стоимости первоначального капитала. Применение SFF позволяет сформировать денежный поток, эквивалентный величине изменения первоначальной стоимости. Этот фактор представляет собой периодические отчисления в фонд возмещения (при потере стоимости) в долевом выражении относительно первоначальной стоимости или в фонд компенсации при увеличении стоимости.
При прогнозе потери стоимости возврат первоначального капитала должен быть обеспечен за счет реинвестирования части периодического дохода. Основное допущение, когда прогнозируется потеря стоимости — равномерный периодический поток дохода содержит доход на инвестиции и возврат первоначального капитала. Соответственно ставка капитализации включает ставку отдачи на первоначальный капитал Ron (от англ. return on
investment) и норму возврата капитала Rof (от англ. return of investment):
Ro Ron Rof . |
(4.42) |
Для ставки капитализации, в составе которой необходимо учесть возврат капитала, величина нормы возврата капитала в общем случае определяется как фактор фонда возмещения:
Rof SFF(n,i). |
(4.43) |
Ставка дохода на вложенный капитал принимается: |
|
Ron Y. |
(4.44) |
Определение общей ставки капитализации зависит от условий изменения дохода, направляемого на оплату вложенного капитала и возврат инвестированных средств. При этом могут использоваться метод Инвуда и метод Хоскольда.
134
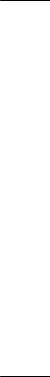
Метод Инвуда предполагает, что фонд возмещения формируется по ставке процента, равной норме прибыли на инвестиции. Этот метод используется для доходов в виде постоянного аннуитета. Хорошей иллюстрацией метода служит самоамортизирующийся кредит, где ставка капитализации для заемных средств, т.е. ипотечная постоянная, представляет собой сумму процента, который в этом случае является нормой прибыли на сумму кредита, и фактора фонда, определяемого по ставке кредитного процента.
Пример 18. Предполагается, что объект недвижимости, исходя из условий 10% годовых, приносит 425 000 руб. ежегодного дохода в течение 5 лет, после чего полностью обесценивается. Инвестор приобрел этот объект с условием, что на уровне 10% годовых учитывается кроме дохода и возврат первоначального капитала. За какую сумму был приобретен актив, исходя из допущения Инвуда?
Ro = Y + SFF(n,i) = 0,1 + SFF (5 лет, 10%) = 0,1 + 0,164 = 0,264;
V 425000 1609848 (руб.) 0,264
Метод Хоскольда предполагает, что инвестор не располагает доступными вариантами для реинвестирования по ставке, равной ставке на первоначальные инвестиции. Предположим, инвестор приобрел актив с существенно большей доходностью по сравнению с другими возможностями, осознавая при этом риск, которому подвержены его вложения. Чтобы обезопасить возврат своих средств, инвестор формирует фонд возмещения, реинвестируя по минимальной из возможных ставок. В этом и заключается допущение Хоскольда — фонд возмещения формируется по безрисковой ставке.
Пример 19. Изменим условия предыдущей задачи с учетом допущений Хоскольда, предположив, что инвестору доступно реинвестирование лишь под 7% годовых, с отдачей на первоначальное капиталовложение, составляющей
10%.
Ro = Y + SFF(n, i) = 0,1 + SFF(5 лет, 7%) = 0,1 + 0,174 = 0,274;
V 425000 1551095(руб.) 0,274
Рассмотренные методы предполагают равномерные выплаты, включающие доход на вложенный капитал и возврат инвестированного капитала. Также возможны ситуации, предусматривающие изменение дохода в форме линейного, экспоненциального и неравномерного изменения дохода и стоимости [23].
Формирование фонда возмещения при линейном возврате капитала
выполняется так. В основе процедуры линейного возврата капитала лежит
135