Материал: Имитационное и статистическое моделирование — копия
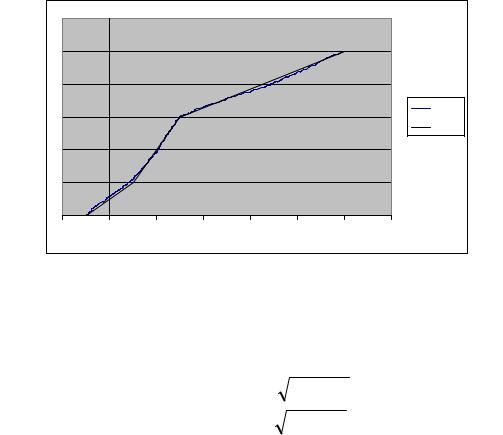
Применение формул (2.12) и (2.13) к случаю кусочно-линейной ф. р. в. с узловыми точками Aj приводит к следующим расчётным выражениям:
|
|
|
K −1 |
|
|
(t j+1 +t j ) |
|
|
|
||||
M (x) = ∑( y j+1 − y j ) |
; |
|
(2.14) |
||||||||||
|
|
||||||||||||
|
|
|
j=1 |
|
|
|
2 |
|
|
|
|
|
|
|
1 |
K −1 |
t |
3j+1 −t 3j |
|
|
|
|
|
||||
D(x 2 ) = |
|
∑ |
( y j+1 |
− y j ) |
|
|
|
|
|
− M 2 |
(x) , |
(2.15) |
|
3 |
|
|
−t |
|
|||||||||
|
j=1 |
|
t |
j+1 |
j |
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
||||
где K – число узловых точек. Применение этих расчётных формул в Excel не представляет труда, если ординаты yj и абсциссы tj ввести в два соседних столбца ячеек.
3. График эмпирической ф. р. в. строится по выборке так же, как в лабораторной работе 1. На рис. 2.2 показан график эмпирической ф. р. в., построенный для рассмотренного в пункте 1 примера по выборке из N = 1000 значений с. в. x. На график эмпирической ф. р. в. наложен график заданного точного распределения вероятностей. При N = 1000 два графика ещё заметно различаются. При N = 10000 они у вас практически совпадут.
|
1,2 |
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
0,8 |
|
|
|
|
|
|
|
0,6 |
|
|
|
|
|
Ряд1 |
|
|
|
|
|
|
Ряд2 |
|
|
|
|
|
|
|
|
|
|
0,4 |
|
|
|
|
|
|
|
0,2 |
|
|
|
|
|
|
|
0 |
|
|
|
|
|
|
-2 |
0 |
2 |
4 |
6 |
8 |
10 |
12 |
Рис.Рис2.2. 25Графики. Графикиэмпирическойэмпирическойтеори еоретическойф. рф. .вр.в.
4. Реализация стандартной нормальной с. в., имеющей нулевое м. о. μ = 0 и единичное среднеквадратичное отклонение σ = 1, основана при использовании метода Бокса – Мюллера на следующем преобразовании:
x |
|
= cos(2π z ) |
−2ln z |
2 |
|
||
|
1 |
1 |
|
|
|
||
|
|
|
= sin(2π z ) |
− 2ln z |
|
. |
(2.16) |
x |
2 |
|
|||||
|
|
1 |
|
2 |
|
||
Преобразование (2.16) реализует два независимых значения x1 и x2 стандартной нормальной с. в. через два независимых значения z1 и z2 БСВ.
Введите на чистом листе Ms Excel формулу =СЛЧИС() в ячейки A1 и B1 для реализации в них двух независимых значений z1 и z2 и скопируйте на диапазон A1:B5000. В ячейках C1 и D1 запишите формулы для вычисления величин x1 и x2 по формулам (2.16) и скопируйте их вниз методом двойного щелчка.
71
|
|
1.2 |
|
|
|
Так в двух столбцах C и D реализуется |
||||
|
|
1 |
|
|
|
выборка из 10000 значений стандарт- |
||||
|
|
|
|
|
ной нормальной с. в. |
|
|
|||
|
|
0.8 |
|
|
|
|
|
|||
|
|
|
|
|
|
5. Эмпирическое м. о. и эмпириче- |
||||
|
|
0.6 |
|
|
Ряд1 |
|
||||
|
|
|
|
Ряд2 |
ская дисперсия, определяемые по диа- |
|||||
|
|
|
|
|
||||||
|
|
0.4 |
|
|
|
пазону C1:D5000, должны быть близ- |
||||
|
|
|
|
|
|
|||||
|
|
0.2 |
|
|
|
кими к теоретическим значениям μ = 0 |
||||
|
|
0 |
|
|
|
и σ2= 1. |
|
|
|
|
-4 |
-2 |
0 |
2 |
4 |
6 |
|
По столбцу C или D (используя |
|||
|
Рис. 2.3. Графики ф. р. в. |
его копирование, специальную вставку |
||||||||
|
и |
сортировку |
по |
возрастанию) |
по- |
|||||
|
стандартной нoрмальной с. в. |
|||||||||
|
стройте график эмпирической ф. р. в., |
|||||||||
|
|
|
|
|
|
|||||
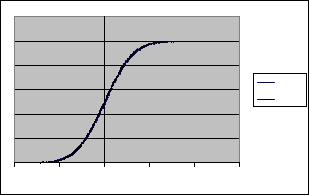
которая в каждой точке xi возрастает здесь на 1/5000 = 0,0002. Наложите на не- |
||||||||||
го график теоретической ф. р. в., вычисляемой в этих же точках xi с помощью |
||||||||||
функции НОРМСТРАСП. Визуально оба графика совпадут практически полно- |
||||||||||
стью (рис. 2.3). |
|
|
|
|
|
|
|
|
||
|
|
|
|
|
Варианты заданий |
|
|
|
||
Таблица 2.3
Варианты заданий к лабораторной работе 3
№ |
A1 |
A2 |
A3 |
A4 |
1 |
0,7; 0 |
2; 0,1 |
5; 0,6 |
5,2; 1 |
2 |
2,2; 0 |
3,2; 0,3 |
3,7; 0,7 |
8,3; 1 |
3 |
2,1; 0 |
3,1; 0,7 |
7,3; 1 |
– |
4 |
4,3; 0 |
6,2; 0,7 |
9,8; 1 |
– |
5 |
1,3; 0 |
3,4; 0,7 |
5,4; 1 |
– |
6 |
3,6; 0 |
5,8; 0,4 |
9,3; 1 |
– |
7 |
–0,7; 0 |
3,2; 0,3 |
6,4; 1 |
– |
8 |
3,4; 0 |
5,8; 0,3 |
6,9; 1 |
– |
9 |
0,8; 0 |
6,4; 0,4 |
7,4; 0,6 |
8,4; 1 |
10 |
5,5; 0 |
7,9; 0,6 |
8,1; 0,8 |
8,4; 1 |
№ |
A1 |
A2 |
A3 |
A4 |
11 |
2,5; 0 |
2,6; 0,7 |
3,6; 0,8 |
4; 1 |
12 |
–1,5; 0 |
1,9; 0,4 |
2,2; 1 |
– |
13 |
7,6; 0 |
7,9; 0,4 |
9,9; 1 |
– |
14 |
4,6; 0 |
4,8; 0,3 |
4,9; 0,8 |
5,5; 1 |
15 |
–0,6; 0 |
2,6; 0,8 |
9,6; 1 |
– |
16 |
6,7; 0 |
7,2; 0,8 |
7,7; 1 |
– |
17 |
–0,3; 0 |
0,3; 0,3 |
0,8; 0,7 |
0,9; 1 |
18 |
8,5; 0 |
8,9; 0,1 |
9,1; 0,4 |
9,5; 1 |
19 |
4,1; 0 |
4,8; 0,3 |
5,5; 0,5 |
5,8; 1 |
20 |
1,8; 0 |
1,9; 0,7 |
2,6; 0,8 |
3; 1 |
Форма отчёта
Листы в файле Ms Excel следует оформлять с пояснениями и заголовками, минимально необходимыми для понимания смысла представляемой этими листами информации, для обсуждения работы и для проверки её правильности (см.
рис. 2.1).
Контрольные вопросы
1.Запишите выражение для п. р. в. f(t), которая соответствует вашему варианту ф. р. в. F(t).
2.Выведите формулы (2.14) и (2.15).
3.Поясните смысл эмпирической ф. р. в. и метод её построения по выборке.
4.Сравните метод реализации с. в. с кусочно-линейной ф. р. в., использованный в данной работе, с методом обращения [2]. Чем отличалась бы реализа-
72
ция метода обращения вместо метода, используемого в работе? Запишите формулу для вычисления x по методу обращения после того, как установлен вероятностный интервал (yj, yj+1), на который попало значение БСВ.
5. Как на основе датчика стандартной нормальной с. в. x реализовать дру-
гую нормальную с. в. y, имеющую заданное ненулевое м. о. μ ≠ 0 и дисперсию
σ2 ≠ 1?
Лабораторная работа 4 МОДЕЛИРОВАНИЕ СЛУЧАЙНЫХ ВЕЛИЧИН МЕТОДОМ РЕЖЕКЦИИ
Цель работы. Разработка датчика с. в. методом режекции.
Содержание работы:
1.Разработка программного датчика с. в. x, имеющей заданную п. р. в. f(t).
2.Реализация выборки, расчёт эмпирических вероятностных характеристик с. в. и их сравнение с точными теоретическими характеристиками.
Пояснения к выполнению работы
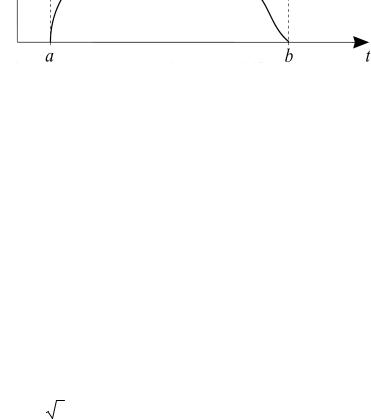
1. Метод режекции (метод исключения) изложен в общем виде в учебном пособии [2]. При его использовании в данной работе рекомендуется опираться на мажорирующую функцию g(t) = G = const (рис. 2.4). Константа G должна отвечать условию G ≥ f(t) для всех t (a,b), где (a,b) – область определения п. р. в. f(t).
При таком выборе функции g(t) алгоритм датчика с. в. x состоит из двух шагов.
Шаг 1. В прямоугольник с вершинами (a, G), (b, G), (a, 0), (b, 0) бросается случайная точка, координаты которой равномерно распределены в его пределах.
Шаг 2. Если эта случайная точка попадает ниже графика функции f(t), то её абсцисса выдаётся в качестве реализации с. в. x. Иначе нужно вернуться к шагу 1.
Реализацию с. в. методом режекции в Excel рассмотрим на следующем примере. Пусть требуется сгенерировать с. в. x, п. р. в. которой задана в следующем виде:
f (t) = |
5 |
− t ; |
0 ≤ t ≤1. |
(2.17) |
|
3 |
|||||
|
|
|
|
Очевидно, что здесь в качестве мажорирующей константы G можно взять величину G = 5/3. Следовательно, выбрасываемая нами случайная точка (x, y) должна иметь координаты, имеющие равномерное распределение в пределах
73
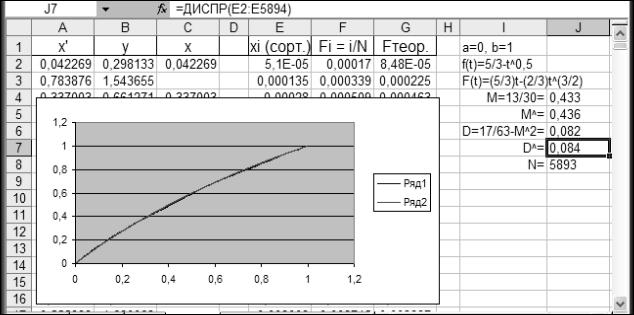
0 ≤ x ≤ 1, 0 ≤ y ≤ 5/3, и их можно разыграть в ячейках A1 и B1 по формулам =СЛЧИС() и =СЛЧИС()*5/3 соответственно. После этого нам остаётся в ячейке C1 проверить, попало ли значение y ниже точки f(x) кривой графика п. р. в., и принять или отвергнуть разыгранное значение x. Для этого запишите в C1 формулу =ЕСЛИ(B1<5/3-КОРЕНЬ(A1);A1;""). Эта формула выдаст в ячейке C1 либо значение x, либо ничего, «пустой символ». Если выдаётся пустая ячейка, нужно нажать ключ F9. Датчик разработан. По аналогии с рассмотренным примером можно построить и датчик с. в. для той п. р. в., которая задана в вашем варианте.
2. Скопируйте ячейки A1, B1 и C1 вниз на 10000 строк, и в столбце C появится выборка значений с. в. x с заданным распределением вероятностей. Число N реализованных значений будет меньше десяти тысяч из-за исключения части реализаций.
Скопируйте диапазон C1:C10000 и вставьте в столбец E1 с помощью меню Специальная вставка... /значения. Отсортируйте вставленный столбец чисел по возрастанию. Все его пустые ячейки сместятся в конец. Рекомендуется выделить их и удалить (или очистить с помощью меню Правка/Очистить/Всё), чтобы было удобнее перемещаться по столбцу курсорными клавишами (Ctrl + «стрелка вниз/вверх»).
Проверку правильности разработанного датчика можно выполнить, рассчитывая по выборке эмпирические м. о. и дисперсию и сравнивая их с точными теоретическими значениями, определяемыми по формулам (2.12) и (2.13). Постройте также график эмпирической ф. р. в. и добавьте к нему (посредством контекстного меню диаграммы Исходные данные.../Ряд/Добавить) график вашей теоретической ф. р. в.
Варианты заданий
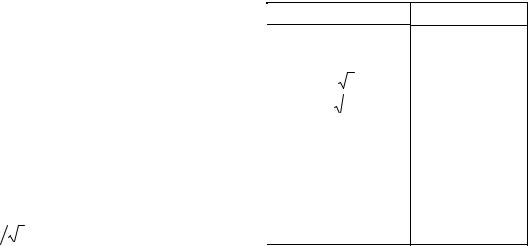
Варианты заданий приводятся в табл. 2.4. Функция f(t) вне интервала (а, b) равна нулю. Значение нормирующей константы с следует определить самостоятельно, исходя из нормирующего условия:
|
∞ |
b |
|
|
|
|
|
|
∫ f (t)dt =1 ∫ f (t)dt =1 F(b) =1. |
|
|
||||
|
−∞ |
a |
|
|
|
|
|
|
Варианты заданий к лабораторной работе 4 |
||||||
|
|
|
|
|
f(t) |
||
№ |
f(t) |
(a, b) |
|
№ |
|||
1 |
c (1-e-t ) |
(0, 1) |
|
11 |
c/t |
||
2 |
c (1+et ) |
(0, 1) |
|
12 |
c/t2 |
||
3 |
c (et+e-t ) |
(–1, 1) |
|
13 |
c |
t |
|
4 |
c cost |
(0, 1) |
|
14 |
c |
|
|
|
|t| |
||||||
5 |
c cost |
(–π/2, 0) |
|
15 |
c | t | |
||
6 |
c cost |
(–π/2, π/2) |
|
16 |
c (1-t) |
||
7 |
c (cos t+1) |
(–π, π) |
|
17 |
c t 2 |
||
8 |
c sint |
(0, π/2) |
|
18 |
c (1-t2 ) |
||
9 |
c (sin t +1) |
(0, 2π) |
|
19 |
c (1- | t |) |
||
10 |
c t |
(1, 10) |
|
20 |
c | t3 | |
||
(2.18)
Таблица 2.4
(a, b)
(1, e) (1, 2) (0, 3) (–1, 1) (–1, 1) (0, 1) (–1, 1) (–1, 1) (–1, 1) (–1, 1)
74
Форма отчёта
В листы Ms Excel перед сдачей работы следует добавлять необходимые пояснения и заголовки, как показано на рис. 2.5.
Рис. 2.5. Результаты выполнения лабораторной работы 4 (пример)
Контрольные вопросы
1.Нарисуйте приблизительный график вашей функции f(t). Известно, что если f(t) рассматривать как распределение единичной массы вдоль стержня (а, b), то центр тяжести стержня совпадёт с м. о. п. р. в. f(t). Опираясь на этот факт, оцените качественно положение центра масс на вашем отрезке (а, b) и сопоставьте вашу качественную оценку с вычисленным значением м. о.
2.Дисперсия равномерного распределения на (а, b) составляет (b–a)2/12. По графику вашей п. р. в. f(t) оцените качественно, не будет ли её дисперсия явно больше или явно меньше, чем у равномерного распределения с. в. Проверьте, согласуется ли оценка с численным соотношением дисперсий вашей п. р. в. f(t) и равномерной.
3.Обобщите метод режекции так, чтобы его можно было применять для
построения датчика двухмерной с. в. (x1, x2) по её п. р. в. f(t1,t2), заданной на ограниченной плоской области.
Лабораторная работа 5 РАСЧЁТ КРАТНОГО ИНТЕГРАЛА МЕТОДОМ МОНТЕ-КАРЛО
Цель работы. Вычисление двойного интеграла методом Монте-Карло.
Содержание работы.
1.Расчёт интеграла методом Монте-Карло.
2.Оценка погрешности расчёта путём определения доверительного интер-
вала.
3.Расчёт интеграла по регулярной сетке.
75