Материал: Имитационное и статистическое моделирование — копия
Массачусетского технологического института. – Режим доступа : http://dspace. mit.edu/bitstream/handle/1721.1/2537/SWP-3743-31904719.pdf?sequence=1 – November 1994. – 47 p.
18.Johnson M. E., Jackson J. Infinitesimal Perturbation Analysis: a Tool for Simulation // J. of the Operational Res. Soc. – 1989. – Vol. 40, N 3. – P. 134–160.
19.Rubinstein R.Y. Sensitivity analysis of computer simulation models via the efficient score // Oper. Res. – 1989. – Vol. 37. – P. 72–81.
20.Suri R, Zazanis M. Perturbation Analysis Gives Strongly Consistent Sensitivity Estimates for the M|G|1 Queue // Mgmt Science. – 1988. – Vol. 34. – P. 39–64.
131
Приложение
ИСПОЛЬЗУЕМЫЕ ТИПЫ РАСПРЕДЕЛЕНИЙ
1. Распределение R равномерной с. в.
Равномерное распределение R случайной величины x задаётся на интервале от 0 до 2x . Основные параметры распределения: M(x) = x , D(x) = x 2 / 3 ,
Cx2 = 1/3.
В блоках ADVANCE и GENERATE такая с. в. реализуется с помощью мо- дификатора-интервала. Её можно также реализовать выражением вида 2# x #RNj/1000, где вместо x должна стоять заданная числовая константа (или выражение языка GPSS), вместо j – номер генератора стандартных случайных чисел.
2. Распределение RT равномерной с. в.
Равномерное распределение RT случайной величины x задаётся на интерва-
ле от x 2 до x + x
 2 . Основные параметры: M(x) = x , D(x) = (x)2/12 , Cx2 = 1/12. В блоках ADVANCE и GENERATE такая с. в. реализуется с помощью мо- дификатора-интервала. Можно реализовать выражением вида x /2+ x #RNj/1000.
Примечание 1 . При записи выражений непосредственно в полях операторов ADVANCE, GENERATE и т. д. эти выражения следует заключать в скобки.
3. Экспоненциальное (M) распределение с. в.
Экспоненциально распределённая с. в. x имеет ф. р. в. F (t) =1−e−λt и соответственно п. р. в. f (t) = λe−λt , (t ≥ 0). Основные параметры экспоненциально
распределённой с. в.: M(x) = 1/λ, D(x) = 1/λ2 , Cx2 = 1.
В блоках ADVANCE и GENERATE эта с. в. традиционно реализуется с помощью модификатора-функции. Можно реализовать и выражением вида -LOG(RNj/1000)/λ, но нужно иметь в виду, что в GPSS World стандартный числовой атрибут RNj иногда принимает нулевое значение. Наиболее «ортодоксальный» вариант – использовать в поле A блока ADVANCE или GENERATE библиотечный генератор в виде выражения в скобках (Exponential(1,0, x )), где x – требуемое м. о. (число или выражение; пример см. на рис. 3.11).
4. Эрланговское (Ek ) распределение с. в.
Распределение Эрланга k-го порядка определяется на полуоси t ≥ 0 при це-
лых |
k ≥ 1. |
Описывается |
функцией |
распределения |
вероятностей |
|||||
|
k −1 |
(λt) |
i |
|
|
|
|
|||
F (t) =1 − ∑ |
|
e−λt |
и |
соответственно |
плотностью |
распределения |
||||
i! |
|
|||||||||
|
i=0 |
|
|
|
|
|
|
|
||
f (t) = |
λk |
|
tk −1e−λt . |
Основные параметры эрланговской с. в. |
x следующие: |
|||||
(k −1)! |
||||||||||
|
|
|
|
|
|
|
|
|||
M(x) = k/λ, D(x) = k /λ2 , Cx2 = 1/k.
132
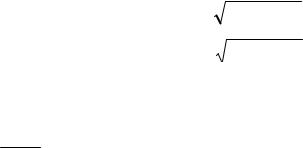
В блоках ADVANCE и GENERATE эта с. в. традиционно реализуется как сумма k независимых экспоненциальных с. в. с одинаковыми средними 1/λ. Например, случайную задержку x с эрланговским распределением 2-го порядка и средним M(x) = 10 можно сформировать так:
...
ADVANCE (Exponential(1,0,5))
ADVANCE (Exponential(1,0,5))
...
Примечание 2 . В пакете GPSS World есть библиотечный генератор случайных величин, имеющих гамма-распределение с плотностью
f (t) = |
λα |
tα−1e−λt , λ > 0, α > 0. При целых α ≥ 1 оно становится нужным нам |
|
Γ(α) |
|||
|
|
эрланговским распределением, так как тогда α = k, Г(α) = (k – 1)!. Поэтому эрланговскую суммарную задержку, реализованную в примере как сумму экспоненциальных задержек, можно реализовать и в виде
ADVANCE (Gamma(1,0,5,2))
Здесь число 5 задаёт среднее, делённое на порядок k, число 2 – порядок k эрланговского распределения.
5. Гиперэкспоненциальное (Hr) распределение второго порядка
Гиперэкспоненциальное распределение вероятностей второго порядка имеет случайная величина x, являющаяся смесью двух независимых экспоненциально распределённых с. в. x1 и x2. С вероятностью p величина x принимается равной x1 либо с вероятностью q = (1 – p) – равной x2.
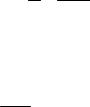
С. в. x, имеющую M(x) = 1 и требуемый квадратичный коэффициент вариации Cx2 = r2 > 1, можно реализовать, смешивая две экспоненциально распре-
делённые с. в. x1 и x2 со средними M(x1) = m1 и M(x2) = m2 при следующих параметрах:
m1 |
= C1 |
− |
C1 (C1 |
−1) , |
(П.1) |
||
m2 |
= C1 |
+ |
C1 (C1 |
−1) , |
(П.2) |
||
|
p = |
m2 −1 |
, |
(П.3) |
|||
|
m |
2 |
− m |
||||
|
|
|
|
1 |
|
|
|
где C1 = 1+2r 2 .
В качестве примера рассмотрим реализацию на GPSS World с. в. x с распределением H5, M(x) = 1. Здесь r = 5, поэтому в соответствии с формулами
(П.1–П.3) находим C1 = (1+52)/2 = 13, m1 = 0,51, m2 = 25,49, p = 0,98.
Нужная с. в. x получается путём выбора с вероятностью p = 0,98 экспоненциальной с. в. со средним m1 = 0,51 либо с вероятностью (1 – 0,98) – со средним m2 = 25,49. В GPSS World этот случайный выбор проще всего реализуется с по-
133
мощью функции типа E (см. [1]). В данном примере присвоим этой функции имя Comp и опишем её так:
Comp FUNCTION (RN1>980),E2
0,(Exponential(1,0,0.51))/1,(Exponential(1,0,25.49))
Теперь заданную таким образом функцию FN$Comp удобно применять в качестве модификатора-функции для реализации гиперэкспоненциальной c. в. с любым средним значением, заданным в поле A соответствующего блока. Например, блок
GENERATE 10,FN$Comp
будет генерировать транзакты с интервалом времени, имеющим распределение H5 и среднее значение 10.
6. Ограниченное гиперболическое (HBε) распределение с. в.
Представим себе СМО, в которой «размер» z обрабатываемой «детали» распределён равномерно на интервале от ε до (1 + ε), где ε > 0. Время x обработки детали обратно пропорционально её размеру: x = 1/z. Тогда x имеет гиперболическое распределение, ограниченное очевидным условием 1/(1 + ε) < x < 1/ε. Основные характеристики с. в. x таковы:
M (x) = ln(1+ε) −ln ε ,
M (x2 ) = ε1 −1+1ε ,
σx2 = M (x2 ) −M 2 (x) ,
2 σ 2
Cx = Mx2 .
x
(П.4)
(П.5)
(П.6)
(П.7)
Реализация с. в. x на GPSS осуществляется непосредственно по определению, т. е. как преобразование равномерной с. в. z (ε < z < 1 + ε). В лабораторных работах предполагается, что последующим умножением с. в. x на подходящий числовой коэффициент обеспечивается требуемое заданием значение её м. о. Коэффициент вариации (П.7), как безразмерный показатель, остаётся при таком масштабном преобразовании неизменным.
134
ОГЛАВЛЕНИЕ |
|
Предисловие................................................................................................................. |
3 |
Перечень сокращений и обозначений........................................................................ |
4 |
ЧАСТЬ1. МЕТОДЫ СТАТИСТИЧЕСКОГО И ИМИТАЦИОННОГО |
|
МОДЕЛИРОВАНИЯ................................................................................................... |
5 |
1. Статистическое моделирование............................................................................. |
5 |
2. Построение и тестирование датчиков базовой случайной величины................ |
5 |
2.1. Датчики БСВ.......................................................................................................... |
5 |
2.2. Метод середины квадрата.................................................................................... |
6 |
2.3. Мультипликативный конгруэнтный метод........................................................ |
7 |
2.4. Тестирование равномерности БСВ..................................................................... |
8 |
2.5. Тестирование независимости БСВ...................................................................... |
9 |
2.6. Противоречивость требований к программным датчикам БСВ.................... |
12 |
3. Моделирование случайных факторов.................................................................. |
13 |
3.1. Моделирование случайных событий и дискретных |
|
случайных величин.................................................................................................... |
13 |
3.2. Моделирование непрерывных случайных величин........................................ |
16 |
3.3. Моделирование случайных процессов............................................................. |
20 |
4. Расчёт интегралов методом Монте-Карло .......................................................... |
23 |
4.1. Основная идея ..................................................................................................... |
23 |
4.2. Сведение интеграла к вероятности................................................................... |
24 |
4.3. Сведение интеграла к математическому ожиданию....................................... |
28 |
4.4. Примеры расчёта интеграла как математического ожидания........................ |
29 |
4.5. Управление скоростью сходимости.................................................................. |
30 |
5. Статистическое моделирование надёжности...................................................... |
31 |
5.1. Классическая задача надёжности...................................................................... |
31 |
5.2. Аналитические и статистические методы расчёта надёжности..................... |
32 |
5.3. Предел Бремермана – Эшби............................................................................... |
36 |
5.4. Модели теории протекания................................................................................ |
38 |
6. Имитационное моделирование............................................................................. |
43 |
7. Новые возможности GPSS .................................................................................... |
46 |
7.1. Исходные положения ......................................................................................... |
46 |
7.2. Общие сведения о GPSS World ......................................................................... |
47 |
7.3. Основные нововведения..................................................................................... |
48 |
7.4. Новые операторы и типы данных GPSS........................................................... |
49 |
7.5. Совместимость с GPSS/PC и отличия от него................................................. |
50 |
8. Пример моделирования на GPSS World ............................................................. |
52 |
8.1. Задача оптимизации производственного процесса......................................... |
52 |
8.2. Моделирующая программа................................................................................ |
53 |
8.3. Результаты решения оптимизационной задачи............................................... |
54 |
8.4. Анализ потока ремонтируемых машин............................................................ |
55 |
Библиографический список к части 1...................................................................... |
57 |
135