Материал: Имитационное и статистическое моделирование — копия
2.Для ввода значений параметров m, k, A0 отведите три ячейки листа Ms Excel. Последовательность чисел Ai, вычисляемых по формуле (2.1) для
i= 1, 2, ..., 10000, сформируйте в свободном столбце, а рядом с ним – столбец
из десяти тысяч чисел zi. Формат ячеек с числами zi рекомендуется задать как Числовой с четырьмя десятичными знаками после запятой.
3.Оценку длины периода датчика можно осуществить путем сравнения на-
чального значения А0 со всеми последующими числами Ai (i = 1, ..., 10000). Для этого удобно использовать функцию СЧЁТЕСЛИ. Если число обнаруженных с её помощью совпадений Ai с A0 оказывается больше нуля, то это означает, что Т ≤ 10000, и поскольку такая длина периода не отвечает заданным требованиям, то модуль датчика m и/или его множитель k следует скорректировать.
Если же совпадения Ai = A0 не обнаружится, то это еще не значит, что Т > 10000, так как последовательность А0, А1, ... в общем случае имеет формат
вида |
|
a, b, ..., d, e, ..., g, e, ..., g, ..., e, ..., g, …, |
(2.2) |
т. е. может иметь наряду с периодом e, ..., g ещё и начальную непериодическую часть a, b, ..., d, включающую число A0 = a. С учётом формата (2.2) для правильной оценки длины периода следует также проверить (для всех
i = 1, ..., 9999) число совпадений вида Аi = A10000. Хотя и отсутствие такого совпадения ещё не докажет, что Т > 10000 (ибо не исключено, что длина начальной
непериодической части может оказаться больше десяти тысяч), но это, по край-
ней мере, гарантирует, что все числа А0, ..., А10000 (и, следовательно, все числа z1, ..., z10000) разные.
4. Тестирование полученной выборки псевдослучайных чисел z1, ..., z10000 на равномерность их распределения проведите двумя методами: методом моментов и методом построения эмпирической функции распределения вероятностей (ф. р. в.) [3].
Метод моментов заключается в вычислении эмпирических моментов распределения случайной величины (с. в) по её выборке и их сравнении с теоретическими моментами. При достаточно большой длине выборки эмпирические моменты с. в., которые являются приближёнными оценками моментов, приближаются к точным, истинным значениям моментов её распределения.
Эмпирические моменты (синонимы: эмпирические оценки моментов) всякой с. в. x определяются по её выборке x1, ..., xN c помощью следующих формул.
Эмпирическая оценка |
ˆ |
математического ожидания M(x) |
определяется |
||
M |
|||||
как среднее арифметическое выборочных значений xi : |
|
||||
|
|
ˆ |
1 |
N |
|
|
|
M = |
N |
xi . |
(2.3) |
|
|
|
∑i=1 |
|
|
Оценку ˆ дисперсии D(x) будем определять по выборочным значениям
D
соответственно как «среднее квадрата минус квадрат среднего»:
ˆ |
1 |
N |
|
2 |
ˆ |
2 |
|
|
D = |
N |
∑i=1 |
x |
i |
− M |
|
. |
(2.4) |
|
|
|
|
|
|
61
Существуют и другие (не эквивалентные приведенной) формулы для оценки дисперсии. Но, поскольку все состоятельные оценки дисперсии равноценны в том отношении, что с ростом N сходятся к точному значению D(x), остановимся на самой простой из них оценке (2.4). В Ms Excel эта оценка вычисляется функцией ДИСПР.
ˆ k начального момента k-го порядка M(xk ) определяется как Оценка M (x )
среднее арифметическое значение соответствующих степеней элементов выборки:
ˆ |
k |
|
1 |
N |
k |
|
M (x |
|
) = |
N |
∑i=1 |
xi . |
(2.5) |
|
|
|
|
|
Вычислите оценки начальных моментов (при k = 1, …, 4) и эмпирическую дисперсию по выборке из десяти тысяч сгенерированных значений БСВ и сравните найденные оценки со следующими теоретическими значениями моментов, которые должна иметь с. в. z, равномерно распределённая на отрезке (0, 1):
M (z) = |
1 |
; |
D(z) = |
|
1 |
; |
M (z k ) = |
|
|
1 |
; (k = 1, 2, …). |
(2.6) |
|
2 |
12 |
1 |
+ k |
||||||||||
|
|
|
|
|
|
|
|||||||
Эмпирические моменты должны быть близки к этим теоретическим моментам. Эмпирические моменты являются случайными величинами, поскольку представляют собой функции случайных величин. Сгенерируйте новую выборку из 10 тысяч значений БСВ zi. Заметьте: если нажать ключ F9, ничего не изменится, так как вся выборка однозначно определена параметрами m, k датчика и начальным значением A0. Новую независимую выборку можно получить, вводя другое значение A0 (рекомендуется вводить нечётное число). При генерации разных выборок эмпирические моменты должны меняться, но оставаться
близкими к соответствующим теоретическим моментам.
Метод построения эмпирической ф. р. в. Скопируйте 10 тысяч значений БСВ zi и вставьте их в свободный столбец посредством меню …специальная вставка/значения. После этого отсортируйте полученный диапазон по возрастанию.
Запишите в соседнем справа столбце числа 0,0001, 0,0002, … , 1,0000. Это легко сделать, вводя два первых числа данной арифметической прогрессии в первые две ячейки столбца, выделяя потом их обе и затем щёлкая двойным щелчком мыши по маркеру заполнения в правом нижнем углу выделенного диапазона из двух клеток.
Теперь последние два построенных столбца содержат таблицу эмпирической ф. р. в. БСВ. Выделите диапазон из этих двух столбцов, выберите на панели инструментов мастер диаграмм, в его диалоговом окне – тип диаграммы «точечная», нажмите мышкой Готово и посмотрите на полученный график. Он должен мало отличаться от графика теоретической ф. р. в., описываемой урав-
нением F(t) = t (0 ≤ t ≤ 1).
5. Простейшую проверку независимости псевдослучайных чисел z1, ... ,
z10000 можно осуществить, оценивая коэффициент корреляции между двумя последовательно выдаваемыми датчиком числами.
62
Для этого рекомендуется воспользоваться статистической функцией КОРРЕЛ, аргументы которой должны быть заданы в виде двух интервалов ячеек со значениями. В качестве первого интервала укажите диапазон ячеек, содержащий
числа z1, ... , z9999, в качестве второго – диапазон z2, ... , z10000 (на листе второй диапазон – это первый, сдвинутый на одну ячейку вниз). Функция КОРРЕЛ вычис-
ляет коэффициент корреляции, рассматривая каждую пару соответствующих элементов в указанных массивах как одну из реализаций пары коррелирующих с. в. Реализациями пары коррелирующих с.в. будут числа (z1, z2), (z2, z3), … ,
(z9999, z10000). Таким образом, вычисляемый здесь коэффициент корреляции представляет собой ту же оценку, которая предлагается в конспекте лекций [3, с. 8].
При отсутствии зависимости между БСВ оценка коэффициента корреляции будет сравнима с 0,01. Если она превышает 0,1, то это свидетельствует о заметной линейной зависимости между двумя последовательными БСВ. Скорее всего причиной такой зависимости является наличие короткого периода либо слишком малое значение множителя k. В любом случае такой датчик непригоден для практического использования и его параметры – модуль и/или множитель – следует изменить.
Измените несколько раз A0 и понаблюдайте, как в разных выборках изменяется оценка коэффициента корреляции. Сохраните файл.
Варианты заданий
У всех студентов значения модуля и множителя должны быть уникальными. При защите работы преподаватель регистрирует их в журнале.
Форма отчёта
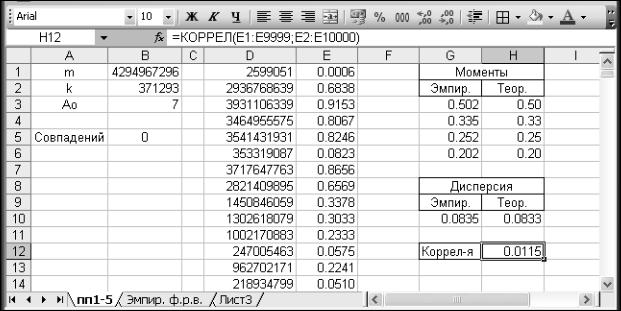
Листы в файле Ms Excel следует оформлять с пояснениями и заголовками, минимально необходимыми для понимания смысла представляемой этими листами информации, для обсуждения работы и для проверки её правильности во время защиты. Пример такого оформления (фрагмент листа) представлен на рис. 2.1.
Рис. 2.1. Фрагмент листа таблицы к лабораторной работе 1 (пример)
63
Контрольные вопросы
1.Что такое функция распределения вероятностей (ф. р. в.) F(t) и плотность распределения вероятностей (п. р. в.) f(t) случайной величины? Поясните вероятностный смысл каждой из этих функций.
2.Запишите формальные соотношения, выражающие п. р. в. f(t) через ф. р. в. F(t) и, наоборот, F(t) через f(t) для любой непрерывной с. в.
3.Какой вид имеют ф. р. в. и п. р. в. идеальной (математической) БСВ?
4.Почему числа z1, z2, ... на выходе датчика БСВ называют псевдослучай-
ными?
5.Каким основным двум требованиям должна отвечать последователь-
ность z1, z2, ..., zi, ... на выходе датчика, чтобы быть хорошей моделью идеальной БСВ?
6.Какими рекомендациями следует пользоваться при выборе параметров m и k мультипликативного конгруэнтного датчика БСВ?
7.Почему мультипликативный конгруэнтный датчик БСВ неизбежно вы-
даёт периодическую последовательность z1, z2, ..., zi, ...? Какова максимально возможная длина периода T при заданных модуле m и множителе k?
8.Докажите, исходя из представления (2.2), что если Ai ≠ AN для всех i < N, то все числа z1, ..., zN разные.
9.Как можно вычислить вероятность интервала p(a, b) = P {a ≤ x ≤ b}, если
известна п. р. в. f(t) случайной величины х?
10.Выведите формулу для определения вероятности p(a, b) попадания базовой случайной величины в интервал (a, b).
11.Как можно вычислить м. о. случайной величины по её п. р. в.? Вычислите м. о. БСВ по её п. р. в.
12.Как вычислить дисперсию случайной величины по её п. р. в.? Вычислите дисперсию БСВ по её п. р. в.
13.Выведите формулу для вычисления начального момента k-го порядка базовой случайной величины.
14.Дайте определение статистической независимости с. в. Укажите необходимые и достаточные условия такой независимости.
15.Вытекает ли из равенства коэффициента корреляции нулю ρ(x, y) = 0 статистическая независимость с. в. x и y?
16.Вытекает ли из статистической независимости величин независимость функциональная? Вытекает ли из функциональной зависимости величин их статистическая зависимость?
17.Как вычислить коэффициент корреляции случайных величин x, y, если дана их совместная п. р. в. f(t, t2)?
18.В каких пределах может находиться значение коэффициента корреляции? Каково его значение в случае независимости величин x, y? Каково его значение, если x, y линейно зависимы? Какую информацию о зависимости величин x, y даёт знак коэффициента корреляции?
64
Лабораторная работа 2 МОДЕЛИРОВАНИЕ ДИСКРЕТНЫХ СЛУЧАЙНЫХ ВЕЛИЧИН
Цель работы. Разработка датчика дискретной с. в. и его испытания.
Содержание работы.
1.Разработка программного датчика заданной таблично дискретной с. в. x
игенерация выборки из 10000 значений с. в. x.
2.Расчёт эмпирических оценок м. о. и дисперсии и их сравнение с требуемыми теоретическими значениями.
3.Построение гистограммы распределения и сравнение эмпирических вероятностей значений с. в. x с требуемыми теоретическими вероятностями.
4.Генерация пуассоновской с. в. с помощью встроенного генератора.
5.Сравнение эмпирических характеристик пуассоновской с. в. с теоретическими.
Пояснения к выполнению работы
1. В данной работе, как и во всех последующих, в качестве датчика БСВ используется встроенная в Ms Excel функция СЛЧИС.
Всякая дискретная с. в. x описывается конечным или счётным множеством возможных значений x1, x2, ... , xj ,... и их вероятностями p1, p2, ... , pj , ... .
Для того чтобы сгенерировать дискретную с. в., принимающую заданные значения с требуемыми вероятностями, интервал (0, 1) значений БСВ предварительно разбивается на отрезки, длины которых равны вероятностям p1, p2, ... , pj , ... . Затем реализуется БСВ (т. е. вычисляется функция СЛЧИС), определяется номер j отрезка, в который попало значение БСВ, и соответствующее этому отрезку значение xj выбирается в качестве сгенерированного выходного значения с. в. x.
Пусть, например, требуется реализовать дискретную с. в. x, принимающую значения x1 = 2; x2 = 5; x3 = 15; x4 = -30 и x5 = 3,14 с вероятностями p1 = 0,1; p2 = 0,15; p3 = 0,45; p4 = 0,2 и p5 = 0,1 соответственно. Если отрезки с длинами, равными перечисленным вероятностям, откладывать на числовой оси (0, t) вправо от нуля, то их правыми границами будут точки t = 0,1; t = 0,25; t = 0,7; t = 0,9 и t = 1. Запишите на чистом листе Ms Excel в диапазоне B1:F2 следующую табличку чисел:
0,1 |
0,25 |
0,7 |
0,9 |
1 |
2 |
5 |
15 |
–30 |
3,14 |
В ячейку A3 для получения БСВ введите формулу =СЛЧИС(). Теперь для реализации датчика нужной дискретной с. в. остаётся определить, между какими границами, указанными в верхней строке таблички, попадает значение БСВ, и выбрать соответствующее значение с. в. из нижней строки таблички.
Поскольку в Excel подобные условные операции организуются не самым очевидным образом, приведём подробную инструкцию, поясняющую, как это сделать.
65