Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ГУП "Мосгортранс")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
Рекомендуемое значение показателя финансовой устойчивости
составляет не менее 0,75 п. п. В случае если значение коэффициента ниже
рекомендуемого, то это вызывает тревогу за устойчивость предприятия. В
случае если величина коэффициента колеблется в пределах 0,8-0,9 и есть
тенденция к росту, то финансовое положение предприятия устойчиво.
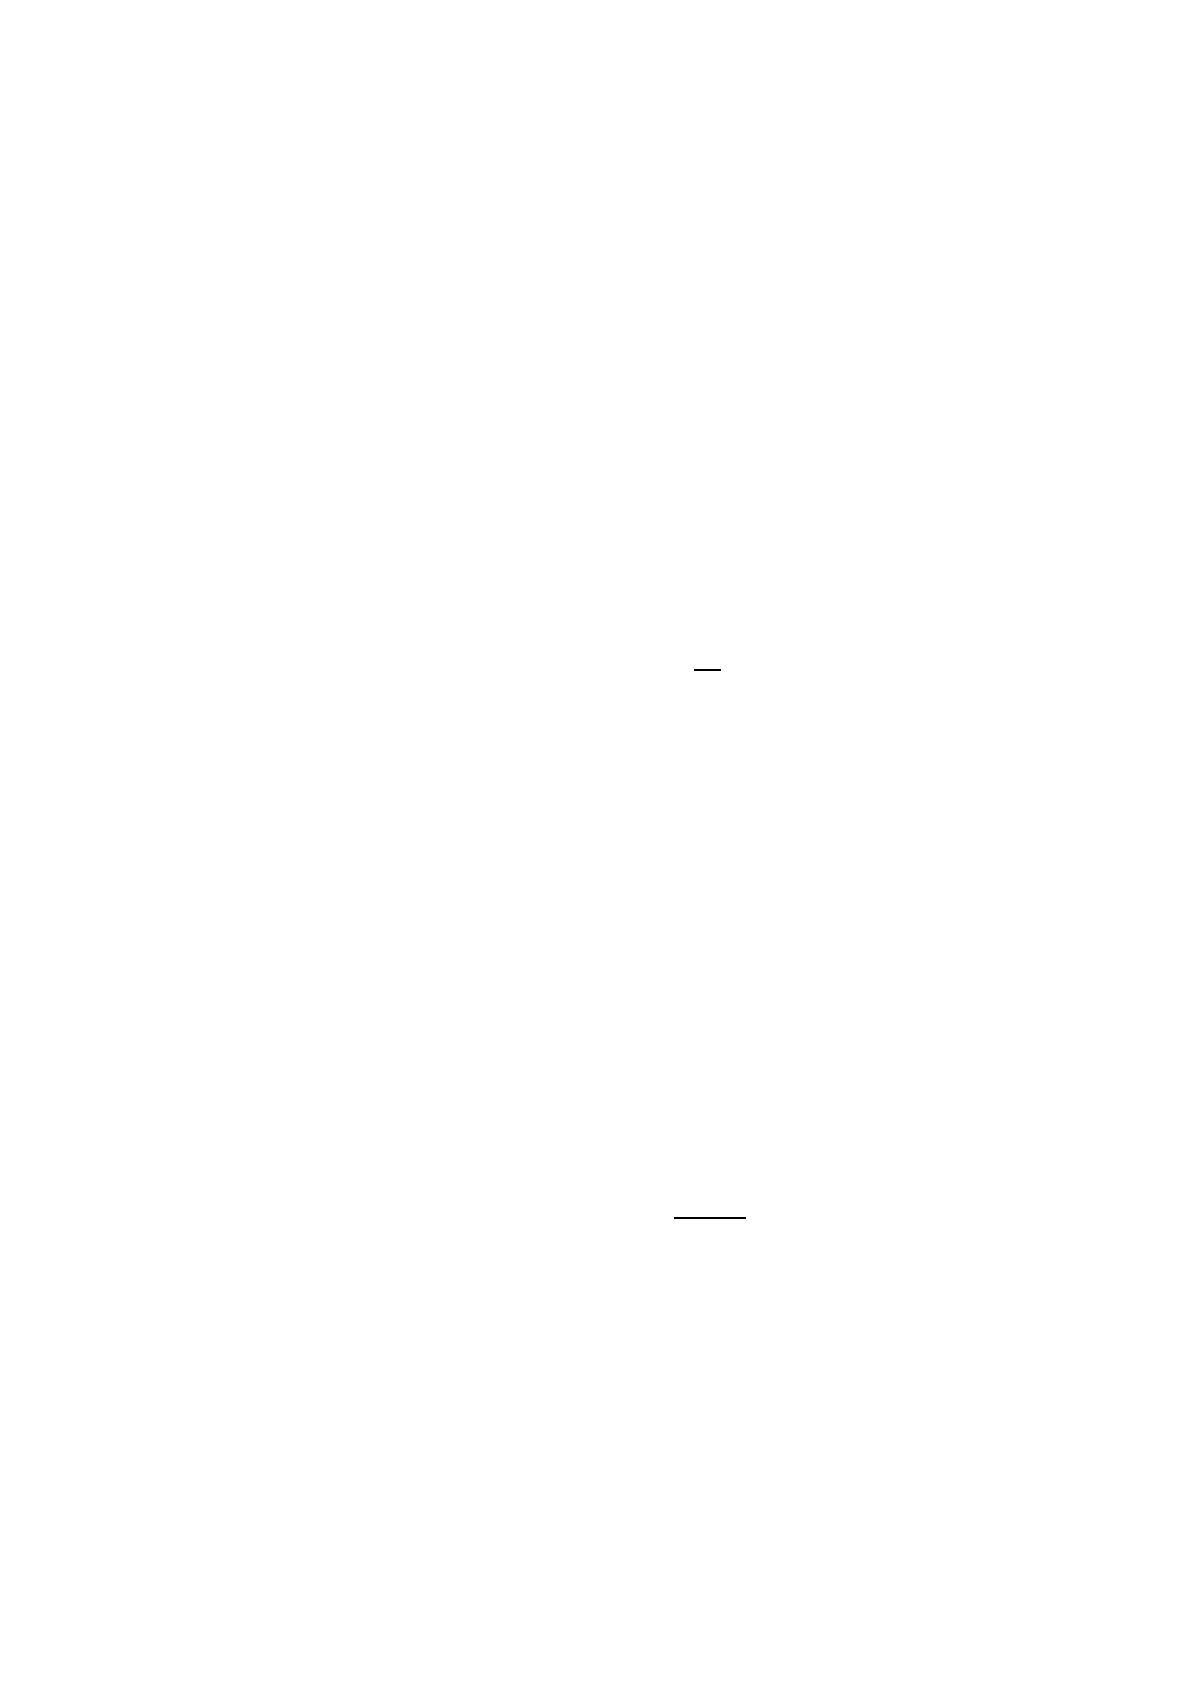
Коэффициент финансовой зависимости показывает, в какой степени
предприятие зависит от внешних источников финансирования, сколько
заёмных средств привлекло предприятие на 1 руб. собственного капитала, а
также меру способности предприятия, ликвидировать свои активы, полностью
погасить кредиторскую задолженность. Показатель необходимо рассчитывать
по следующей формуле:
К
ФЗ
=
ВБ
СК
, (9)
где К
ФЗ
– коэффициент финансовой зависимости.
Нормальным считается значение коэффициента финансовой зависимости
не более 0,6-0,7 п. п., а оптимальным является значение 0,5 п. п. (т. е. равное
соотношение собственного и заёмного капитала предприятия).
Коэффициент маневренности собственного капитала показывает
финансовую устойчивость предприятия и отражает долю собственных средств,
которые используются для финансирования деятельности предприятия.
Показатель отражает долю собственных оборотных средств в структуре
собственного капитала предприятия. Показатель необходимо рассчитывать по
следующей формуле:
К
МК
=
ОА - КО
СК
, (10)
где К
МК
– коэффициент маневренности собственного капитала.
Хорошим считается значение коэффициента маневренности собственного
капитала в значении выше, чем 0,5 п. п., отличным – в значении от 0,7 п. п.
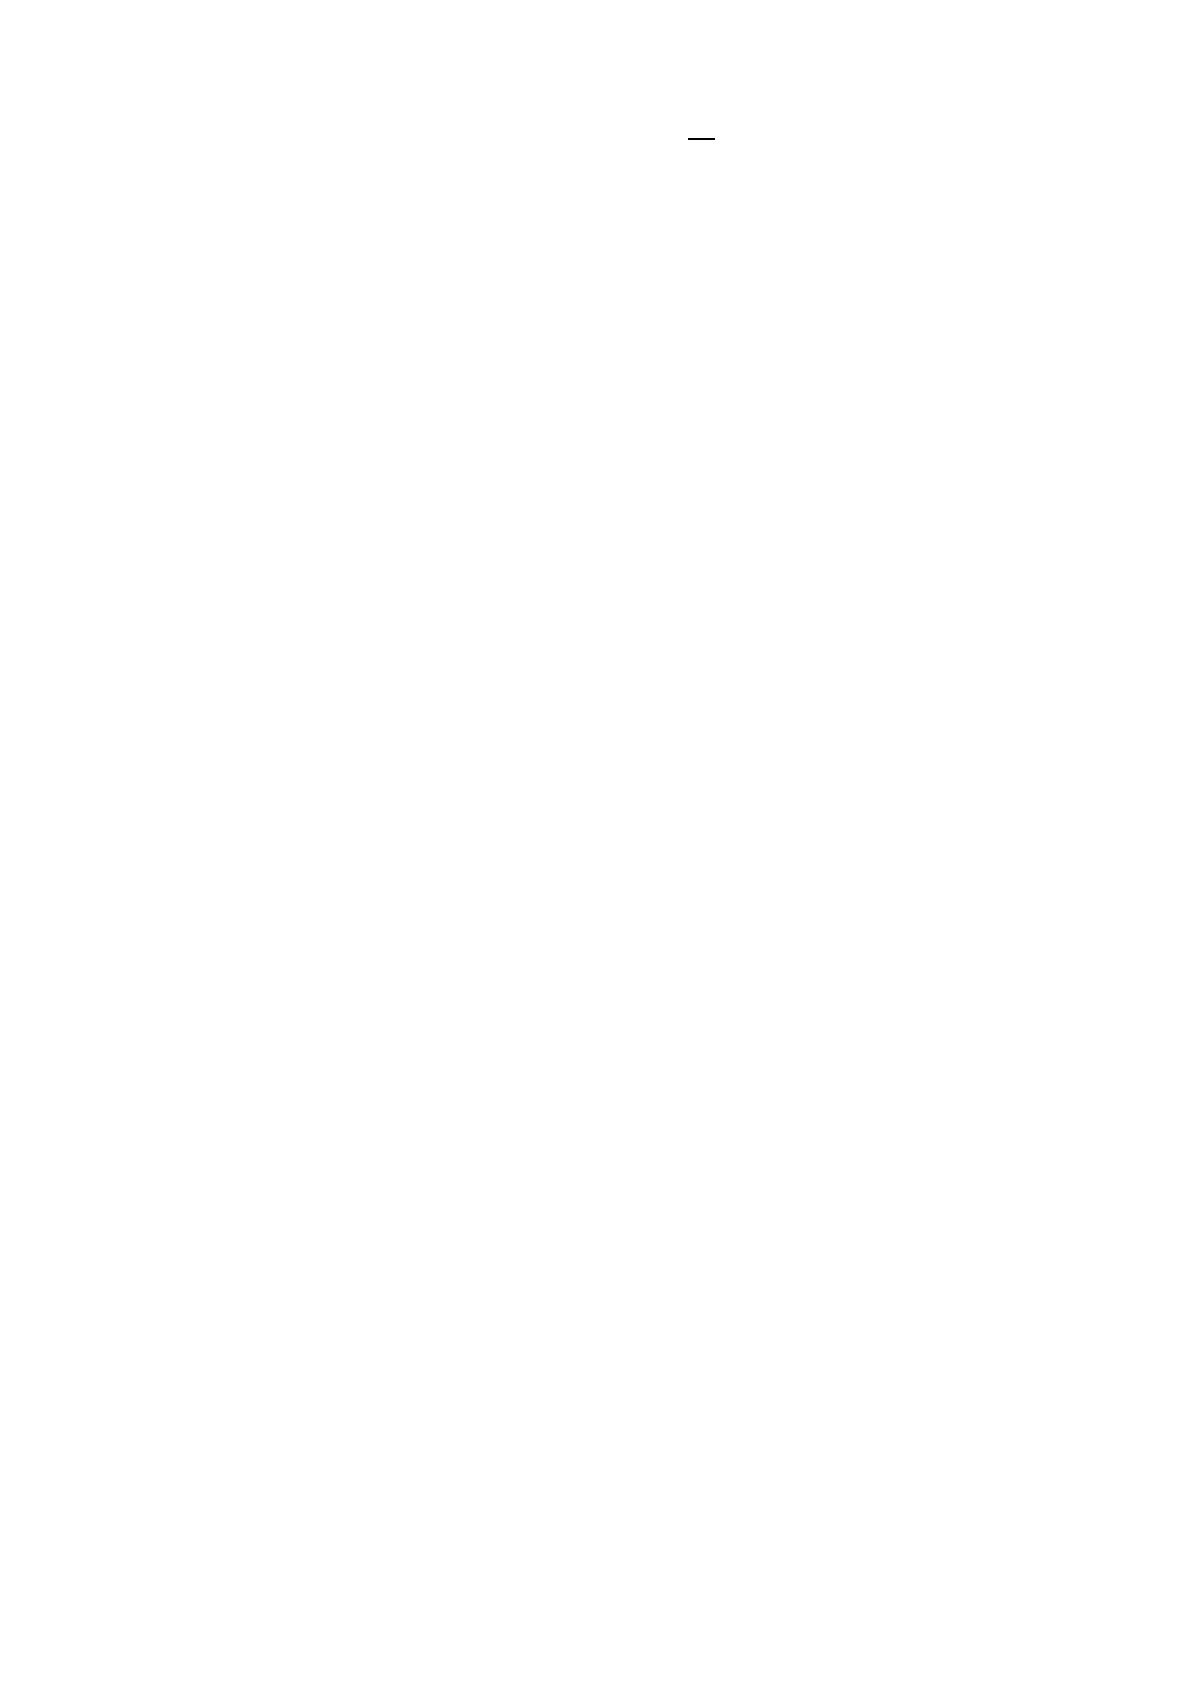
Коэффициент соотношения заёмных и собственных средств показывает,
сколько приходится заёмных средств на 1 руб. собственных средств
предприятия. Показатель необходимо рассчитывать по следующей формуле:
26
К
С
=
ЗК
СК
, (11)
где К
С
– коэффициент соотношения заёмных и собственных средств.
Рекомендуемое значение коэффициента соотношения заёмных и
собственных средств составляет меньше 1 п. п. (чем ниже значение показателя,
тем выше финансовая устойчивость и независимость предприятия от заёмного
капитала и обязательств).
Таким образом, можно сделать вывод о том, что широкий ряд задач
анализа платёжеспособности и финансовой устойчивости предприятия ведёт за
собой необходимость применения обширного диапазона методов их решения.
Методы анализа платёжеспособности и финансовой устойчивости предприятия
позволяют достаточно глубоко оценить и дать характеристику потребности
предприятия в денежных средствах, а также составить прогноз финансовой
стратегии предприятия исходя из текущей экономической нестабильности.
Рассмотренные методы анализа платёжеспособности и финансовой
устойчивости предприятия способствуют аналитическому прочтению
финансовых отчётов, исходной базой которых, прежде всего, являются данные
бухгалтерского учёта и отчётности предприятия.
1.3. Анализ факторов, влияющих на платёжеспособность и финансовую
устойчивость предприятия
Рассмотри и коротко охарактеризуем основные факторы, которые в
отдельности влияют на платежеспособность и финансовую устойчивость
предприятия.
Анализ платёжеспособности предприятия не ограничивается оценкой
уровня платёжеспособности предприятия, необходимо анализировать
разнообразные внешние и внутренние факторы, которые оказывают влияние на
платёжеспособность предприятия.
27
К внешним факторам, которые оказывают влияние на анализ
платёжеспособности предприятия можно отнести [18, с. 120]:
– политическую, экономическую и правовую ситуацию в стране;
– инфляцию затрат, курс валют;
– состояние денежного рынка;
– налоговую нагрузку;
– развитие рынка ценных бумаг;
– финансовую и кредитную политику;
– таможенную и страховую политику.
К внутренним факторам, которые оказывают влияние на анализ
платёжеспособности предприятия можно отнести [18, с. 122]:
– неэффективный маркетинг;
– уровень профессиональной подготовки производственных и
финансовых менеджеров;
– наличие сверхнормативных запасов оборотных средств
предприятия;
– не конкурентоспособную продукцию (услуги) предприятия;
– низкую конкуренцию на рынке;
– износ основных фондов (ОФ) предприятия;
– продолжительность производственного и финансового циклов на
предприятии.
Следует отметить, что влияние приведённых выше факторов, не зависимо
от того внешние они или внутренние, может как повышать платёжеспособность
предприятия, так и понижать её. Используя взаимосвязь факторов, которые
оказывают влияние на анализ платёжеспособности, предприятиям следует
проводить мониторинг и регулировать их в силу своих возможностей, что
позволит достичь оптимальных границ платёжеспособности в своей сфере
деятельности, что приведёт к полноценному функционированию и
минимизации финансовых рисков деятельности предприятия.
28
Таким образом, оценка уровня платёжеспособности предприятия, как в
краткосрочной, так и в долгосрочной перспективе на основе абсолютных и
относительных показателей и анализ основных факторов, которые оказывают
непосредственное влияние на платёжеспособность предприятия являются
наиболее важными аспектами проведения анализа финансового положения
предприятия.
Анализ финансовой устойчивости предприятия представляет собой
процесс изучения его статического финансового состояния, динамики
изменений во времени, выявления факторов (причин), которые обусловили эти
изменения и определения перспективного уровня финансовой устойчивости
предприятия в условиях возможных комбинаций изменения факторов внешней
и внутренней бизнес-среды. Влияние внутренних факторов на финансовую
устойчивость предприятия в первую очередь определяется в большей степени
их общей значимостью, но они также зависят и от производственной
деятельности и квалификации управленческого персонала предприятия.
На финансовую устойчивость предприятия влияет огромное
многообразие различных факторов. Выделяют внутренние и внешние факторы.
Внешние факторы напрямую зависят от организации работы самого
предприятия, а внутренние факторы являются внешними по отношению к
предприятию, их изменение почти или совсем не подвластно воле предприятия.
Однако, внешние факторы оказывают непосредственное влияние на все
процессы, которые происходят внутри предприятия. Этим делением и следует
руководствоваться, моделируя производственно-хозяйственную деятельность и
пытаясь управлять финансовой устойчивостью предприятия, осуществляя
комплексный поиск резервов в целях повышения эффективности производства.
К внешним факторам, которые оказывают влияние на финансовую
устойчивость предприятия, можно отнести [16, с. 6]:
– экономические условия хозяйствования;
– преобладающую в обществе техника и технология;
– платежеспособный спрос потребителей;
29
– экономическую и финансово-кредитную политику Правительства
РФ и принимаемые им решения;
– законодательные акты по контролю за деятельностью предприятия;
– общую политическую и экономическую стабильность;
– налоговую и кредитную политику, конкуренцию;
– степень развития страхового дела и внешнеэкономических связей;
– налаженность экономических связей с партнерами и т. д.
Следует отметить, что внешние факторы оказывают влияние на всё, что
происходит внутри предприятия.
При управлении финансовой устойчивостью предприятия особое
внимание следует уделять внутренним факторам, поскольку именно они
напрямую зависят от деятельности предприятия и мер, которые применяются
на предприятии для управления ими. Также, наиболее важными, по мнению
автора работы, являются внутренние факторы, которые влияют на финансовую
устойчивость предприятия, поскольку они непосредственно влияют на данный
объект исследования. Кроме этого, можно сказать, что именно внутренние
факторы, которые влияют на финансовую устойчивость предприятия,
формируют деятельность субъектов хозяйствования.
Необходимо определится, что относится к внутренним факторам, которые
оказывают влияние на финансовую устойчивость предприятия. Для этого был
проведен анализ классификаций различных ученых приведенный. В таблице 1
представлена матрица классификаций внутренних факторов, влияющих на
финансовую устойчивость предприятия.
Исследуя мнения различных учёных, приведённых в таблице 1, можно
сделать вывод о том, что каждый из научных деятелей выделяет различные
внутренние факторы, влияющих на финансовую устойчивость предприятия,
наиболее часто встречается конкурентоспособность, реже всего же имидж
предприятия.
Источник: https://baza.diplomsite.ru/previewfile/4011