Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ГУП "Мосгортранс")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
65
– сокращение нормативных запасов сырья, готовой продукции,
совершенствование их нормирования, решение проблем учёта и оценки
сверхнормативных запасов;
– продвижение производимой продукции (предлагаемых работ и
услуг) на новые рынки, опираясь на использование современных методов,
развитие дилерской сети, послепродажного и сервисного обслуживания и т. п.;
– повышение эффективности управления дебиторской
задолженностью с использованием инструментов её инвентаризации,
мониторинга.
Также в целях повышения платёжеспособности и ликвидности
Предприятия необходимо более эффективно управлять денежными средствами,
поскольку от эффективности управления денежными средствами зависит
финансовая устойчивость организации и возможность быстрее адаптироваться
в случаях непредвиденных изменений на финансовом рынке.
Из изложенного выше следует, что в качестве мероприятия по
повышению платёжеспособности Предприятия можно предложить
оптимизировать запасы организации, что приведёт к изменению состава
оборотных средств, изменению кредиторской задолженности (поставщики и
подрядчики).
3. Повышения финансовой устойчивости за счёт увеличения собственных
оборотных средств Предприятия.
Для роста показателей финансовой устойчивости Предприятия
необходимо увеличить размер собственных оборотных средств. При этом
обязательно превышение собственного капитала Предприятия над заёмным.
Также необходимо принять меры по оптимизации, т. е. сокращению таких
важных характеристик финансового состояния Предприятия как его
операционный и финансовый циклы. Для этого необходимо совершенствование
управления запасами, дебиторской и кредиторской задолженностью.
Таким образом, сдует отметить, что предложенные мероприятия
направлены на совершенствование управления источниками финансовых
66
ресурсов Предприятия, т. е. на повышение платёжеспособности и финансовой
устойчивости организации, что будет способствовать выходу её из кризиса.
3.2. Расчет эффективности предложенных мероприятий
Проведём расчёты, доказывающие не только экономическую
эффективность предложенных мероприятий по повышению
платёжеспособности и финансовой устойчивости Предприятия, но и
целесообразность их реализации на практике.
Рассчитаем экономический эффект от реализации мероприятий по
улучшению показателей платежеспособности и ликвидности Предприятия. Для
этого проведём расчёт изменения структуры баланса Предприятия за счёт
оптимизации запасов, что приведёт к изменению состава оборотных средств, во
II разделе бухгалтерского баланса «Оборотные активы» организации, и
изменению в V разделе кредиторской задолженности «Краткосрочные
обязательства».
На Предприятии возможно снижение запасов на 10% за счёт внедрения
систематического управления запасами. Предприятие не может позволить себе
снизить запасы более чем на 10%, поскольку это приведёт к сбою в поставке. За
счёт снижения запасов увеличатся денежные средства Предприятия, и снизится
дебиторская задолженность.
Рассчитаем изменения основных статей бухгалтерского баланса
Предприятия. за счет реализации предложенных мероприятий:
– запасы:
2 442 921 – 10% = 2 442 921 – 244 292 = 2 198 629 (тыс. руб.)
– денежные средства:
22 905 980 – 10% = 22 905 980 – 2290598 = 20 615 382 (тыс. руб.)
– дебиторская задолженность:
3 391 691 – 10% = 3 052 522 (тыс. руб.)
– оборотные активы:
2 198 629 + 20 615 382 + 3 052 522 + 3 577 = 25 870 110 (тыс. руб.)
67
– резервный капитал в размере 5% от уставного капитала:
8 522 053 × 5% = 426 103 (тыс. руб.)
собственный капитал:
56 017 973 + 426 103 = 56 444 076 (тыс. руб.)
– кредиторская задолженность:
12733087 – 10% = 12 733 087 – 1 273 309 = 11 459 778 (тыс. руб.)
– краткосрочные обязательства:
62 332 821 – 1 273 309 = 61 059 512 (тыс. руб.)
Рассмотрим структуры бухгалтерского баланса Предприятия с учётом
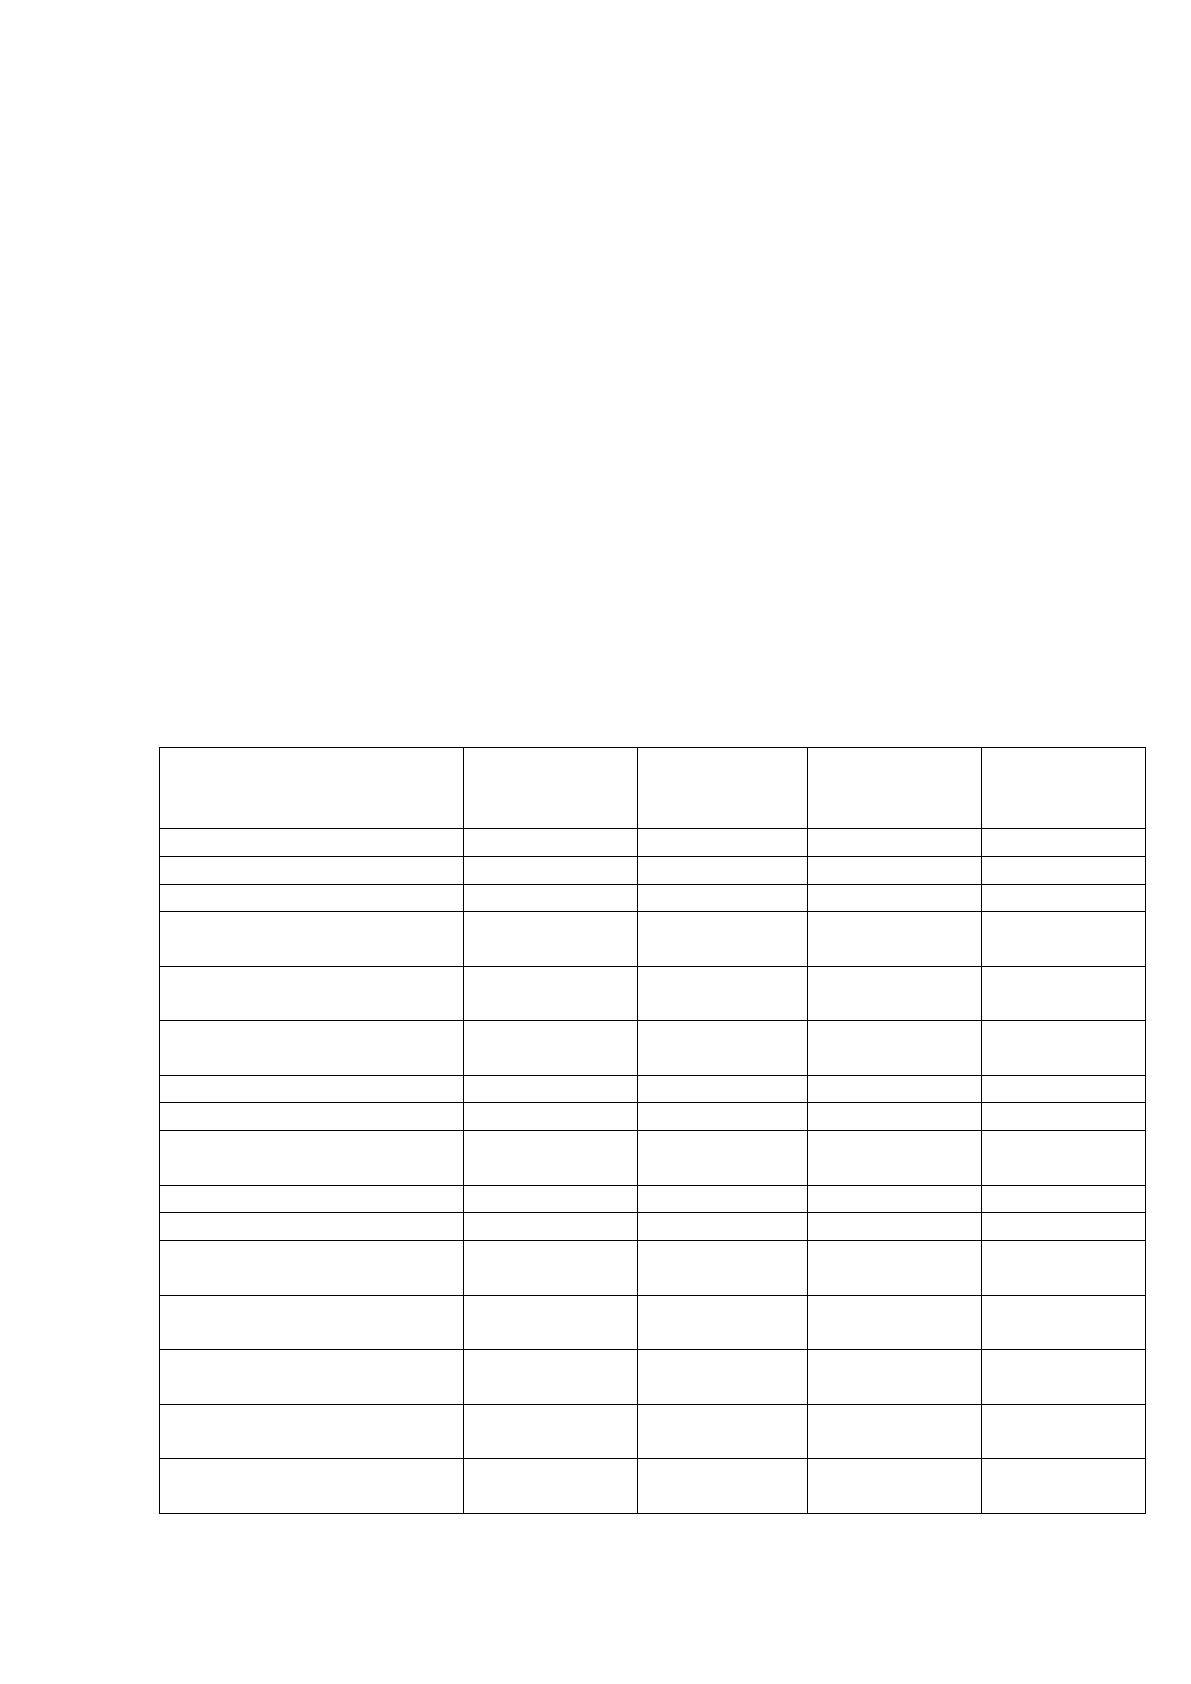
выше рассчитанных изменений. В таблице 22 представлены прогнозные данные
изменения структуры бухгалтерского баланса Предприятия.
Таблица 22
Прогнозные данные изменения структуры бухгалтерского
баланса ГУП «МОСГОРТРАНС», тыс. руб.
Показатель
2018 г.
Прогноз
Изменение,
(+, -)
Темп
прироста,
%
Оборотные активы:
28 744 175
25 870 116
-2 874 059
-10,00
- запасы
2 442 921
2 198 629
-244 292
-10,00
- НДС
6
6
0
0,00
- дебиторская
задолженность
3 391 691
3 052 522
-339 169
-10,00
- денежные средства и
денежные эквиваленты
22 905 980
20 615 382
-2 290 598
-10,00
- прочие оборотные
активы
3 577
3 577
0
0,00
Собственный капитал:
56 017 973
56 444 076
426 103
0,76
- уставный капитал
8 522 053
8 522 053
0
0,00
- переоценка
внеоборотных активов
17 161 733
17 161 733
0
0,00
- добавочный капитал
148 590
148 590
0
0,00
- резервный капитал
0
426 103
426 103
х
- нераспределённая
прибыль
30 185 597
30 185 597
0
0,00
Краткосрочные
обязательства:
62 332 821
61 059 512
-1 273 309
-2,04
- кредиторская
задолженность
12 733 087
11 459 778
-1 273 309
-10,00
- доходы будущих
периодов
46 936 201
46 936 201
0
0,00
- оценочные
обязательства
2 663 533
2 663 533
0
0,00
68
Проведём анализ абсолютных и относительных прогнозных показателей
ликвидности и платёжеспособности, а также финансовой устойчивости
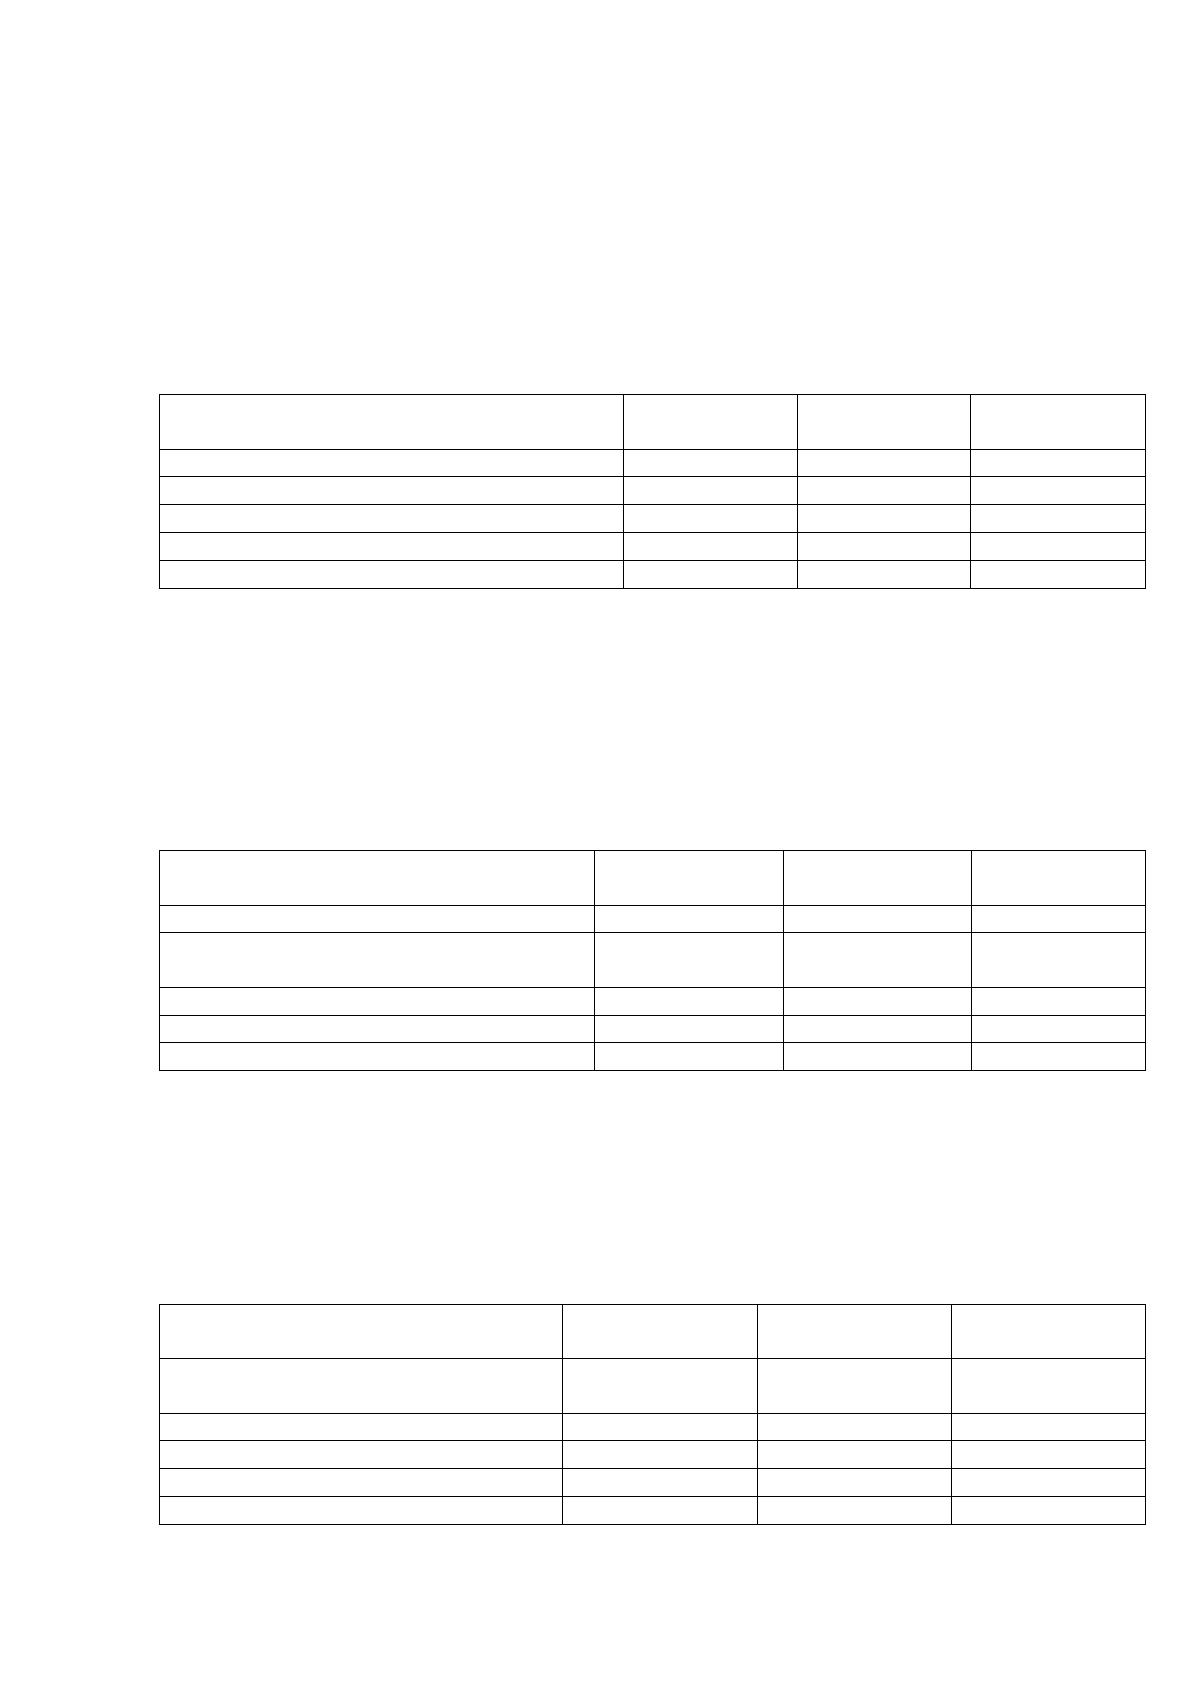
Предприятия. В таблице 23 приведена прогнозная группировка активов
Предприятия по степени их ликвидности.
Таблица 23
Прогнозная группировка активов ГУП «МОСГОРТРАНС» по
степени их ликвидности, тыс. руб.
Показатель
2018 г.
Прогноз
Изменение,
(+, -)
Группировка активов (А)
А
1
. Наиболее ликвидные активы
22 905 980
20 615 382
-2 290 598
А
2
. Быстро реализуемые активы
3 391 691
3 052 522
-339 169
А
3
. Медленно реализуемые активы
2 446 504
2 202 212
-244 292
А
4
. Труднореализуемые активы
89 609 134
89 609 134
0
В таблице 24 представлена прогнозная группировка пассивов
Предприятия по срочности их оплаты.
Таблица 24
Прогнозная группировка пассивов ГУП «МОСГОРТРАНС»
по срочности их оплаты, тыс. руб.
Показатель
2018 г.
Прогноз
Изменение
(+, -)
Группировка пассивов (П)
П
1
. Наиболее срочные
обязательства
12 733 087
11 459 778
-1 273 309
П
2
. Среднесрочные обязательства
2 663 533
2 663 533
0
П
3
. Долгосрочные обязательства
46 938 716
46 938 716
0
П
4
. Постоянные пассивы
56 017 973
56 444 076
426 103
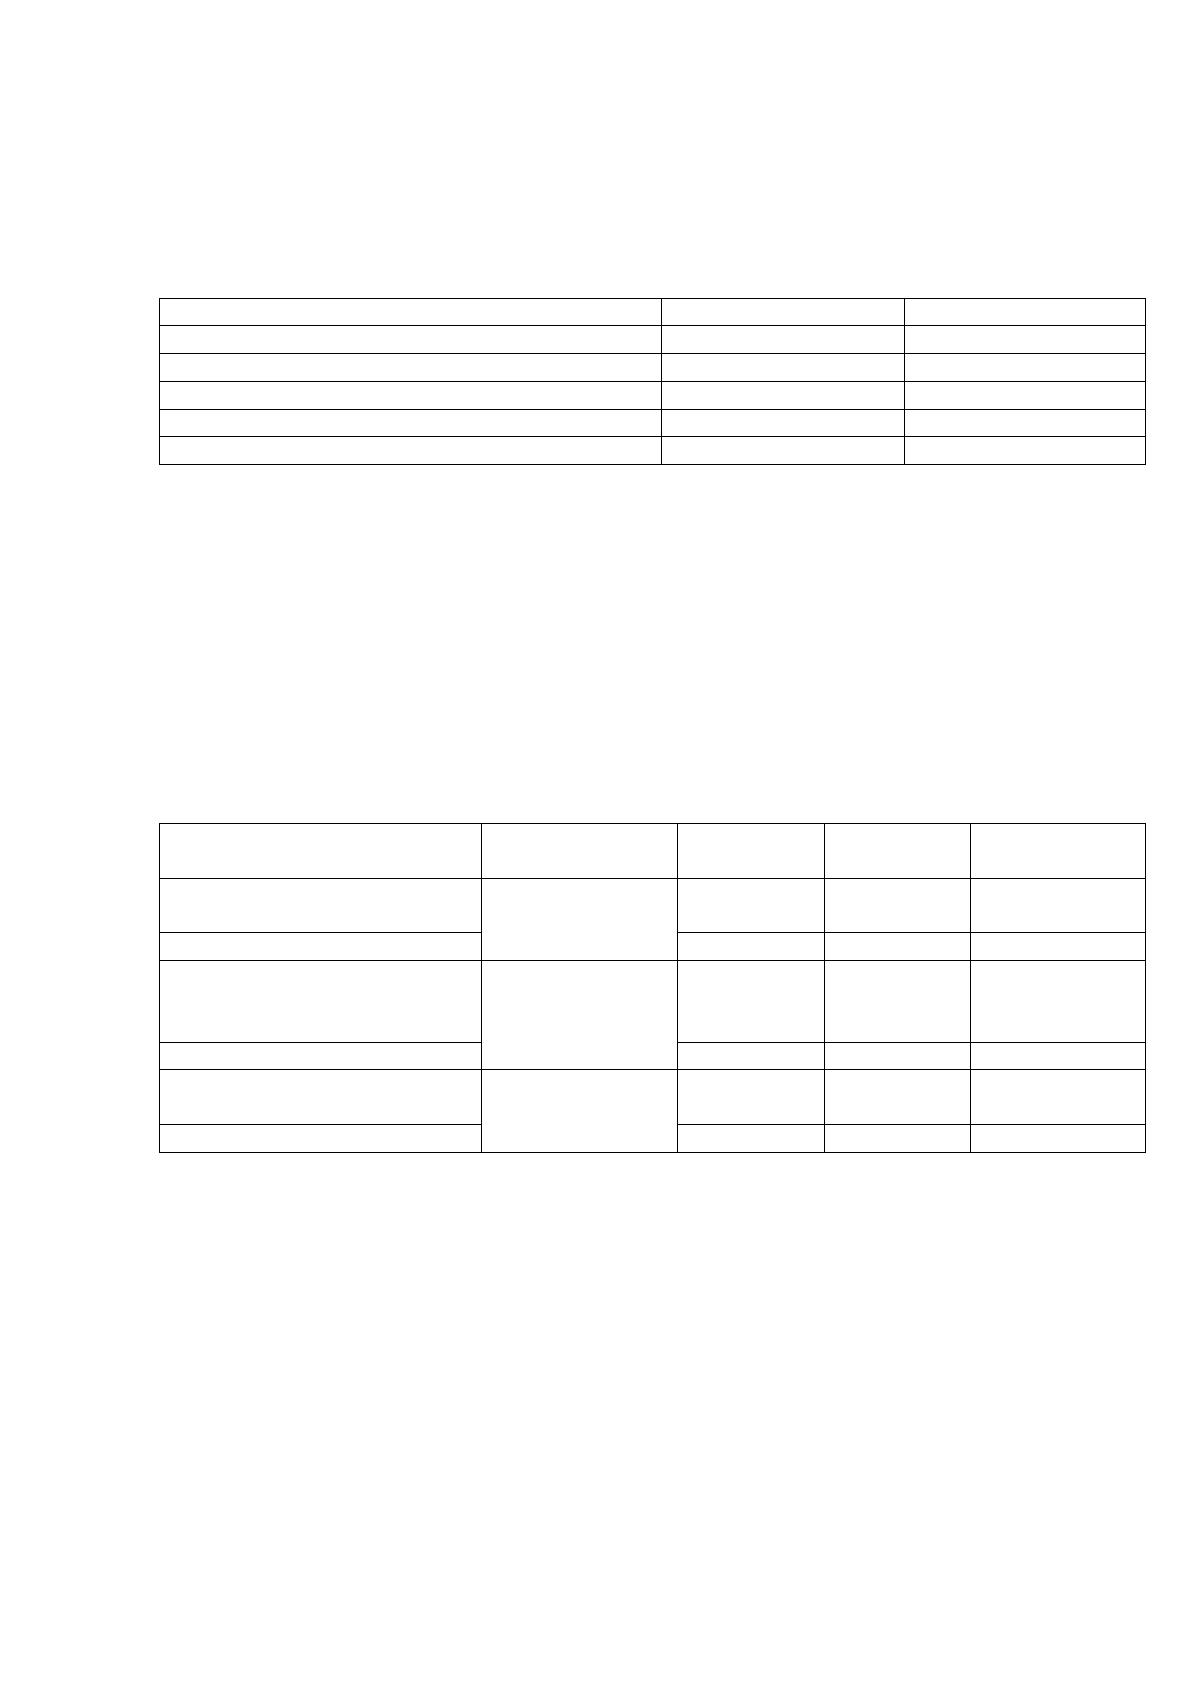
По данным таблиц 23 и 24 рассчитаем прогнозный излишек (недостаток)
платежных средств Предприятия (таблица 25).
Таблица 25
Прогнозный излишек (недостаток) платежных средств
ГУП «МОСГОРТРАНС», тыс. руб.
Показатель
2018 г.
Прогноз
Изменение
(+, -)
Излишек (недостаток)
платежных средств (А – П)
А
1
– П
1
10 172 893
9 155 604
-1 017 289
А
2
– П
2
728 158
388 989
-339 169
А
3
– П
3
-44 492 212
-44 736 504
-244 292
А
4
– П
4
33 591 161
33 165 058
-426 103
69
По данным таблицы 25 составим прогнозные неравенства ликвидности
баланса Предприятия (таблица 26).
Таблица 26
Прогнозные неравенства ликвидности баланса
ГУП «МОСГОРТРАНС»
Показатель
2018
Прогноз
Неравенство ликвидности
А
1
≥ П
1
А1-П1>0
А1-П1>0
А
2
≥ П
2
А2-П2>0
А2-П2>0
А
3
≥ П
3
А3-П3<0
А3-П3<0
А
4
≤ П
4
А4-П4>0
А4-П4>0
Рассчитаем и проанализируем относительные прогнозные показатели
ликвидности и платёжеспособности Предприятия. В таблице 27 приведён
анализ относительных прогнозных показателей ликвидности и
платёжеспособности Предприятия.
Таблица 27
Анализ относительных прогнозных показателей ликвидности и
платёжеспособности ГУП «МОСГОРТРАНС», п. п.
Показатель
Нормативное
значение
2018 г.
Прогноз
Изменение,
(+, -)
Коэффициент
абсолютной ликвидности
0,2-0,5
1,49
1,46
-0,03
Соответствие нормативу
Нет
Нет
х
Коэффициент
критической ликвидности
0,7-1
1,71
1,68
-0,03
Соответствие нормативу
Нет
Нет
х
Коэффициент текущей
ликвидности
1,5-2,5
1,87
1,83
-0,04
Соответствие нормативу
Да
Да
х
Прогнозная динамика показателей платёжеспособности Предприятия
представлена на рисунке 11.
Источник: https://baza.diplomsite.ru/previewfile/4011