Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ГУП "Мосгортранс")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
55
является важным сигналом для руководства Предприятия, поскольку она
демонстрирует процент убыточности продаж на каждый вложенный рубль в
товар (продукцию, работу, услуги). Из этого следует, что себестоимость
продукции (работ, услуг) Предприятия выше, чем прибыль от её реализации, а
цена недостаточно высока для покрытия всех издержек.
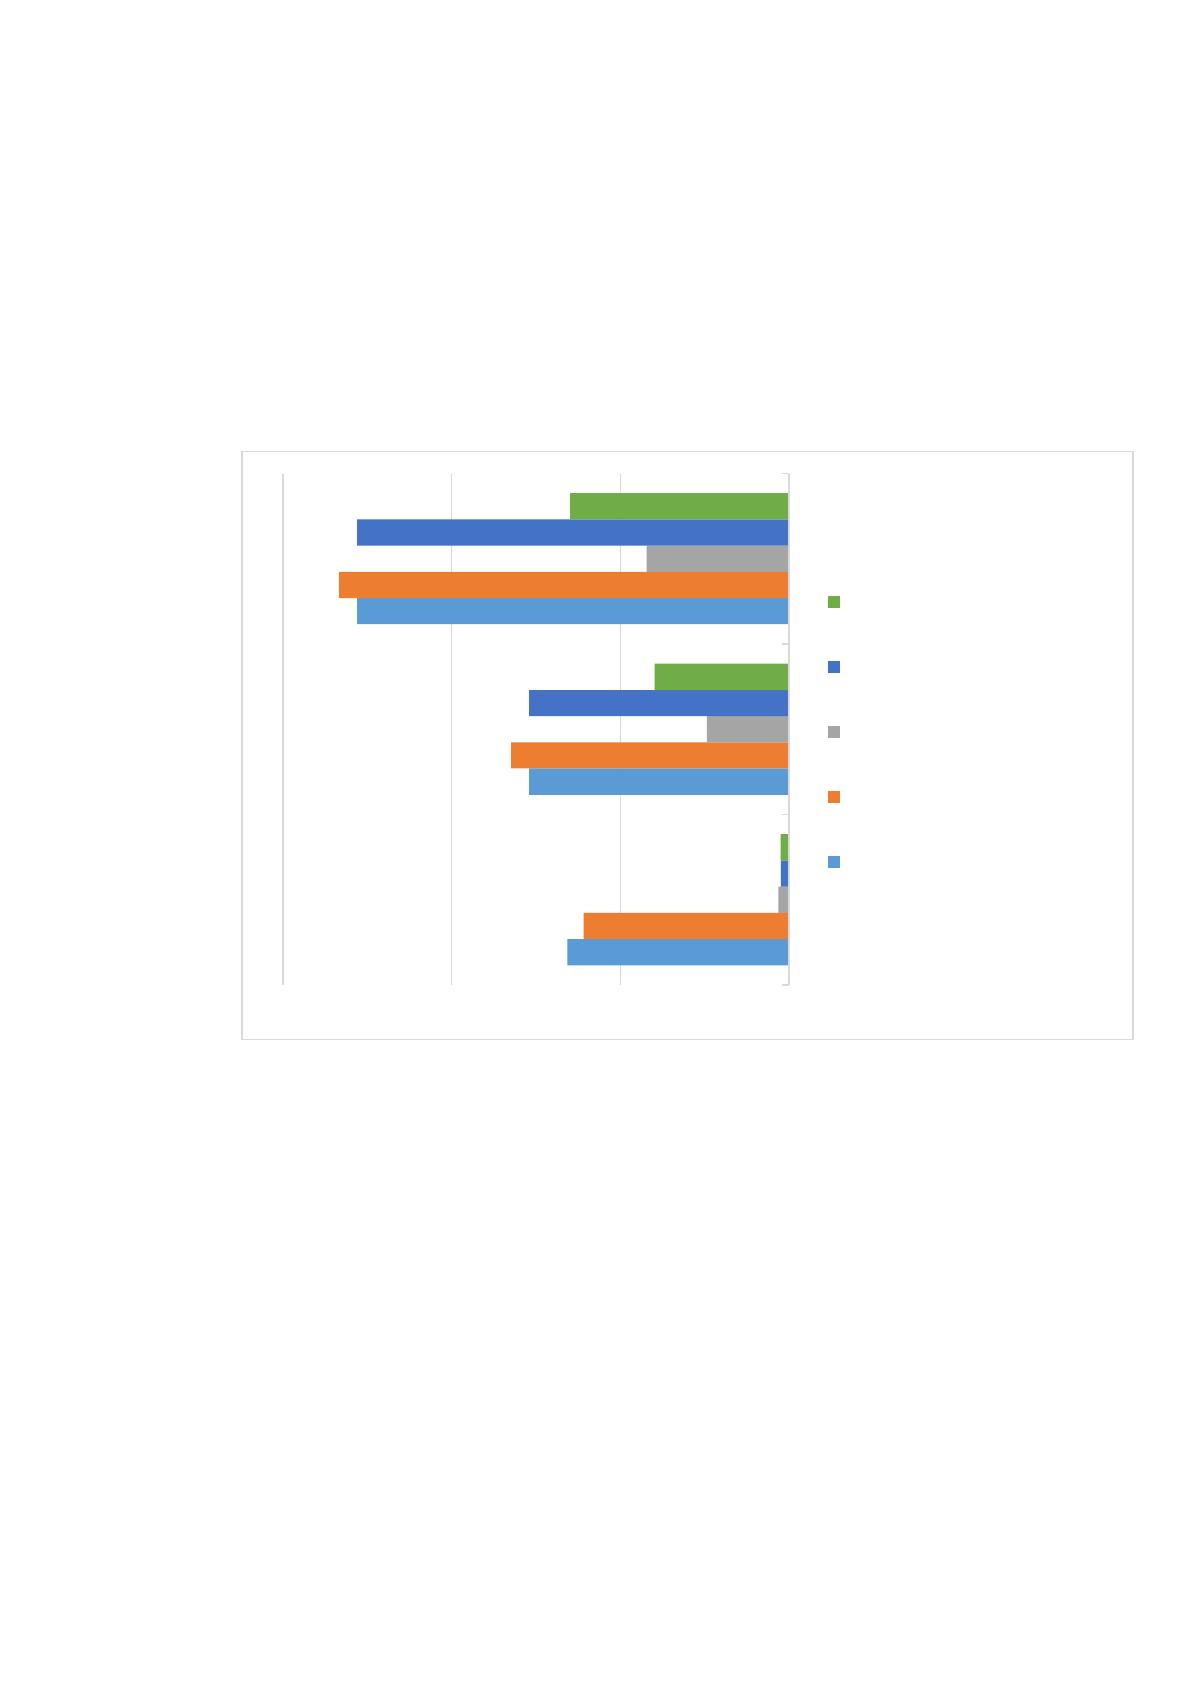
Динамика показателей рентабельности деятельности Предприятия
представлена на рисунке 10.
Рисунок 10 – Динамика показателей рентабельности
деятельности ГУП «МОСГОРТРАНС» за 2016-2018 гг., %
В целом проведённый анализ позволил сделать вывод о том, что на
протяжении анализируемого периода (2016-2018 гг.) Предприятие имело
кризисное финансовое состояние, что отрицательно характеризует
деятельность организации в целом.
2.4. Оценка уровня банкротства Предприятия
Дадим оценку вероятности наступления банкротства Предприятия по
состоянию на 31.12.2018 г.
-26,27
-30,79
-51,2
-24,33
-32,93
-53,35
-1,26
-9,75
-16,87
-0,96
-30,79
-51,2
-0,97
-15,92
-25,95
-60 -40 -20 0
2016 г.
2017 г.
2018 г.
Общая рентабельность
Рентабельность всех
активов
Рентабельность
собственного капитала
Рентабельность
основной деятельности
Рентабельность
продаж
56
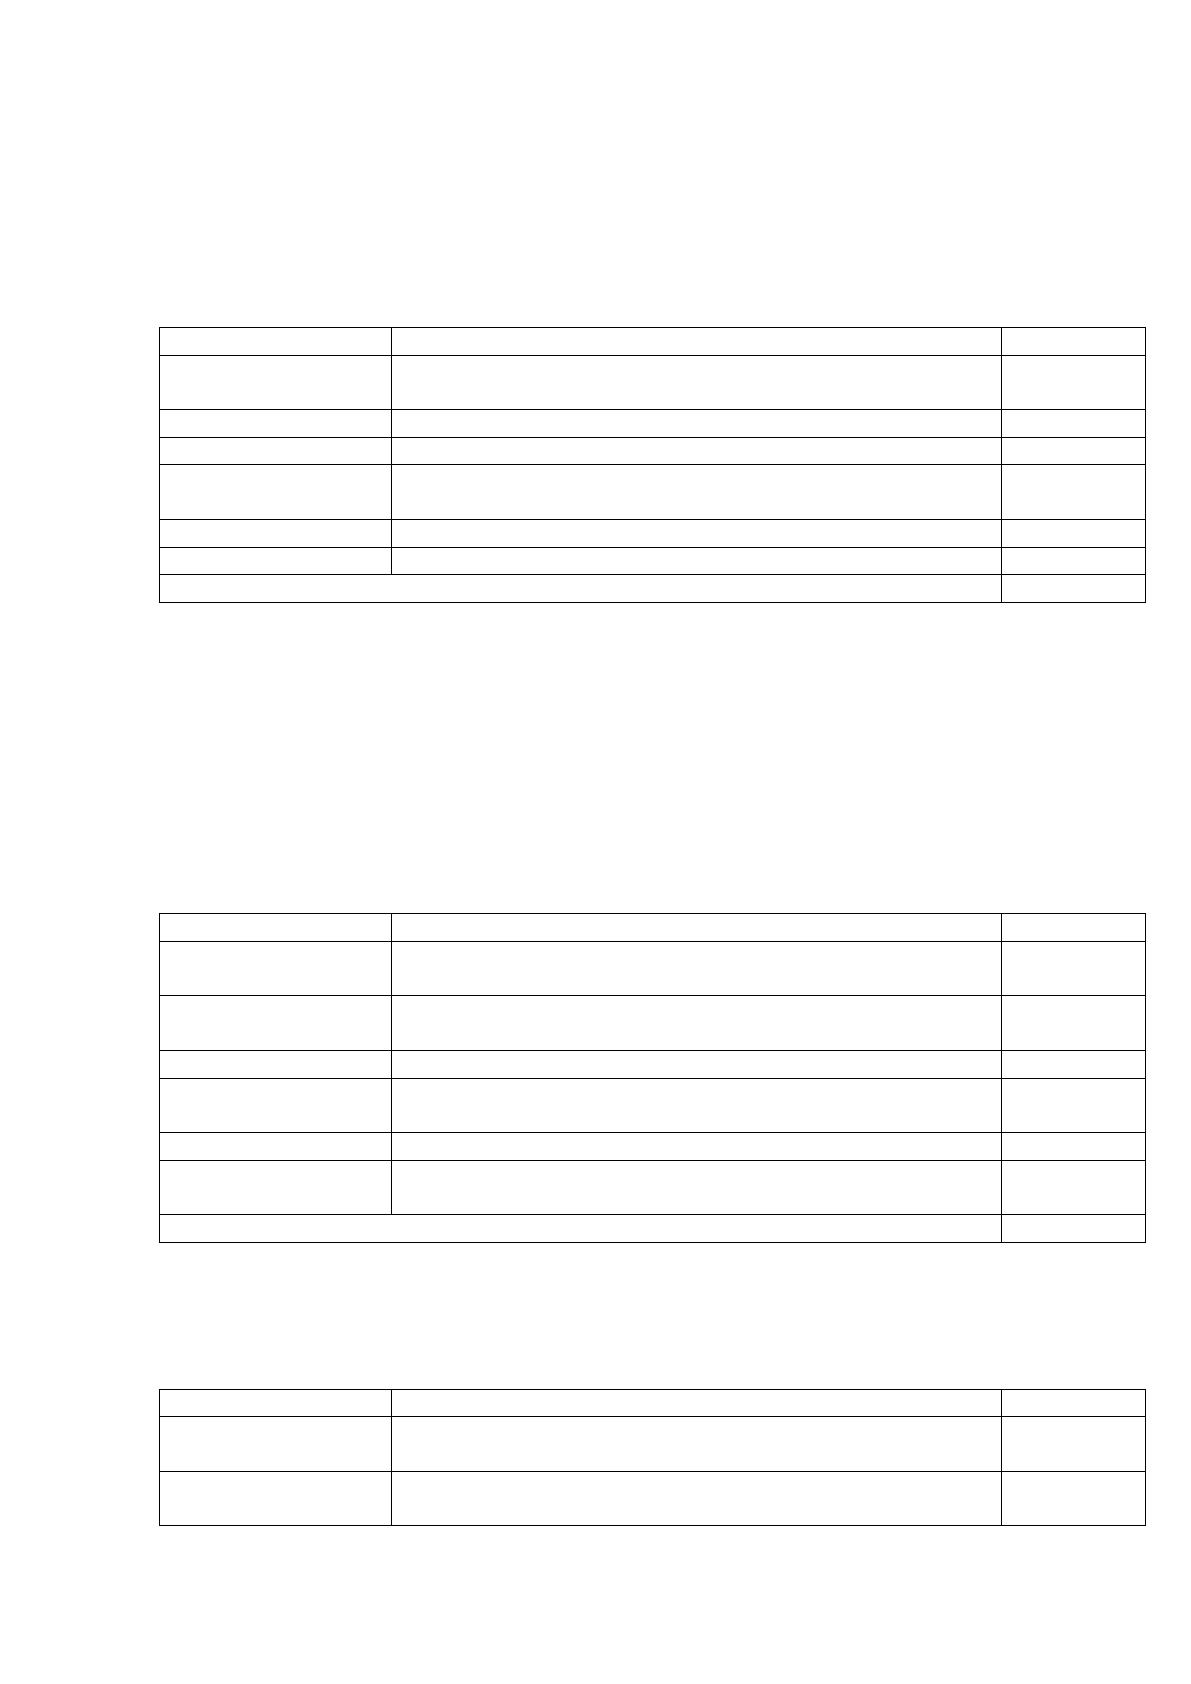
В таблицах 16-18 представлена оценка вероятности банкротства
Предприятия по пятифакторной модели Альтмана за 2016-2018 гг.
Таблица 16
Оценка вероятности банкротства ГУП «МОСГОРТРАНС»
по пятифакторной модели Альтмана по состоянию на
31.12.2016 г., п, п.
Коэффициент
Показатель
Значение
К
1
Доля чистого оборотного капитала во всех
активах организации
0,04
К
2
Отношение накопленной прибыли к активам
0,46
К
3
Рентабельность активов
-0,01
К
4
Доля уставного капитала в общей сумме активов
(валюте баланса)
0,10
К
5
Оборачиваемость активов
0,49
Z-счет
1,2 × К
1
+ 1,4 × К
2
+ 3,3 × К
3
+ 0,6 × К
4
+ К
5
1,21
Вероятность банкротства
Средняя
По данным таблицы 16 видно, что в 2016 г. Предприятие имело среднюю
вероятность банкротства. Однако следует отметить, что к 2017-2018 гг.
финансовое положение организации значительно ухудшилось.
Таблица 17
Оценка вероятности банкротства ГУП «МОСГОРТРАНС»
по пятифакторной модели Альтмана по состоянию на
31.12.2017 г., п, п.
Коэффициент
Показатель
Значение
К
1
Доля чистого оборотного капитала во всех
активах организации
-0,13
К
2
Отношение накопленной прибыли к активам
0,00
К
3
Рентабельность активов
-0,06
К
4
Доля уставного капитала в общей сумме активов
(валюте баланса)
0,08
К
5
Оборачиваемость активов
0,42
Z-счет
1,2 × К
1
+ 1,4 × К
2
+ 3,3 × К
3
+ 0,6 × К
4
+ К
5
0,12
Вероятность банкротства
Высокая
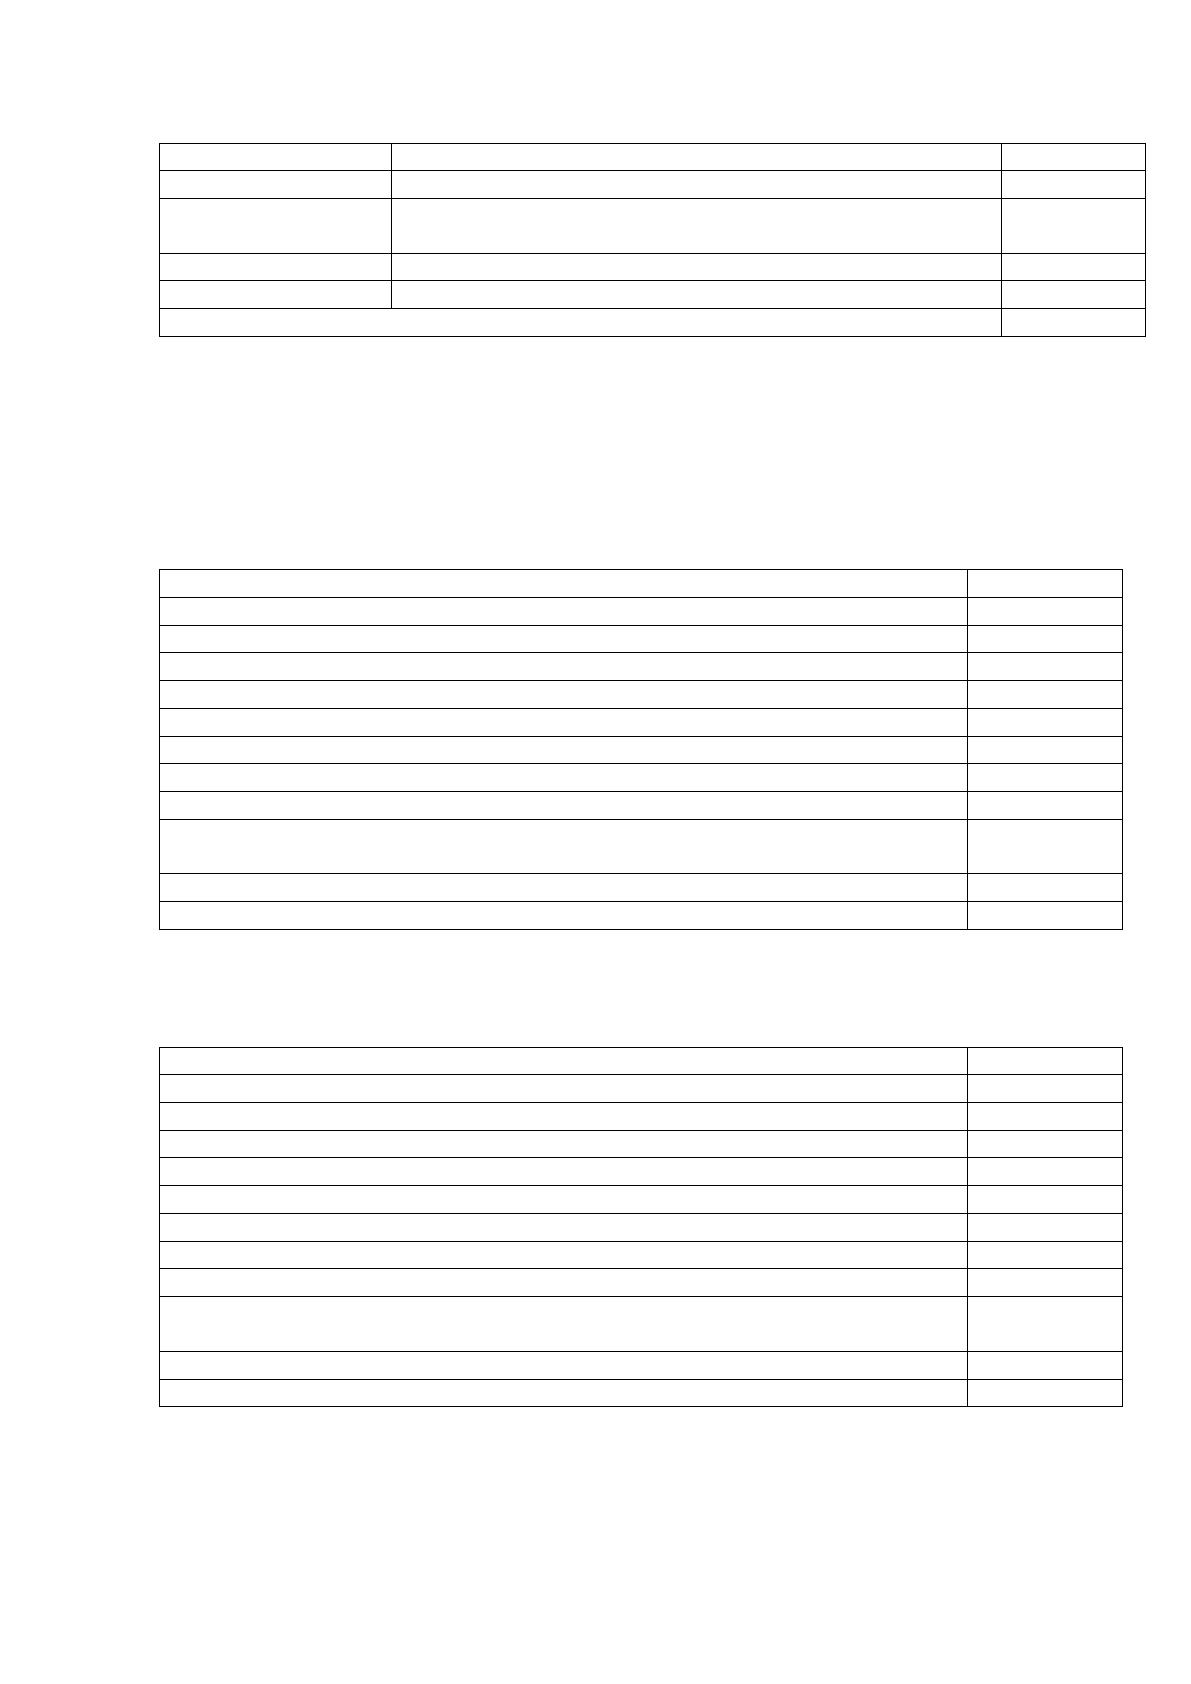
Таблица 18
Оценка вероятности банкротства ГУП «МОСГОРТРАНС»
по пятифакторной модели Альтмана по состоянию на
31.12.2018 г., п, п.
Коэффициент
Показатель
Значение
К
1
Доля чистого оборотного капитала во всех
активах организации
-0,28
К
2
Отношение накопленной прибыли к активам
0,00
57
Продолжение таблицы 18
Коэффициент
Показатель
Значение
К
3
Рентабельность активов
-0,08
К
4
Доля уставного капитала в общей сумме активов
(валюте баланса)
0,07
К
5
Оборачиваемость активов
0,37
Z-счет
1,2 × К
1
+ 1,4 × К
2
+ 3,3 × К
3
+ 0,6 × К
4
+ К
5
-0,20
Вероятность банкротства
Высокая
В таблицах 19-21 представлена оценка вероятности банкротства
Предприятия по Биверу за 2016-2018 гг.
Таблица 19
Оценка вероятности банкротства ГУП «МОСГОРТРАНС»
по Биверу по состоянию на 31.12.2016 г.
Показатель
Значение
Коэффициент Бивера, п. п.
0,11
Соответствие нормативу
Группа 3
Коэффициент текущей ликвидности (L
4
), п. п.
1,63
Соответствие нормативу
Группа 2
Экономическая рентабельность, п. п.
-0,01
Соответствие нормативу
Группа 3
Финансовый леверидж (рычаг), %
31,54
Соответствие нормативу
Группа 1
Коэффициент покрытия оборотных активов собственными
оборотными средствами
0,15
Соответствие нормативу
Группа 2
Вероятность банкротства
Высокая
Таблица 20
Оценка вероятности банкротства ГУП «МОСГОРТРАНС»
по Биверу по состоянию на 31.12.2017 г.
Показатель
Значение
Коэффициент Бивера, п. п.
-0,06
Соответствие нормативу
Группа 3
Коэффициент текущей ликвидности (L
4
), п. п.
2,02
Соответствие нормативу
Группа 1
Экономическая рентабельность, п. п.
-0,06
Соответствие нормативу
Группа 3
Финансовый леверидж (рычаг), %
68,43
Соответствие нормативу
Группа 2
Коэффициент покрытия оборотных активов собственными
оборотными средствами
-0,48
Соответствие нормативу
Группа 3
Вероятность банкротства
Высокая
58
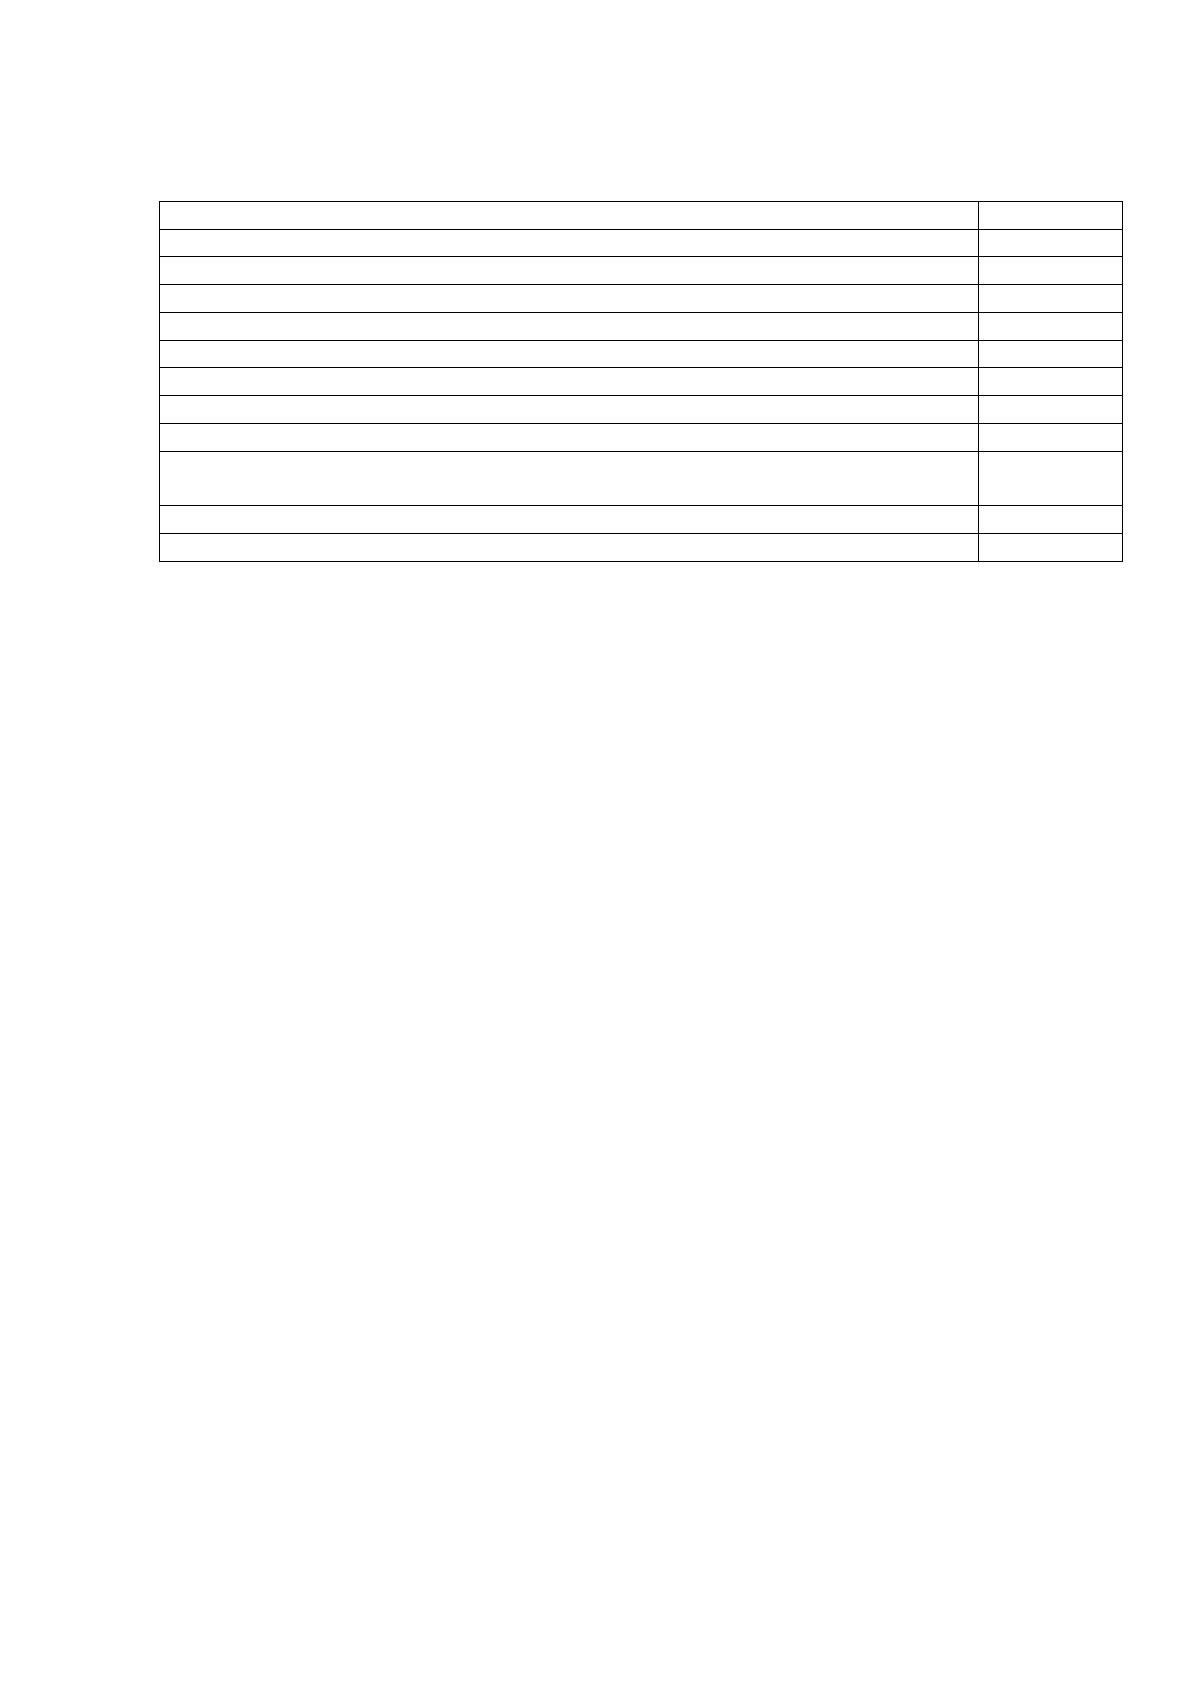
Таблица 21
Оценка вероятности банкротства ГУП «МОСГОРТРАНС»
по Биверу по состоянию на 31.12.2018 г.
Показатель
Значение
Коэффициент Бивера, п. п.
-0,08
Соответствие нормативу
Группа 3
Коэффициент текущей ликвидности (L
4
), п. п.
1,87
Соответствие нормативу
Группа 2
Экономическая рентабельность, п. п.
-0,08
Соответствие нормативу
Группа 3
Финансовый леверидж (рычаг), %
111,28
Соответствие нормативу
Группа 3
Коэффициент покрытия оборотных активов собственными
оборотными средствами
-1,17
Соответствие нормативу
Группа 3
Вероятность банкротства
Высокая
Проведённый анализ по пятифакторной модели Альтмана и по Биверу
показал, что на протяжении последних (истёкших) трёх лет (2016-2018 гг.)
Предприятие имело высокую вероятность банкротства.
В заключении второй главы можно сделать вывод о том, что на
протяжении анализируемого периода (2016-2018 гг.) Предприятие не
эффективно осуществляло свою основную деятельность, что привело
организацию к кризису. Поэтому Предприятию необходимо разработать план
мероприятий, которые позволят организации выйти из кризиса и повысить её
платёжеспособность и финансовую устойчивость.
59
ГЛАВА 3. МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ
ПЛАТЁЖЕСПОСОБНОСТИ И ФИНАНСОВОЙ УСТОЙЧИВОСТИ
ПРЕДПРИЯТИЯ
3.1. Пути повышения платёжеспособности и финансовой устойчивости
Предприятия
Основная цель антикризисного финансового управления заключается в
быстром возобновлении платёжеспособности и восстановлении достаточного
уровня финансовой устойчивости Предприятия с целью избежание его
банкротства. В связи с этим на Предприятии целесообразно разработать
политику антикризисного финансового управления. Основную роль в системе
антикризисного управления необходимо отвести использованию механизмов
финансовой стабилизации Предприятия. Это связано с тем, что успешное
применение данных механизмов позволит не только снять финансовый стресс
угрозы банкротства Предприятия, но и в значительной мере избавить
организацию от зависимости использования заёмного капитала, ускорить
темпы её экономического развития.
Антикризисное финансовое управление представляет собой процесс
предотвращения и (или) преодоления финансовой несостоятельности
Предприятия в условиях развивающегося кризиса.
Основная цель антикризисного финансового управления заключается в
разработке и реализации мер, которые направлены на недопущение и (или)
быстрое возобновление платежеспособности и восстановление финансовой
устойчивости Предприятия, обеспечивающее выход из кризисного финансового
состояния организации. Исходя из этой цели в рамках общей финансовой
стратегии Предприятия формируется политика антикризисного финансового
управления, которая включает в себя методы и модели прогнозирования
вероятности наступления банкротства и механизмы финансового оздоровления
организации, которые могут обеспечить выход её из кризиса.
Источник: https://baza.diplomsite.ru/previewfile/4011