Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ГУП "Мосгортранс")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
70
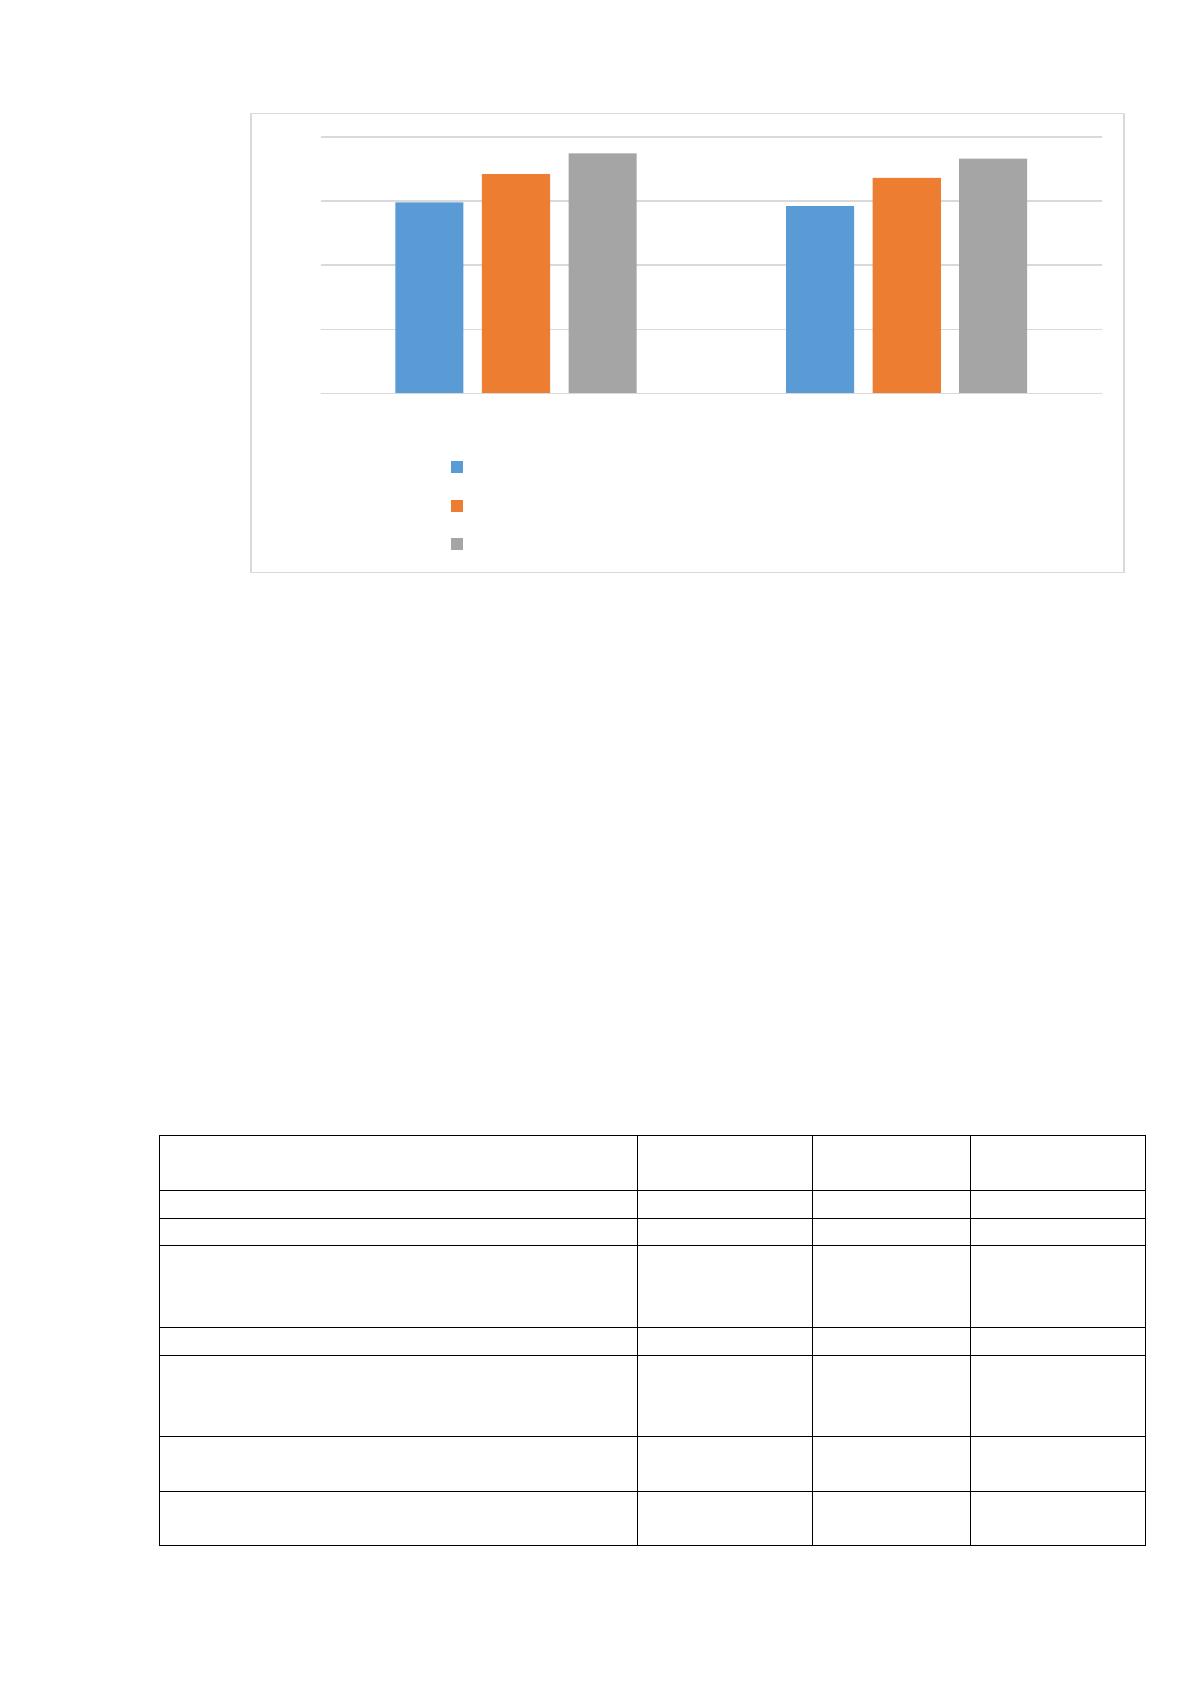
Рисунок 11 – Прогнозная динамика показателей
платёжеспособности ГУП «МОСГОРТРАНС», п. п.
В результате реализации на практике все показатели ликвидности и
платёжеспособности Предприятия снизились, что можно отметить
положительно, поскольку коэффициенты абсолютной и критической
ликвидности в дальнейшем могут снизятся до нормативного значения. Всё это
будет способствовать восстановлению платёжеспособности Предприятия. В
таблице 28 представлен анализ абсолютных прогнозных показателей
финансовой устойчивости Предприятия.
Таблица 28
Абсолютные прогнозные показатели финансовой
устойчивости ГУП «МОСГОРТРАНС», тыс. руб.
Показатель
2017 г.
Прогноз
Изменение,
(+, -)
1. Источники собственных средств
28 744 175
25 870 116
-2 874 059
2. Внеоборотные активы
2 442 921
2 198 629
-244 292
3. Источники собственных оборотных
средств для формирования запасов и
затрат
6
6
0
4. Долгосрочные обязательства
3 391 691
3 052 522
-339 169
5. Источники собственных средств,
скорректированные на величину
долгосрочных заемных средств
22 905 980
20 615 382
-2 290 598
6. Краткосрочные кредитные и
заемные средства
3 577
3 577
0
7. Общая величина источников
средств с учетом долгосрочных и
62 332 821
61 059 512
-1 273 309
1,49
1,46
1,71
1,68
1,87
1,83
0
0,5
1
1,5
2
2018 г. Прогноз
Коэффициент абсолютной ликвидности
Коэффициент критической ликвидности
Коэффициент текущей ликвидности
71
Продолжение таблицы 28
Показатель
2017 г.
Прогноз
Изменение,
(+, -)
краткосрочных заемных средств
8. Величина запасов и затрат,
обращающихся в активе баланса
12 733 087
11 459 778
-1 273 309
9. Излишек источников собственных
оборотных средств (S
1
)
46 936 201
46 936 201
0
10. Излишек источников собственных
средств и долгосрочных заемных
источников (S
2
)
2 663 533
2 663 533
0
11. Излишек общей величины всех
источников для формирования запасов
и затрат (S
3
)
28 744 175
25 870 116
-2 874 059
Трёхкомпонентный показатель (S)
финансовой ситуации
(0; 0; 0;)
(0; 0; 0)
х
Тип финансовой устойчивости
Кризисное
Кризисное
х
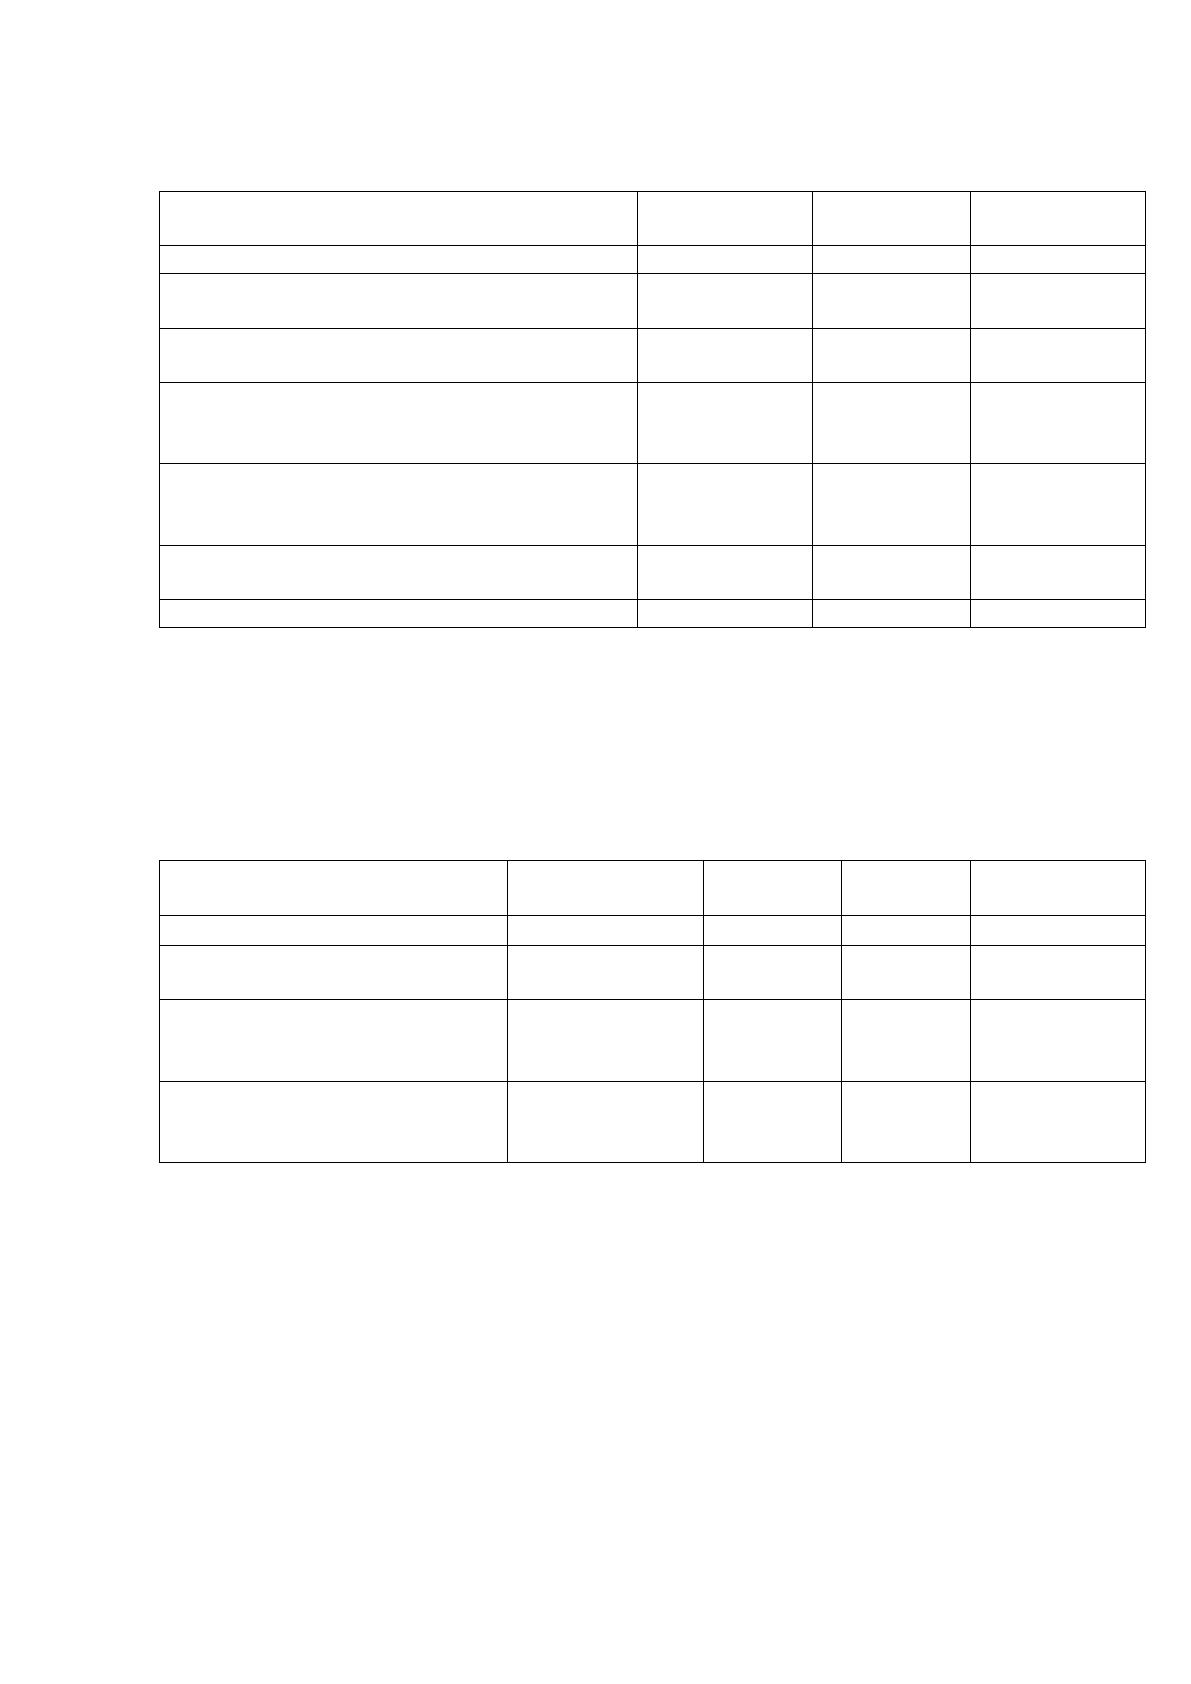
В таблице 29 приведён анализ относительных прогнозных показателей
финансовой устойчивости Предприятия.
Таблица 29
Относительные прогнозные показатели финансовой
устойчивости ГУП «МОСГОРТРАНС», п. п.
Показатель
Нормативное
значение
2018 г.
Прогноз
Изменение,
(+, -)
Коэффициент автономии
>0,5
0,47
0,48
0,01
Коэффициент финансовой
устойчивости
≥ 0,6
0,47
0,48
0,01
Коэффициент
маневренности
собственного капитала
≥ 0,5
-0,60
-0,59
0,01
Коэффициент соотношения
заёмных и собственных
средств
0,5-0,8
1,11
1,08
-0,03
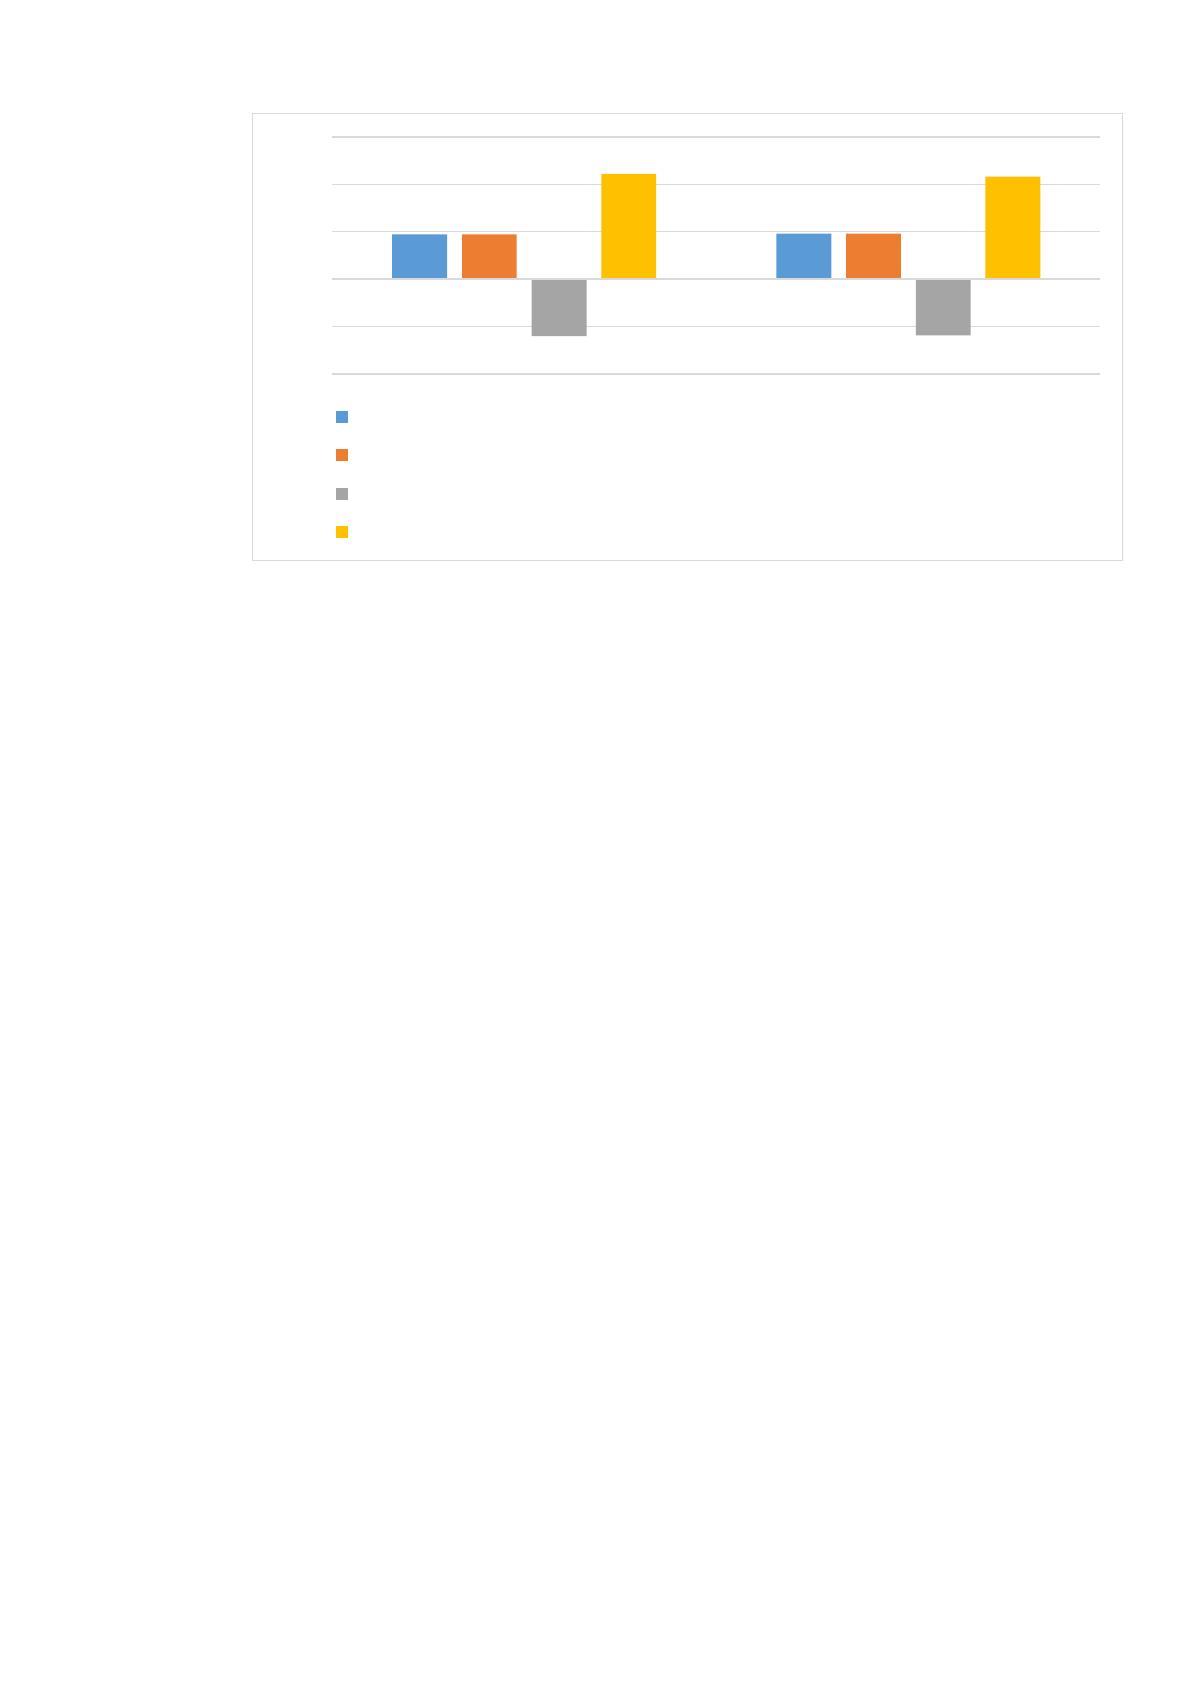
Прогнозная динамика показателей финансовой устойчивости
Предприятия представлена на рисунке 12.
72
Рисунок 12 – Прогнозная динамика показателей финансовой
устойчивости ГУП «МОСГОРТРАНС», п. п.
В результате реализации предложенных мероприятий большинство
показателей возрастут, что следует считать положительным фактором в
деятельности Предприятия. В дальнейшем Предприятие сможет восстановить
свою финансовую устойчивость.
В заключении третьей главы можно сделать вывод о том, что
предложенные мероприятия являются эффективными и целесообразными для
внедрения, поскольку их реализации на практике позволит улучшить
показатели платёжеспособности и финансовой устойчивости Предприятия, что
в дальнейшей перспективе позволит вывести организацию из кризиса.
0,47
0,48
0,47
0,48
-0,6
-0,59
1,11
1,08
-1
-0,5
0
0,5
1
1,5
2018 г. Прогноз
Коэффициент автономии
Коэффициент финансовой устойчивости
Коэффициент маневренности собственного капитала
Коэффициент соотношения заёмных и собственных средств
73
ЗАКЛЮЧЕНИЕ
В процессе выполнения выпускной квалификационной работы была
достигнута цель исследования и решены следующие, поставленные перед
автором работы, задачи:
– рассмотрены теоретические аспекты анализа платёжеспособности и
финансовой устойчивости предприятия;
– проведён анализ эффективности управления платёжеспособностью
и финансовой устойчивостью Предприятия;
– предложены практические рекомендации мероприятия по
повышению платёжеспособности и финансовой устойчивости Предприятия
Проведённый анализ, посвящённый исследованию теоретических
аспектов анализа платёжеспособности и финансовой устойчивости
предприятия, позволил сделать вывод о том, что платёжеспособность является
внешним проявлением финансовой устойчивости предприятия, которая
характеризует возможности предприятия своевременно расплачиваться по
своим обязательствам, а финансовая устойчивость предприятия
характеризуется состоянием его финансовых ресурсов, которые обеспечивают
бесперебойный расширенный процесс производства и реализации продукции
(работ, услуг) на основе роста прибыли предприятия. Проведение анализа
платёжеспособности и финансовой устойчивости предприятия является
основным элементом анализа его финансового состояния предприятия, который
необходим для контроля, позволяющего оценить риск нарушения обязательств
по расчётам предприятия.
Проведённый анализ, посвящённый анализу эффективности управления
платёжеспособностью и финансовой устойчивостью Предприятия, позволил
сделать вывод о том, что на протяжении анализируемого периода (2016-2018
гг.) организация не эффективно осуществляла свою основную деятельность,
что привело организацию к кризису. Поэтому Предприятию было предложено
74
разработать план мероприятий, которые позволят организации выйти из
кризиса и повысить её платёжеспособность и финансовую устойчивость.
В результате проведённого анализа было выявлено, что в настоящее
время существует ряд проблем в управлении финансовыми ресурсами
Предприятия, в частности:
– недостаточная обеспеченность Предприятия собственными
средствами из-за увеличения объёма затрат организации;
– большая зависимость Предприятия от заёмных средств, которая
связана с задолженностью поставщикам, подрядчикам, персоналу по оплате
труда, бюджету и внебюджетным фондам;
– высокая доля дебиторской и кредиторской задолженностей
Предприятия, имеющих тенденцию к увеличению срока погашения и
замедлению оборачиваемости;
– кризисное финансовое состояние, которое может привести
Предприятие к банкротству.
Таким образом, для повышения уровня платёжеспособности и
финансовой устойчивости Предприятия можно предложить следующие
мероприятия:
1. Реструктуризация кредиторской задолженности Предприятия. В
качестве мероприятия по реструктуризации кредиторской задолженности
(обязательств) для Предприятия предлагается провести погашение
кредиторской задолженности за счёт перевода средств из резервного капитала.
На Предприятии не сформирован резервный капитала, поэтому его следует
образовать в размере 5% от уставного капитала организации. Погашение
кредиторской задолженности Предприятия, в свою очередь приведёт к
снижению кредиторской задолженности, и повышению платёжеспособности и
финансовой устойчивости организации в целом.
2. Оптимизация (снижение) запасов Предприятия. В качестве
мероприятия по повышению платёжеспособности Предприятия можно
предложить оптимизировать (снизить) запасы организации на 10%, что
Источник: https://baza.diplomsite.ru/previewfile/4011