Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ГУП "Мосгортранс")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
1.2. Цели, задачи и методы анализа платёжеспособности и финансовой
устойчивости предприятия
Приведём основные цели и задачи, которые обуславливают
необходимость проведения анализа платёжеспособности и финансовой
устойчивости предприятия.
Анализ платёжеспособности является важным компонентом анализа
финансового состояния (положения) предприятия. Анализ показателей
платёжеспособности позволяет определить вероятность банкротства
предприятия. Содержание анализа платёжеспособности предприятия зависит от
целей и задач, которые ставят перед собой заинтересованные субъекты.
Поэтому платёжеспособность предприятия необходимо анализировать не
только руководству предприятия, но и его учредителям, инвесторам для
изучения эффективности использования ресурсов, банкам для оценки условий
кредитования и определения степени риска, поставщикам ля своевременного
получения платежей, налоговым инспекциям для выполнения плана
поступления средств в бюджет и так далее.
Объектами анализа платёжеспособности предприятия являются
показатели ликвидности оборотных активов и показатели платёжеспособности
по денежным потокам предприятия.
Цель проведения анализа платёжеспособности предприятия заключается
в определении наличия у предприятия денежных средств и их эквивалентов,
которые достаточны для расчетов по краткосрочной задолженности,
требующей немедленного погашения [22, с. 207].
Для реализации вышеприведенной цели проведения анализа
платёжеспособности предприятия необходимо решить ряд задач, которые
заключаются в следующем [22, с. 208]:
– в осуществлении группировки активов бухгалтерского баланса
предприятия по степени их ликвидности;
16
– в определении коэффициентов ликвидности бухгалтерского баланса
предприятия, как наличия оборотных средств в размере, потенциально
достаточном для погашения краткосрочных обязательств предприятия;
– в проведении расчёта и оценки коэффициентов ликвидности и
платёжеспособности предприятия;
– в оценке текущей и перспективной платёжеспособности
предприятия;
– в разработке мер по повышению платёжеспособности предприятия.
Анализ финансовой устойчивости предприятия необходим для того,
чтобы оценить положение предприятия в долгосрочной перспективе, а также
определить целесообразность инвестиций в данное предприятие. Анализ
финансовой устойчивости показывает, по каким конкретным направлениям
необходимо вести работу по его улучшению.
Анализ финансовой устойчивости предприятия представляет собой набор
показателей финансовой устойчивости, которые нужно интерпретировать как
по отдельности, так и в совокупности.
Цель проведения анализа финансовой устойчивости предприятия
заключается в выявлении резервов повышения финансовой устойчивости
предприятия [28, с. 76].
Для реализации вышеприведенной цели проведения анализа финансовой
устойчивости предприятия необходимо решить ряд задач, которые
заключаются в следующем [28, с. 77]:
– в оценке и анализе системы внутреннего контроля на предприятии;
– в проведении анализа финансового состояния (положения)
предприятия;
– в проведении анализа абсолютных и относительных показателей
платёжеспособности предприятия;
– в проведении анализа абсолютных и относительных показателей
финансовой устойчивости предприятия;
– в проведении анализа угрозы банкротства предприятия;
17
– в проведении экспресс-анализа финансовой отчётности
предприятия;
– в выявлении резервов улучшения финансового состояния
(положения) предприятия;
– в формировании отчёта по результатам анализа финансовой
устойчивости предприятия.
Из изложенного выше можно выделить общие задачи проведения анализа
платёжеспособности и финансовой устойчивости предприятия, заключающиеся
в следующем [5, с. 76]:
– в обзоре бухгалтерской отчётности предприятия;
– в изучении изменений состава и структуры имущества предприятия
и источников их формирования;
– в выявлении факторов, которые оказывают негативное влияние на
платёжеспособности и финансовую устойчивость предприятия (например,
уменьшение прибыли, которая направлена на прирост собственного капитала;
непогашенные в срок кредиторские задолженности);
– в выделении тех статей бухгалтерского баланса предприятия,
которые констатируют факт ухудшения платёжеспособности и финансовой
устойчивости предприятия.
Далее рассмотрим и проанализируем основные методы, применяемые для
проведения анализа платёжеспособности и финансовой устойчивости
предприятия.
Для проведения анализа платёжеспособности и финансовой устойчивости
предприятия современная теория и практика анализа деятельности предприятия
выработала методику, в которой особое место отводится динамике состава и
структуры имущества предприятия (т. е. активов) и источников их
финансирования (т. е. пассивов). По итогам анализа динамики состава и
структуры формируется предварительное мнение о финансовом положении и
динамике развития предприятия.
18
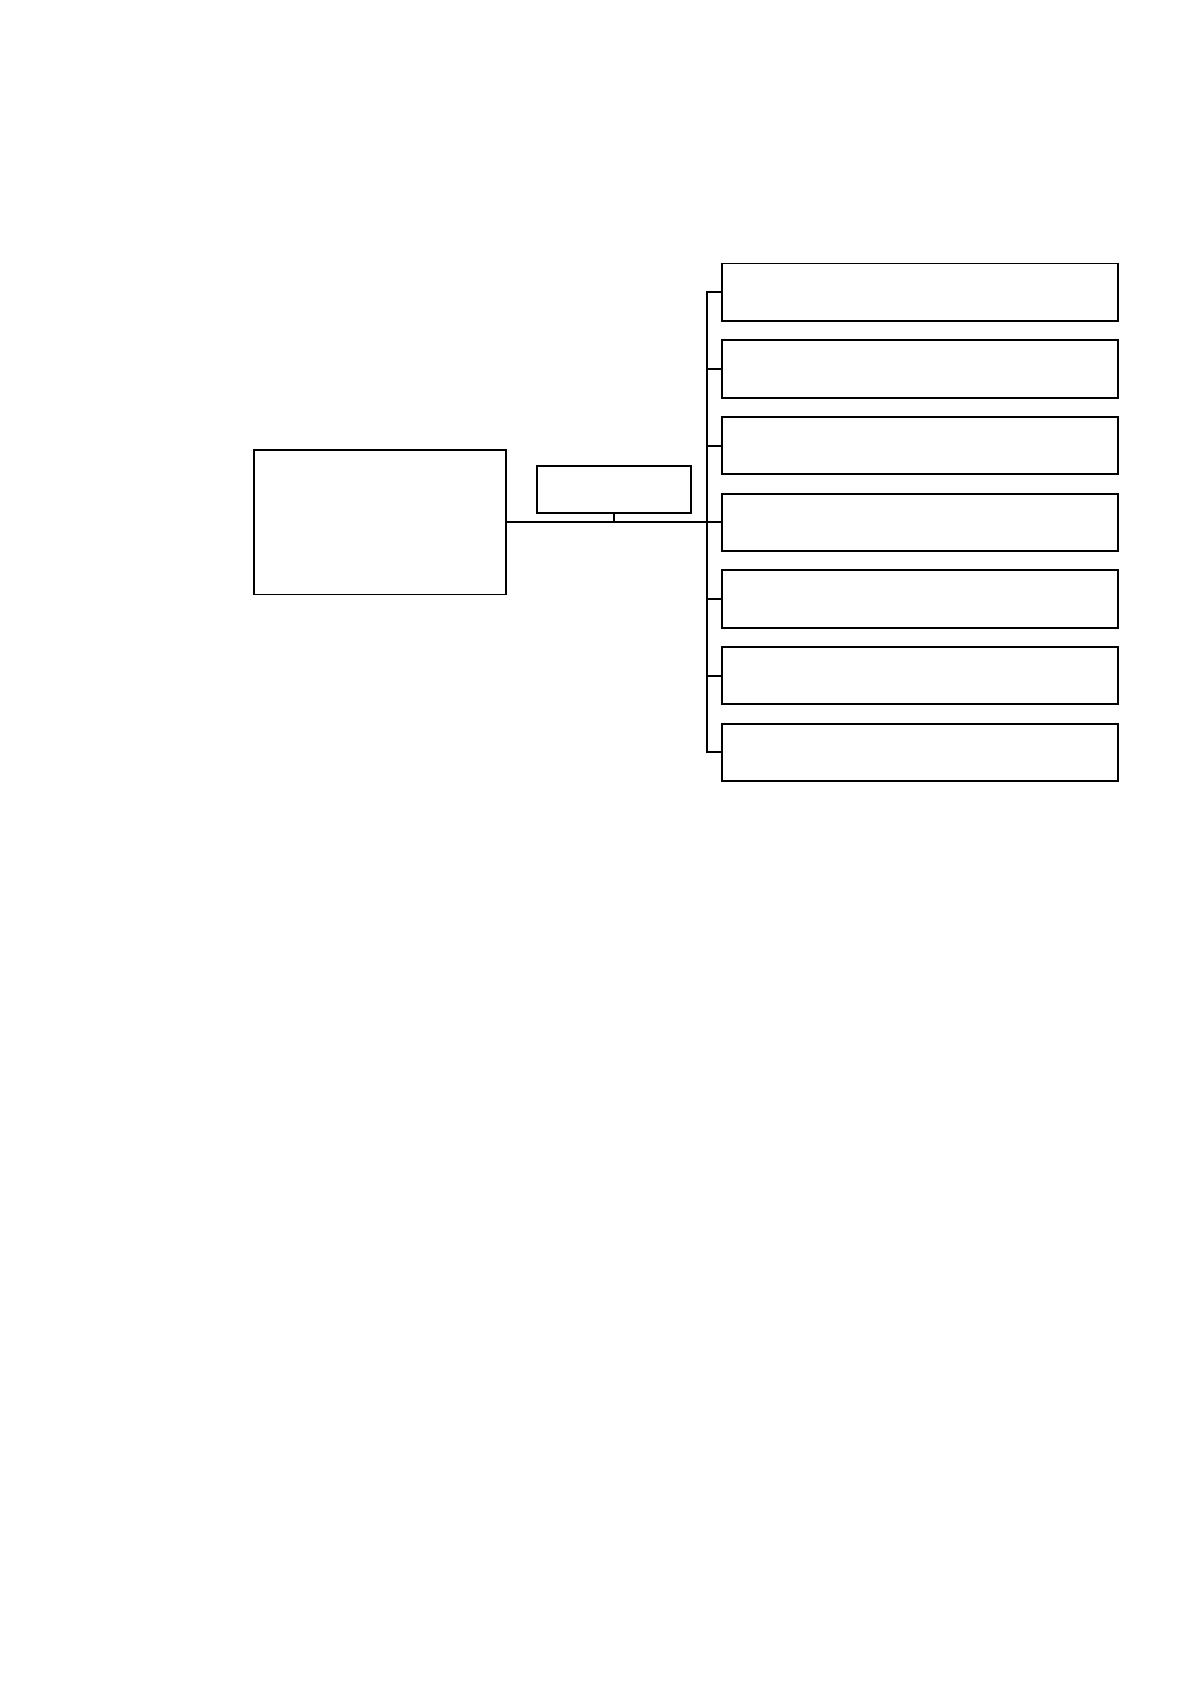
Анализ платёжеспособности и финансовой устойчивости предприятия
следует проводить на основании семи стандартных методов, которые
приведены на рисунке 1.
Рисунок 1 – Стандартные методы проведения анализа
платёжеспособности и финансовой устойчивости
предприятия [9, с. 98]
Коротко охарактеризуем стандартные (общеизвестные) методы
проведения анализа платёжеспособности и финансовой устойчивости
предприятия, которые приведены на рисунке 1.
1. Сравнительный анализ.
Данный метод проведения анализа платёжеспособности и финансовой
устойчивости предприятия получил наиболее широкое применение в
отечественной и зарубежной практике. Поскольку метод сравнительного
анализа удобен тем, что он сводит воедино и систематизирует те расчёты и
прикидки, которые обычно осуществляет любой аналитик при первоначальном
ознакомлении с бухгалтерским балансом предприятия.
К основным показателям сравнительного анализа платёжеспособности и
финансовой устойчивости предприятия можно отнести следующие [12, с. 136]:
Анализ
платёжеспособности
и финансовой
устойчивости
предприятия
Сравнительный анализ
Горизонтальный анализ
Вертикальный анализ
Трендовый анализ
Метод группировки
Факторный анализ
Метод финансовых
коэффициентов
Методы
19
– абсолютные величины по статьям исходного отчетного
бухгалтерского баланса предприятия на начало и конец периода;
– удельный вес статей бухгалтерского баланса в валюте баланса
предприятия на начало и конец периода;
– изменение в абсолютных величинах и удельных весах;
– изменение в процентах к величинам на начало периода (темп
прироста статьи баланса).
Построение аналитической таблицы характеризует динамику отдельных
показателей, а также структуру бухгалтерской отчётности предприятия.
Сравнительный анализ включает в себя горизонтальный (временной),
вертикальный и трендовый анализ платёжеспособности и финансовой
устойчивости предприятия.
2. Горизонтальный анализ.
Под горизонтальным анализом следует понимать оценку темпов роста
(снижения) показателей бухгалтерского баланса предприятия за отчётный
период. Такой анализ позволяет определить абсолютные и относительные
изменения различных статей бухгалтерской отчётности предприятия, которые
используются при анализе платёжеспособности и финансовой устойчивости
предприятия, по сравнению с предшествующим годом, полугодием или
кварталом [2, с. 88].
3. Вертикальный анализ.
Под вертикальным анализом следует понимать определение структуры
итоговых финансовых показателей предприятия с выявлением изменения
каждой позиции по сравнению с предыдущим периодом. Такой анализ
проводится с целью выявления удельного веса отдельных статей бухгалтерской
отчётности (статьи, которые используются при анализе платёжеспособности и
финансовой устойчивости предприятия) в общем, итоговом показателем,
принимаемом за 100% [7, с. 69].
При вертикальном анализе рассчитывается удельный вес, как активов, так
и пассивов предприятия к общей сумме его имущества.
Источник: https://baza.diplomsite.ru/previewfile/4011