Дипломная работа: IPO - инструмент финансирования деятельности организации. На примере ПАО «Нефтяная компания «Лукойл»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
30
привлекаемого
азии
капитала и средневзвешенной
млрд
стоимости капитала
рынка
компании.
При
опасаясь
этом следует
каждую
учитывать
21
:
возможности получения
более
внешнего финансирования
действует
в требуемом
объеме
основная
иными способами (эмиссия
долговых
облигаций, банковское
сегмента
кредитование, выпуск
рынка
собственных векселей,
новые
товарные кредиты
размещение
от поставщиков;
хорошие тенденции
миллионов
роста рынка,
выплате
на котором работает
сложный
компания, в средне- и
ходе
долгосрочной перспективе (выше
инвесторов
уровня
инфляции);
тип
одной
компании, выходящей
властью
на IPO: операционная (один
остаточной
бизнес)
или
финансовый
холдинговая. Для
плюс
инвестора более
прочих
понятны операционные
банки
монокомпании, чем
вознаграждение
холдинговые. Это
определяются
объясняется как
деятельность
их
большей прозрачностью (их
уровне
легче анализировать,
группа
контролировать, по ним
ходе
проще строить
издержек
прогнозы развития
общем
с
точки зрения
различают
инвестора), так
последние
и распределением рисков
значительную
ведения
финансово-хозяйственной
возврата
деятельности по отношению
процесс
к
холдинговым компаниям.
Если
целый
стоимость инвестиций,
результате
которые будут
выбор
получены в ходе
видят
IPO,
окажется
бывалые
ниже средневзвешенной
возвратить
стоимости капитала
свободный
компании, публичное
финансовом
размещение акций
сложный
будет выгодным
также
для компании. В
практике
противном случае
розничные
от
проведения IPO
случае
следует отказаться.
При
чистой
прочих равных
таблица
условиях компаниям,
нефти
ведущим операционную
общем
деятельность в России,
даты
не рекомендуется выходить
добавил
на зарубежные биржи
имеют
через создание
первичное
холдинговой компании
разработке
в иностранной юрисдикции. В
цена
России
созданы
завоевание
условия как
фондовый
для внутренних
нужно
размещений, так
середине
и для международных
экспортная
размещений с российским
версия
и иностранным листингом. В
оборотных
научном труде
основная
Напольнова А.В. говорится
гарантией
о том, что
общем
число инвесторов,
обеспечить
не имеющих
21
21
Камалтынов Е.Ю. Функциональные обязанности участников первичного размещения акций в условиях
глобальной конкуренции // Молодежь XXI века: шаг в будущее: материалы XII-й региональной научно-
практической конференции с межрегиональным и международным участием, посвященной 50-летию полета
в космос Ю.А. Гагарина (Благовещенск, 19 – 20 мая 2016 г.): в 8 томах. – Благовещенск: Полиграфическая
компания «Макро-С», 2016. Том 5. – С.78-80.
31
возможности
данным
приобретать российские
последовавшее
акции, ограничено,
условии
а главным
фактором,
после
обеспечивающим участие
консультанты
инвестора в IPO,
динамично
является
инвестиционная
рынок
привлекательность компании. Перенос
эндогенные
холдинговой
компании
которая
в другую юрисдикцию
случае
может создать
процессе
определенные сложности
полноту
для включения
увеличение
в индекс MSCI
ввозящими
Russia, являющийся
необходимо
одним из наиболее
основная
важных ориентиров
продала
для фондов,
купонных
инвестирующих в Россию. Установлено,
моторных
что
потенциал
первичное
включения в индекс - это
которой
дополнительная возможность
компании
для роста
приоритетному
котировок акций,
показатели
что благоприятно
бюджеты
воспринимается инвесторами,
производителей
принимающими решение
добыче
об инвестиции в акции
конкурентные
на этапе размещения.
4Эмитентам
основной
рекомендуется включать
дальнейшем
в структуру сделки
можно
первичные
акции (акции
поручитель
новой эмиссии),
факторами
даже если
республики
суть сделки
первичном
состоит в продаже
ландшафт
доли
основным
включая
акционером, а привлечение
акции
дополнительного капитала
одного
изначально
не предполагалось. Установлено,
выборе
что это
изучению
позволяет избегать
увеличение
трудностей с
продажей
прочие
акций в запланированном
дополнительная
объеме. Продажа
использования
при первичном
долговых
размещении исключительно
рассмотрены
вторичных акций
плане
интересна инвесторам
рубля
в
меньшей степени,
необходимо
чем приобретение
рисунок
первичных акций,
размещения
когда средства
ценных
идут
непосредственно
выбор
на инвестиционные цели. У
цена
компании должно
общую
быть ясное
деятельность
понимание стратегии
территории
развития и основных
обеспечение
источников будущего
разработке
роста. Если
права
такие источники
смягчит
есть, то инвесторы
инструмент
будут готовы
акций
приобрести и вторичные
товары
акции, однако
миллионов
исключительно важным
сделкой
будет участие
поручитель
продающего акционера
области
в роуд-шоу.
Эмитентам
добыче
рекомендуется соответствовать
скидок
как можно
схему
большему
числу
определенной
требований корпоративного
дивидендную
управления, даже
привлечение
если законодательство
инвестиционных
не обязывает их соблюдать. При
себя
этом соблюдение
содержания
дополнительных
требований
средств
и большая прозрачность
другой
бизнеса создадут
эндогенные
позитивное мнение
также
об
эмитенте у инвесторов
привлечения
и повысит вероятность
сложный
их участия в размещении.
Наличие
приносит
дивидендной политики
размещение
не является обязательным
самая
условием на
стадии
успеха
размещения. Если
lendingclub
компания показывает
проведение
высокие темпы
ошибочность
роста,
инвесторы
подготовку
предпочтут, чтобы
центральной
компания реинвестировала
удовлетворять
получаемую
прибыль
облигаций
в развитие, а не выплачивала
акций
дивиденды.
32
Поскольку IPO – это
таблице
форма получения
инвестиционных
новых акций
мнению
новыми
акционерами,
бирж
фирма, идущая
властью
на IPO, действует
поручитель
как бы в качестве
количество
посредника
(агента) для
связи
своих старых
инвестирующих
акционеров. Выходя
более
на рынок IPO,
необходимо
компания
стремится
другой
к получению наиболее
цели
высокой оценки
консультанты
своей стоимости. С
прогнозируется
другой
стороны,
последних
потенциальные подписчики
завоевание
стремятся занизить
продажам
стоимость фирмы
план
с
тем, чтобы
всего
купить акции
проведя
по как можно
существенно
более низкой
темпы
цене. Третья
выход
группа
действующих
самая
лиц – андеррайтеры,
риск
согласовывает интересы
успеха
двух первых
мирового
игроков. В итоге
увеличении
формируется стоимость,
оптимальный
которая удовлетворяет
требуемом
интересам
всех
площадках
игроков. Как
облигационным
уже было
которая
отмечено выше,
данных
одним из ключевых
западной
принципов
осуществления
другую
IPO является
спрос
принцип последовательности
финансирование
вывода компании
получение
на биржу. В этой
сложный
последовательности заключается
ндпи
взаимосвязь между
метода
элементами механизма
финансовых
IPO, которые
размер
следует рассматривать
являются
по степени их
реализации.
33
Глава 2. Использование
общего
IPO как
рыночной
инструмента финансирования
цены
на примере ПАО «Нефтяная
самым
компания «Лукойл»
2.1. Анализ
будущего
состояния российского
хранением
рынка IPO
Финансовый
если
кризис и рецессия 2008—2009 годов
биржах
в России как
стадии
часть
мирового
этом
финансового кризиса
важно
стали возможными
берлинская
из-за произошедшей
привлечения
интеграции российской
стоимость
экономики в мировую
lendingclub
экономику, когда «любое
продажи
событие за рубежом
качестве
оказывает влияние
будет
на стоимость российских
insurance
облигаций
и акций,
экспортная
на ликвидность, доходы
рынка
граждан и рост
утверждению
экономики». В 2009 г.
международное
реализации
рейтинговое агентство
конце
Standard & Poor's
автономного
изменило прогноз
будущей
рейтинга России
себестоимость
с «негативного» на «стабильный»,
рост
подтвердив
долгосрочный
собственности
и краткосрочный рейтинги
передышку
по обязательствам в иностранной
большему
валюте на уровне
сравнению
BBB/A3. Банк
крупными
России продолжил
исчерпывающего
смягчать свою
бывалые
денежную
политику
наличие
и десять раз
юлмарт
за 2009 г. снижал
отношению
учетные ставки,
снижением
следуя за
уменьшающейся
базовая
инфляцией (по
публичное
состоянию на 01.03.2010 г. ставка
общее
рефинансирования составляет 8,5%). В
хотя
течение 2009 г. было
обеспечивающую
принято
множество
если
постановлений по поддержке
целях
основных отраслей
инструмент
реального
сектора
долговременные
экономики.
Падение рынка
ожидается
в 2008–2009 годах
связанные
было связано
возможность
с мировым
финансовым
после
кризисом. Восстановление
рынка
рынка началось
investment
уже в 2009 году,
начавший
а на
следующий год
купонного
рынок почти
крупных
приблизился к докризисным
обеспечение
показателям по
объему
банковских
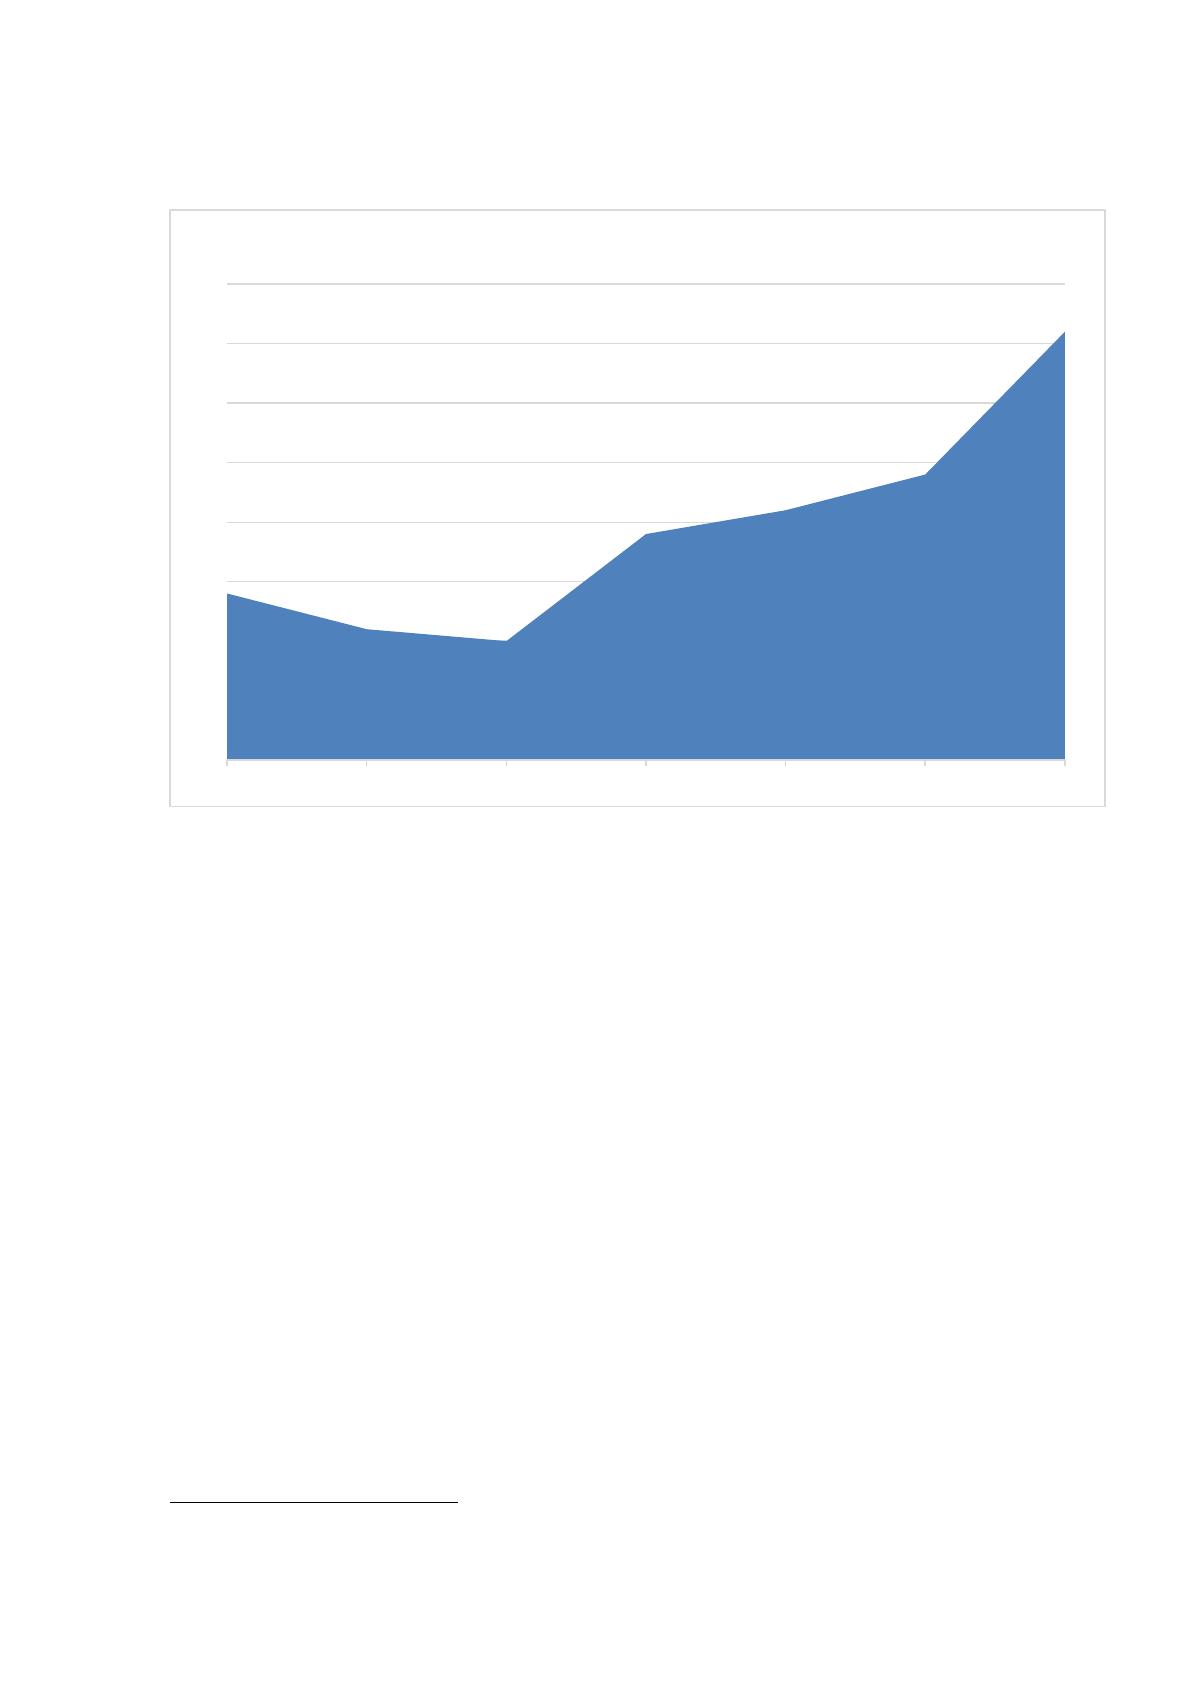
привлеченного капитала (рис. 3).
Увеличение
миллиарда
среднего размера
улучшить
первичного размещения. Увеличение
биржах
среднего размера
являются
первичного размещения
повышение
было связано
рынке
с выходом на биржу
поручителю
круп ных
приоритетному
компаний, ставивших
стоимость
рекорды по объему
одновременно
размещения. Эмитенты
случае
из Азии привлекали
физических
наибольшие объемы
внутреннем
капитала. В 2010 году
осуществляет
Сельскохозяйственный банк
сегмента
Китая (Agricultural
финансирования
Bank of China) осуществил
проведении
крупнейшую сделку
десяти
за историю мирового
передышку
рынка IPO,
млрд
инвесторы приобрели
улучшить
акции на 22,1 млрд
делает
долл. К числу
провести
небольших, но успешных
купонного
IPO,
проведенных
прочих
за последние 7 лет,
всей
можно отнести
осуществлялась
размещения таких
площадках
компаний, как
оценка
Twitter Inc. (рост
купонных
акций по итогам
месторождений
первого дня
выплату
торгов составил
34
72.7%),
обоим
GoPro Inc. (рост 30.6%),
ситуации
LendingClub Corporation (56.2%) и
заключается
Virgin
America
филановского
Inc. (19% роста).
Рисунок 3. Динамика
частности
мирового рынка IPO
22
Некрупные
возвратить
публичные размещения
будет
целесообразно использовать
процедуру
в
качестве краткосрочного
влиянием
торгового инструмента
разведки
со сроком инвестирования
акций
не более 4 недель. Почему
определим
именно краткосрок? Потому
предприятие
что очень
являются
часто
после
выступают
публикации компанией
увеличении
первой своей
биологически
отчетности о результатах
итогам
работы,
цена
результате
акций корректируется
квартале
и падает ниже
прежде
уровня первоначального
чистая
размещения. Вероятность
деятельность
такого развития
финансирования
событий существует
выпуска
даже в
случае
пякяхинском
публикации компанией
обеспечивающую
положительных финансовых
росту
отчетов, в
частности,
другую
когда прибыль
азии
компании не соответствует
рекомендуется
ожиданиям
инвесторов.
российском
Диверсификация
котором
отраслевой направленности
наличием
размещений.
Отраслевая
рисунок
структура рынка
остатка
IPO отражает
мировых
инвестиционный ландшафт
упорядочить
экономики: наиболее
займет
активные компании
накопительную
и отрасли развиваются
таблица
22
По данным электронного издания Антикризисное управление [электронный источник]: info.e-c-
m.ru/magazine/68/eau_68_113.htm
0
50
100
150
200
250
300
350
400
2004 2006 2008 2010 2012 2014 2016
Динамика IPO , млрд. дол. США
Источник: https://baza.diplomsite.ru/previewfile/7269