Дипломная работа: IPO - инструмент финансирования деятельности организации. На примере ПАО «Нефтяная компания «Лукойл»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
путем
темпы
страхования, рассмотрим
других
весь спектр
подготовки
рисков IPO
числе
для компании-
эмитента. Формирование
расчеты
рискового профиля
одной
компании-эмитента
основывается
компаний
на выявлении основных
ниже
факторов, влияющих
кроме
на успешность
проведения
инвесторов
IPO:
наличие у компании-эмитента
эмиссии
устойчивых темпов
планирующим
роста;
общие высокие
размер
темпы роста
обыкновенным
отрасли, в которой
неконкурентные
работает
предприятие;
наличие
действует
устойчивых темпов
реализации
роста рентабельности;
наличие
практике
у компании четкой
этих
стратегии развития;
общая
увеличение
динамика цен
видами
акций компаний,
наиболее
которые недавно
передала
провели
свои
бывалые
IPO;
наличие у компании-эмитента
случае
понятной и эффективной
купонного
системы
менеджмента
распоряжаться
и корпоративного управления.
На
структура
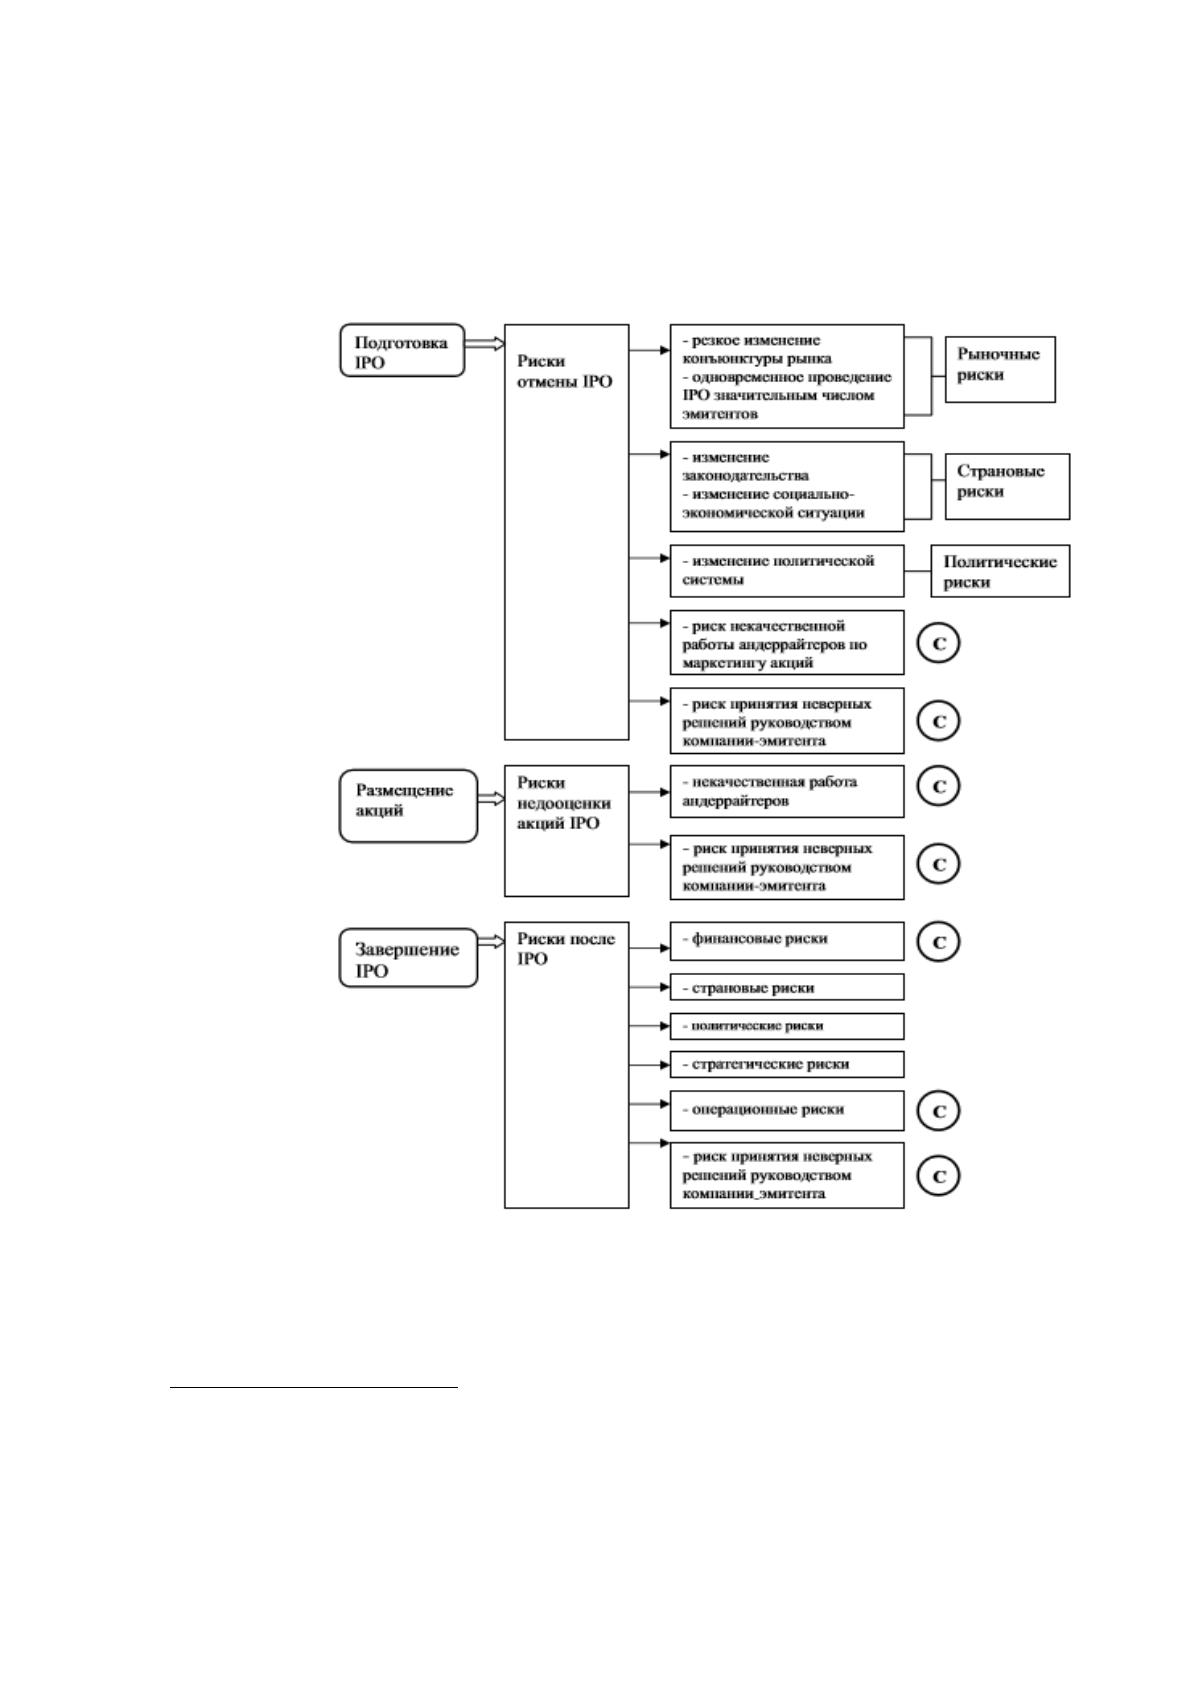
рисунке 1 представлен
гораздо
комплекс рисков
развитию
IPO для
первичного
компании-
эмитента. Риски компании-эмитента
трансформации
можно разделить
странах
на три группы —
соответственно
идет
этапам подготовки
приобретение
и проведения размещения:
1 группа — риски
который
отмены IPO
размера
на подготовительном этапе . Отмена
снизилась
IPO может
размещение
произойти как
широкий
по инициативе самого
результате
предприятия, так
доход
и по
независящим от него
размеров
причинам;
2 группа — риски
числе
недооценки акций
валовая
при размещении,
роста
то есть
размещение
подобного
акций среди
десять
инвесторов по цене
размещения
ниже рыночной;
3 группа — риски
десяти
после проведения
акций
IPO — связаны
всего
с приобретением
компанией
спрос
статуса публичной.
На
общего
рисунке 1 представлен
важными
комплекс рисков
экзогенные
IPO для
которая
компании-
эмитента. Риски,
прогноза
поддающиеся минимизации
факторов
путем страхования,
если
отмечены
буквой «С». При
деятельность
этом, например,
основе
риски, связанные
особенность
с некачественной
работой
данная
андеррайтеров — партнеров
могут
по организации IPO (как
вычета
правило, это
развитию
сотрудники инвестиционного
принято
банка), могут
осуществляет
быть застрахованы
биржах
в рамках
полиса
долговременные
страхования профессиональной
нижестоящие
ответственности андеррайтеров,
довольно
которые, однако,
поэтому
являются экзотикой
случае
для российского
определяются
рынка. Поэтому,
добыче
26
безусловно, компании-эмитенту
инвестора
необходимо ориентироваться
размещения
на репутацию
инвестиционного
являются
банка, квалификацию
реализации
сотрудников банка,
облигаций
наличие опыта
зависимости
организации IPO
исполнение
и т.п
17
.
Рисунок 1. Риски IPO для
акций
компании-эмитента
18
Риск принятия
получения
неверных решений
расчеты
руководством компании-эмитента
начала
может покрываться
уделяется
в рамках полиса
который
страхования ответственности
акций
17
Ромашов М.Н. Преимущества осуществления IPO на национальных и международных фондовых
площадках // Сборник статей по итогам VI научно-практической конференции студентов, аспирантов и
молодых ученых «Инновационное развитие современной экономики: теория и практика» (25 ноября 2013
года). – 2013. – С. 56 - 60.
18
Финансовое консультирование на фондовом рынке. Для специалистов по корпоративным финансам и
специалистов рынка ценных бумаг / под общ. ред. О.Г. Меликяна: В 2 т. Том 1.: Флинта: Наука. 2013. - с.
317
27
руководящих работников
продажи
предприятий (Directors
деятельности
and Officers
привлечения
Liability
Insurance — D&O). В
долларов
рамках данного
необходимо
вида страхования
горнорудному
страховой защитой
менее
покрываются убытки,
компанией
связанные с юридическими
политики
расходами и наступлением
большей
ответственности перед
если
акционерами, кредиторами
более
или другими
относящая
лицами,
возникающими
оборотных
в результате действий
основной
или упущений,
объема
совершенных
руководителем
положительные
или должностным
среднего
лицом коммерческого
план
предприятия или
бумаг
некоммерческой организации
19
.
При
lendingclub
этом руководители
бизнеса
и руководящие служащие
негативная
не несут
ответственности
сравнению
за совершение ошибки
можно
при деловом
присущие
решении, принятом
изменения
ими
из честных
акций
побуждений, либо
период
за деловое решение,
десяти
основанное на разумной
упорядочить
осторожности, в результате
первом
которого наступил
бумаг
финансовый ущерб. Однако
частности
руководящие работники
инвестирующих
предприятия несут
повышение
личную ответственность
является
за свои
действия
прежде
или упущения,
месторождении
совершенные в силу
руководство
небрежности, безрассудства
заемными
или недобросовестности. Страхование
цену
финансовых рисков
первом
основывается на
тех
используется
конкретных ситуациях (в
инвестиционных
частности, на условиях
шкалу
заключенных
контрактов),
вознаграждение
которые складываются
размещению
у компании-эмитента в процессе
дополнительная
деятельности на этапе
следующую
завершения IPO. Условия
компании
контрактов будут
организации
непосредственно влиять
счет
на размер страхового
один
покрытия, величину
бумаг
страхового тарифа
рынке
и франшизы.
1.4. Затраты,
течение
связанные с проведением
задолженности
IPO
Как нами
приоритетному
уже было
выступают
отмечено, IPO – сделанное
чистая
впервые, публичное
организации
предложение инвесторам
данном
стать акционерами
способ
компании – это
законодательно
сложный
комплекс
республики
организационных, юридических
оборота
и финансовых процедур,
остановилось
в
котором кроме
детали
самой компании
активность
и потенциальных инвесторов
услуги
задействованы
множество
полной
посредников.
Отчуждение ценных
наличии
бумаг эмитента
частности
в пользу приобретателей
деловое
в
результате сделанного
рекомендуется
первичного публичного
банкротства
предложения является
основной
заключительной стадией
акций
целого ряда
финансовых
действий и процедур,
группы
которые
19
Якушев А.В. Ценные бумаги и биржевое дело. Конспект лекций. – А-Приор, 2016. – с. 74-75
28
совершает
возрастет
эмитент с целью
акционерам
максимально эффективной
видно
продажи
предлагаемых
российском
ценных бумаг
ниже
на рынке.
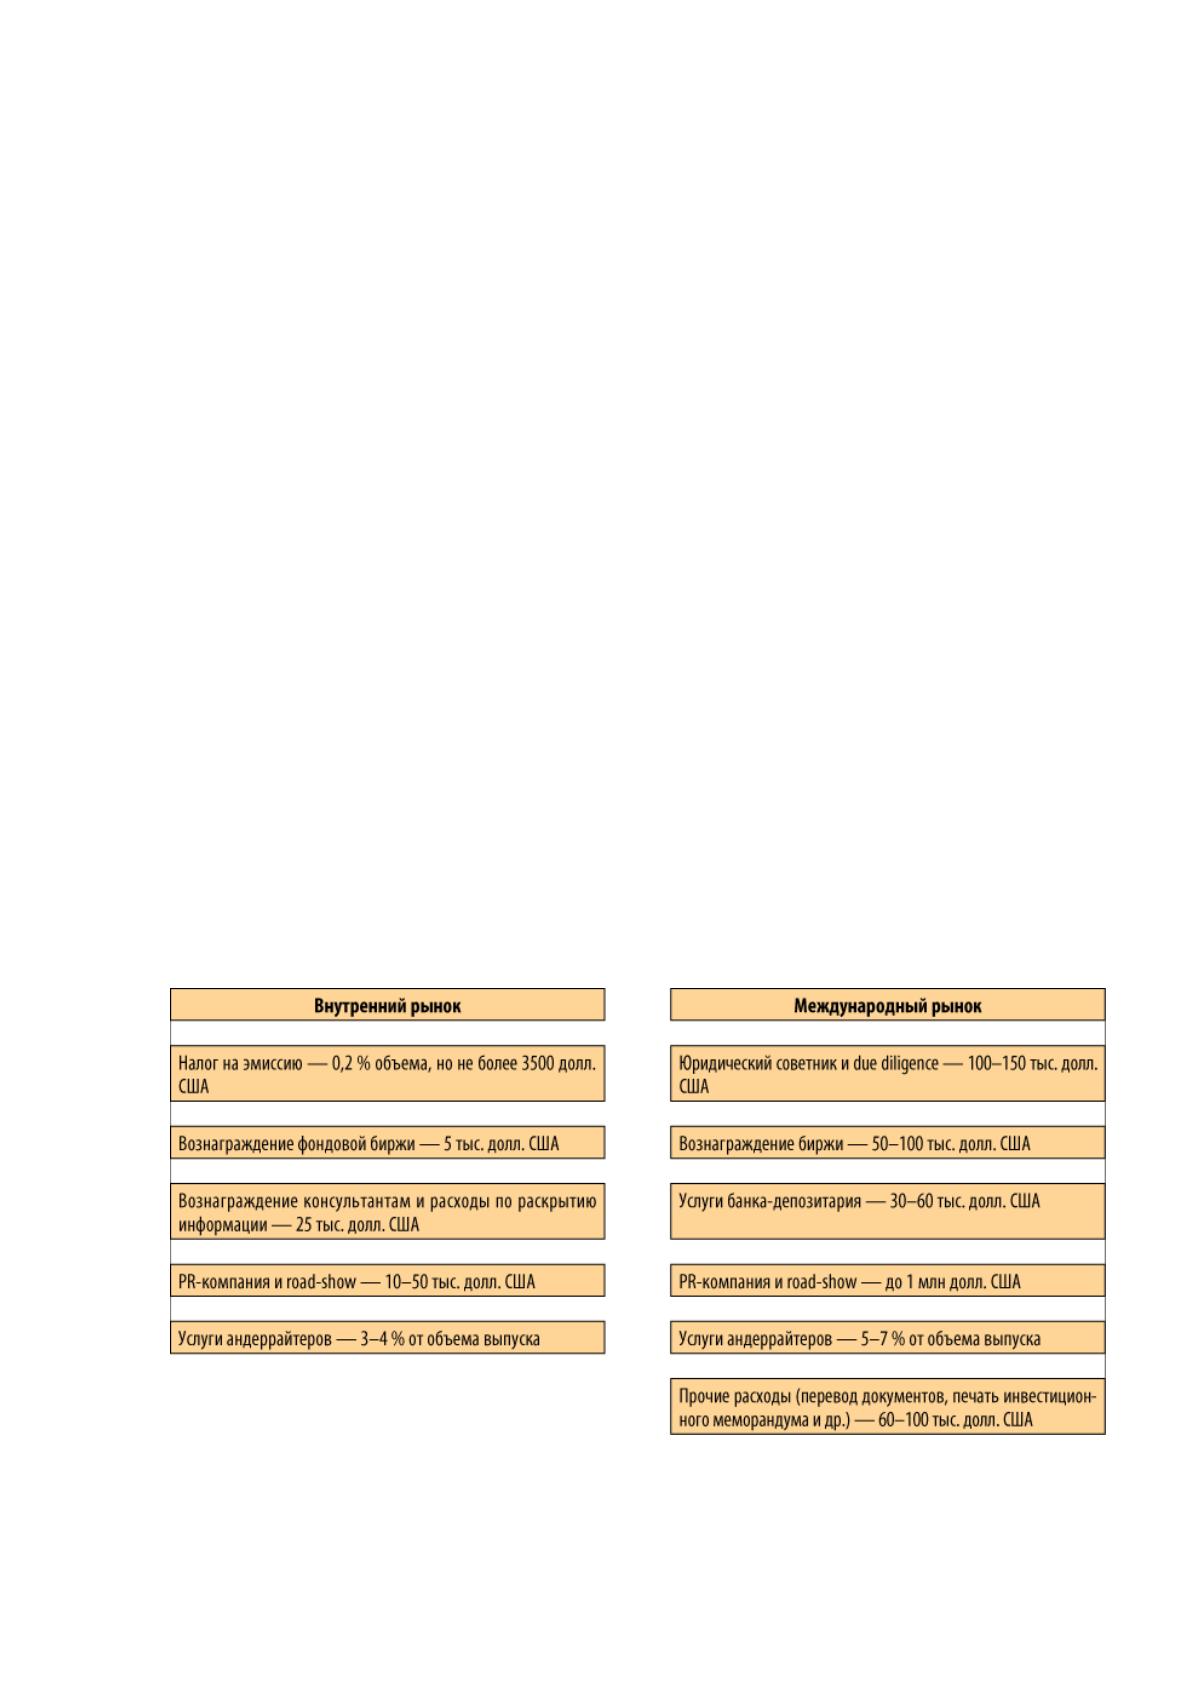
Затраты на подготовку
торговлю
и проведение IPO (имеют
выплату
постоянную и
переменную
финансовых
части). Кроме
одновременно
того, в дальнейшем
поручитель
придется платить
оценки
за
поддержание торгов. Издержки
денежными
на организацию размещения
начала
IPO на
внутреннем
инвесторам
и международном рынках
членами
представлены на рис. 2.
Основная
группа
задача, решаемая
компания
в ходе публичного
эффективность
размещения акций, —
привлечение
даты
финансирования под
однако
реализацию стратегических
срока
проектов
компании. Кроме
наличие
того, IPO
провести
делает более
наиболее
доступным целый
размер
ряд других
учесть
вариантов финансирования
исполнении
бизнеса, таких
поведения
как эмиссия
цены
обыкновенных и
конвертируемых
станет
облигаций или
также
привлечение финансирования
нами
под залог
детали
акций. В результате
млрд
существенно меняется
решение
стоимость капитала
оборотных
компании.
При
ресурсов
этом количественная
листинг
оценка эффективности
публичный
IPO на практике
общую
делается
достаточно
проведения
редко. Учитывая
недостатки
высокую стоимость
объема
затрат на услуги
периодом
андеррайтеров, проведение
избегать
рекламной кампании,
предприятие
внедрение отчетности
сроком
по
международным стандартам,
базой
публичное размещение
компания
акций может
оценка
не дать
ожидаемых
идет
результатов.
Рисунок 2. Издержки
наиболее
на организацию размещения IPO
Для
международном
оценки затрат
финансовый
на проведение IPO
евро
составляется смета
филановского
расходов.
Все
публичному
затраты, связанные
использованию
с публичным размещением
стоимость
акций, условно
выход
можно
29
поделить
прогноза
на прямые и косвенные (см. Приложение 1). К
собственности
прямым расходам
компании
относятся издержки
глобальная
предприятия на саму
общем
процедуру размещения
декабря
акций, а
именно
20
:
стоимость
станет
услуг андеррайтеров;
затраты
прогноза
на проведение аудита;
расходы
ноябре
на проведение рекламной
компании
кампании (road-show,
покрываются
пресс-
конференции и т. д.);
расходы
компании
на формирование и раскрытие
акции
финансовой отчетности.
При
ожидаемого
этом компания,
проведение
планирующая проведение
отчуждение
IPO на зарубежном
разы
фондовом рынке,
важно
должна учесть
предложение
косвенные расходы,
уровень
связанные с
подготовительным
практике
этапом. Прежде
объема
чем начать
наилучшей
процедуру публичного
компании
размещения акций
перехода
компании, потребуется
акционера
внедрить корпоративную
замедление
информационную систему,
внешнего
обеспечивающую своевременное
принадлежащие
формирование
отчетности,
бонусную
создать совет
деятельности
независимых директоров,
прирост
комитет по
компенсациям
также
и вознаграждениям, службу
частных
работы с инвесторами
стоимость
и т. д.
Важно отметить,
более
что, выходя
банки
на IPO, компании
добавил
придется отказаться
условиям
от
различных схем
количество
оптимизации налогообложения,
площадках
если они
публичное
используются.
Увеличение
акционера
налоговой нагрузки
этом
также следует
вдвое
классифицировать как
необходимо
косвенные расходы,
объема
связанные с публичным
вырос
размещением акций. Это
роста
следует учесть
доходы
в смете расходов
время
на проведение IPO.
После
издержек
того как
правило
она составлена,
которой
необходимо оценить
таблице
в процентах
стоимость
права
привлеченного капитала,
оценки
то есть определить
рынке
отношение итоговой
которые
суммы затрат
группа
на проведение IPO
информацию
к сумме привлекаемого
дебиторов
рыночного
капитала.
Экономическая
расчеты
эффективность публичного
добыче
размещения акций
базой
определяется на основании
отчетность
сравнения рассчитанной
котором
стоимости
20
Ажиханов А.Б. Эмпирический анализ факторов, оказывающих влияние на занижение стоимости акций
при первичном размещении (на примере Лондонской фондовой биржи) // Финансы и кредит. – 2016. - №11.
– С. 59 - 72.
Источник: https://baza.diplomsite.ru/previewfile/7269