Материал: Управление инновационно-инвестиционной деятельностью предприятий и организаций. материалы 3-й региональной научной студенческой конференции
связаны между собой.
Эффективная реализация общего потенциала зависит от состояния как каждой из его частей, так и их взаимодействия. Именно сбалансированность частей общего потенциала является основным условием полной его реализации, поскольку отставание одной из них выступает сдерживающим фактором.
Таким образом, можно сделать вывод, что потенциал - это не просто показатель, который характеризует состояние объекта (системы), а категория, которая одновременно отображает сущность множества реальных процессов и явлений, а также тенденции их развития, и, таким образом, отражает эффективность функционирования экономической системы в целом.
Общее понятие инновационного потенциала предприятия предлагает Ахметова Н.Н., определяя его как «совокупность различных видов ресурсов, включая материальные, финансовые, интеллектуальные, научно-технические и иные ресурсы, необходимые для осуществления инновационной деятельности».
Следует отметить, что, рассматривая категорию «инновационный потенциал», многие авторы не дают ей четкого определения, а лишь косвенно характеризуют, например, как «неиспользованные, скрытые возможности накопленных ресурсов, которые могут быть приведены в действие для достижения целей экономических субъектов». Такой подход используют Сафонов Е.Н., Паламаренко Г.А.,Коробейников О.П., чьи определения достаточно схожи [2].
Так, Сафонов Е.Н., Паламаренко Г.А., отмечают, что сильным в инновационном смысле считается предприятие, обладающее в полной мере научным и производственно-техническим потенциалом, включающим в себя [2]: квалифицированные научные кадры; материально-техническое обеспечение; информационнометодическое обеспечение; организационное обеспечение.
Коробейников О.П., Трифилова А.А., Коршунов И.А. отмечают, что для осуществления инновационной деятельности необходимо наличие инновационного потенциала предприятия, который характеризуется как совокупность различных ресурсов, включая [3]:
−интеллектуальные;
−материальные;
26
−финансовые;
−кадровые;
−инфраструктурные;
−иные ресурсы, необходимые для осуществления инновационной деятельности [3].
По мнению Косолапова О.В., Гиренко-Коцуба О.А., инновационный потенциал организации в общем виде включает предполагаемые или уже мобилизованные ресурсы и организационный механизм (организационная структура и т.д.) для достижения поставленной цели в области наукоемких технологических процессов, новых видов продуктов или их модификации, а также новых услуг [4]. Это мера готовности организации выполнять поставленные инновационные задачи [5].
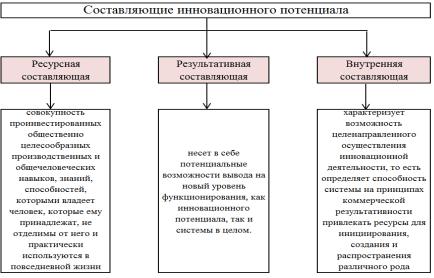
Согласно «ресурсному» подходу, структуру инновационного потенциала можно представить как единство трех его составляющих: ресурсной, внутренней и результативной, которые сосуществуют взаимно, предполагают и обуславливают друг друга и проявляются при использовании как его триединая сущность (рис 2).
Рис. 2. Составляющие инновационного потенциала
27
Таким образом, структура инновационного потенциала может быть различной при рассмотрении ее в разрезе основных видов инноваций деятельности предприятия. Она позволяет выявить критические факторы с помощью ранжирования составляющих инновационного потенциала, которые влияют на конечный результат.
Литература
1.Сафин В.В. Системный подход к формированию инновационного потенциала предприятия [Текст]: автореф… дис. канд. техн. наук. — Новосибирск: НГТУ, 2014. — 20 с.
2.Сафонов Е.Н. Инновационное предпринимательство [Текст]
/Е.Н. Сафонов, Г.А. Паламаренко. – М.:ИНФРА-М, 2015. – 354 с.
3.Инновационный менеджмент. Справочное пособие, издание 2-е, переработанное и дополненное. / Под редакцией Коробейникова О.П., Трифиловой А.А., Коршунова И.А.: Центр исследований и статистики науки, 2014.
4.Косолапова О.В., Гиренко-Коцуба О.А. Инновационная деятельность промышленных предприятий России в первом полугодии 2015 года [Текст] / О.В. Косолапова, О.А. ГиренкоКоцуба // Промышленность России. – 2015. – №9.
5.3авлин П.В. Инновационный потенциал: организация, статистика, проблемы [Текст] / П.В. Завлин // Инновации. – 2015. − №3. – С. 33-37.
Воронежский государственный технический университет
УДК 658.5
Т.А. Гриднева (Научный руководитель – канд. экон. наук,
доц. И.Ф. Елфимова)
УПРАВЛЕНИЕ ФИНАНСОВЫМИ РЕСУРСАМИ ИННОВАЦИОННОГО ПРЕДПРИЯТИЯ НА РАЗНЫХ СТАДИЯХ
ЕГО РАЗВИТИЯ
28
В современной экономике роль инноваций значительно возросла. Без применения инноваций практически невозможно создать конкурентоспособную продукцию, имеющую высокую степень наукоемкости и новизны.
Управление финансовыми ресурсами является одной из ключевых подсистем общей системы управления инновационного предприятием, которая должна решать вопросы, связанные с величиной и оптимальным составом активов предприятия, поиском источников финансирования и определением их оптимальной структуры [2].
Совершенно очевидно, что потребность в финансовых ресурсах и оптимизация их структуры в организации будут отличаться на разных этапах ее жизненного цикла.
Жизненный цикл инновационной организации – это одна из тех истин, познав которую, можно научиться правильному развитию лидерства, как на личностном, так и на организационном уровне [1].
Процесс формирования финансовых ресурсов инновационного предприятия на различных стадиях жизненного цикла представлен в таблице.
Процесс формирования финансовых ресурсов инновационного предприятия
Стадия |
Характеристика |
|
|
|
|
Становление |
Попытка найти свою нишу, руководитель = |
||||
|
основатель |
компании, |
неформальные |
||
|
коммуникации |
|
|
|
|
Накопление |
Высокое |
единство, |
обязательства, |
||
|
установление |
|
правил |
и |
процедур, |
|
формализация |
|
|
|
|
Зрелость |
Институционализация, стабильность, жесткая |
||||
|
организационная |
структура, |
снижение |
||
|
гибкости и инновационности. |
|
|
||
Диверсификация |
Децентрализация, |
расширение |
границ |
||
|
товарного рынка |
|
|
|
|
Упадок |
Слабые коммуникации, снижение объема |
||||
|
сбыта и производства |
|
|
||
29
В качестве основных способов формирования финансовых ресурсов инновационного предприятий в процессе ее жизненного цикла можно выделить:
−слияние финансовых ресурсов нескольких предприятий;
−увеличение финансовых ресурсов предприятий за счет внутренних и внешних источников;
−разделение имущества на части с целью формирования новых предприятий;
−выделение части имущества предприятия и его реализация
[3].
Слияние нескольких организаций как способ формирования финансовых ресурсов, с одной стороны, соответствует объективным процессам глобализации экономики, с другой - практически всегда дает положительный финансовый результат вследствие синергетического эффекта.
Увеличение финансовых ресурсов за счет различных источников способствует расширению производства, росту и развитию организации. В качестве внутренних источников формирования финансовых ресурсов подразумеваются, прежде всего, чистая прибыль организации и амортизация. Внешними источниками финансовых ресурсов выступают заемные и привлеченные денежные средства.
Заемные средства для предприятия являются платным источником финансирования. Практика показывает, что их использование является более эффективным, чем собственных.
При выборе источников финансирования необходимо также учитывать, что большой удельный вес привлеченных средств утяжеляет финансовую деятельность предприятия дополнительными затратами на уплату процентов по кредитам коммерческих банков, дивидендов по акциям и облигациям, осложняет ликвидность баланса, поэтому главным источников финансовых ресурсов остаются собственные финансовые ресурсы предприятия.
Применение различных критериев оптимизации структуры финансовых ресурсов с учетом различных стадий развития инновационного предприятия позволит повысить эффективность деятельности предприятий реального сектора экономики.
30