Материал: Управление инновационно-инвестиционной деятельностью предприятий и организаций. материалы 3-й региональной научной студенческой конференции
Литература
1.Анискин Ю.П. Управление инновационной активностью [Текст] / Ю.П. Анискин, А.Ю. Бударов, А.Н. Попов, В.В. Привилов.
–М.: Омега – Л, 2002. – 272 с.
2.Круглова Н.Ю. Инновационный менеджмент [Текст]: учеб. пособие / Н.Ю. Круглова. − 2-е изд., перераб. и доп. – М.: РДЛ, 2001.
–352 с.
3.Инновационный менеджмент [Текст]: учеб. пособие / Под ред. Л.Н. Оголевой. – М.: ИНФРА-М, 2002. – 238 с.
Воронежский институт государственной противопожарной службы МЧС России
УДК 336.7
Е.М. Ходаева (Научный руководитель – канд. экон. наук,
доц. Д.Ю. Трещевский)
СРАВНИТЕЛЬНЫЙ АНАЛИЗ МЕТОДИК ОЦЕНКИ КРЕДИТОСПОСОБНОСТИ ПРЕДПРИЯТИЯ-ЗАЕМЩИКА
В мире на данный момент не существует стандартизированной системы оценки кредитоспособности предприятия-заемщика, поэтому на практике используется множество приемов и методик.
Кредиторам необходимо иметь точное представление о кредитоспособности их партнера, важно разработать такую модель анализа финансового состояния предприятия, которая позволяла бы банку эффективно работать в условиях непрозрачности ведения финансово-хозяйственной деятельности фирмы.
Под кредитоспособностью предприятия − заемщика понимается такое финансово-хозяйственное состояние организации, которое дает уверенность в эффективном использовании заемных средств, способности заемщика к погашению долга на ближайшую перспективу.
Согласно рекомендациям Центрального Банка РФ коммерческие банки разрабатывают собственные методики для
111
оценки кредитоспособности предприятия-заемщика [1]. Они оценивают их финансовое состояние, учитывая отрасль, сферу деятельности компании, задачи анализа. Проведение такой оценки способствует уменьшению рисков коммерческого банка при осуществлении кредитования.
ЦБ РФ не дает четких рекомендаций по оценке кредитоспособности заемщика. Однако, приводит ряд показателей с методикой их расчета для оценки финансового состояния юридического лица.
Методика оценки финансовой деятельности предприятиязаемщика банка ПАО «ВТБ» включает в себя показатели рекомендуемые методикой ЦБ РФ, такие как: выручка, обеспеченность обязательств выручкой, коэффициенты самофинансирования, текущей ликвидности, абсолютной ликвидности, достаточности инвестиционных ресурсов, долговой нагрузки, оборачиваемости дебиторской задолженности, рентабельности активов, рентабельности продаж, размер чистой прибыли, потока денежных средств, доли заемных средств в обязательствах [2].
Однако, для получения наиболее полной картины финансового состояния предприятия-заемщика в практике кредитования банка ПАО «ВТБ» применяются дополнительные показатели, приведенные в таблице.
Кредитные операции предполагают сбалансированность интересов как банка, так и заемщика. Банку необходимо всесторонне оценить кредитоспособность заемщика, с помощью тщательного анализа динамики оценочных показателей, структуры статей баланса, качества активов, основных направлений финансово-хозяйственной политики предприятия, чего позволяет достичь методика, разработанная ПАО «ВТБ». При расчете показателей применяется принцип осторожности, т.е. пересчет статей актива баланса в сторону уменьшения на основе экспертной оценки.
Основными источниками информации для оценки кредитоспособности предприятия служат: бухгалтерская отчетность, информация, полученная от специализированных организаций, информация, раскрываемая предприятием в соответствии с требованиями законодательства, сведения, предоставленные самим
112

предприятием.
Показатели оценки кредитоспособности по методике ПАО«ВТБ»
Показатель |
Расчет |
Характеристика |
Коэффициент |
Отношение оборотных |
Способность предприятия |
быстрой ликвидности |
активов за вычетом |
выполнять краткосрочные |
|
запасов к |
обязательства за счет |
|
краткосрочным |
быстро реализуемой части |
|
обязательствам |
текущих активов |
Коэффициент |
Отношение |
Показывает, какая часть |
маневренности |
собственных |
собственного капитала |
|
оборотных средств к |
вложена в наиболее |
|
собственному |
маневренную часть |
|
капиталу |
активов |
Коэффициент |
Отношение |
Отражает удельный вес |
автономии |
собственного капитала |
собственного капитала |
|
к валюте баланса |
предприятия в общей |
|
|
сумме хозяйственных |
|
|
средств |
Коэффициент |
Отношение заемных |
Определяет долю заемных |
финансовой |
средств к валюте |
средств в имуществе |
напряженности |
баланса |
предприятия |
Период оборота |
Отношение |
Характеризует |
активов |
продолжительности |
продолжительность одного |
|
периода в днях к |
оборота активов в днях |
|
оборачиваемости |
|
|
активов |
|
Рентабельность |
Отношение чистой |
Показывает эффективность |
собственного |
прибыли к величине |
использования |
капитала |
собственного капитала |
собственного капитала |
|
|
фирмы |
Литература
1.http://cbr.ru/
2.http://www.vtb.ru/
Воронежский государственный университет
113
УДК 658.89
Ю.С. Хрипунова (Научный руководитель – канд. техн. наук, доц. Т.А. Аверина)
КОНЦЕПЦИЯ КОМПЛЕКСНОЙ ПОТРЕБИТЕЛЬСКОЙ ЛОЯЛЬНОСТИ КАК ИНСТРУМЕНТ ИННОВАЦИОННОГО
МАРКЕТИНГА
В настоящее время выстраивание выгодных долгосрочных отношений между организацией и потребителями является первоочередной задачей инновационной маркетинговой стратегии. Инновационный маркетинг представляет собой такую концепцию управления маркетингом, которая использует методику и инструментарий новых, современных видов маркетинга и направлена на удовлетворение потребностей потребителей более эффективными и совершенными, по сравнению с компаниямиконкурентами, способами [1, 2].
Современные виды маркетинга предполагают применение творческого подхода к принятию решений, фокусирование на нестандартных подходах к коммуникации с потребителями. Из этого следует особая актуальность работы с комплексной потребительской лояльностью.
Изучение концепции комплексной потребительской лояльности способствует более эффективному взаимодействию фирмы со своими клиентами.
Твердая, постоянная решимость потребителя совершать покупку определенного, под одним и тем же брендом, продукта, независимо от рекламных кампаний других брендов говорит о том, что потребитель лоялен [3]. Можно встретить разделение на рациональную и эмоциональную лояльность, на ложную и истинную, на явную и скрытую [4].
Однако, существует понятие лояльности в идеальном виде или, иначе, понятие комплексной, целостной лояльности [5]. Она представляет собой соединение эмоционального и рационального аспекта, и в свою очередь, каждый из этих двух аспектов идеальной лояльности содержит в себе три составляющих.
Схема комплексной потребительской лояльности представлена ниже на рисунке.
114
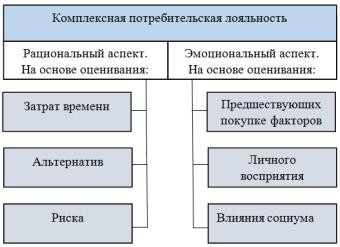
Схема комплексной потребительской лояльности
Потребитель будет оценивать время, необходимое на совершение своего выбора. Большую роль при этом играет убежденность покупателя в том, что продукт выбранной компании является наилучшим из альтернативных вариантов. В качестве факторов оценки могут выступать соотношение между качеством товара и ценой, срок службы товара или страна производства. Также потребитель должен быть уверен, что пользуясь товарами известной на мировом рынке компании, он минимизирует возможные риски
[5].
На эмоциональную лояльность потребителя влияют благоприятная обстановка в точках продаж, высокий уровень качества обслуживания, внимательное отношение персонала, наличие специальных бонусных предложений или получение положительной информации о компании или продукте. Важны степень доверия потребителя к компании и получение позитивных эмоций от общения с представителями данной компании [5]. Более того, окружение потребителя явным или скрытым образом влияет на выбор тех или иных продуктов или услуг либо участвуя в процессе покупки, либо давая рекомендации и отзывы.
Таким образом, для реализации эффективной инновационной
115