Курсовая работа (т): Разработка рекомендаций по снижению прямых расходов организации и прогноз величины выпуска продукции
Прибыль от реализации увеличилась на 5, 37% (или на 3260 тыс. руб. ), увеличение произошло за счёт снижения затрат на производство продукции.
Чистая прибыль увеличилась с 12092 тыс. руб. до 14393 тыс. руб., то есть на 2301 тыс. руб., что составляет 19, 03% от предыдущего года, этому способствовало снижение себестоимости продукции.
Для наглядности рассмотрим экономический потенциал, то есть обобщающий показатель, характеризующий эффективность деятельности предприятия. Динамику представим в виде рисунка 2. 1. 1.
Экономический потенциал предприятия наращивается, если выполняется
условие:
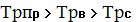 , (2. 1.
1)
где Трпр - темп роста прибыли, %;
Трв - темп роста выручки, %;
Трс
- темп роста себестоимости, %.
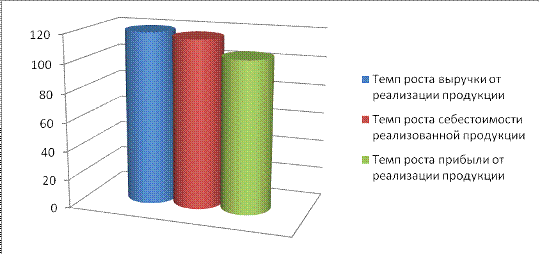
Рисунок
2.1.1. Динамика экономического потенциала ОАО «Муслюмовская хлебопекарня» за
период 2011-2012 гг., %
Как видно из рисунка 2.1.1., в 2012 г. деятельность предприятия является неэффективной, так как не выполняется условие неравенства темп роста прибыли > темп роста выручки. В 2011 г. «Муслюмовская хлебопекарня» получил убыток, поэтому темп роста прибыли имеет отрицательное значение.
В 2012 году ОАО «Муслюмовская хлебопекарня» получило прибыль от реализации в размере 63910 тыс. руб. Темп роста прибыли составило по сравнению с предыдущим периодом 105, 37%. Темп роста выручки (119, 85%) незначительно превышает темп роста себестоимости (117, 07%). Исходя из выше изложенного, можно сделать вывод, что в предприятие работает неэффективно, так как снижается темп роста прибыли.
Амортизация в 2012 г. увеличилась на 5412 тыс. руб. (или на 27, 07%). Амортизация с 2011 по 2012 гг. увеличилась в связи с увеличением износа оборудования.
Среднегодовая стоимость оборотных средств в 2011 г. увеличилась на 26, 22%. Среднегодовая стоимость оборотных средств с 2011-2012 гг. увеличилась за счет роста стоимости оборотных средств на 16464 тыс. руб. (в 2011 г. -62798, 5 тыс. руб., в 2012 г. - 79262, 5 тыс. руб. ).
Фонд оплаты труда в 2012 г. возрос на 30, 01 % (на 51334, 9 тыс. руб. ). Повышение данного показателя было обусловлено увеличением выручки от реализации и ростом численности персонала.
Экономическая
рентабельность имеет положительную тенденцию к увеличению с 3, 47% до 5, 66%,
этому повлиял рост чистой прибыли в 2012 году.
2.2 Анализ общей величины прямых затрат предприятия
Для более детального ознакомления с прямыми затратами предприятия производится анализ динамики и структуры затрат предприятия.
Используя исходные данные представленные в приложении 2 проведём анализ
динамики прямых затрат на продукцию ОАО «Муслюмовская хлебопекарня» в таблице
2. 2. 1
Таблица 2.2.1 Динамика прямых затрат на производство продукции ОАО «Муслюмовская хлебопекарня» за 2011-2012 гг., тыс. руб.
|
Статьи калькуляции |
2011 год |
2012 год |
||
|
|
|
Значение |
Абсолютное отклонение |
Темп роста, % |
|
Полная себестоимость продукции, в том числе: |
563652 |
659851 |
96199 |
117, 07 |
|
Ι. Прямые затраты, в том числе: |
511337 |
599916 |
88579 |
117, 32 |
|
Статьи калькуляции |
2011 год |
2012 год |
||
|
|
|
Значение |
Абсолютное отклонение |
Темп роста, % |
|
-прямые материальные затраты |
353119 |
394544 |
41425 |
111, 73 |
|
- прямые трудовые затраты |
158218 |
205372 |
47154 |
129, 80 |
|
ΙΙ. Косвенные затраты |
52315 |
59935 |
7620 |
114, 57 |
Как видно из таблицы 2. 2. 1, за анализируемый период себестоимость продукции увеличилась на 96199 тыс. руб. или на 17, 07% и к концу периода составила 659851 тыс. руб.
Увеличение полной себестоимости продукции полностью произошло за счёт перерасхода прямых затрат на 88579 тыс. руб. или на 17, 32 %.
Перерасход произошёл по всем видам прямых затрат, в особенности за счёт увеличения материальных затрат с 353119 тыс. руб. до 394544 тыс. руб., то есть на 41425 тыс. руб. или на 11, 73 %. Прямые трудовые затраты увеличились на 47154 тыс. руб. и концу 2012 года составили 205372 тыс. руб.
Причиной резкого увеличения себестоимости продукции является увеличение цен на материалы, объема выпуска продукции, нормативного расхода материала на производство продукции, увеличение заработной платы рабочих и т. д.
На следующем этапе проанализируем структуру затрат на производство
продукции ОАО «Муслюмовская хлебопекарня». Анализ структуры прямых затрат на
производство начинается с определения удельных весов (в процентах) отдельных
элементов затрат в общей сумме себестоимости и их изменения за отчетный период
(за год, реже за квартал). Для наглядности такого анализа используем простую
аналитическую таблицу 2. 2. 2, в которой перечисляются элементы затрат и
отражается их величина в сумме и процентах к итогу.
Таблица 2.2.2 Структура прямых затрат на производство продукции за 2011-2012 гг. в тыс. руб.
|
Статьи баланса |
2011 год |
2012 год |
|||
|
|
Сумма, тыс. руб. |
Удельный вес, % |
Сумма, тыс. руб. |
Удельный вес, % |
Структурные изменения, % |
|
Полная себестоимость продукции, в том числе: |
563652, 00 |
100, 00 |
659851, 00 |
100, 00 |
0, 00 |
|
Прямые затраты, в том числе: |
511337, 00 |
90, 72 |
599916, 00 |
90, 92 |
0, 2 |
|
- прямые материальные затраты |
353119, 00 |
62, 65 |
394544, 00 |
59, 79 |
-2, 86 |
|
- прямые трудовые затраты |
158218, 00 |
28, 07 |
205372, 00 |
31, 12 |
3, 05 |
|
Косвенные затраты |
9, 28 |
59935, 00 |
9, 08 |
-0, 2 |
|
Таким образом, исходя из данных таблицы 2. 2. 2, можно сделать вывод, что наибольшую долю в структуре себестоимости продукции занимают прямые затраты, а именно прямые трудовые затраты. В 2011 году удельный вес прямых трудовых затрат составил 28, 07 %, в 2012 году 31, 12 %, то есть произошло увеличение доли прямых затрат в структуре себестоимости на 3, 05%.
Значительное увеличение удельного веса прямых трудовых затрат произошло в
первую очередь за счёт снижения прямых материальных затрат, их удельный вес
уменьшился с 62, 65% до 59, 79%, то есть на 2, 86%. Удельный вес косвенных
затрат также уменьшился на 0, 2 % и к концу отчётного периода составил 9, 08 %.
.3 Анализ прямых материальных затрат
.3.1 Анализ динамики и структуры прямых материальных затрат
В структуре прямых затрат на производство продукции материальные затраты имеют, как правило, наибольший удельный вес.
Рассмотрим методику анализа прямых материальных затрат. Она во многом определяется видом потребляемых материалов, технологией и организацией производства. Однако в большинстве случаев все факторы изменения материальных затрат условно можно разбить на две группы:
— факторы, отражающие количественный расход материалов (факторы норм);
— факторы, определяющие стоимость их заготовления (факторы цен).
Анализ структуры и динамики прямых материальных затрат представлены в
таблице 2. 3. 1 и 2. 3. 2
Таблица 2.3.1 Динамика прямых материальных затрат ОАО «Муслюмовская хлебопекарня» за 2011-2012 гг., в тыс. руб.
|
Показатели |
2011 год |
2012 год |
||
|
|
Сумма |
Сумма |
Абсолютное изменение |
Темп роста, % |
|
Общая сумма прямых материальных затрат, в том числе: |
353119, 000 |
394544, 000 |
41425, 000 |
111, 731 |
|
Сырье и материалы |
299810, 000 |
327125, 000 |
27315, 000 |
109, 110 |
|
Возвратные отходы |
35088, 000 |
44614, 300 |
9526, 300 |
127, 149 |
|
Топливо на технологические цели |
10144, 800 |
12131, 700 |
1986, 900 |
119, 585 |
|
Энергия на технологические цели |
8076, 200 |
10673, 000 |
2596, 800 |
132, 154 |
По данным таблицы 2. 3. 1 видно, что в целом по всем категориям прямых материальных затрат в 2012 году произошло увеличение, по сравнению с 2011 годом. Общая сумма прямых материальных затрат в 2011 году составила 353119 тыс. руб., в 2012 году - 394544 тыс. руб., то есть увеличилась на 41425 тыс. руб. (или на 11, 731 %). В большей степени такое увеличение произошло за счёт роста затрат на сырьё и материалы.
Затраты на сырьё и материалы в 2011 году составили 299810 тыс. руб., в 2012 году 327125 тыс. руб., то есть произошло увеличение на 27315 тыс. руб. или на (9, 110%).
Возвратные отходы в 2012 году составили 44614 тыс. руб., что на 9526, 300
больше, чем в предыдущем году. Резкое увеличение затрат на сырьё и материалы и
возвратные отходы произошло за счёт роста выпуска продукции и удорожания цен на
сырьё и материалы.
Таблица 2.3.2 Структура прямых материальных затрат ОАО «Муслюмовская хлебопекарня» за 2011-2012 гг., в тыс. руб.
|
Показатели |
2011 г. |
2012 г. |
|||
|
|
Сумма |
Удельный вес, % |
Сумма |
Удельный вес, % |
Структурные изменения, % |
|
Общая сумма прямых материальных затрат, в том числе: |
353119, 00 |
100, 00 |
394544, 00 |
100, 00 |
0, 00 |
|
Показатели |
2011 г |
2012 г. |
|||
|
|
Сумма |
Удельный вес, % |
Сумма |
Удельный вес, % |
Структурные изменения, % |
|
Сырье и материалы |
299810, 00 |
84, 90 |
327125, 00 |
82, 91 |
-1, 99 |
|
Возвратные отходы |
35088, 00 |
9, 94 |
44614, 30 |
11, 31 |
1, 37 |
|
Топливо на технологические цели |
10144, 80 |
2, 87 |
12131, 70 |
3, 07 |
0, 2 |
|
Энергия на технологические цели |
8076, 20 |
2, 29 |
10673, 00 |
2, 71 |
0, 42 |
В структуре прямых материальных затрат ОАО «Муслюмовская хлебопекарня» большую долю занимают затраты на возвратные отходы. Удельный вес затрат на возвратные отходы в 2011 году составили 9, 94%, в 2012 году 11, 31 %. Увеличению удельного веса затрат на возвратные отходы на 1, 37% способствовал рост выпуска продукции и удорожания цен на сырьё и материалы. Следовательно для более эффективного использования материальных ресурсов, необходимо снижать затраты на материалы.
Удельный вес затрат на сырье и материалы за анализируемый период имеет тенденцию к снижению. В 2011 году он составил 84, 90 %, в 2012 году 82, 91 %, то есть снизилось на 1, 99 %. Удельный вес затрат на энергию имеет тенденцию к увеличению на 0, 42 %, и к концу периода составил 2, 71 %.
Для определения влияния изменения объема производства продукции, структуры продукции, расхода сырья и материалов на продукцию, средней стоимости единицы сырья и материалов на прямые материальные затраты проведём факторный анализ.
Размер влияния факторов на изменения общей суммы прямых материальных
затрат, представлен в таблице 2.3.3
Таблица 2.3.3 Расчет влияния факторов на изменение общей суммы материальных затрат за 2012 г., тыс. руб.
|
Затраты материалов на производство продукции: |
Значение |
|
а) по плану |
353119, 000 |
|
б) по плану, пересчитанному на фактический выпуск продукции при плановой ее структуре |
368343, 867 |
|
в) по плановым нормам и плановым ценам на фактический выпуск продукции при фактической ее структуре |
375202, 123 |
|
г) фактически по плановым ценам |
382412, 103 |
|
д) фактически |
394544, 000 |
Из-за роста объема производства продукции в отчетном году сумма прямых материальных затрат выросла на 15224, 867 тыс. руб. В 2012 году предприятие значительно расширило производство в булочном, кондитерском и цехе по изготовлению слоеных изделий, также расширился ассортимент продукции, соответственно с расширением производства увеличиваются и затраты.
За счёт изменения структуры выпуска отдельных видов продукции, прямые материальные затраты увеличились на 6858, 256 тыс. руб. Удельный вес булочных, кондитерских и слоёных изделий имеет тенденцию к увеличению, а удельный вес хлебных изделий, наоборот, к снижению. Так как кондитерские и слоёные изделия относятся к более дорогостоящей продукции, чем хлебные изделия, происходит увеличение прямых материальных затрат.
Увеличение норм расходов на продукцию привело к увеличению прямых материальных затрат на 7209, 98 тыс. руб. Цены на сырье и материалы, на топливо для технологических целей и на электроэнергию в 2012 году увеличились, в связи с этим произошёл рост прямых материальных затрат на 12131, 897 тыс. руб.
Увеличение прямых материальных затрат оказывает непосредственное влияние на увеличение цен на готовую продукцию, что негативно сказывается на деятельности предприятия, так как могут значительно снизиться объемы продаж, в связи с удорожанием продукции. Для устранения этой проблемы необходимо установить связь с поставщиками, которые наиболее близко находятся к заводу и которые могут предложить сырье и материалы за более выгодную цену.
Сумма материальных затрат на выпуск отдельных изделий зависит от тех же
факторов, кроме структуры производства продукции. Расчёт влияния факторов на
изменения материальных затрат по хлебобулочным изделиям, представлен в таблице
2.3.4
Таблица 2.3.4 Расчет влияния факторов на изменение суммы материальных затрат по хлебным изделиям за 2012 г., тыс. руб.
|
Затраты материалов на производство продукции: |
Значение |
|
а) по плану |
125074, 182 |
|
б) по плановым нормам и плановым ценам на фактический выпуск продукции |
137567, 716 |
|
в) фактически по плановым ценам |
143867, 004 |
|
г) фактически |
153081, 910 |
Согласно этим данным, сумма прямых материальных затрат на изготовление хлебной продукции увеличилась на 28007, 728тыс. руб.
Таким образом, наибольшее влияние на увеличение суммы материальных затрат произошло за счёт роста объема производства хлебных изделий на 12493, 534 тыс. руб.
Рост цен на сырье и материалы, необходимые для выпуска хлебной продукции, привёл к увеличению затрат на 9214, 906 тыс. руб., а за счёт увеличение удельного расхода материалов затраты увеличились на 6299, 288 тыс. руб. Эти факторы негативно сказываются на деятельности предприятия, так как увеличивают полную себестоимость продукции.