Курсовая работа (т): Разработка рекомендаций по снижению прямых расходов организации и прогноз величины выпуска продукции
Разработка рекомендаций по снижению прямых расходов организации и прогноз величины выпуска продукции
ВВЕДЕНИЕ
Процесс производства занимает центральное место в деятельности организации и представляет собой совокупность технологических операций, связанных с созданием готовой продукции, выполнением работ, оказанием услуг. Это и является актуальностью выбранной темы. Производство обусловлено взаимодействием трех основных факторов - рабочей силы, средств труда и предметов труда. Участие этих факторов в производстве требует соответствующих затрат: во-первых, для обеспечения непрерывного производственного процесса необходима закупка материальных ресурсов, в результате чего формируются входящие расходы; во-вторых, хозяйственные средства расходуются непосредственно в процессе переработки материально-производственных запасов для изготовления продукции и ее продажи - на заработную плату работников, стоимость израсходованных на изготовление продукции предметов труда, амортизацию средств труда, занятых в производстве, обслуживание производства и управление (заработная плата обслуживающего и управленческого персонала, стоимость предметов труда, израсходованных на общепроизводственные и общехозяйственные нужды (отопление, освещение, уборку помещений и т. п. ), амортизация зданий и хозяйственного инвентаря цехов и общехозяйственных сооружений и др. ).
Затраты нередко являются прямыми для одного подразделения и косвенными для другого. Каждая организация исходя из специфики производственного процесса самостоятельно решает, какие относить к основным и рассматривать как прямые затраты, а какие - к вспомогательным и включать в состав общепроизводственных расходов. К прямым затратам относят чаще всего расходы на сырье, основные материалы, покупные полуфабрикаты, потери от брака, топливо и энергию на технологические цели, оплату труда производственных рабочих, с соответствующими отчислениями на социальные нужды.
Прямые затраты связанные с производством определенного вида продукции могут быть прямо и непосредственно отнесены на его себестоимость.
При калькулировании фактической себестоимости продукции особое место занимает вопрос отнесения на себестоимость тех или иных косвенных расходов. При грамотном подходе к решению этого вопроса возможно достижение предприятием значительных выгод, как с точки зрения налогообложения, так и с точки зрения оперативного учета. Создаются возможности для более строгого контроля косвенных затрат и, как следствие, возможности экономии.
Специалисту, осуществляющему учет и проводящему анализ финансово-хозяйственной деятельности предприятия, следует различать понятия расходов, затрат и себестоимости. Тактической целью любого предприятия является получение стабильного дохода и приемлемого уровня прибыли. Цель эта достигается предприятием в процессе осуществления финансово-хозяйственной деятельности, которая немыслима без затрат. С хозяйственной точки зрения расходы представляют собой потребление или использование товаров и услуг в процессе получения дохода, т. е. являются его "оборотной" стороной, своеобразной «экономической жертвой», необходимой для получения дохода. Из такого общего определения следует, что расходы - это любые выплаты, которые производит предприятие в процессе своей хозяйственной деятельности.
С финансовой точки зрения расходы являются «неблагоприятным» движением денежных средств, уменьшающим прибыль предприятия. Однако это тоже слишком общий взгляд на то, что такое расходы. Все ли расходы уменьшают прибыль предприятия? Ответ на этот вопрос зависит от того, на каких принципах формируется показатель прибыли. Показатели финансовой результативности деятельности предприятия формируются по данным бухгалтерского учета в соответствии с принятыми в каждой стране стандартами ведения учета и отчетности. Стандарты эти могут носить законодательный характер или быть чисто профессиональными. В России вопросы ведения бухгалтерского учета и формирования отчетности регулируются законодательством.
Таким образом, различая понятия расходов, затрат и себестоимости, можно сказать, что расходы относятся к операционной деятельности предприятия и к его денежному потоку, поскольку возникают в процессе его текущей операционной деятельности и требуют для своей оплаты денежных средств. Затраты же являются бухгалтерской категорией, с денежным потоком не связаны и служат элементами, формирующими показатель себестоимости. Часть затрат - это операционные расходы, а часть бывает связана с финансовой или инвестиционной деятельностью предприятия и включается в себестоимость продукции по частям в соответствии с утвержденными правилами и нормативами.
При анализе отклонений можно выявить причины, истоки которых находятся в деятельности других подразделений, что можно потребовать дальнейшего тщательного рассмотрения. Выявленное отклонение показывает, насколько действенно повел себя руководитель в сложившейся на рынке ситуации. Отклонения анализируются как на предмет ошибок на ранних стадиях планирования, так и ошибок выполнения плана, что помогает принять управленческие решения, необходимые для повышения эффективности деятельности предприятия.
Целью курсовой работы является разработка рекомендаций по снижению прямых расходов организации и прогноз величины выпуска продукции.
Для достижения поставленной цели необходимо решить следующие задачи:
- изучить теоретико-методологические аспекты анализа прямых затрат;
- дать оценку деятельности ОАО «Муслюмовская хлебопекарня»;
- проанализировать прямые затраты ОАО «Муслюмовская хлебопекарня»;
- разработать рекомендации по снижению прямых затрат.
Объектом исследования является ОАО «Муслюмовская хлебопекарня», основным видом деятельности которого, является выработка и реализация хлебобулочных, кондитерских изделий. Предметом исследования являются прямые затраты организации. Основными методами исследования являются анализ и синтез, методы сравнительного и факторного анализа, от абстрактного к конкретному (от теории к практике), дедукция и индукция.
В процессе исследования различных аспектов темы работы применялись такие методы научного познания, как системность и комплексность, анализ и синтез, группировки и выборка, сравнения и другие экономико-статистические методы.
Период исследования: 2011-2012гг.
Основу исследования курсовой работы составили труды ученых в области анализа и учета прямых расходов, таких как: Крылов Э.И., Власова В.М., Журавкова И.В., Любушин Н.П., Прыкина Л.В, Абрамов А.Е. и др., а также использованы материалы периодических изданий по данной проблематике.
При написании данной работы была использована следующая литература:
− Шеремет А.Д., Сайфуллин Р.С. «Финансы предприятия», в которой описана методика проведения анализа прямых расходов;
− Савицкая Г.В. «Анализ хозяйственной деятельности предприятия». Во второй части данной книги рассмотрен анализ себестоимости продукции.
Написание практической части курсовой работы велось на основе информации отраженной в форме №1 «Бухгалтерский баланс», форме №2 «Отчет о прибылях и убытках», по данным которых проводился анализ.
1. ТЕОРЕТИКО-МЕТОДОЛОГИЧЕСКИЕ АСПЕКТЫ АНАЛИЗА ПРЯМЫХ РАСХОДОВ ПРЕДПРИЯТИЯ
.1 Экономическая сущность прямых расходов
В экономической литературе и нормативных документах часто встречаются такие термины, как «издержки», «затраты», «расходы». Внимательное ознакомление с сущностью перечисленных выше терминов позволяет сделать вывод о том, что в своей основе все эти определения означают одно и то же - расходы предприятия, связанные с выполнением определенных операций. Так, в знаменитом словаре русского языка С. И. Ожегова для обозначения этих терминов приводятся следующие определения: «... издержки - израсходованная на что-нибудь сумма, затраты»; «... затрата - то, что истрачено, израсходовано»; «... расход - 1) затрата, издержки; 2) потребление, затрата чего-нибудь для определенной цели». Деление в управленческом учете расходов на прямые и косвенные позволяет:
) ввести упрощённую форму учета расходов;
) прогнозировать прибыль;
)на основе заданного размера прибыли рассчитывать необходимый объём реализации (товарооборота) и соответствующий уровень расходов;
) определить целесообразность реализации отдельных видов товаров.
Задачи анализа прямых и косвенных расходов:
проанализировать состав и структуру расходов на производство для определения основных направлений поиска резервов их снижения;
изучить изменение уровня затрат по сравнению с предыдущим периодом и планом как в целом, так и по отдельным статьям себестоимости;
установить и количественно измерить факторы, повлиявшие на изменение затрат на производство и себестоимости продукции;
определить вклад каждого подразделения в общие результаты, достигнутые предприятием по снижению себестоимости;
выявить и количественно измерить резервы снижения затрат на выпуск и реализацию продукции.
Прямые расходы - это те расходы, которые непосредственно и полностью относятся на себестоимость данной продукции. Они непосредственно связаны с хозяйственной деятельностью и формируют себестоимость продукции (стоимость закупленных сырья, материалов, комплектующих, расходы на заработную плату по их переработке и на производственное обслуживание).
Прямыми являются расходы по производству конкретного вида продукции. Поэтому они могут быть отнесены на объекты калькуляции в момент их совершения или начисления прямо на основании данных первичных документов. К ним относятся: затраты сырья, материалов, заработная плата производственных рабочих и др.
К прямым относят затраты, совершаемые непосредственно для
обеспечения функционирования данного процесса. Такими затратами являются часть
фонда оплаты труда (ФОТ) и амортизации технического оснащения рабочего места
(АТО) сотрудника - исполнителя операций в процессах, а также прочие статьи
затрат подразделения (организации), расходуемые исключительно для поддержания
функционирования конкретного процесса (операции процесса).
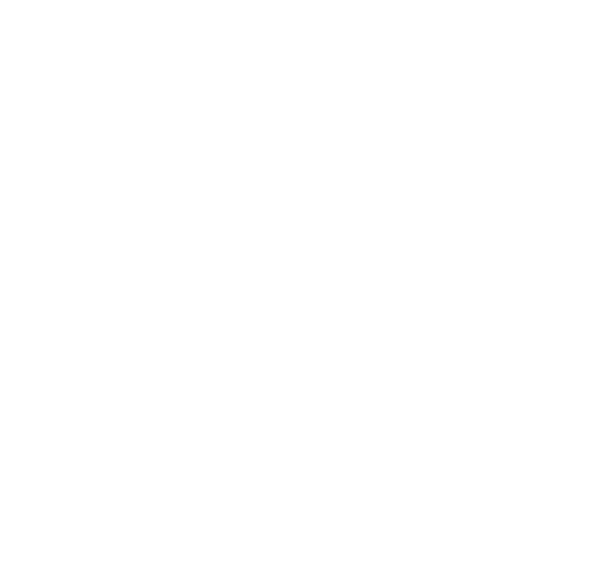
Рисунок 1. 1. 1. Состав прямых расходов
К прямым расходам относятся:
материальные затраты, определяемые с подпунктами 1 и 4 пункта 1 статьи 254 Кодекса, в том числе связанные с приобретением сырья и (или) материалов, используемых в производстве товаров (выполнение работ, оказание услуг) и (или) образующих их основу либо являющихся необходимым компонентом при производстве товаров (выполнение работ, оказание услуг), а также с приобретением комплектующих изделий, подвергающихся монтажу, и (или) полуфабрикатов, подвергающихся дополнительной обработке у налогоплательщика;
расходы на оплату труда персонала, участвующего в процессе производства
товаров, выполнения работ, оказания услуг.
.2 Методика анализа прямых расходов предприятия
В структуре затрат на производство материальные затраты имеют, как правило, наибольший удельный вес. В общей сумме затрат на производство промышленной продукции в целом по стране удельный вес материальных затрат составляет около 70 %, а в легкой и пищевой промышленности удельный вес материальных затрат еще выше - 80 - 90 % себестоимости продукции.
В калькуляциях себестоимости продукции часть материальных затрат выделяется в самостоятельные статьи: сырье и материалы (за вычетом возвратных отходов); покупные изделия и услуги сторонних организаций; топливо и энергия на технологические цели. Такие материальные затраты являются прямыми. Другая часть материальных затрат, связанных с обслуживанием производства и управлением, в калькуляции не выделяются. Они входят в комплексные статьи: общехозяйственные расходы, общепроизводственные расходы, расходы на продажу и ряд других.
К обобщающим показателям, характеризующим группу прямых материальных затрат, относятся:
) удельный вес прямых материальных затрат в производственной себестоимости продукции;
) удельный вес прямых материальных затрат в полной себестоимости продукции;
) удельный расход прямых материальных затрат на 1 р. объема продукции;
) удельный вес прямых материальных затрат на 1 р. продукции в общих затратах на 1 р. продукции.
Изменение прямых материальных затрат изучается по статьям: сырье и материалы, возвратные отходы, покупные изделия и полуфабрикаты, топливо и энергия на технологические цели, транспортно-заготовительные расходы.
Далее методика анализа прямых материальных затрат предусматривает проведение факторного анализа. В большинстве случаев все факторы изменения материальных затрат условно можно разбить на две группы:
) факторы, отражающие количественный расход материалов;
) факторы, определяющие стоимость их заготовления (факторы цен).
После обобщающей оценки прямых материальных затрат необходимо проанализировать отклонения по составляющим каждого вида материалов, сырья, топлива, энергии. Из факторов, влияющих на прямые материальные затраты, можно выделить возможное снижение затрат за счет:
корректировки норм расходов;
замены материалов, изменения рецептуры сырья;
изменения цен на сырье и материалы;
снижения транспортно-заготовительных расходов;
замены покупных изделий и полуфабрикатов;
снижения потерь от отходов;
ликвидации потерь и порчи деталей в производстве, на цеховых складах.
Реализация этих направлений составит резерв снижения материалоемкости продукции в части прямых материальных затрат.
Как правило, наибольший удельный вес в себестоимости промышленной продукции занимают затраты на сырье и материалы. Общая сумма материальных затрат в целом по предприятию зависит от объема производства продукции (ВП), ее структуры (Уд) и изменения удельных материальных затрат на отдельные виды продукции (УМЗ). Уровень последних, в свою очередь, может измениться из-за количества (массы) израсходованных материальных ресурсов на единицу продукции (УР) и средней стоимости единицы материальных ресурсов (Ц).
Эту взаимосвязь можно представить схематически (рисунок 1. 2. 1).
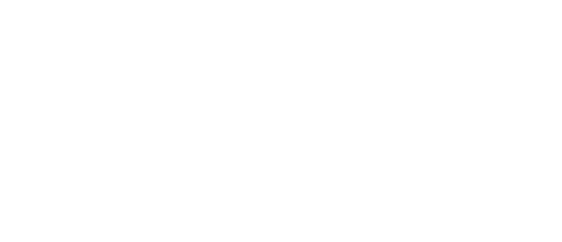
Рис. 1.2.1. Структурно-логическая модель факторного анализа прямых
материальных затрат
Анализ целесообразно начинать с изучения факторов изменения материальных
затрат на единицу продукции, для чего используется следующая факторная модель:
УМЗi= ∑ (УРi * Цi) (1.
2. 1)
После этого можно изучить факторы изменения суммы прямых материальных
затрат на весь объем производства каждого вида продукции, для чего используется
следующая факторная модель:
МЗi = ВПi * ∑ (УРi * Цi). (1. 2. 2)
Прямые трудовые затраты занимают значительный удельный вес в
себестоимости продукции и оказывают большое влияние на формирование ее уровня.
Общая сумма прямой зарплаты зависит от объема производства продукции, ее
структуры и уровня затрат на отдельные изделия. Последний в свою очередь
определяется трудоемкостью и уровнем оплаты труда за 1 человеко-час. Эту
взаимосвязь можно представить схематически (рисунок 1. 2. 2).
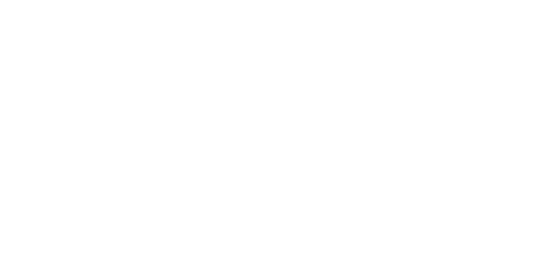
Рис. 1.2.2. Структурно-логическая модель факторного анализа зарплаты на
производство продукции.
Факторные модели:
общей суммы прямой заработной платы в целом по предприятию:
ЗП общ = ∑ (ВП общ * Удi * ТЕi * ОТi) (1.2.3)
суммы прямой заработной платы на весь объем производства определенного
вида продукции: