Курсовая работа (т): Разработка рекомендаций по снижению прямых расходов организации и прогноз величины выпуска продукции
Процедура прогнозирования начинается с того, что сглаженная величина S1 полагается равной у1. На основе уровней временного ряда было вычислено уравнение тренда y = 613, 55x + 50964, 52, b1=613, 55.
Имеем для t = 3:
y3 = 50271 тыс. руб.
S3 = 0, 1y3 + 0, 9(S2 + b2 ) = 0, 1 * 50271 + 0, 9 * (49509, 52 + 628, 24) = 50151, 08
b3 = 0, 3(S3 - S2) +(1- 0, 3)b2 = 0, 3 * (50151, 08 - 49509, 52) + 0, 7 *628, 24 = 632, 24
^y3= S2 + b2 = 49509, 52 +
628, 24 = 50137, 763
= y3 - ^y3 = 50271 - 50137, 76 = 133, 24
Аналогично рассчитываются данные для линейного экспоненциального
сглаживания временного ряда выпуска продукции. Результаты вычислений
представлены в таблице 3.2.2
Таблица 3.2.2 Результаты линейного экспоненциального сглаживания временного ряда выпуска продукции ОАО «Муслюмовская хлебопекарня» за период 2011-2012 гг., тыс. руб. (А = 0, 1, В = 0, 3)
|
t |
Yt |
St |
Bt |
^Yt |
Et=Yt-^Yt |
|
1 |
48847, 00 |
48847, 00 |
613, 55 |
- |
- |
|
2 |
49950, 20 |
49509, 52 |
628, 24 |
49460, 55 |
489, 65 |
|
3 |
50271, 00 |
50151, 08 |
632, 24 |
50137, 76 |
133, 24 |
|
4 |
52571, 80 |
50962, 16 |
685, 88 |
50783, 32 |
1 788, 48 |
|
5 |
54714, 00 |
51954, 64 |
777, 86 |
51648, 04 |
3 065, 96 |
|
6 |
55513, 20 |
53010, 57 |
861, 28 |
52 732, 50 |
2 780, 70 |
|
7 |
56218, 10 |
54106, 48 |
931, 67 |
53871, 85 |
2 346, 25 |
|
8 |
57924, 00 |
55326, 73 |
1018, 24 |
55038, 14 |
2 885, 86 |
|
9 |
58127, 00 |
56523, 18 |
1071, 70 |
56344, 97 |
1 782, 03 |
|
10 |
58634, 00 |
57698, 79 |
1102, 88 |
57594, 88 |
1 039, 12 |
|
11 |
59253, 10 |
58846, 81 |
1116, 42 |
58801, 67 |
451, 43 |
|
12 |
60103, 60 |
59977, 27 |
1120, 63 |
59963, 24 |
140, 36 |
|
13 |
60257, 00 |
61013, 81 |
1095, 41 |
61 097, 90 |
-840, 90 |
|
14 |
60680, 80 |
61966, 38 |
1052, 55 |
62109, 22 |
-1 428, 42 |
|
15 |
60800, 00 |
62797, 04 |
985, 98 |
63018, 93 |
-2 218, 93 |
|
16 |
61090, 00 |
63 513, 72 |
905, 19 |
63783, 02 |
-2 693, 02 |
|
17 |
61126, 00 |
64089, 62 |
806, 41 |
64418, 91 |
-3 292, 91 |
|
18 |
61741, 00 |
64580, 53 |
711, 75 |
64896, 03 |
-3 155, 03 |
|
19 |
61843, 20 |
64947, 37 |
608, 28 |
65292, 28 |
-3 449, 08 |
|
20 |
62303, 00 |
65230, 39 |
510, 70 |
65555, 66 |
-3 252, 66 |
|
21 |
62631, 00 |
65430, 09 |
417, 40 |
65741, 09 |
-3 110, 09 |
|
22 |
63910, 00 |
65653, 74 |
359, 28 |
65847, 49 |
-1 937, 49 |
|
23 |
64237, 00 |
65835, 41 |
305, 99 |
66013, 01 |
-1 776, 01 |
|
24 |
64469, 00 |
65974, 17 |
255, 82 |
66141, 41 |
-1 672, 41 |
|
25 |
|
|
|
66229, 99 |
|
|
26 |
|
|
|
66485, 81 |
|
|
27 |
|
|
|
66741, 63 |
|
|
28 |
|
|
|
66997, 45 |
|
|
29 |
|
|
|
67253, 27 |
|
|
30 |
|
|
|
67509, 09 |
|
|
31 |
|
|
|
67764, 91 |
|
|
32 |
|
|
|
68020, 73 |
|
|
33 |
|
|
|
68276, 55 |
|
|
34 |
|
|
|
68532, 37 |
|
|
35 |
|
|
|
68788, 19 |
|
|
36 |
|
|
|
69044, 01 |
|
На рисунке 3. 2. 1 представлены графики величин Yt и ^Yt по выпуску продукции
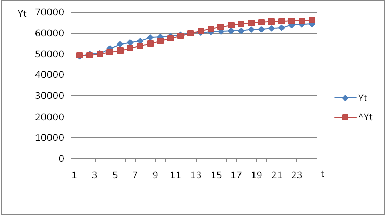
Рисунок 3. 2. 1 Прогнозные значения, полученные на основе линейного экспоненциального сглаживания ОАО «Муслюмовская хлебопекарня» за период 2011-2012 гг., тыс. руб. (А=0, 1; В=0, 3)
Прогноз выпуска продукции на 2011 год выглядит следующим образом:
У24+1 (ВП) = S24 + 1 * b24 = 65974, 17 + 1 * 255, 82 = 66229, 99
У24+2 (ВП) = S24 + 1 * b24 = 65974, 17 + 2 *255, 82 = 66485, 81
У24+3 (ВП) = S24 + 1 * b24 = 65974, 17 + 3 * 255, 82 = 66741, 63
У24+4 (ВП) = S24 + 1 * b24 = 65974, 17 + 4 * 255, 82 = 66997, 45
У24+5 (ВП) = S24 + 1 * b24 = 65974, 17 + 5 * 255, 82 = 67253, 27
У24+6 (ВП) = S24 + 1 * b24 = 65974, 17 + 6 * 255, 82 = 67509, 09
У24+7 (ВП) = S24 + 1 * b24 = 65974, 17 + 7 * 255, 82 = 67764, 91
У24+8 (ВП) = S24 + 1 * b24 = 65974, 17 + 8 * 255, 82 = 68020, 73
У24+9 (ВП) = S24 + 1 * b24 = 65974, 17 + 9 * 255, 82 = 68276, 55
У24+10 (ВП) = S24 + 1 * b24 =65974, 17 +10 * 255, 82 = 68532, 37
У24+11 (ВП) = S24 + 1 * b24 =65974, 17 +11 * 255, 82 = 68788, 19
У24+12 (ВП) = S24
+ 1 * b24 =65974, 17 +12 * 255, 82 = 69044, 01
Рассчитав прогноз выпуска продукции на 2012 год, получили, что с каждым месяцем объем выпуска продукции будет увеличиваться, это благоприятно влияет на финансовый результат предприятия, так происходит расширение производства. В 2012 году объем выпуска продукции по прогнозам составит 811644 тыс. руб., что на 66556 тыс. руб. больше, чем в 2012 году.
Далее рассчитаем прогнозное значение прямых расходов на 2012 год с
помощью корреляционно-регрессионного анализа. Исходные данные по прямым
расходам ОАО «Муслюмовская хлебопекарня» в разрезе месяцев 2011-2012 гг.
представлены в таблице 3. 2. 3.
Таблица 3.2.3 Прямые расходы ОАО «Муслюмовская хлебопекарня» в разрезе месяцев 2011-2012 гг., тыс. руб.
|
2011 г. |
2012 г. |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Месяц |
t |
Прямые расходы |
Месяц |
T |
Прямые расходы |
|
Январь |
1 |
38171, 57 |
Январь |
13 |
47723, 13 |
|
Февраль |
2 |
38786, 91 |
Февраль |
14 |
47961, 00 |
|
Март |
3 |
39440, 13 |
Март |
15 |
48123, 07 |
|
Апрель |
4 |
40834, 19 |
Апрель |
16 |
48512, 34 |
|
Май |
5 |
41291, 22 |
Май |
17 |
49216, 65 |
|
Июнь |
6 |
41345, 76 |
Июнь |
18 |
50487, 57 |
|
Июль |
7 |
42982, 48 |
Июль |
19 |
50639, 32 |
|
Август |
8 |
43767, 29 |
Август |
20 |
50919, 92 |
|
Сентябрь |
9 |
44499, 18 |
Сентябрь |
21 |
51097, 10 |
|
Октябрь |
10 |
45978, 97 |
Октябрь |
22 |
51347, 80 |
|
Ноябрь |
11 |
46560, 07 |
Ноябрь |
23 |
51786, 00 |
|
Декабрь |
12 |
47679, 23 |
Декабрь |
24 |
52102, 10 |
На рисунке 3. 2. 2 представлены графики величин прямых расходов
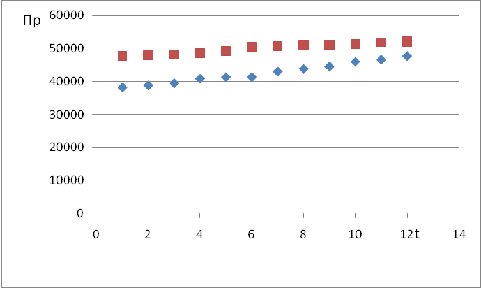
Рисунок 3. 2. 2 Прогнозные значения, полученные на основе корреляционно-регрессионного анализа ОАО «Муслюмовская хлебопекарня» за период 2011-2012 гг., тыс. руб.
На основе уровней временного ряда было вычислено уравнение регрессии y =-0, 000003×x2+1, 032×x+38508, 74, линейный коэффициент парной корреляции составил 0, 794, что объясняет тесноту изучаемых явлений. В среднем расчётные значения отклоняются от фактических на 1, 17%. Подставив в данное уравнение прогнозное значение объёма выпуска продукции, получим прогнозное значение прямых расходов за 2012 год.
Прогноз прямых затрат на 2012 год выглядит следующим образом:
У1 (прям расх. ) = -0, 000003×66229, 992+1, 032×66229, 99=55190, 11
У2 (прям расх. ) = -0, 000003×66485, 812+1, 032×66485, 81= 55352, 27
У3 (прям расх. ) = -0, 000003×66741, 632+1, 032×66741, 63= 55514, 03
У4 (прям расх. ) = -0, 00003×66997, 452+1, 032×66997, 45= 55675, 39
У5 (прям расх. ) = -0, 000003×67253, 272+1, 032×67253, 27= 55836, 37
У6 (прям расх. ) = -0, 000003×67509, 092+1, 032×67509, 09=55996, 95
У7 (прям расх. ) = -0, 000003×67764, 912+1, 032×67764, 91= 56157, 14
У8 (прям расх. ) = -0, 000003×68020, 732+1, 032×68020, 73= 56316, 93
У9 (прям расх. ) = -0, 000003×68276, 552+1, 032×68276, 55= 56476, 34
У10 (прям расх. ) = -0, 000003×68532, 372+1, 032×68532, 37= 56635, 35
У11 (прям расх. ) = -0, 000003×68788, 192+1, 032×68788, 19= 56793, 97
У12 (прям расх. ) = -0, 000003×69044, 012+1, 032× 69044, 01= 56952, 19
Итоговые данные выпуска продукции и прямых затрат представлены в таблице
3.2.4
Таблица 3.2.4 Итоговые данные выпуска продукции и прямых затрат в ОАО «Муслюмовская хлебопекарня» за 2012-2012 год.
|
Показатели |
2011 год, тыс. руб. |
2012 год, тыс. руб. |
Отклонение |
|
Выпуск продукции |
745088, 00 |
811644, 00 |
66556, 00 |
|
Прямые затраты |
599916, 00 |
672897, 04 |
72981, 04 |
Таким образом, выполненный прогноз на 2012 год, указывает на то, что
объем выпуска продукции и прямые расходы, будут увеличиваться, это, прежде
всего, связано с дальнейшим расширением производства. В 2012 году объем выпуска
продукции ОАО «Муслюмовская хлебопекарня» составят 811644 тыс. руб., что на
66556 тыс. руб. больше, чем в 2012 году, а прямые расходы на изготовление
продукции ОАО «Муслюмовская хлебопекарня» составят 672897, 04 тыс. руб., что на
72981, 04 тыс. руб. больше, чем в 2012 году.
ЗАКЛЮЧЕНИЕ
Цель курсовой работы, разработка рекомендаций по повышению эффективности использования прямых расходов организации, была достигнута путем решения поставленных задач.
В результате оценки деятельности предприятия ОАО «Муслюмовская хлебопекарня» и анализа прямых затрат, пришли к выводу, что прямые затраты - это синтетический показатель, в котором сконцентрированы все стороны хозяйственной деятельности предприятия: эффективность использования ресурсов, рациональность организации труда и управления. Прямые затраты - это затраты, которые прямо и не посредственно могут быть отнесены на себестоимость конкретных видов продукции.
Прямые затраты являются основой для прогнозирования производства, базой для исчисления продажных цен и формирования финансовых результатов, важнейшим резервом повышения прибыли. Недооценка прямых затрат как фактора формирования прибыли не соответствует принципам ведения хозяйственной деятельности и может привести к негативным последствиям.
Согласно технико-экономических показателей в ОАО «Муслюмовская хлебопекарня» выручка продаж в 2012 г. увеличилась на 132198 тыс. руб., что связано с ростом объема выполненных работ, оказания услуг; увеличение среднегодовой стоимости основных средств произошло за счет приобретения нового дополнительного оборудования. Среднегодовая стоимость оборотных средств в 2012 г. увеличилась на 26, 22%. Данный показатель увеличился за счет роста стоимости оборотных средств на 16464 тыс. руб.
Наибольший удельный вес в структуре затрат занимают материальные затраты, заработная плата работников и затраты на топливо и энергию. Это связано с большим ростом цен на приобретение топлива и энергии, что приводит к увеличению затрат произведенной продукции. Поэтому необходимо принять меры по снижению затрат в целом и, особенно, затрат, связанных с покупкой топлива и энергии. На данном предприятии удельный вес трудовых затрат на конец 2012 года составляет 31, 12%, что на 3, 05 % выше, чем в предыдущем году.
В 2011 году ОАО «Муслюмовская хлебопекарня» получило прибыль от реализации в размере 63910 тыс. руб., что на 3260 тыс. руб. больше, чем в 2012 году. Следовательно, темп роста прибыли составило по сравнению с предыдущим периодом 105, 37%. Темп роста выручки (119, 85%) незначительно выше темпа роста затрат (117, 32%). В целом деятельность предприятия характеризуется как эффективная, так как намечается тенденция повышения темпа роста прибыли.
Данные анализа прямых затрат ежедневно требуются управленческому персоналу для принятия выгодных на данном этапе решений, для рационального использования материальных, трудовых и финансовых ресурсов.
В структуре прямых затрат на производство трудовые затраты имеют, наибольший удельный вес.
В результате организационно-технических мероприятий расходы на материалы (топливо и энергия) снижаются, что в свою очередь сказывается на резерве снижения материальных затрат.
По проведенному анализу можно сделать следующие выводы. Материальные затраты в 2012 году на анализируемом предприятии увеличились по сравнению с 2011 годом на 41425 тыс. руб. и на конец 2012 года составили 394544 тыс. руб. Увеличение обусловлено увеличением объёма производства.
Материалоотдача снизилась на - 0, 12 руб. /руб., и на конец анализируемого периода составила 1, 76 руб. /руб. Снижение данного показателя свидетельствует об экономном использовании материалов.
Наибольшее влияние на снижение прибыли на один рубль материальных затрат оказала материалоотдача. Снижение данного показателя на 0, 12 руб. /руб., повлияло на снижение прибыли на один рубль материальных затрат на 0, 02 руб. Изменение рентабельности оборота в сторону уменьшения на 1, 1%, повлияло на снижение прибыли на один рубль материальных затрат на 0, 01 руб.
В зависимости от характера мероприятий основные направления реализации резервов экономии ресурсов в промышленности и на производстве подразделяются на производственно-технические и организационно-экономические.
К производственно-техническим направлениям относятся мероприятия, связанные с качественной подготовкой сырья к его производственному потреблению; совершенствованием конструкции машин, оборудования и изделий; применением более экономичных видов сырья, топлива; внедрением новой техники и прогрессивной технологии, обеспечивающих максимально возможное уменьшение технологических отходов и потерь материальных ресурсов в процессе производства изделий с максимально возможным использованием вторичных материальных ресурсов.
К основным организационно-техническим направлениям экономии материальных ресурсов относятся: комплексы мероприятий, связанных с повышением научного уровня нормирования и планирования материалоёмкости промышленной продукции, разработкой и внедрением технически обоснованных норм и нормативов расхода материальных ресурсов; комплексы мероприятий, связанных с установлением прогрессивных пропорций, заключающихся в ускоренном развитии производства новых, наиболее эффективных видов сырья и материалов, топливно-энергетических ресурсов.
Так как, материальные ресурсы и трудовые ресурсы являются одной из составляющих прямых затрат, то главное направление экономии материальных ресурсов на каждом предприятии - увеличение выхода конечной продукции из одного и того же количества сырья и материалов на рабочих местах (в бригадах, участках, цехах). Оно зависит от технического оснащения производства, уровня мастерства работников, умелой организации материально-технического обеспечения, количества норм расхода и запасов материальных ресурсов, обоснованности их уровня.
Снижение эффективности использования материальных ресурсов обуславливает увеличение материальных затрат, а также увеличение ее затрат выполненных работ и снижение прибыли.
По результатам анализа следует разработать конкретные предложения, направленные на повышение эффективности использования материальных ресурсов на предприятии. Для повышения эффективности использования материальных ресурсов следует:
— выявить возможные резервы снижения материалоемкости;
— сократить потери материальных ресурсов;
— увеличить величину прибыли за счет снижения затрат и
материалоемкости.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Об утверждении Правил проведения арбитражным управляющим финансового анализа [Постановление Правительства РФ: принят 25 июня 2003 г. № 367].
. Бухгалтерский баланс ОАО «Муслюмовский хлебокомбинат» за 2012г.
. Отчет о прибылях и убытках ОАО «Муслюмовский хлебокомбинат» за 2011г.
4. Абрамов А. Е. Основы анализа финансовой, хозяйственной и инвестиционной деятельности предприятия в 2-х ч / А. Е. Абрамов. - М.: Экономика и финансы АКДИ, 2004. -96.