Материал: Организационно-экономические и управленческие аспекты функционирования и развития социально-экономических систем в условиях инновационной экономики
– применение системы электронного документооборота EDM и других цифровых технологий для измерения и систематизации информации о качестве процессов с учетом конкретных экономических показателей и имеющихся ресурсов.
Данная цифровая технология позволяет осуществлять разработку, мониторинг использования, хранения, накопления, идентификации и архивирования различной организационно- управлен-ческой информации, в том числе документов по управлению качеством [3].
Для реализации сформулированных условий целесообразно оцифровать управленческие и производственные процессы, разработать стандарт, регламентирующий и идентифицирующий ответственность между подразделениями и обеспечивающий вовлеченность всего персонала предприятия в деятельность по обеспечению качества и экономической безопасности предприятия [2].
Таким образом, в условиях цифровой трансформации необходимо разработать информационно-технологическую систему поддержки процессов управления качеством и обеспечения экономической безопасности, реализация которой позволит использовать принципиальные положения стандартов ИСО при организации и управлении процессов производства с минимальным уровнем затрат и достижении полной удовлетво- рен-ности всех заинтересованных сторон в качестве выпускаемой продукции.
Литература
1.ГОСТ Р ИСО 9001-2015. Национальный стандарт Российской Федерации системы менеджмента качества.
2.Волкова М.Н. Анализ объектов исследования при проведении аудита качества управления коммерческими структура / М.Н.Волкова // ФЭС: Финансы. Экономика. Стратегия, 2010. - №
10.- С. 54-58.
3.Каблашова И.В., Саликов Ю.А., Логунова И.В. Инновационное развитие системы управления предприятием в условиях цифровой трансформации // Организатор производства. 2019. Т.27. №2 С. 46-58 DOI: 10.25987/VSTU.2019.92.57.005.
35
4. Кривякин, К. С. Основы разработки стратегии экономической безопасности предприятия [Текст] / К. С. Кривякин, Д. С. Карякина // Экономинфо. – 2017. - № 4. – С. 24-27.
ФГБОУ ВО «Воронежский государственный технический университет»
УДК 658.5
Г.А. Лавренова, Е.С. Гошко
АКТУАЛЬНЫЕ ПРОБЛЕМЫ ОЦЕНКИ ФИНАНСОВОГО ПОТЕНЦИАЛА ИННОВАЦИОННОГО ПРЕДПРИЯТИЯ
Всовременных экономических условиях важным фактором обеспечения конкурентоспособности предприятия является его инновационная активность. Способность к разработкам, использование передовых технологий в управлении и производстве относится
кчислу основных аспектов инвестиционной привлекательности бизнеса. С увеличением финансовых возможностей предприятия растет и его финансовый потенциал.
Внаучной литературе финансовый потенциал рассматривается с двух основных позиций: как уровень обеспеченности организации ресурсами; как возможности предприятия распоряжаться своими ресурсами для получения максимального экономического эффекта [5]. От уровня достаточности и доступности ресурсов во многом зависит инновационная активность предприятия. При этом, для инновационного предприятия достаточность ресурсов является ключевым фактором его жизнеспособности.
Вусловиях ограниченности финансовых ресурсов активизация деятельности инновационного предприятия будет напрямую зависеть от эффективности управления финансовой деятельностью. Важнейшим направлением решения установленной задачи является своевременная оценка и анализ финансового потенциала инновационного предприятия.
На сегодняшний день отсутствует единый подход и универсальная методика оценки, способная с наибольшей достоверностью определить финансовый потенциал инновационного предприятия.
36
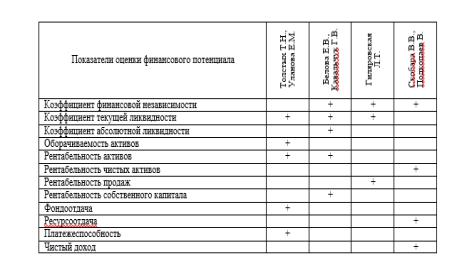
Ряд авторов придерживаются точки зрения о необходимости использования упрощенной методики. Другие авторы полагают, что достоверно оценить финансовое состояние можно только с использованием комплексной оценки всех сфер деятельности такого предприятия [1].
В таблице представлен анализ существующих методик оценки финансового потенциала.
Методики оценки финансового потенциала предприятия [2]
Большинство авторов [1,2,4] сходятся во мнении, что приоритетными показателями оценки финансового потенциала являются: коэффициент текущей ликвидности, коэффициент финансовой независимости и рентабельность активов. Отдельные авторы предлагают собственные методики оценки.
В наиболее общем виде методика оценки финансового потенциала инновационного предприятия включает следующие блоки:
1)анализ видов средств и источников их формирования;
2)оценка финансовой устойчивости, предприятие считается устойчивым при достаточном уровне собственных оборотных средств;
3)анализ платежеспособности, показывает способность предприятия вовремя и в полном объеме выполнять свои обязательства;
37
4)анализ деловой активности, главной характеристикой которого является скорость обращения оборотного капитала;
5)анализ финансовых результатов и эффективности дея-
тельности.
На наш взгляд, описанная методика не учитывает специфику инновационного бизнеса, а лишь позволяет получить общие сведение о текущем финансовом положении. Причина состоит в главном отличии инновационного предприятия от других производст- венно-хозяйственных предприятий – это значительные риски реализации инновационных проектов и программ. Иными словами, для того, чтобы получить хороший результат оценки и определить инновационное предприятие как предприятие с хорошим финансовым потенциалом, необходимо выполнение следующих условий: достаточность собственных средств, быстрая оборачиваемость капитала, наличие постоянных растущих доходов, высокая рентабельность и стабильный финансовый результат. Для большинства инновационных предприятий достижение установленных значений возможно только на стадии коммерциализации и стабильного спроса на реализуемый инновационный продукт.
Таким образом, для инновационных предприятий производной от финансовой обеспеченности является доступность финансовых ресурсов, а производной от эффективности управления данными ресурсами является эффективность инвестиционного проекта (см. рисунок).
Финансовый потенциал
инновационного предприятия
|
|
Ресурсы |
|
|
|
Инновационный проект |
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
Доступность |
|
|
Стоимость |
|
|
Окупаемость |
|
Система |
|||
источников |
|
|
привлечения |
|
|
затрат и |
|
управления |
|||
средств |
|
|
средств |
|
|
показатели |
|
реализацией |
|||
|
|
|
|
|
|
|
|
эффективности |
|
проекта |
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
Элементы финансового потенциала инновационного предприятия
38
Финансовый потенциал инновационного предприятия, по нашему мнению, следует рассматривать через оценку эффективности инновационного проекта. Наличие полноценного экономического обоснования проекта, команды проекта, обеспечения является ключевым аргументом поддержки будущих поступлений от коммерциализации инноваций. [3].
К числу основных проблем оценки финансового состояния инновационного предприятия можно отнести:
–высокую зависимость достижения запланированных в рамках инновационного проекта результатов от качества управления;
–необходимость оценки дополнительных рисков проекта, связанных с интеллектуальным капиталом предприятия;
–субъективизм оценки;
–долгосрочный характер проекта определяет высокую вероятность изменения финансового потенциала в связи с изменением влияния внешних факторов;
–необходимость учета дополнительных затрат на разработку и коммерциализацию инноваций, величина которых может быть достаточно существенной.
Таким образом, рассмотренные проблемы позволяют сделать вывод, что при оценке финансового потенциала инновационного предприятия следует рассматривать сторонние факторы, непосредственно влияющие на конечные результаты деятельности организации. Учитывая долгосрочность инновационного проекта высокое влияние на результаты оценки несут риски, которые могут возникать в момент разработки и коммерциализации инноваций, они также могут оказать влияние на финансовые потоки инновационного предприятия.
Литература
1. Батьковский А.И., Кравчук П.В., Мингалиев К.Н., Стяжкин А.Н. Анализ финансового состояния инновационно-активных предприятий // Russian JouRnal of innovation Economics, 2019. № 3. С. 1147-1160.
39